Малый бизнес

4 июня 2026 года


Могут ли дополнительные — и более качественные — данные устранить пробел в кредитовании малого бизнеса?

Открытые финансы создают более полную и актуальную картину того, как работают предприятия, давая кредиторам больше уверенности в предоставлении финансирования.

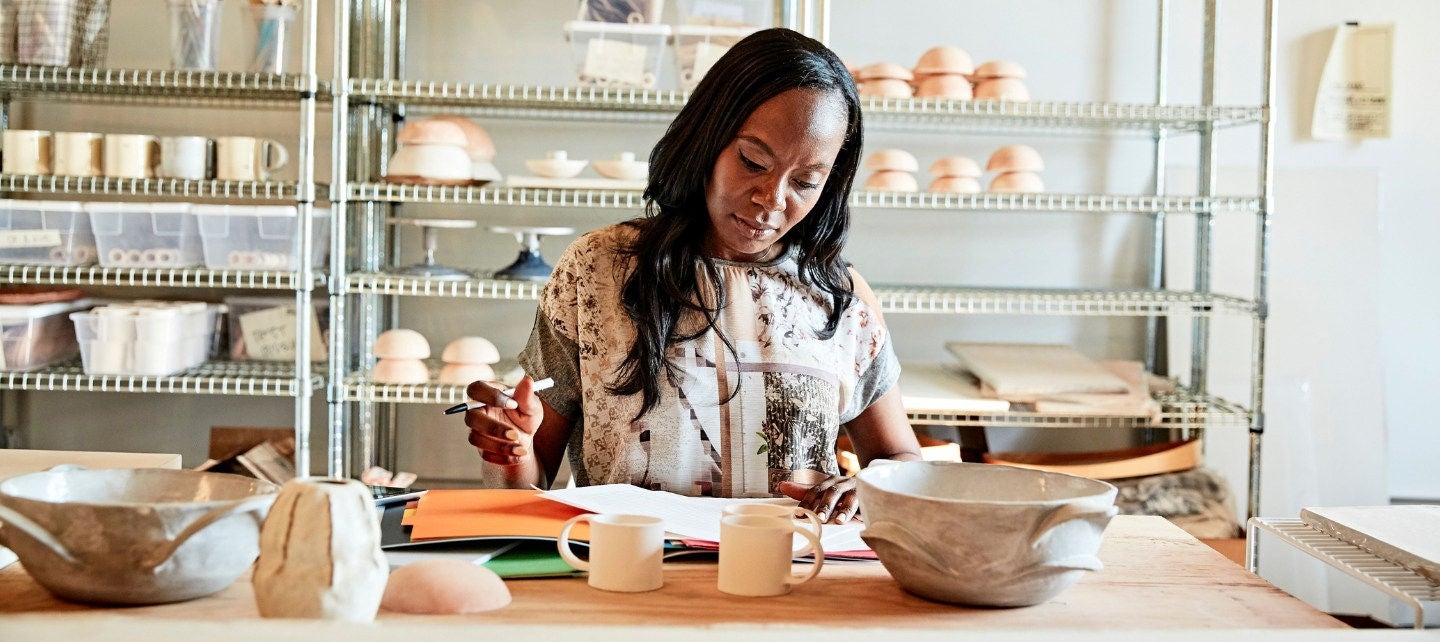
A woman looks over paperwork in her pottery studio.
Rob Pacifico profile photo

Rob Pacifico

Senior Vice President, Open Finance, Mastercard

Таммека Рочестер, инженер-механик, ставшая маркетологом, открыла для себя сайклинг как способ снять напряжение от своей стрессовой корпоративной работы, но при этом она сказала, что чувствовала себя изолированной, будучи единственной полной темнокожей женщиной в студиях Мидтауна Нью-Йорка. Таким образом, в 2016 году она решила создать свое собственное фитнес-пространство, которое отражало бы музыку, тела и сообщество Гарлема, финансируя это предприятие за счет собственных сбережений и небольших грантов.

Спустя два новых заведения, она была готова к росту, о чем она рассказала переполненной аудитории на Саммите малого бизнеса Mastercard в прошлом месяце в Нью-Йорке. И она прямо заявляет о том, что ей нужно сделать для этого.

«Нам нужно много денег», — сказала она, что вызвало громкий смех у аудитории. «Очень много денег, чтобы прийти к этому следующему шагу». 


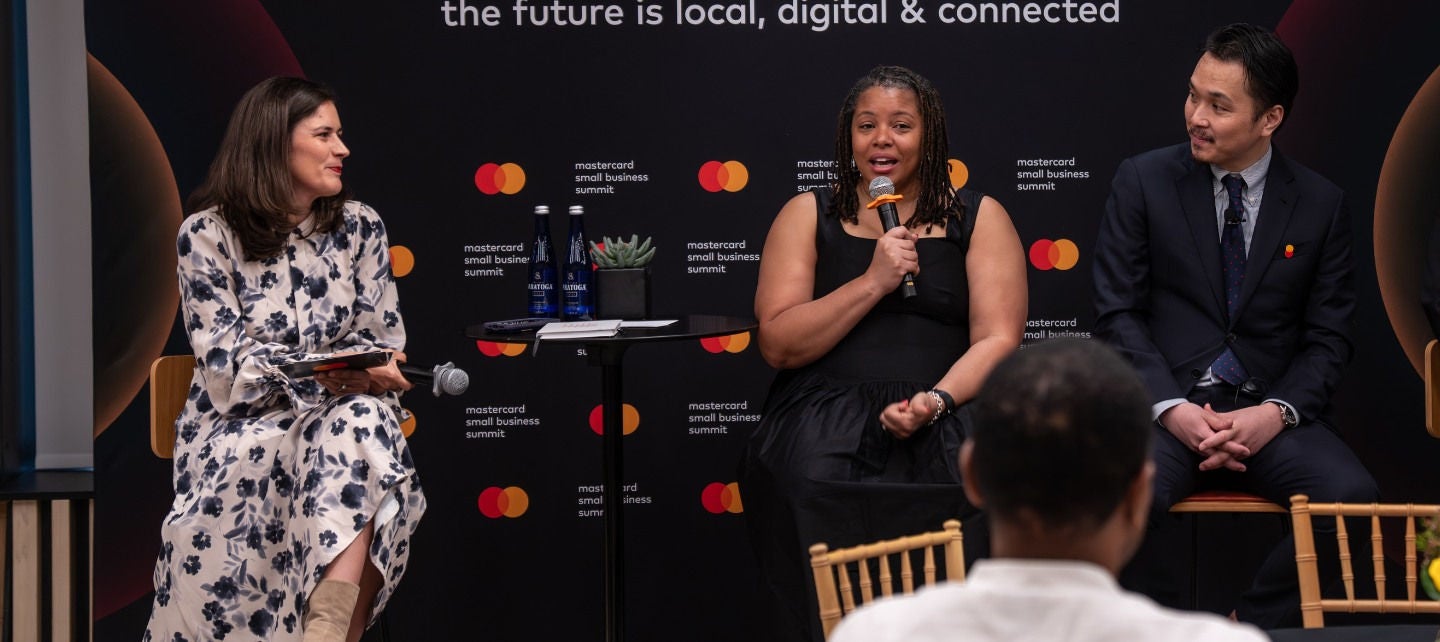
Tammeca Rochester, center, with fellow small business owner Hiroki Odo, right, and moderator Julia Monti of Mastercard, discussed some of the challenges facing small businesses trying to grow at Mastercard's Small Business Summit in New York City.

Таммека Рочестер (в центре), вместе с коллегой — владельцем малого бизнеса Хироки Одо (справа) и модератором Джулией Монти из Mastercard, обсудили некоторые из проблем, с которыми сталкиваются малые предприятия, стремящиеся к росту, на Саммите Mastercard по малому бизнесу в Нью-Йорке. 


Почему малые предприятия до сих пор испытывают трудности с получением кредита

Малые предприятия, такие как Harlem Cycle в Рочестере, находятся в центре экономики США. На их долю приходится примерно 43,5% ВВП и чуть меньше половины занятости в частном секторе. Однако слишком многие владельцы малого бизнеса, такие как Рочестер, по-прежнему испытывают трудности с получением необходимого финансирования: согласно Опросу о кредитовании малого бизнеса за 2024 год Федеральной резервной системы, только 41% заявителей получили все запрашиваемое финансирование, в то время как 24% не получили ничего.

В то же время банки ужесточили стандарты кредитования для малого бизнеса в течение последних 15 кварталов подряд. Такое напряжение определяет текущий момент как для финансовых услуг, так и для малого бизнеса. Спрос на капитал со стороны малого бизнеса чрезвычайно высок. Предложение и близко не догоняет — оно сокращается. Как сократить разрыв? Я считаю, что ответ — не просто больший капитал, а качественные данные — и более взвешенные решения, основанные на качественных данных, обеспеченные открытыми финансами.

В течение многих лет андеррайтинг был оптимизирован под информацию, которую было легко стандартизировать и которая была легкодоступна. Эта модель имела смысл в свое время. Но это также давало ретроспективный снимок бизнеса, а не полную картину его финансового состояния. Кредитование малого бизнеса фактически работало так: отправляли финансовую отчетность за прошлый год, делали обоснованное предположение о дальнейшем развитии событий и принимали решение о выдаче кредита. Это медленная модель — и хрупкая. Бизнес может выглядеть сильным по выручке, но при этом оставаться финансово хрупким из-за сроков движения денежных средств. Если вы не видите этих различий, вы упускаете критически важную часть картины — и слишком часто по умолчанию отказывали заявителям из малого бизнеса.


Что такое открытые финансы и почему это важно

Больше нет необходимости опираться на неполные, устаревшие данные. Открытые финансы позволяют предприятиям обмениваться финансовыми данными, предоставленными с согласия потребителей, в реальном времени, предоставляя кредиторам более актуальное и полное представление о показателях. Имея Access к более богатым данным — от денежных потоков до поведения на уровне транзакций — андеррайтинг может перейти от статических снимков к гораздо более точному пониманию того, как на самом деле работает бизнес.

Непосредственная выгода очевидна: более быстрый и точный андеррайтинг. Но настоящий переход более фундаментален. Андеррайтинг перестает быть единовременным событием — одобрением или отклонением, основанным на статичном файле — и становится непрерывной возможностью, охватывающей весь жизненный цикл клиента. Предварительная квалификация, ценообразование, назначение линий, обслуживание, погашение: каждое решение становится более обоснованным, когда оно принимается на основе актуальных и полных данных.

Вопрос уже не просто в том, соответствует ли бизнес требованиям, а в том, какой объем финансирования является целесообразным, на каких условиях, по какой цене, и с какой стратегией постоянного мониторинга, взаимодействия и обслуживания для поддержания взаимного успеха в долгосрочной перспективе.


Более качественные данные приводят к более взвешенным решениям, а более взвешенные решения создают более прочные пути для роста малого бизнеса. 

Rob Pacifico


В Mastercard Open Finance мы объединили два уровня аналитических данных, которые до недавнего времени не существовали вместе в одном месте. Первым является Аналитика кредитования малого бизнеса, которая предоставляет актуальные данные о продажах, тенденции и сравнительный анализ конкурентов, полученные из сети Mastercard. Эта возможность теперь интегрирована в платформу Mastercard Open Finance, где ее можно использовать наряду с данными открытого банкинга и денежных потоков — включая притоки, оттоки, остатки денежных средств и контекст на уровне транзакций, который отражает повседневную финансовую реальность бизнеса.

В совокупности эти сигналы обеспечивают более полное представление о состоянии здоровья, динамике и денежной позиции, что позволяет принимать более тонкие и детализированные решения, чем те, которые могут обеспечить одни лишь традиционные методы.

Мы запустили эту интегрированную возможность в феврале, и возможность очевидна. Когда кредиторы могут объединить разрешенные банковские данные с коммерческими аналитическими данными на основе сети, они могут действовать быстрее, оценивать риск с большей точностью и предлагать малым предприятиям продукты, которые лучше соответствуют особенностям их деятельности. Речь идет не только об ускорении принятия кредитных решений, но и о повышении их качества с самого начала, а также о создании более прочной основы для дальнейших взаимоотношений.


Что это означает для финансовой инклюзии

Слишком часто более инклюзивное кредитование понимается неправильно. Люди слышат «больше одобрений» и думают «больше рисков». Это неправильно. Финансовая инклюзия, осуществленная должным образом, заключается в более качественных оценках, а не в снижении стандартов. Данные о денежных потоках имеют решающее значение для проведения более четких различий между предприятиями, которые могут выглядеть похожими через традиционную призму, однако на практике представляют совершенно разные риски. И готовность малого бизнеса делиться этими данными существует: Наше исследование показывает, что многие малые предприятия готовы предоставить access к своим данным, если это означает более быстрый и справедливый access к кредиту.

Уже сегодня существует инфраструктура, которая позволяет это реализовать. Если мы хотим расширять Access к капиталу ответственно, масштабируемо и устойчиво, нам необходимо предоставить кредиторам более полное и актуальное понимание бизнесов, которые они обслуживают. Более качественные данные приводят к более взвешенным решениям, а более взвешенные решения открывают более широкие возможности для роста малого бизнеса. В этом заключается перспектива открытых финансов, и ее мы уже реализуем.


Как открытые финансы улучшают access к кредитам для малого бизнеса

Опираясь на данные, доступ к которым разрешил владелец бизнеса, сервис предлагает более полное и глубокое представление о здоровье бизнеса, динамике его показателей и денежном положении.