What are you looking for?

פורסם: 2 בפברואר, 2026
אם אי פעם הגשתם בקשה למשכנתא, פתחתם חשבון בנק חדש או ניהלתם את כספי העסק, אתם מכירים את התרגיל: רדיפה אחר מסמכים, הורדת דפי חשבון והעלאה ידנית של קבצים. זה איטי, מתסכל ונוטה לטעויות.
מימון פתוח משנה את זה.
כעת, צרכנים ועסקים יכולים לחבר באופן מיידי ומאובטח את הנתונים הפיננסיים שלהם לשירות שהם אוהבים, ולקבל בתמורה חוויות פיננסיות מותאמות אישית, נוחות ואוטומטיות.
למרות שרבים עשויים כבר להציע שירותים המבוססים על מימון פתוח - בין אם באמצעות אפליקציות תקצוב, אפשרויות תשלום מיידיות או פלטפורמות הלוואות דיגיטליות - ישנן עוד כל כך הרבה הזדמנויות ומקרי שימוש של מימון פתוח שנותרו בלתי מנוצלים.
אז מהו בעצם מימון פתוח, ואיך אתם יכולים להפיק ממנו תועלת?
בואו נצלול פנימה.
מימון פתוח הוא הבסיס המעשי ליצירת שירותים פיננסיים חכמים ומחוברים יותר.
באופן מסורתי, רק צרכנים ומוסדותיהם הפיננסיים יכלו Access למידע הפיננסי שלהם. בעזרת טכנולוגיית מימון פתוח, צרכנים ועסקים נשארים בשליטה על הנתונים שלהם, מי יכול לראות אותם ולהשתמש בהם, תוך כדי שהם נהנים מאפשרויות בחירה רבות יותר באופן שבו הם משלמים, מנהלים כסף, מקבלים גישה לאשראי, משקיעים ועוד. זה מאפשר להם לשתף את הנתונים הפיננסיים שלהם עם עסקים חיצוניים כדי לקבל חוויות פיננסיות מותאמות אישית ומונעות נתונים הודות ל-APIs של פיננסים פתוחים.
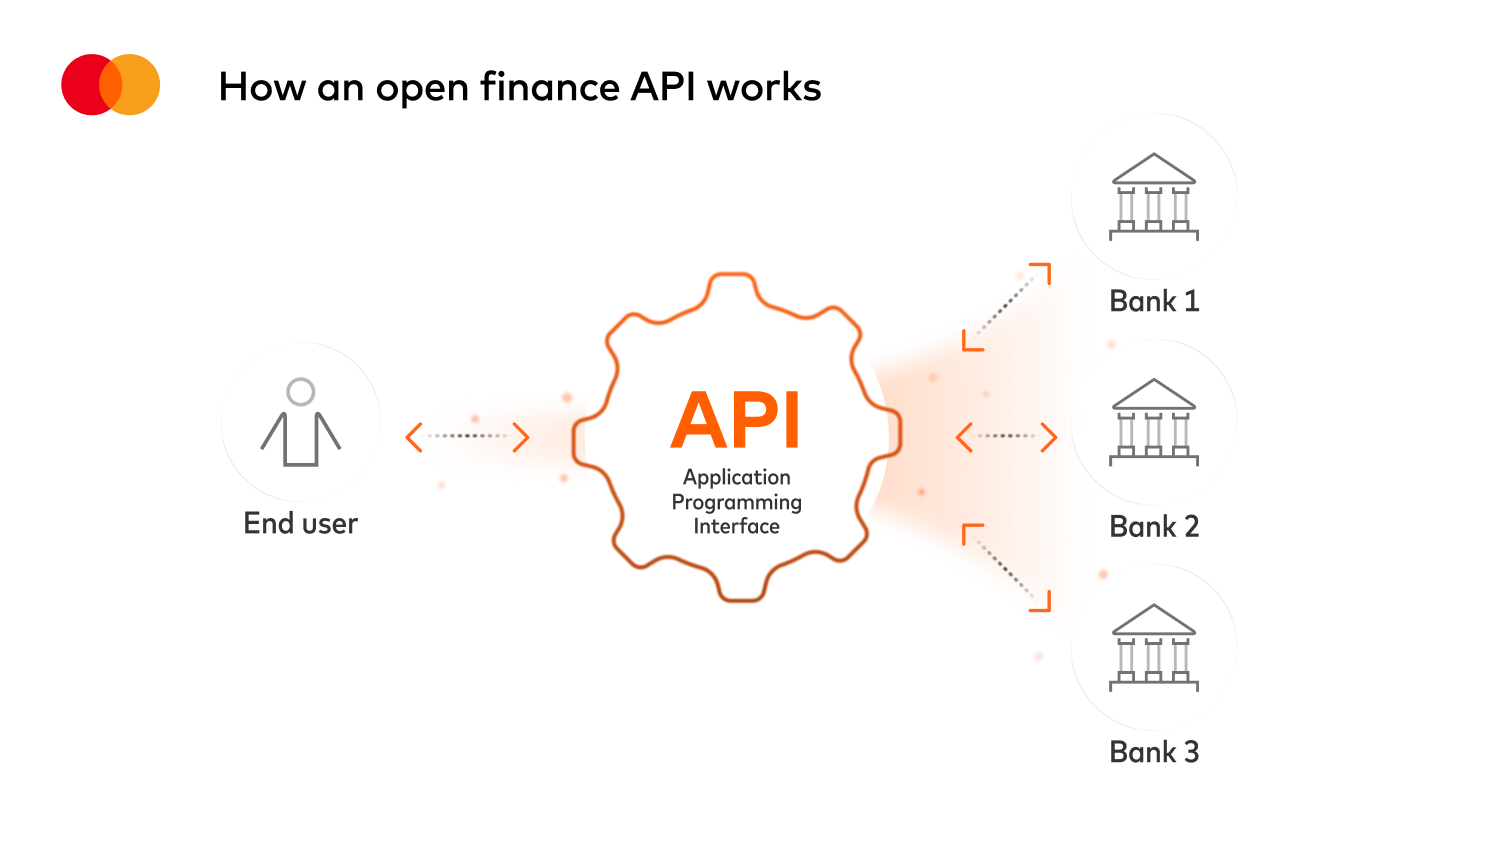
ממשק תכנות יישומים ( API) פתוח לפיננסים הוא הטכנולוגיה המאפשרת שיתוף נתונים זה. ממשקי API משמשים כגשרים דיגיטליים מאובטחים בין מוסדות פיננסיים לספקי צד שלישי, ומאפשרים חילופי מידע בזמן אמת.
בעזרת ממשקי API, פינטקים, בנקים וספקי שירותי תשלום יכולים להשתלב בצורה חלקה, ולהציע ללקוחות פתרונות מותאמים אישית כגון:
בקיצור, ממשקי API של מימון פתוח הם המנועים המניעים חדשנות, שיתוף פעולה ומערכות אקולוגיות פיננסיות ממוקדות לקוח.
מימון פתוח כבר עכשיו משפיע על פני מגוון רחב של נושאים - החל מעסקאות יומיומיות ועד להחלטות מורכבות בנוגע להלוואות. חלק ממקרי השימוש החזקים ביותר כוללים:
השוק העולמי למימון פתוח צובר תאוצה חזקה. על פי דו"ח מחקר משנת 2025 של Twimbit, עד שנת 2030, צפויה המערכת האקולוגית של הפיננסים הפתוחים העולמית לכלול מיליארד משתמשים. המגמות העתידיות של מימון פתוח משתרעות מעבר לבנקאות אל תעשיות סמוכות וחוויות יומיומיות הכוללות שילוב תשלומים וביטוח בפלטפורמות לא פיננסיות כמו קמעונאות, נסיעות ובריאות. כמו כן, הוא מתמקד בתובנות המונעות על ידי בינה מלאכותית וכיצד נוכל להשתמש בהן כדי לבנות ניתוחים מתקדמים כדי להתאים אישית עוד יותר המלצות פיננסיות.
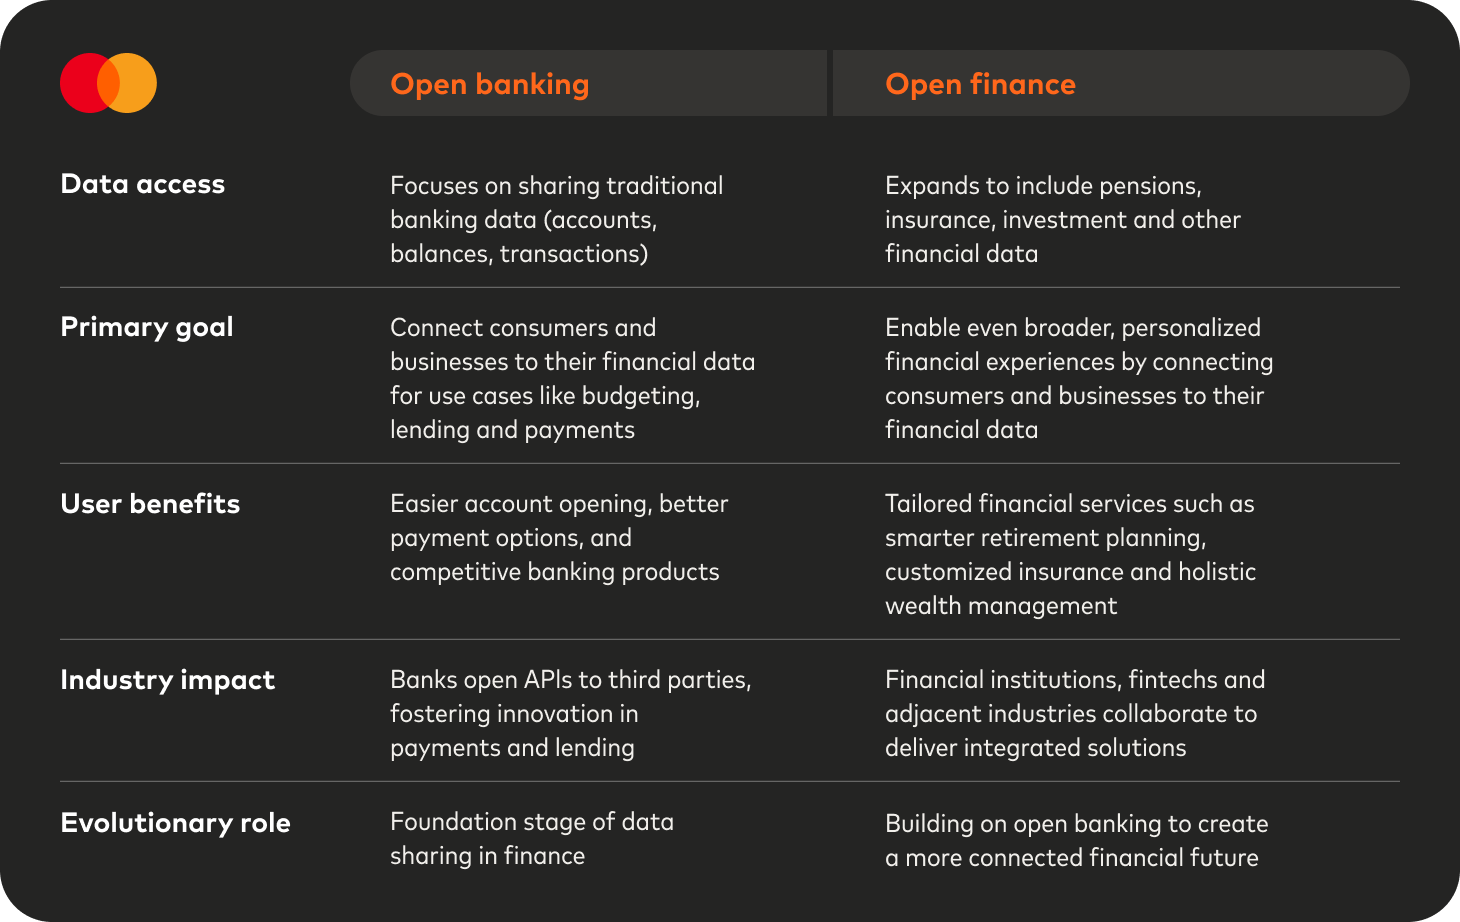
מימון פתוח בונה על יסודות של בנקאות פתוחה. בעוד שבנקאות פתוחה מתמקדת בשיתוף מאובטח של נתוני בנקאות מסורתיים - כגון יתרות חשבונות ועסקאות - מימון פתוח מרחיב Access זו לפנסיות, ביטוח, השקעות ועוד.
התוצאה היא מערכת אקולוגית רחבה יותר שבה צרכנים ועסקים יכולים ליהנות משירותים פיננסיים מותאמים אישית ביותר, החל מתכנון פרישה חכם יותר ועד למוצרי ביטוח מותאמים אישית. במובן זה, מימון פתוח הוא האבולוציה הטבעית של בנקאות פתוחה.
יחד, בנקאות פתוחה ומימון פתוח מעצבות מחדש את הנוף הפיננסי - מעצימות צרכנים ועסקים עם שליטה, בחירה ונוחות גדולים יותר.
למרות שבנקאות פתוחה ומימון פתוח הן חלק מתנועה עולמית, הן מיושמות באופן שונה בין אזורים.
בבריטניה ובאירופה, ההתקדמות בבנקאות פתוחה ובמימון פתוח הונעה במידה רבה על ידי רגולציות. תקנות וחקיקה חדשות כמו הנחיית שירותי התשלומים 3 (PSD3) של האיחוד האירופי, תקנת שירותי התשלום (PSR), תקנת ה-Financial Data Access (FiDA) וחוק ה-Data Use & Access Act (DUAA) בבריטניה צפויים להרחיב את זכויות הצרכנים בתחום הפיננסים הפתוח ו"נתונים חכמים", ובכך לחזק את ניידות הנתונים ולעודד חדשנות במגזרים פיננסיים ואחרים.
Please accept functional cookies to watch this video.
באוסטרליה, בנקאות פתוחה ומימון פתוח מתאפשרות על ידי זכות נתוני הצרכן (CDR), יוזמה בהובלת הממשלה המחייבת שיתוף נתונים מאובטח בין מגזרים ייעודיים במשק. החל מבנקאות בשנת 2019, המסגרת התרחבה מאז לאנרגיה והלוואות חוץ-בנקאיות, עם פוטנציאל להיכלל גם בתחומי התקשורת ומגזרים אחרים בעתיד. ה-CDR מבטיח לצרכנים שליטה על הנתונים שלהם, תוך עידוד תחרות ותמיכה בחדשנות.
בארצות הברית, הגישה הייתה בעיקר מונעת על ידי השוק, כאשר יותר צרכנים מתחברים ומשתמשים בנתונים הפיננסיים שלהם עם אפליקציות ושירותים של צד שלישי מאשר רוב השווקים האחרים גם יחד. בעוד שהלשכה להגנת הצרכן הפיננסית (CFPB) עובדת על תקנות Dodd-Frank Section 1033 כדי להגדיר את זכויות המידע של הצרכנים במשך מספר שנים, בנקאות פתוחה ומימון פתוח בארה"ב אינן מעוצבים על ידי מנדט רגולטורי יחיד. במקום זאת, מוסדות פיננסיים, פינטקים וספקי טכנולוגיה מובילים את הדרך על ידי יצירת פתרונות ושיתופי פעולה תחרותיים. סביבה דינמית זו טיפחה חדשנות מהירה, כאשר ביקוש הצרכנים ושיתוף פעולה בתעשייה מגדירים את הנוף.
בברזיל, הבנק המרכזי (Banco Central do Brasil) והמועצה המוניטרית הלאומית (CMN) הציגו בשנת 2021 מסגרת מקיפה למימון פתוח, המאפשרת לצרכנים לאשר את שיתוף הנתונים הפיננסיים שלהם בין מוסדות מפוקחים. החקיקה נועדה להגביר את התחרות, להפחית אסימטריה במידע ולקדם חדשנות תוך הגנה על זכויות הצרכנים במסגרת חוק הגנת המידע של ברזיל. זה דורש ממשקי API סטנדרטיים, ממשל חזק ושיתוף נתונים מאובטח וניתן לפעולה הדדית.
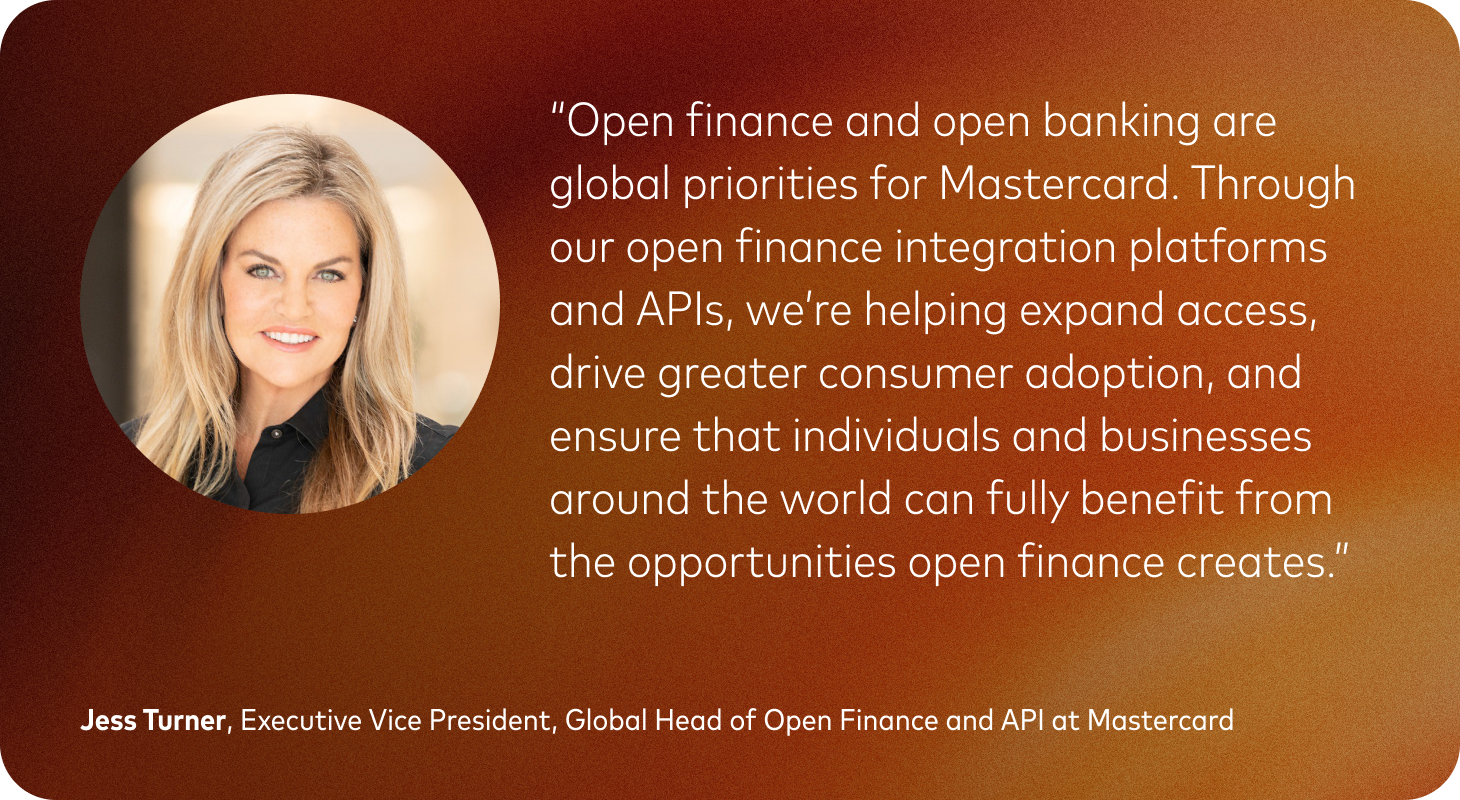
ברחבי העולם, נוף הפיננסים הפתוח ממשיך לקבל צורה - משתנה במהירויות שונות ובדרכים שונות בשווקים הגלובליים. בתגובה לכך, ג'ס טרנר, סגן נשיא בכיר, ראש גלובלי של מימון פתוח ו-API במאסטרקארד, אומר:
"מימון פתוח ובנקאות פתוחה הן עדיפויות עולמיות עבור מאסטרקארד." באמצעות פלטפורמות האינטגרציה של מימון פתוח וממשקי ה-API שלנו, אנו עוזרים להרחיב את Access, להניע אימוץ צרכנים גדול יותר ולהבטיח שאנשים פרטיים ועסקים ברחבי העולם יוכלו להפיק תועלת מלאה מההזדמנויות שמימון פתוח יוצר."
מימון פתוח מעצב מחדש את האופן שבו אנשים מקיימים אינטראקציה עם שירותים פיננסיים, ומציע יתרונות מוחשיים שחורגים הרבה מעבר לנוחות. הנה כמה מהדרכים בהן מימון פתוח מועיל לצרכנים:
מימון פתוח מפשט את הניהול הפיננסי היומיומי על ידי חיבור חשבונות, שירותים וכלים בצורה חלקה יותר. במקום להתעסק עם מספר אפליקציות או להתחבר לפלטפורמות שונות, צרכנים יכולים לצפות ביתרות, לעקוב אחר הוצאות ולבצע תשלומים. בעזרת זה, מימון פתוח יכול לחסוך זמן, להפחית חיכוכים ולהפוך משימות פיננסיות - החל מתקצוב ועד ביצוע תשלומים - להרבה יותר קלות.
על ידי מתן אפשרות לשיתוף נתונים פיננסיים מאובטח, מימון פתוח מאפשר לעסקים להתאים מוצרים ושירותים לצרכים האישיים של הצרכנים. דמיינו אפליקציות תקצוב שמתאימות את עצמן באופן אוטומטי להרגלי ההוצאות שלכם, פלטפורמות השקעה שממליצות על אסטרטגיות המבוססות על המטרות שלכם, או פוליסות ביטוח המתומחרות בהתאם להתנהגותכם הפיננסית בפועל. צרכנים נהנים מפתרונות שנוצרים בהתאמה אישית ולא מפתרונות שמתאימים לכולם.
מימון פתוח יכול גם לשבור מחסומים עבור קבוצות מוחלשות. אנשים שאין להם היסטוריית אשראי מסורתית - כגון פרילנסרים, עובדי גיג או אלו בשווקים מתעוררים - יכולים להשתמש בנתונים פיננסיים חלופיים כדי לגשת להלוואות, ביטוח או מוצרי חיסכון. הכללה זו מבטיחה שיותר אנשים יוכלו להשתתף במערכת הפיננסית, ובכך לטפח שוויון והזדמנויות.
באופן מסורתי, בנקים ומוסדות פיננסיים היו שומרי הסף העיקריים של נתוני הלקוחות הפיננסיים. עם מימון פתוח ובנקאות פתוחה, צרכנים מחליטים מי יכול Access לנתונים שלהם ולאיזו מטרה. שקיפות ושליטה אלו מאפשרות לאנשים לשתף את המידע הפיננסי שלהם בצורה מאובטחת עם אפליקציות או שירותים מהימנים, ולפתוח כלים וחוויות חדשות.
מימון פתוח מעצים מוסדות פיננסיים, פינטקים וספקי שירותי תשלום על ידי פתיחת זרמי הכנסה חדשים, שיפור חוויות הלקוח וקידום חדשנות באמצעות מערכות אקולוגיות מאובטחות לשיתוף נתונים.
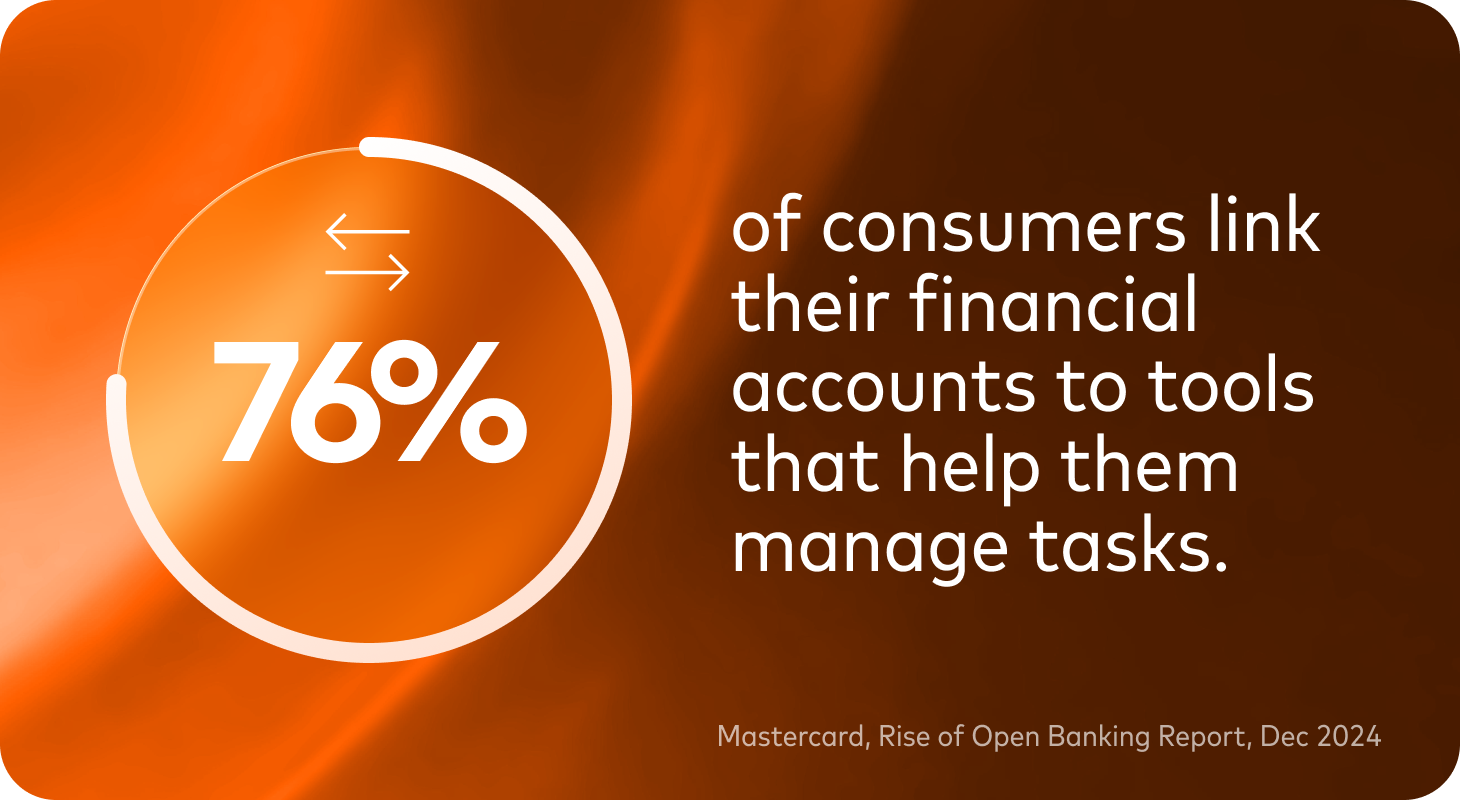
מימון פתוח הוא לא סתם מילת באזז. זה כבר מעצב מחדש את האופן שבו אנשים ועסקים מתקשרים עם כסף. האימוץ מואץ ברחבי העולם: יותר מ -100 מיליון אמריקאים כבר אפשרו לצד שלישי Access לנתונים הפיננסיים שלהם בתמורה לשירותים טובים יותר. על פי מחקר עולמי של מאסטרקארד, 76% מהצרכנים מקשרים את חשבונותיהם הפיננסיים ישירות לכלים המסייעים להם לנהל משימות.
באירופה, מקרי השימוש במימון פתוח הם רחבים, החל מתשלומים חלקים במסחר אלקטרוני ועד מודלים של ניקוד אשראי מבוססי נתונים וכוללניים. צרכנים נהנים מתשלומים מהירים יותר ו-Access לאשראי, בעוד שעסקים מקבלים תובנות חכמות יותר לגבי צרכי הלקוחות. ראו כיצד חברת Avarda השוודית שיפרה את פתרונות התשלום שלה או כיצד Visma Dinero הפחיתה את הטרחה של חיוב מימון פתוח.
בארצות הברית, Mastercard Open Finance מפעילה יותר מ-10,000 שירותים ואפליקציות. Experian, לדוגמה, משתמשת במימון פתוח כדי לסייע ב"שיפור" דירוג האשראי של מיליוני צרכנים, בעוד ש- Jet Surety ממנפת נתונים פיננסיים כדי לשפר את דיוק בדיקת האג"ח ולהפחית הונאות.
באוסטרליה, פלטפורמות כמו WeMoney עוזרות לצרכנים לקחת שליטה על רווחתם הפיננסית על ידי צבירת חשבונות, מעקב אחר הוצאות והצעת תובנות מותאמות אישית - והכל מופעל על ידי מימון פתוח.
יחד, דוגמאות אלו מראות כיצד מימון פתוח יוצר השפעה בעולם האמיתי: נוחות רבה יותר, הכללה רבה יותר ושירותים פיננסיים חכמים יותר המותאמים לצרכים היומיומיים.
מאסטרקארד מספקת מערכת אקולוגית מקיפה של מימון פתוח שנועדה לסייע למוסדות פיננסיים ולחברות פינטק לחדש, להתרחב ולהישאר תואמות לתקנות - והכל תוך שמירה על צרכנים ועסקים במרכז חייהם הפיננסיים. התמיכה שלנו כוללת:
חבילת ממשקי ה-API הפתוחים שלנו לפיננסים מאפשרת Access מאובטחת ומאושרת לנתונים פיננסיים עבור מקרי שימוש כגון אימות חשבונות, תשלומים, הלוואות וניהול פיננסי אישי. ממשקי API פתוחים אלה למימון מאפשרים לשותפים לספק חוויות חלקות ולפתוח מקורות הכנסה חדשים.
מעבר לטכנולוגיה, מאסטרקארד מציעה ייעוץ אסטרטגי המסייע למוסדות פיננסיים ולחברות פינטק לעצב חוויות ממוקדות לקוח ולזהות הזדמנויות צמיחה. המומחים שלנו מנחים שותפים באסטרטגיות יישום וחדשנות המותאמות לצרכים העסקיים שלהם.
אנו מספקים משאבים חזקים למפתחים- כולל סביבת ארגז חול, תיעוד מפורט ומדריכי עיצוב UX - מה שהופך את האינטגרציה למהירה, אינטואיטיבית וידידותית למפתחים.
פלטפורמת הפיננסים הפתוחה של מאסטרקארד מאפשרת צבירת נתונים מאובטחת והתראות בזמן אמת, ומעצימה לעסקים לבנות זרימות עבודה חכמות ואוטומטיות ולספק שירותים מותאמים אישית בזמן.
ערכות כלים מוכנות מראש לתשלומים, הלוואות והטמעת חשבונות מאיצות את זמן ההגעה לשוק ומפחיתות את המורכבות עבור שותפים, ומאפשרות להם להתמקד בחדשנות ולא בתשתיות.
פתרונות Mastercard Open Finance, שנבנו תוך שימוש במדיניות של פרטיות מובנית, משלבים הסכמה, אבטחת מידע ועמידה בתקנות מגוונות ברחבי ארצות הברית, אירופה, אוסטרליה ומחוצה לה. אנו משלבים קנה מידה עולמי עם תאימות קפדנית, כך ששותפים יכולים לחדש בביטחון.
עם יותר מ-60 שנות ניסיון עולמי, Mastercard היא שותפה מהימנה שמבינה הבדלים רגולטוריים ואזוריים. אנו מספקים פלטפורמת אינטגרציה פיננסית פתוחה המסייעת למוסדות פיננסיים, פינטקים ועסקים לנווט במסגרות מגוונות, תוך הבטחת פתרונות מאובטחים, חדשניים וממוקדי צרכן ברחבי העולם.
מימון פתוח כבר אינו חזון רחוק - הוא כאן, מעצב מחדש את הנוף הפיננסי של היום. מוסדות פיננסיים ופינטק שמאמצים את השינוי הזה פותחים זרמי הכנסה חדשים, מאיצים חדשנות ומספקים חוויות שהלקוחות מצפים להן.
עבור צרכנים, זה לא רק עניין של נוחות - זה עניין של העצמה. מימון פתוח מספק לאנשים תשלומים מהירים יותר, החלפת חשבונות חלקה יותר, הלוואות חכמות ותובנות מותאמות אישית שמעניקות להם שליטה על חייהם הפיננסיים.
Please accept functional cookies to watch this video.
למה זה משנה? כי אמון ופשטות מניעים אימוץ. העסקים המספקים חוויות אלו יזכו בנאמנות, יעצבו התנהגות ויקבעו את הסטנדרט לאיך נראה פיננסים מודרניים.
עם המומחיות האסטרטגית של Mastercard וההישג הגלובלי של מימון פתוח, תוכלו לחדש בביטחון וליצור חוויות מחוברות שיגדירו את עתיד השירותים הפיננסיים.
אם אתם סקרנים לגלות כיצד מימון פתוח יכול לעזור לכם לקדם את השירותים שלכם, צרו קשר עם אחד המומחים שלנו, או בקרו בדף הבית שלנו לכל מה שקשור למימון פתוח.