What are you looking for?

3 分鐘閱讀 · 2024
每個商戶都需要回答兩個問題:他們的支付方式是否跟得上數碼轉型?他們是否充分運用了創新技術,保護客戶免受新威脅,並為消費者提供他們所期望的安全、便捷且快速的支付體驗?
信用卡及扣賬卡長期位居最常見的電商支付方式之首,但消費者正愈來愈渴望更多元的支付方式與渠道。電子錢包預計將成為最受歡迎的支付方式之一,到 2025 年,全球將有超過一半人口使用。隨著越來越多新興金融機構採用不斷演進的技術來挑戰傳統銀行,人們對支付的期望與需求也在改變——這是一個不進則退的局面。
在日常需切換多個裝置使用的人當中,有 90% 平均使用三種裝置來完成一項任務。因此,若商戶未能提供跨電腦、平板、手機等裝置的無縫購物體驗,可能會出現購物車被棄置的情況。
合適的全通路解決方案能幫助商戶在多個通路間打造無縫的購物體驗——利用社群媒體直接銷售、與顧客溝通、或引導至自家網店,同時實現多樣化的數位支付。
即使是傳統的實體店,也能受惠於消費者對數碼渠道態度的轉變,因為全渠道消費者的花費可高出 300%。儘管在美國,略微多數的消費者偏好實體店購物而非網上購物(33% 對 22%),但其中仍有近 33% 的人表示,網上購物的好處是值得的。多渠道商務不僅消除了數碼原生消費者的障礙,而且正如我們在冠狀病毒疫情期間所見,它還能幫助企業在人流較少的時期維持營運。
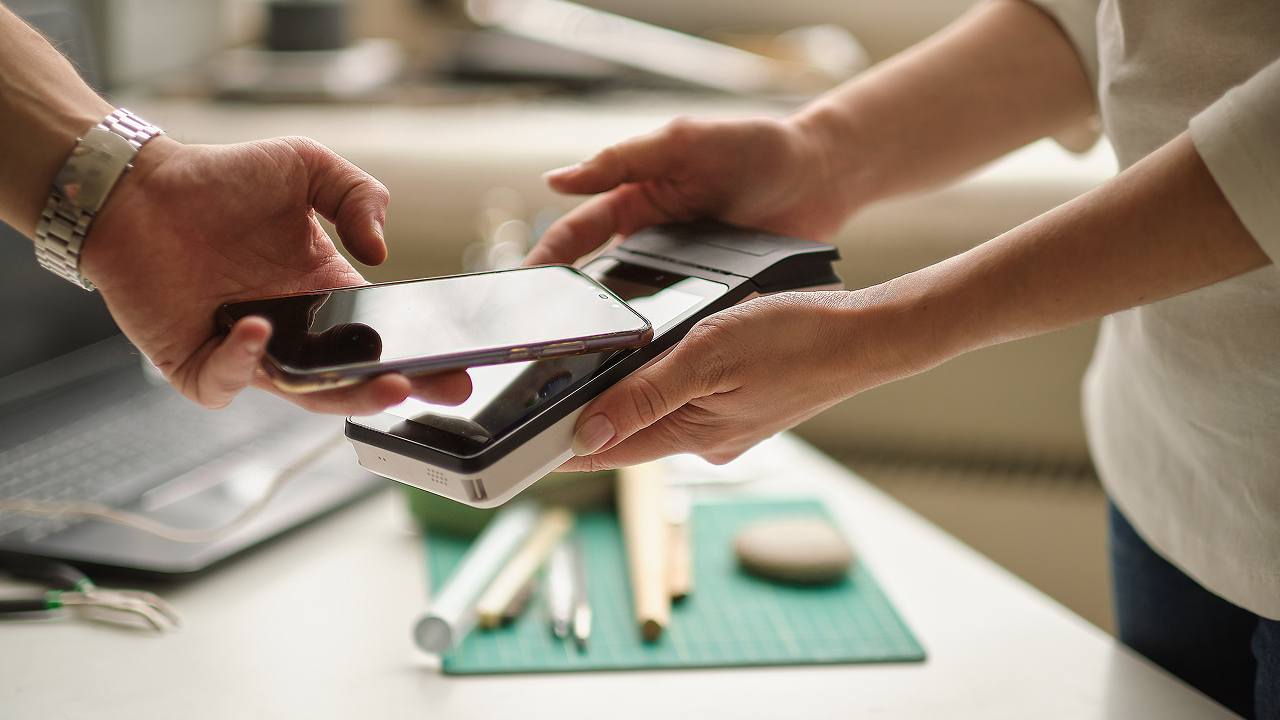
近場通訊 (NFC) 的演進促成了現金使用率的下降。隨著智能手機擁有率及電子錢包普及率不斷上升,越來越多人希望使用隨身已有的工具進行支付,從而無需攜帶現金或尋找自動櫃員機。小型商戶亦可能更傾向於透過自己的裝置收款,而非處理零錢或投資於昂貴且笨重的銷售點系統。
Tap on Phone Tap on Phone 技術令各類商戶毋須倚賴第三方,也能提供非接觸式支付——不論商戶規模大小、業務類型或所在地。現在,商戶可透過現有的往來銀行取得流動銷售點(mPOS)方案,並採用代幣化等先進的資料保護技術。這代表消費者的資料會受到保護,同時對商戶不可見,將資料保護責任由商戶轉移至其信賴的銀行。
不過,其好處不僅限於收款。mPOS 解決方案還讓傳統上只收現金的行業(例如技工或流動銷售人員)也能夠使用數碼便利功能,包括電子發票、電郵收據、庫存管理及報表。對於其他企業,例如新興的微型企業或中小企業 (SME),這種解決方案可成為一系列迎合消費者喜好之選項的一部分,例如快速結算 BOPIS(網上購買,店內取貨)。
以 BOPIS 為例,與大多數數碼支付方式一樣,自 COVID-19 疫情以來,其受歡迎程度大幅上升,有 30% 的消費者首次嘗試了這種購物方式。此後,有 64% 的消費者表示會更常選擇 BOPIS,59% 的消費者對 BOPIS 這類購物選項感興趣。
根據一項調查,未有提供 BOPIS 服務的商戶,其線上及線下銷售額均出現下跌。而採用 BOPIS 的商店,其競爭對手的線上銷售額下跌 4.7%,線下銷售額下跌 1.8%。此外,由於 85% 的美國消費者在取貨時會額外購買其他商品,提供 BOPIS 服務亦可能意味著平均交易價值上升。
分期付款購物並非新事物,但近期的經濟不明朗因素導致先買後付 (BNPL) 這種支付方式再度興起。消費者喜歡以 0% 的利息將較大額的付款分攤開來,2021 年,英國所有電子商務交易中有 6% 是透過 BNPL 完成的,預計 2022 年將增長 50.5%。受惠於數碼轉型,與傳統分期付款不同,消費者無需親身前往實體店,而且 BNPL 選項可在結帳前、結帳時甚至結帳後提供,將一般交易追溯性地轉換為分期付款。
提高消費者滿意度、減少購物車棄置,以及提升客戶忠誠度,都是提供分期付款的商戶可享有的好處。合適的合作夥伴同樣可協助商戶,例如定期收款,並提供簡便的整合,從而減少阻力並降低風險。隨著監管日益加強及數碼欺詐增加,銀行、支付服務供應商及商戶將需要確保其分期付款計劃保持最新狀態並安全可靠,以滿足消費者需求,同時避免不必要的複雜程序。
消費者追求便利,但並不願意為此犧牲太多安全性。隨著 EMV 3DS 2.0 的推出,可提供更豐富的數據及更智能的解決方案,企業將能更好地實現快速且安全的交易,即使在移動中也能做到,並解鎖免密碼結帳等創新功能。然而,隨著技術演進,消費者的期望也同步提升。合適的支付合作夥伴能協助商戶及銀行提前部署未來的解決方案,幫助他們從競爭對手中脫穎而出,最大化轉換率並降低成本。