სტატია

ღია ბანკინგი 2025 აზრები & ტენდ

გამოქვეყნდა: 2025 წლის 21 იანვარი

ქალის ონლაინ ბანკინგი მობილურზე

ახალ წელს მივდივართ, ჩვენ ხაზს ვუსვამთ რამდენიმე თემას, რომლებიც მასტერკარდის ღია ბანკინგისთვის ყველაზე მნიშვნელოვანია და როგორ ვხედავთ ღია ბანკინგის ლანდშაფტის განვითარებას მომდევნო 12-24 თვის განმავლობაში.

ერთი შეხედვით

  • ღია ბანკინგის მიღება მთელ მსოფლიოში აგრძელებს მიღებას - ეს არის მომხმარებელთა, სავაჭრო და ფილდერების მადის გაზრდის, რეგულაციების, მსესხებლის მოთხოვნის ციფრული იპოთეკური გამოცდილებაზე და ანგარიშიდან ანგარიშზე (A2A) გადახდების გამოყენების ზრდის შედეგი. იმპულსის დაჩქარებასთან ერთად, ღია ბანკინგში მომხმარებელთა ინფორმაციის დაცვასა და თაღლითობისგან დაცვაზე  
  • A2A და გადახდის ალტერნატიული მეთოდების გამოყენება მთელ მსოფლიოში იზრდება - ღია ბანკინგი საშუალებას იძლევა უფრო შეუწყვეტ A2A გამოცდილებას, განსაკუთრებით ისეთ ვერტიკალებში, როგორიცაა გადასახადების გადახდა, გადახდა და განმეორებითი ამასთან, არსებობს გარკვეული ბარიერები, რომლებიც ხელს უშლის A2A-ს მასშტაბს.  
  • მომავალში ვხედავთ ღია ბანკინგში 4 ძირითად თემას. ჩვენ ვარაუდობთ, რომ ღია ბანკინგი მომხმარებლებსა და ბიზნესებს საშუალებას მისარგებლონ შემდეგი თაობის პერსონალიზებული ფინანსური სერვისები მცირე ბიზნესის ფინანსური გამოცდილების გაუმჯობესებით, როგორიცაა Generative AI, რომელიც ხელს უწყობს ინოვაციურ გამოყენების შემთხვევებს (მაგ.: კატეგორიზაცია, უსაფრთხოება/კონფიდენციალურობა). დამატებული სერვისები და პერსონალიზაცია ღია ფინანსებზე გადასვლა.

Mastercard-ის სტრატეგია ორიენტირებულია იმ ტენდენციებზე, რომლებსაც ვხედავთ, სადაც მიმდინარეობს ღია ბანკინგის ბაზარი და ჩვენი მომხმარებლებისთვის ღირებული და სანდო პარტნიორი, რაც მათ საშუალებას აძლევს უზრუნველყონ საბოლოო მომხმარებლებს 

რას ვხედავთ ბაზარზე

  • ღია ბანკინგი მთელ მსოფლიოში იზრდება, რაც განსხვავებული უკანა ქარით გამოწვეულია. მომხმარებლებს სურთ ფულის გადატანის, ფინანსების მართვის უფრო ავტომატიზირებული და ციფრული გზები (მაგ., მათი ფინანსური მონაცემების ნახვით და მოქმედი ინფორმაციის გახსნით) და მათი მონაცემების მეტი გამჭვირვალობისა და კონტრო ისინი იყენებენ ღია ბანკინგს თავიანთი საინვესტიციო ანგარიშების შესასვლელად, საფულეების დასაფინანსებლად და იპოთეკური და რეგულაციები, ღია ბანკინგის მოთამაშეები, რომლებიც ინოვაციურ გადაწყვეტილებებს აწვდიან და უწყვეტი, გაძლიერებული ფინანსური გამოცდილების ევროპაში ღია ბანკინგის გამოყენება სავარაუდოდ გაორმაგდება 2027 წლისთვის, ხოლო დიდ ბრიტანეთში მომხმარ ებელთა 70% თავის ფინანსურ ანგარიშებს უშუალოდ აკავშირებს ფინანსური აშშ-ში მომხმარებელთა 80% ასევე უკვე აკავშირებს თავიანთ ფინანსურ ანგარიშებს. ღია ბანკინგი ავსტრალიაში ჯერ კიდევ შედარებით ახალშობილია, მაგრამ B2B მომხმარებლების 89% ამბობს, რომ დღ ეს ღია ბანკინგ ბრაზილია ღია ფინანსების მიმართულებით მიმდინარეობს - 2023 წლის ივნისში ბრაზილიაში იყო 4.8B API ზარი, რაც ო თხჯერ მეტი ზარების რაოდენობა დიდ ბრიტანეთში. ჩვენ ვიცით, რომ ღია ბანკინგის მომწიფებასთან ერთად, უფრო და უფრო მეტი ბაზარი მიიღებს და დააჩქარებს მის გამოყენებას. Mastercard— ში ბაზრის გაფართოების შესაძლებლობები ფასდება იქ, სადაც ყველაზე დიდი მოთხოვნაა, ჩვენ კი ინოვაციებს და შევამოწმებთ კონცეფციებს მომწიფებელ ბაზრებზე. 
  • რეგულაციები ცვლის ღია ბანკინგის ლანდშაფტ ღია საბანკო რეგულაციები ძირითად გლობალურ ბაზრებზე სხვადასხვა მიუხედავად იმისა, რომ ევროპამ და დიდ ბრიტანეთმა პირველებმა შემოიღეს ღია საბანკო რეგულაცია გადახდის სერვისების დირექტივით (PSD2) და მოგვიანებით, გადახდის სერვისების რეგულირებით (PSR), მსოფლიოს სხვა ქვეყნები ქმნიან საკუთარ მარეგულირებელ მაგალითად, კანადის ფინანსთა დეპარტამენტი (DoF) და კანადის ფინანსური მომხმარებელთა სააგენტო (FCAC) ასევე მუშაობენ ქვეყანაში ღია საბანკო რეგულირების ელემენტებზე. აფრიკის რამდენიმე ქვეყანა იღებს ღია ბანკინგის ჩარჩოებს და საუდის არაბეთი და ბაჰრეინი იწყებენ ინოვაციურ ზომებს ღია საბანკო გადაწყვეტილებ მექსიკა და ბრაზილია ლათინურ ამერიკაში წამოიწყეს ღია საბანკო რეგულაციების შექმნაში, განსაკუთრებული ყურადღება გაამახვილა ღია ფინანსებზე და ფინტექის სტარტაპებსა და მოქმედი ჩვენ გავაგრძელებთ მუშაობას მთელ ეკოსისტემაში, რათა მხარდაჭეროთ ჩვენს მომხმარებლებს, მომხმარებლებს და მცირე ბიზნესს 
  • ციფრული იპოთეკური გამოცდილებისადმი მსესხებლების აშშ-ში სახლის მყიდველები მიუთითებენ, რომ ისინი უფრო დაინტერესებულნი არიან ციფრული არხების გამოყენებით იპოთეკისთვის. გამოკითხველებმა ცი ფრული იპოთეკური პროცესის მთავარ სარგებელად მიუთითეს პროცესის დაჩქარება (75%) და პროცესის გაადვილ ება (71%). ღია ბანკინგი ამ გამოცდილების გაძლიერების მთავარია - ის საშუალებას აძლევს კრედიტორებს უსაფრთხოდ შეაგროვონ ფინანსური მონაცემები ციფრულად, განახორციელონ განმცხადებლის ფინანსური ჯანმრთელობის მომხმარებელთა მოთხოვნების დასაკმაყოფილებლად და კრედიტის პროცესის გამარტივების მიზნით, Mastercard თანამშრომლობდა აშშ-ს მთავრობის მიერ დაფინანსებულ საწარმოებთან (GSE), როგორიცაა Fannie Mae და Freddie Mac, აქტივების, შემოსავლისა და დასაქმების გარკვეულ ეს ახალი იპოთეკური გადაწყვეტილებები იწვევს უფრო მეტ მოთხოვნას ღია ბანკინგზე და ალტერნატიულ მონა  
  • A2A გადახდის ნაკადები გადახდის უფრო გავრცელებული გზა ხდება. მიუხედავად იმისა, რომ დღეს მომხმარებლებისა და ბიზნესისთვის ხელმისაწვდომია გადახდის მრავალი ვარიანტი (საკრედიტო ბარათები, სადებეტო ბარათები, BNPL, ნაღდი ფული და ა. შ.), A2A გადახდები არის მეორე ყველაზე სასურველი გადახდის არჩევ ანი აშშ-ში და სულ უფრო მიიღება მს გლობალურ დონეზე, ელექტრონული კომერცი ისთვის A2A გადახდები სავარაუდოდ გაიზ რდება 14% CAGR— ით (რთული წლიური ზრდის ტემპი) 2027 წლამდე. A2A-ს მთავრობის ხელმძღვანელობით სქემები ამრავლებს მის გამოყენებას ქვეყნებში, მათ შორის ინდოეთში (ერთიანი გადახდების ინტერფეისი), ბრაზილიაში (PIX) და ტაილანდში (PromptPay). ღია ბანკირებით მომუშავე A2A გადახდებს შეუძლიათ A2A გამოცდილება გადახდის უწყვეტ და უსაფრთხო გზად აქცევით - კერძოდ, ვხედავთ ღია ბანკინგის გადახდებს ვერტიკალურად, როგორიცაა გადასახადი, გადახდა, განმეორებითი გადახდა - მაგალითად, ACH (ტრადიციული A2A მეთოდი) უკვე პოპულარულია აშშ-ში. ბაზრის ამ მოთხოვნის აღიარებით, ჩვენ ვთანამშრომლობთ ისეთ მოთამაშეებთან, როგორიცაა JPMC და Worldpay აშშ-ში, რათა მათი მომხმარებლებისთვის A2A მასშტაბით ჩვენ ასევე ვაგრძელებთ ინოვაციური გადაწყვეტილებების შესწავლას, რომლებიც საშუალებას მისცემს A2A-ს მასშტაბირებას გლობალურად - მაგალითად, Mastercard-ის მიდგომა ღია ბანკინგის მიმართ ეხმარება ეკოსისტემის დაცვას, რათა OB-ით 
  • თაღლითობა და იდენტობის რისკი მთავარია. მიუხედავად იმისა, რომ ღია ბანკინგი ახალ შესაძლებლობებს უზრუნველყოფს, როგორც პერსონალური მონაცემების ინტერნეტით გაცვლის რადგან უფრო მეტი ადამიანი იყენებს ციფრულ არხებს ფინანსური გამოცდილებისთვის, თაღლითებმა შესაძლებლობა არსებობს იპოვონ ახალი გზები ბიზნესსა და მომხმარებლებზე დადგენილია, რომ კიბერდან აშაულების მსოფლიო ხარ ჯები 2025 წელს 12 ათილონ დოლარს მიაღწევს და გამოკითხვილი მო მხმარებლების 94% ამბობს, რომ მნიშვნელოვანია, რომ ფინანსური ინსტიტუტები დაცვათ იმისათვის, რომ მომხმარებლები თავს უსაფრთხოდ იგრძნონ ღია ბანკინგის გამოყენებით, თაღლითობის შემცირება მნიშვნელოვან როლს ასრულებს - მაგალითად, ანგარიშის გახსნისას პირადობის გადამოწმებისა და მოწყობილობის ინტელექტის გამოყენება, მრავალფაქტორიანი ავთენტიფიკაცია და გადახდების Mastercard-ში ჩვენ მზად ვრჩებით შენარჩუნოთ საუკეთესო უსაფრთხოება და მონაცემთა კონფიდენციალურობა ჩვენი ღია სწორედ ამიტომ ვიყენებთ გლობალური პირადობის შეხედულებისა და მოწყობილობის გადამოწმების მდიდარ ქსელს და ინტეგრირებთ მათ ჩვენს ღია ბანკინგ ჩვენ გვჯერა, რომ ღია ბანკინგი და თაღლითობის შემსუბუქება გაგრძელდება ეკოსისტემის მომწიფებასთან ერთად.

ყურადღება A2A ტენდენციებზე

რა არის A2A გადახდები?

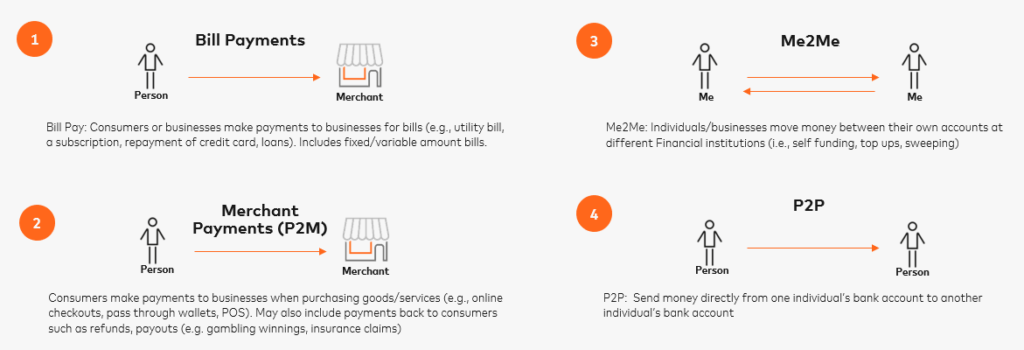
ანგარიშზე ანგარიშზე (A2A) გადახდები არის ელექტრონული ფულის გადარიცხვა ერთი საბანკო ანგარიშიდან მეორეზე.​ A2A-ს გადახდების ინიცირება შესაძლებელია ორი გზით, ან გადახდის შეგროვების მიერ ინიციირებული პუს-გადახდის სახით, ან გადახდის შეგროვების მხარის მიერ ინიციირებული პულ-გადახდის სახით. ბევრი მომხმარებელი უკვე იყენებს A2A გადახდებს უბრალოდ ფულის გაგზავნით საკუთარ საბანკო ანგარიშებს შორის ან ფულის გადარიცხვით ვინმესთვის ისეთი პლატფორმების გამოყენებით, როგორიცაა PayPal ან Cash App. A2A-ს გამოყენების 4 ძირითადი შემთხვევაა გადასახადების გადახდა, Me2Me, პირი ვაჭარისთვის (P2M) და პირისგან პირზე (P2P):

სურათი, რომელიც გამოიცავს გადასახადების გადახდებს, P2M, Me2Me და P2P

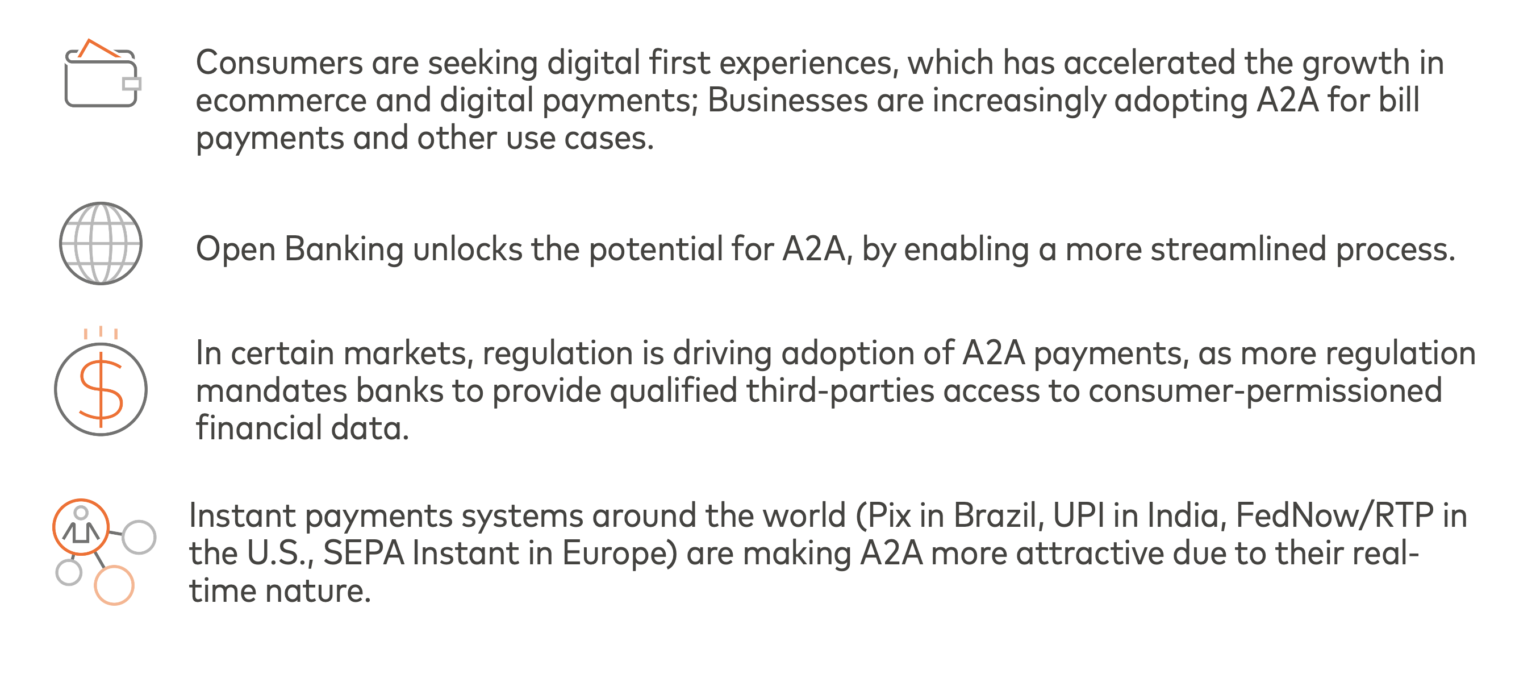
A2A-ში ზრდა განპირობებულია მთელი რიგი ფაქტორებით:

სურათი, რომელიც ახსნის A2A ზრდის ფაქტორ

ამასთან, A2A გადახდები ჯერ კიდევ განიცდის გარკვეულ გამოწვევებს ფართოდ მიღ

  • არაოპტიმალური A2A გადახდის პროცესი: A2A გადახდის მეთოდები მოითხოვს მომხმარებლებს ან შეიტანონ საბანკო ანგარიშის ნომრები ან შესვლა თავიანთი ბანკის პორტალში თითოეული შესყიდვისთვის, რაც შეიძლება იყოს შრომატევადი და იმ ქვეყნებში, სადაც A2A-მ უფრო მეტი მოზიდვა მოიპოვა (მაგ., ინდოეთი, ბრაზილია), ეს ძირითადად QR კოდის საშუალებით მოხდა, რაც არაოპტიმალური გამოცდილებაა.  
  • მომხმარებელთა შესყიდვის არაადეკვატური დაცვა ბარათთან შედარებით: A2A გადახდის ბევრ მეთოდს არ აქვს იგივე დაცვა, რაც ბარათის გადახდებს აქვთ და რაც როგორც მომხმარებლ 
  • ნდობის ნაკლებობა: ზოგიერთი მომხმარებლის ნდობის ნაკლებობაა A2A გადახდების მიმართ, რადგან მათ აქვთ ნაცნობი ისეთი მეთოდები, როგორიცაა საკრედიტო და სადებეტო გადახდები და მიჩვეულები არიან მათ საიმედოობასა და ყველგან გავრცელებას.  
  • ვაჭრების მიერ მასშტაბური გამოყენების ნაკლებობა: ვაჭრებს გარკვეული რისკების წინაშე დგას ტრადიციული A2A გადახდების გამო, მათ შორის შემცირება არასაკმარისი თანხების

როგორ აძლიერებს ღია ბანკინგი A2A-ს?

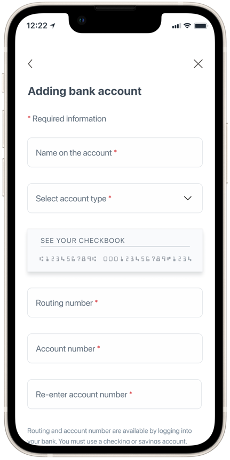
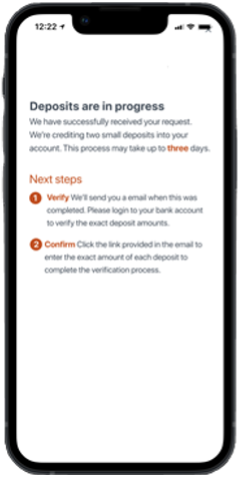
ღია ბანკინგის გარეშე: ტრადიციული A2A უზარალო გამოცდილებაა, რადგან მომხმარებლებმა უნდა დაიწყონ საბანკო გადარიცხვები პირდაპირ საბანკო ანგარიშით ან ხელით შეიყვანონ თავიანთი საბანკო ანგარიში და მარშრუტიზაციის ნომერი არა ზოგიერთ ბაზარზე ასევე შეზღუდულია გამჭვირვალობა გადახდის ანგარიშსწორების დროსა და გადახდის რისკში, ვაჭრების/ფილერებისთვის, რომლებიც თავიანთ მომხმარებლებს A2A სთავაზობენ. მაგალითად, ვაჭრებმა ხელით უნდა გადაამოწმონ მომხმარებლის საბანკო ანგარიშები მიკრო დეპოზიტებით და შეიძლება იყოს მრავალდღიანი შეფერხება წარმატებული A2A გადახდისთვის. და ბოლოს, ტრადიციულ A2A-ს არ გააჩნია მონაცემთა მდიდარი შეხედულებები პირადობის დასადასტურებლად და თაღლითობის/არასაკმარისი სახსრების დაბრუნების თავიდან ასაცილებლად.

სურათი A2A პროცესის მაგალითით

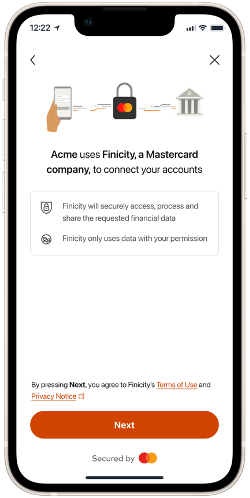
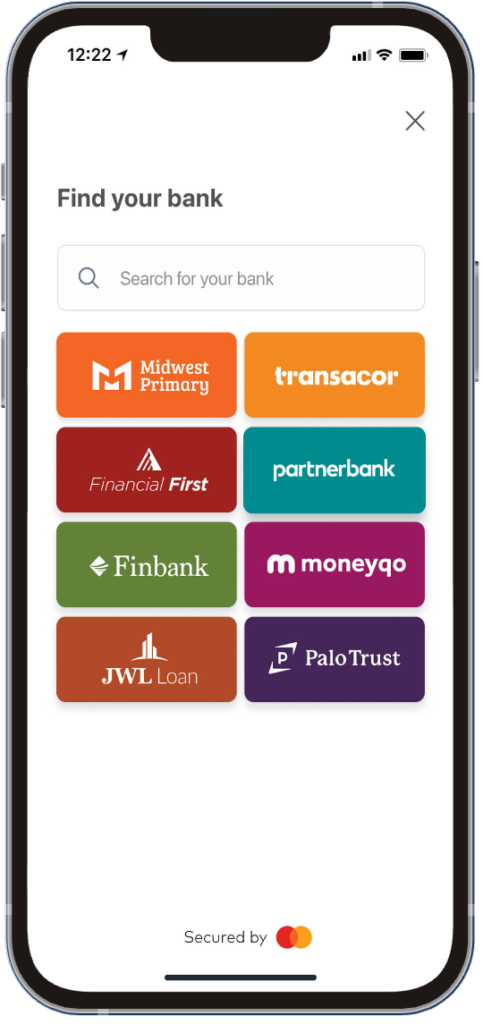
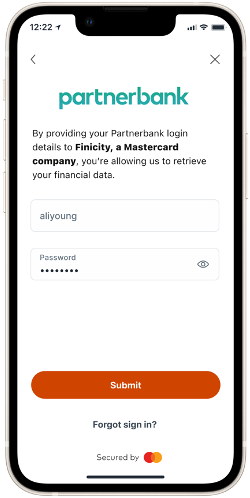
ღია ბანკინგის საშუალებით: ღია ბანკინგი A2A-ს გადახდებს უწყვეტს მო ანგარიშის დეტალების მოძიებისა და ხელით შეყვანის შეცდომებისკენ მიდრეკილი პროცესის ნაცვლად - მომხმარებლებს ახლა შეუძლიათ გამოიყენონ უახლესი ტექნოლოგია, ღია ბანკინგის საშუალებით, A2A გადახდების განხორციელება შესაძლებელია სწრაფად, ძალიან მდიდარი შეხედულებით - როგორიცაა ანგარიშის მფლობელის გადამოწმება, ბალანსის შემოწმება, რისკის მაჩვენებლები ნებისმიერ ბაზარზე ღია ბანკინგი A2A გადახდებს უფრო ადვილს, სწრაფს და მოსახერხებელს გარდა ამისა, ღია ბანკინგი დაგეხმარებათ თაღლითობასთან ბრ მაგალითად, როდესაც მომხმარებელი საბანკო ანგარიშიდან ანგარიშზე დაფუძნებული გადახდის ინიციაციას აძლევს, Mastercard Open Banking -ის საშუალებით ანგარიშის დადასტურების და პირადობის დეტალების დადასტურების საშუალებით, მომხმარებელთა უფლებამოსილი მონაცემების უსაფრთხო გაცვლას უსაფრთხო გადახდის გასაადვილებლად. 

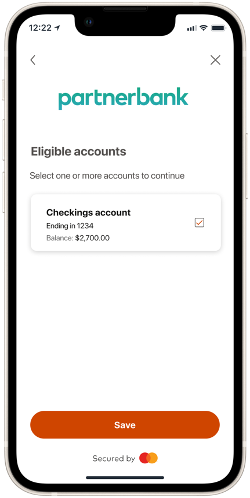
აშშ-ს A2A გადახდების ილუსტრაციული ნაკადი (მუშაობს ღია ბანკინგით) [2]

აშშ A2A გადახდების ილუსტრაციული ნაკადი

რა დასჭირდება, რომ A2A გადახდები უფრო მაინსტრიმალური გახდეს?

ჩვენ გვჯერა, რომ A2A გადახდების დადებითი ტრაექტორია არსებობს. იმისათვის, რომ A2A-ს მიღება მასშტაბირდეს ისეთ გამოყენების შემთხვევებში, როგორიცაა ელექტრონული კომერცია, მნიშვნელოვანია, რომ მომხმარებლები თავს ისეთივე უსაფრთხოდ იგრძნონ A მომხმარებლები ასევე ურჩევნიათ უფრო მოსახერხებელი და გამარტივებული მომხმარებლის გამოცდილება, რომელიც აშორებს ხანხინს A2A ვაჭრები და ციფრული მოთამაშეები ცდილობენ მომხმარებლებს მიაწოდონ გადახდის მრავალი ვარიანტი, ამიტომ A2A გადახდების მათ არსებულ პლატფორმებში ინტეგრირების დახმარება გააუმჯობესებს ვაჭრის დაბოლოს, ჩვენ გვჯერა, რომ A2A გადახდების მასშტაბირება დამოკიდებული იქნება დამატებითი ღირებულების სერვისებზე, რომლებიც იყენებენ მომხმარებელთა მონაცემებს (თანხმობით) უსაფრთხო და უწყვეტი გადახდების ეკო ჩვენ გვჯერა, რომ ღია ბანკინგს შეუძლია A2A-ს მრავალი ამ გაუმჯობესების გაძლიერება მასშტაბის

წინასწარ უყურ

A2A-ს გარდა, არსებობს მთელი რიგი საბაზრო ძალები და თემები, რომლებიც, ვფიქრობთ, გამორჩეული იქნება ღია საბანკო ლანდშაფტში მომდევნო 12-24 თვის განმავლობაში. რამდენიმე ხაზგასმით მოცემულია ქვემოთ -   

  • მცირე ბიზნესისთვის ღია ბანკის გამოყენების შემთხვევებში გამოუყენებელი პოტენციალია. ჩვენ გვჯერა, რომ უფრო მეტი მცირე ბიზნესი გამოიყენებს ღია ბანკინგს საბანკო ინფორმაციის მარტივად და უსაფრთხოდ გასაზიარებლად, გზას გახსნის უფრო ადვილი კრედიტის პროცესს და მორგებულ ფინანსურ რეკომ  გამოკითხვილი ბიზნესების 92% თვლის, რომ გარკვეულწილად ძალიან მნიშვნელოვანია რისკის გადაწყვეტილების მიღებისა და საკრედიტო შეფასების უახლესი ტექნოლოგიის Mastercard უკვე გთავაზობთ ყოვლისმომცველ გადაწყვეტილებებს მცირე ბიზნესისთვის - მათ შორის რეალურ დროში ბიზნეს ანგარიშის მონაცემებს, მდიდარი ფულადი ნაკადების და ბალანსის ანალიტიკას, საკრედიტო გადაწყვეტილების ჭკვიანად და ა. შ.  
  • ღია ბანკინგში ხელოვნური ინტელექტის გამოყენების შემთხვევები განაგრძობს განვითარებას, რაც უფრო პერსონალიზირებულ ფინანს მაგალითად, გენერაციულ ხელოვნურ ინტელექტს შეუძლია გაძლიეროს ფინანსური ასისტენტები, რომლებსაც შეუძლიათ გააკეთონ საინვესტიციო რეკომენდაციები, დაეხმარონ მონაცემთა კატეგორიზაციაში ფინანსების ყოვლისმომცველი სურათის მისაღებად, უფრო ინკლ ჩვენ გვჯერა, რომ AI არის ძლიერი ინსტრუმენტი ღია ბანკინგისთვის და სწორედ ამიტომ ჩვენ ვიყენებთ მას ტრანზაქციების მონაცემებიდან კატეგორიზაციისა და შეხედულებების მოსაპოვებლად, რომლებიც შედის ქვემოდომი ინტელექტის მოდელებში, რომლებიც აძლიერებენ ჩვენ ასევე ვთანამშრომლობდით ისეთ მოთამაშეებთან, როგორიცაა bunq, ევროპაში სიდიდით მეორე ნეობანკი, მომხმარებლებისთვის ხარჯების შეხ ედულებების გასაძლიერებლად - AI ამასთან, ჩვენ ვაღიარებთ, რომ მონაცემთა გამჭვირვალობა, უსაფრთხოება და მიკერძოებისგან დაცვა კიდევ უფრო მნიშვნელოვანი გახდება, რადგან ღია ბანკინგი და ხელოვნური ინტელექტუალური ინტელექტური 
  • რეალურ დროში გადახდები (RTP) დაჩქარდება, რასაც ხელმძღვანელობს FedNow-ის გაშვება აშშ-ში და SEPA მყისიერი გადახდების მანდატი ევროპაში. RTP-მ უკვე დაინახა ძლიერი წარმატება მსოფლიოს სხვა ქვეყნებში, როგორიცაა PIX ბრაზილიაში, UPI ინდოეთში და ა. შ. მომხმარებლებისთვის, RTP გთავაზობთ გადასახადების სწრაფი გადახდის და დაახლოებით მყისიერი გადახდის ვარიანტს, განსაკუთრებით მნიშვნელოვანია გიგ-ეკონომიკის ბიზნესს უზრუნველყოფს უფრო სწრაფი ანგარიშსწორება, გაუმჯობესებული ხელფასები და დავის შემცირება უფრო ეფექტური შერიგებისა აშშ-ში RTP რელსების ბანკების მიღება და გამოყენება ჯერ კიდევ ჩნდება, ისეთი საკითხების გამო, როგორიცაა დაფარვა/ურთიერთქმედება, შეუქცევადი სახსრები და თაღლითობის რისკი. ​ამასთან, მთავრობა ითხოვს RTP-ს ევროპაში და აშშ-ში, შეიძლება კატალიზოს მიღება. ღია ბანკინგის პროვაიდერებს აქვთ შესაძლებლობა შეიმუშავონ გამოყენების შემთხვევები, რომლებიც შეესაბამება RTP-ს და შეამსუბუქონ მასთან დაკავშირებული მაგალითად, ღია ბანკინგს შეუძლია მიაწოდოს რისკის შეხედულებები და რეკომენდაციები გადახდის დროისა და აშშ-ში Mastercard Open Banking უზრუნველყოფს ვაჭრებს, ფინტექნიკებსა და ბანკებს სარკინიგზო აგნოსტიკური რისკის სიგნალებს, საშუალებას იძლევა გადახდის გადაწყვეტილების მიღების საშუალებას გადახდის მეთოდებზე და მხარს უჭ  
  • ღია ბანკინგი ღია ფინანსისკენ გადადის, რადგან უფრო ფართო მონაცემთა ნაკრები გამოიყენება მომხმარებლებისთვის უფრო პერსონალიზებული და მოქმედი შეხედულებებისა და დამატებითი ღირებულ ღია ფინანსი სცილდება ღია ბანკინგს და მოიცავს მეტ ფინანსურ მონაცემებს (მაგალითად, სახელფასო, დაზღვევის, ინვესტიციის/ ევროკომისია მუშაობს ღია ფინანსური ჩარჩოს შესაქმნელად, რომელიც განსაზღვრავს მკაფიო უფლებებსა და ვალდებულებებს ფინანსურ სექტორში მომხმარებელთა მონაცემთა გა ავსტრალიაში CDR ფართოვდება ღია ფინანსზე არასაბანკო კრედიტორებთან და BNPL პროდუქტის პროვაიდერებთან ერთად, რომლებიც 2025 წლის დასაწყისში იქნება შეყვანილი (პირველი შესაბამისობის ვალდებულებებით დაიწყება 2026 წლის შუა რიცხვებში). ჩვენ გვჯერა, რომ რეგულირება და მომხმარებელთა მოთხოვნა გახდება ღია ფინანსის გაფართოების საფუძველი და სხვა. Mastercard უკვე მხარს უჭერს ღია ფინანსს აშშ-ში - გვაქვს კავშირი სახელფასო და ინვესტიციების მონაცემებთან, იპოთეკური და ავტოსესხის მონაცემებთან და ვაგრძელებთ მონაცემთა ბაზების გაფართოებას.

მასტერკარდის როლი ღია საბანკო მოგზაურობაში

ჩვენი ხედვა ღია ბანკინგში განპირობებულია მრავალი ტენდენციით, რომელსაც ბაზარზე ვხედავთ და ჩვენი მომხმარებლებისთვის გაძლიერებულ ფინანსურ გამოცდილებას ჩვენ გულმოდგინებით ვრჩებით ჩვენი ოთხი ძირითადი გამოყენების შემთხვევის განვითარებაში: გადახდები, ანგარიშის გახსნა, კრედიტი და მცირე ბიზნესი, ხოლო ვიყენებთ MasterCard-ის ფართო ეკოსისტემას ჩვენს ჩვენ ვაძლევთ ღია ბანკინგის მომავალს, რომელიც საშუალებას აძლევს მომხმარებლებს და მცირე ბიზნესს გააზიარონ თავიანთი მონაცემები საკუთარი სასარგებლოდ და საშუალებას აძლევს ეკოსისტემის ყველა მხარეს აყვავდეს. ჩვენი ღია ბანკის გადაწყვეტილებების ნაკრების შესახებ მეტი ინფორმაციისთვის დააწკაპუნეთ ასევე შეგიძლიათ ნახოთ, თუ როგორ ქმნის Mastercard Open Banking ფასდაუდებელ შესაძლებლობებს ყველასთვის აქ.

[1] ევროკავშირის მეორე საგადახდო სერვისების დირექტივის (PSD2) მიხედვით ძლიერი მომხმარებლის ავთენტიფიკაცია (SCA) აძლევს არაუფლებამოსილი წვდომის თავიდან ასაცილებლად; აშშ-ში არ არის დამტკიცებული, მაგრამ FI-ს შეუძლია განახორციელოს MFA საკუთარი შეხედულებების მიხედვით; ავსტრალიის CDR მართავს საერთაშორისო.

[2] Mastercard პარტნიორობს კომპანიებთან, რათა შეუძლოს A2A გადახდები აშშ-ში; გადახდების ნაკადი შეიძლება დაემატოს პარტნიორის დამატებითი ნაბიჯებით.

[3] Mastercard US Open Banking გადაწყვეტილებები ბიზნესისთვის (ილუსტრაციული, არა ყოვლისმომცველი).

Contact Sales

Consult our team to learn how Mastercard can enhance your business through our products and services.

Mastercard