15 de julio de 2026
Las finanzas abiertas son una forma en la que los consumidores y las empresas pueden conectar de forma instantánea y segura sus propios datos financieros con los servicios que prefieren para obtener, a cambio, experiencias financieras personalizadas, cómodas y automatizadas.
Si alguna vez has solicitado una hipoteca, abierto una nueva cuenta bancaria o gestionado las finanzas de una empresa, ya sabes cómo funciona: buscar documentos, descargar extractos y subir archivos manualmente. Es lento, frustrante y propenso a errores.
Open finance cambia eso.
Aunque muchos ya ofrecen servicios habilitados para Open Finance —ya sea a través de aplicaciones de presupuesto, opciones de pago instantáneo o plataformas de préstamos digitales—, existen muchas más oportunidades y casos de uso de Open Finance que aún no se han aprovechado.
Entonces, ¿qué es exactamente Open Finance y cómo puedes beneficiarte?
Empecemos.
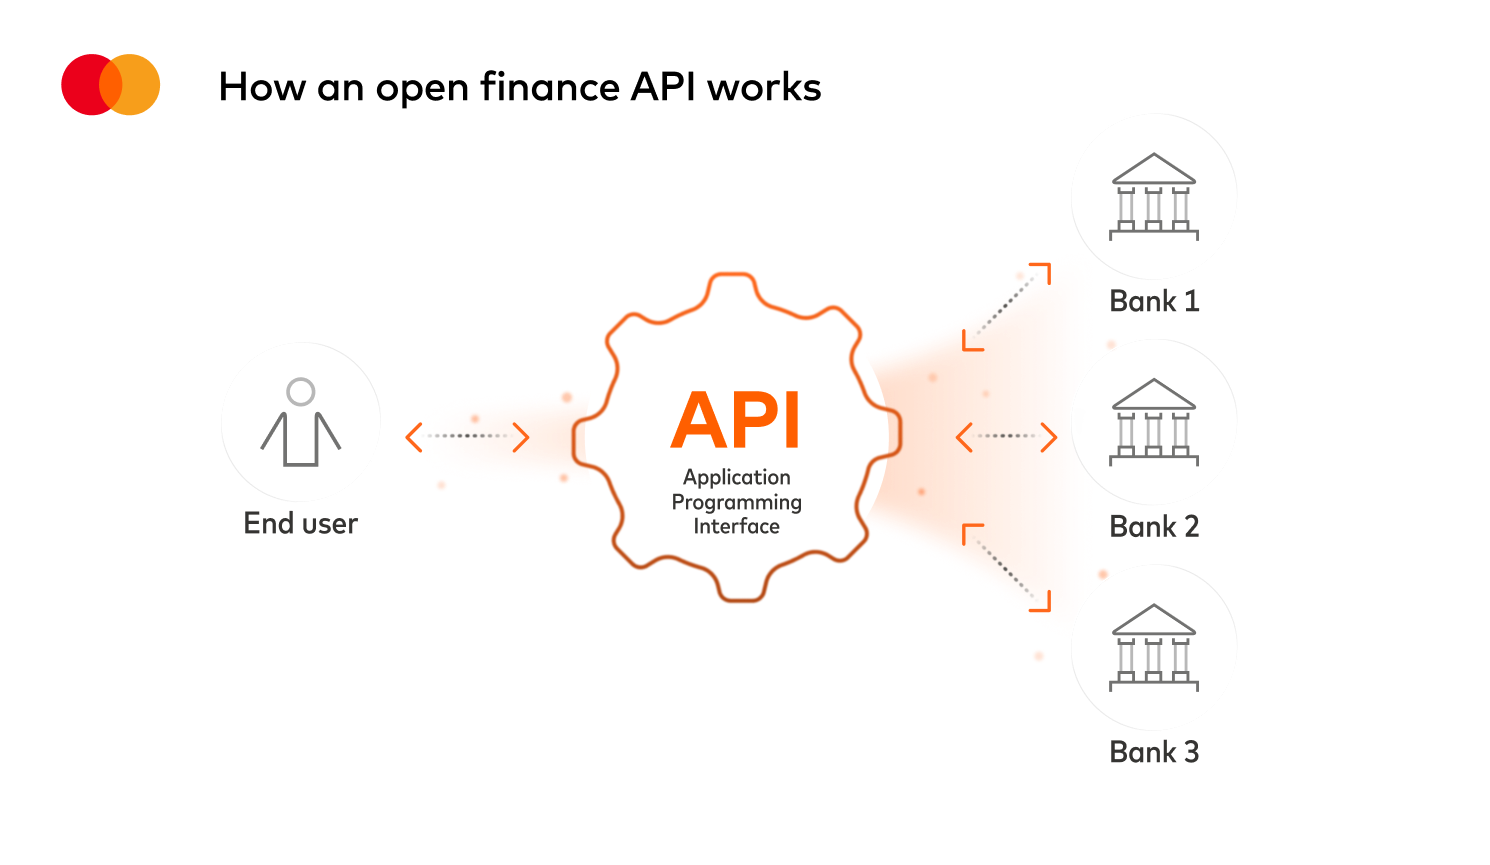
Una API (interfaz de programación de aplicaciones) de open finance es la tecnología que hace posible este intercambio de datos. Las API actúan como puentes digitales seguros entre las instituciones financieras y los proveedores externos, permitiendo el intercambio de información en tiempo real.
Open finance es la base práctica para crear servicios financieros más inteligentes y conectados.
Tradicionalmente, solo los consumidores y sus entidades financieras podían acceder a su información financiera. Con la tecnología de Open Finance, los consumidores y las empresas mantienen el control de sus propios datos, de quién puede verlos y utilizarlos, al tiempo que se benefician de una mayor capacidad de elección en la forma en que pagan, gestionan el dinero, acceden al crédito, invierten y mucho más. Les permite compartir sus datos financieros con empresas externas para recibir experiencias financieras personalizadas y basadas en datos gracias a las API de Open Finance.
Con las API, las fintech, los bancos y los proveedores de servicios de pago pueden integrarse sin problemas, ofreciendo a los clientes soluciones personalizadas como:
En resumen, las API de open finance son los motores que impulsan la innovación, la colaboración y los ecosistemas financieros centrados en el cliente.
Open finance ya genera un impacto en un amplio espectro, desde las transacciones cotidianas hasta las decisiones de préstamo complejas. Algunos de los casos de uso más potentes incluyen:
El mercado global de open finance está ganando un fuerte impulso. Para 2030, se espera que el ecosistema global de open finance tenga 1000 millones de usuarios, según un informe de investigación de 2025 de Twimbit. Las tendencias futuras de open finance se extienden más allá de la banca hacia industrias adyacentes y experiencias cotidianas que incluyen la integración de pagos y seguros en plataformas no financieras como el comercio minorista, los viajes y la atención sanitaria. También se centra en insights basados en IA y en cómo podemos utilizarlos para crear análisis avanzados para personalizar aún más las recomendaciones financieras.
El open finance se basa en los cimientos del open banking. Mientras que el open banking se centra en compartir de forma segura los datos bancarios tradicionales, como los saldos de las cuentas y las transacciones, el open finance amplía este acceso a pensiones, seguros, inversiones y más.
El resultado es un ecosistema más amplio donde los consumidores y las empresas pueden beneficiarse de servicios financieros altamente personalizados, desde una planificación de jubilación más inteligente hasta productos de seguros a medida. De este modo, las finanzas abiertas son la evolución natural de la banca abierta.
Aunque la banca abierta (open banking) y las finanzas abiertas (open finance) forman parte de un movimiento global, se implementan de forma diferente en cada región.
En el Reino Unido y Europa, el progreso de la banca abierta y las finanzas abiertas ha estado impulsado en gran medida por las normativas. Las nuevas normativas y legislaciones, como la Directiva de Servicios de Pago 3 (PSD3) de la Unión Europea, el Reglamento de Servicios de Pago (PSR), el Reglamento de Acceso a Datos Financieros (FiDA) y la Ley de Uso y Acceso a Datos (DUAA) del Reino Unido, están destinadas a ampliar los derechos de los consumidores en el ámbito de las finanzas abiertas y los «datos inteligentes» (Smart Data), fortaleciendo así la portabilidad de los datos y fomentando la innovación en los sectores financieros y otros ámbitos.
Please accept functional cookies to watch this video.
En Australia, el open banking y las finanzas abiertas están habilitados por el Consumer Data Right (CDR), una iniciativa liderada por el gobierno que exige el intercambio seguro de datos en sectores designados de la economía. Comenzando con la banca en 2019, el marco se ha expandido desde entonces a la energía y los préstamos no bancarios, con el potencial de incluir en el futuro a las telecomunicaciones y otros sectores. El CDR garantiza que los consumidores tengan control sobre sus datos, al tiempo que fomenta la competencia y apoya la innovación.
En Estados Unidos, el enfoque ha sido principalmente impulsado por el mercado, con más consumidores conectando y utilizando sus datos financieros con aplicaciones y servicios de terceros que en la mayoría de los demás mercados combinados. Aunque la Oficina de Protección Financiera del Consumidor (CFPB, por sus siglas en inglés) lleva varios años trabajando en las regulaciones de la Sección 1033 de Dodd-Frank para definir los derechos de los datos de los consumidores, la banca abierta y las finanzas abiertas en EE. UU. no están determinadas por un único mandato regulatorio. En su lugar, las instituciones financieras, las fintechs y los proveedores de tecnología están liderando el camino mediante la creación de soluciones competitivas y asociaciones. Este entorno dinámico ha fomentado una rápida innovación, con la demanda de los consumidores y la colaboración del sector definiendo el panorama.
En Brasil, el Banco Central (Banco Central do Brasil) y el Consejo Monetario Nacional (CMN) introdujeron un marco integral de open finance en 2021, que permite a los consumidores autorizar el intercambio de sus datos financieros entre instituciones reguladas. La legislación está diseñada para fomentar la competencia, reducir la asimetría de información e impulsar la innovación, al tiempo que protege los derechos de los consumidores en virtud de la ley de protección de datos de Brasil. Requiere API estandarizadas, una gobernanza sólida y un intercambio de datos seguro e interoperable.
En todo el mundo, el panorama de open finance sigue tomando forma —cambiando a diferentes velocidades y de diferentes maneras en los mercados globales. Al respecto, Jess Turner, vicepresidenta ejecutiva y jefa global de Open Finance y API en Mastercard, comenta:
«El open finance y la banca abierta son prioridades globales para Mastercard. A través de nuestras plataformas de integración y API de open finance, ayudamos a ampliar el acceso, impulsar una mayor adopción por parte de los consumidores y garantizar que las personas y las empresas de todo el mundo puedan beneficiarse plenamente de las oportunidades que crea el open finance».
Open finance está transformando la forma en que las personas interactúan con los servicios financieros, ofreciendo beneficios tangibles que van mucho más allá de la comodidad. Estas son algunas de las formas en que open finance beneficia a los consumidores:
Open finance simplifica la gestión financiera diaria al conectar cuentas, servicios y herramientas de forma más fluida. En lugar de hacer malabarismos con múltiples aplicaciones o iniciar sesión en diferentes plataformas, los consumidores pueden ver saldos, realizar un seguimiento de los gastos y realizar pagos. Con ello, open finance puede ahorrar tiempo, reducir la fricción y hacer que las tareas financieras —desde la elaboración de presupuestos hasta la realización de pagos— sean mucho más sencillas.
Al permitir el intercambio seguro de datos financieros, las finanzas abiertas permiten a las empresas adaptar los productos y servicios a las necesidades individuales de los consumidores. Imagina aplicaciones de presupuesto que se ajustan automáticamente a tus hábitos de gasto, plataformas de inversión que recomiendan estrategias basadas en tus objetivos o pólizas de seguro con precios calculados según tu comportamiento financiero real. Los consumidores se benefician de soluciones que parecen hechas a medida en lugar de soluciones únicas para todos.
Open finance permite a las instituciones financieras, fintechs y proveedores de servicios de pago desbloquear nuevas fuentes de ingresos, mejorar las experiencias de los clientes e impulsar la innovación a través de ecosistemas seguros de intercambio de datos.
Open finance también puede eliminar las barreras para los grupos desatendidos. Las personas que pueden no tener historiales crediticios tradicionales, como los autónomos, los trabajadores temporales o aquellos en mercados emergentes, pueden utilizar datos financieros alternativos para acceder a préstamos, seguros o productos de ahorro. Esta inclusión garantiza que más personas puedan participar en el sistema financiero, fomentando la equidad y las oportunidades.
Tradicionalmente, los bancos y las instituciones financieras eran los principales guardianes de los datos financieros de los clientes. Con el open finance y la banca abierta, los consumidores deciden quién puede acceder a sus datos y con qué fin. Esta transparencia y control significan que las personas pueden compartir de forma segura su información financiera con aplicaciones o servicios de confianza, desbloqueando nuevas herramientas y experiencias.
Open finance no es solo una palabra de moda. Ya está cambiando la forma en que las personas y las empresas interactúan con el dinero. La adopción se está acelerando en todo el mundo: más de 100 millones de estadounidenses ya han permitido el acceso de terceros a sus datos financieros a cambio de mejores servicios. Según un estudio de investigación global de Mastercard, el 76 % de los consumidores vincula sus cuentas financieras directamente a herramientas que les ayudan a gestionar tareas.
En Europa, los casos de uso de open finance son muy variados, desde pagos de comercio electrónico fluidos hasta modelos de calificación crediticia inclusivos y basados en datos. Los consumidores se benefician de procesos de pago más rápidos y acceso al crédito, mientras que las empresas obtienen información más inteligente sobre las necesidades de los clientes. Descubre cómo la empresa sueca Avarda mejoró sus soluciones de pago o cómo Visma Dinero eliminó las complicaciones de la facturación con open finance.
En Estados Unidos, Mastercard Open Finance impulsa más de 10 000 servicios y aplicaciones. Experian, por ejemplo, utiliza open finance para ayudar a «impulsar» las puntuaciones de crédito de millones de consumidores, mientras que Jet Surety aprovecha los datos financieros para mejorar la precisión de la verificación de fianzas y reducir el fraude.
En Australia, plataformas como WeMoney están ayudando a los consumidores a tomar el control de su bienestar financiero mediante la agregación de cuentas, el seguimiento de gastos y la oferta de información personalizada, todo ello impulsado por Open Finance.
Juntos, estos ejemplos muestran cómo las finanzas abiertas (open finance) están generando un impacto en el mundo real: mayor comodidad, mayor inclusión y servicios financieros más inteligentes adaptados a las necesidades cotidianas.
Mastercard ofrece un ecosistema integral de finanzas abiertas diseñado para ayudar a las instituciones financieras y a las fintechs a innovar, escalar y mantener el cumplimiento, todo ello manteniendo a los consumidores y a las empresas en el centro de sus vidas financieras. Nuestro soporte incluye:
API de Open Finance: nuestra suite de API de Open Finance permite un acceso seguro y autorizado a datos financieros para casos de uso como la verificación de cuentas, pagos, préstamos y gestión de finanzas personales. Estas API de Open Finance permiten a los socios ofrecer experiencias fluidas y desbloquear nuevas fuentes de ingresos.
Servicios de consultoría de finanzas abiertas: más allá de la tecnología, Mastercard ofrece consultoría estratégica para ayudar a las instituciones financieras y a las fintech a diseñar experiencias centradas en el cliente e identificar oportunidades de crecimiento. Nuestros expertos guían a los socios a través de estrategias de implementación e innovación adaptadas a las necesidades de su negocio.
Herramientas para desarrolladores: proporcionamos recursos sólidos para desarrolladores—incluyendo un entorno de pruebas (sandbox), documentación detallada y guías de diseño de UX—, lo que hace que la integración sea rápida, intuitiva y fácil para el desarrollador.
Data Connect e información en tiempo real: la plataforma de finanzas abiertas de Mastercard permite la agregación segura de datos y notificaciones en tiempo real, lo que permite a las empresas crear flujos de trabajo más inteligentes y automatizados, y ofrecer servicios personalizados y oportunos.
Soluciones de open finance integradas: los kits de herramientas preconfigurados para pagos, préstamos e incorporación de cuentas aceleran el tiempo de comercialización y reducen la complejidad para los socios, permitiéndoles centrarse en la innovación en lugar de en la infraestructura.
Cumplimiento y privacidad desde el diseño: creadas con privacy-by-design, las soluciones de Mastercard Open Finance integran el consentimiento, la seguridad de los datos y el cumplimiento de diversas normativas en Estados Unidos, Europa, Australia y otros lugares. Combinamos la escala global con un cumplimiento riguroso, para que los socios puedan innovar con confianza.
Con más de 60 años de experiencia global, Mastercard es un socio de confianza que entiende las diferencias regulatorias y regionales. Ofrecemos una plataforma de integración de finanzas abiertas que ayuda a las instituciones financieras, fintechs y empresas a navegar por diversos marcos, garantizando soluciones seguras, innovadoras y centradas en el consumidor en todo el mundo.
Please accept functional cookies to watch this video.
El Open Finance ya no es una visión lejana: está aquí y hoy está remodelando el panorama financiero. Las instituciones financieras y las fintech que adoptan este cambio están desbloqueando nuevas fuentes de ingresos, acelerando la innovación y ofreciendo las experiencias que los clientes esperan.
Para los consumidores, esto no es solo una cuestión de comodidad, sino de empoderamiento. Open finance ofrece a las personas pagos más rápidos, un cambio de cuenta más fluido, préstamos inteligentes e información personalizada que les permite tomar el control de sus vidas financieras.
¿Por qué es importante? Porque la confianza y la simplicidad impulsan la adopción. Las empresas que ofrezcan estas experiencias ganarán fidelidad, moldearán el comportamiento y establecerán el estándar de cómo son las finanzas modernas.
Con la experiencia estratégica de Mastercard y su alcance global en finanzas abiertas, puedes innovar con confianza y crear experiencias conectadas que definan el futuro de los servicios financieros.
Si tienes curiosidad por explorar cómo Open Finance puede ayudar a impulsar tus servicios, contacta con uno de nuestros expertos o visita nuestra página de inicio para conocer todo sobre Open Finance.
La historia se publicó originalmente el 22 de febrero de 2026 y se actualizó el 15 de julio de 2026 para reflejar información adicional sobre open finance.