Publicado: 21 de agosto de 2026
A la hora de gestionar sus finanzas, los consumidores actuales aprovechan cada vez más una variedad de plataformas diferentes. El consumidor medio tiene de cinco a siete cuentas financieras1, utilizando servicios ofrecidos por bancos tradicionales, fintechs y proveedores digitales.
Sin embargo, cada opción conlleva otra capa de complejidad. En «Wallet Fatigue 2025: Why Users Rely on Multiple Finance Apps», un estudio realizado en 2025 por la empresa fintech Decta, más del 80 % de los encuestados informó de al menos una confusión ocasional sobre qué plataforma tenía la información o función específica que necesitaban2.
No es de extrañar que los consumidores elijan proveedores que hacen que las interacciones sean más fáciles y relevantes. Una encuesta de FICO de 2024 muestra que el 73 % de los clientes prefiere hacer negocios con bancos que personalizan sus productos y servicios3.
Open finance puede ayudar a las instituciones financieras (IF) y a las fintech a mejorar sus ofertas conectando los datos financieros de los consumidores, pero solo si estos aceptan compartirlos. Para obtener ese «sí», las organizaciones deben primero ganarse su confianza.
En este blog, exploraremos los pasos que las organizaciones pueden seguir para generar confianza en el consumidor haciendo que el intercambio de datos sea fácil de entender, sencillo de controlar y gratificante tanto para el cliente como para el proveedor.
Dos preguntas comunes que pueden surgir cuando se pide a los consumidores que compartan sus datos financieros son: «¿Es seguro?» y «¿Qué obtengo a cambio?» Para ganarse su confianza, las organizaciones deben demostrar que ambas partes del intercambio de valor funcionan a favor del cliente, aplicando los controles de usuario y las salvaguardas de datos adecuados, y ofreciendo productos y experiencias que hagan que compartir datos financieros merezca la pena.
La transparencia es a menudo un importante motor de confianza: las empresas pueden generar confianza en el consumidor explicando de forma sucinta cómo recopilan información, con quién la comparten y cómo sus servicios producen los resultados que pretenden. Cuanto más claro sea el proveedor sobre cómo utiliza los datos, más fácil será para los consumidores decir «sí». De hecho, más de tres cuartas partes de los consumidores cambiarían de proveedor para obtener más transparencia sobre sus datos, y el 43 % ya lo ha hecho, según “The State of Open Finance 2026”, un informe de Mastercard y Financial Times Longitude4.
Es igualmente importante especificar los beneficios que obtienen los usuarios a cambio. Aunque el 89 % de los consumidores encuestados para «The State of Open Finance 2026» afirmaron estar dispuestos en principio a conceder acceso a sus datos, casi la mitad dijo que primero deben entender para qué se utilizarán. Las organizaciones deben dejar claro el intercambio de valor en el momento del consentimiento —«comparte estos datos para que podamos ayudarte a hacer X»— y destacar ventajas específicas, como la reducción de formularios y trámites, la obtención de información de gasto más clara, la agilización de las solicitudes o la recepción de ofertas de productos relevantes.
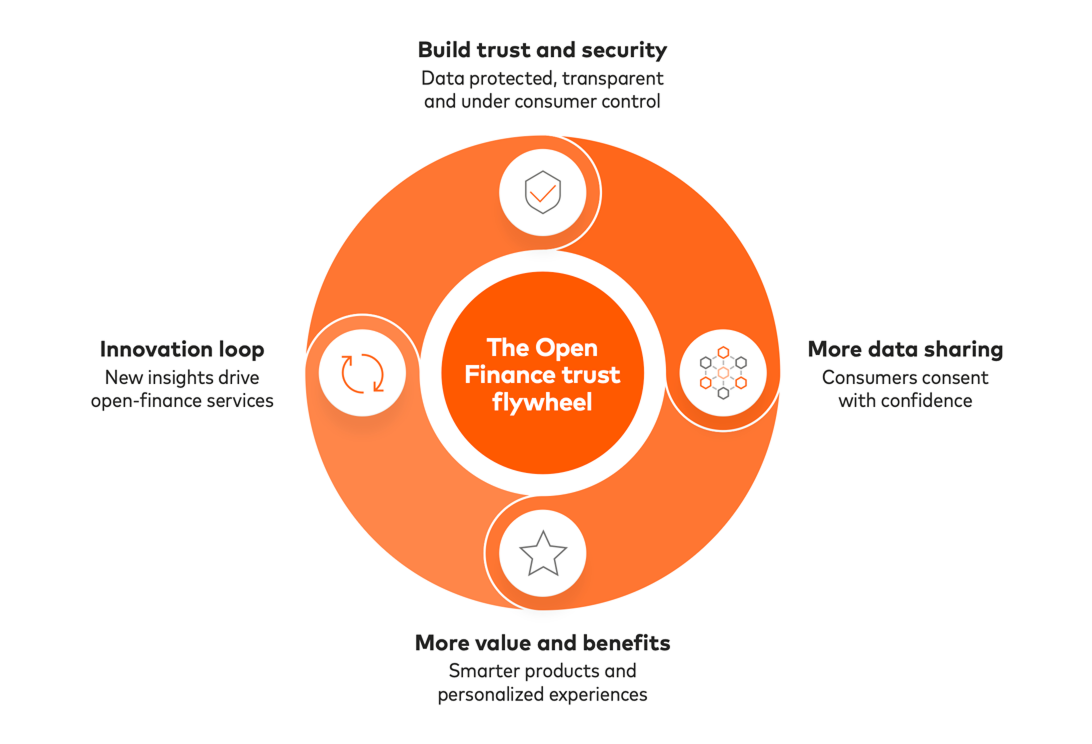
Cuando los consumidores ven que compartir sus datos financieros les ayuda a navegar por el proceso de incorporación y mejora las experiencias de préstamo y los servicios financieros personalizados, es más probable que sigan interactuando y compartiendo datos con sus proveedores: Según «The State of Open Finance 2026», Open Finance mejoró la fidelidad y la retención de los clientes para la mayoría de los encuestados6. Al tratar el permiso de datos como una relación continua en lugar de una transacción única, las organizaciones pueden activar un volante de inercia de datos: la confianza fomenta el intercambio, el intercambio permite generar valor y el valor refuerza el intercambio de datos.
Ganar la confianza es solo el principio. Mantenerla requiere una base de gobernanza, seguridad y tecnología que proteja la información y promueva una gestión responsable de los datos. Antes de pedir a los consumidores que compartan sus datos, las organizaciones deben asegurarse de que sus sistemas y operaciones estén a la altura.
El primer imperativo es actualizar las interfaces de programación de aplicaciones (API). Las API son puentes virtuales que permiten que diferentes tipos de software se comuniquen, de modo que las instituciones puedan compartir información autorizada y ofrecer servicios avanzados de terceros. Como base para la conectividad de datos, las API deben ser capaces de ofrecer la fiabilidad, escalabilidad y seguridad de las que dependen las experiencias financieras modernas. Las empresas deben combinar esta infraestructura con una gestión del consentimiento transparente y centrada en el usuario, así como con procesos de autorización de alta seguridad.
Una vez que autorizan sus datos, los consumidores esperan que se gestionen de forma responsable. Una gobernanza de datos eficaz debe ser una capa fundamental con estándares claros, protocolos técnicos y mecanismos de auditoría que garanticen que los datos de los clientes se utilicen únicamente para el fin explícitamente aprobado.
Un único incidente de fraude puede llevar a los clientes a optar por la exclusión definitiva, incluso si la brecha se produce a través de un proveedor externo o un agregador de datos. Las organizaciones deben garantizar que sus socios mantengan normas de seguridad rigurosas, incluyendo:
Una vez que las organizaciones han construido una base segura para el intercambio de datos, el siguiente paso es poner esa información a trabajar. Una decisión inteligente es priorizar los principales casos de uso de Open Finance que ofrecen beneficios evidentes para sus consumidores, como una incorporación y verificación de cuentas más rápidas, préstamos más justos y servicios personalizados más relevantes.
¿Por qué es esto importante? Al reducir la fricción en los recorridos clave del cliente, las organizaciones pueden crear experiencias más fluidas mientras obtienen una visión más holística de las necesidades y comportamientos financieros de sus clientes, en lugar de una visión parcial y fragmentada.
«Los bancos quieren conectar mejor con sus clientes», afirmó Rajat Padhi, vicepresidente y responsable global de Mastercard Open Finance Advisors and Transformation, en una entrevista con Mastercard el 1 de junio de 2026. «Los datos de Open Finance pueden ayudarles a determinar qué es lo que más importa a sus clientes, para que puedan construir relaciones más personalizadas y aumentar la retención».
Dadas las numerosas partes móviles que intervienen en el intercambio de datos centrado en la confianza, crear una estrategia de Open Finance escalable puede ser un desafío. Por eso es importante que las organizaciones elijan un socio con escala global y experiencia demostrada en la gestión de datos financieros y tecnología para ayudarles a prepararse para el éxito a largo plazo.
Durante 60 años, la confianza ha sido la columna vertebral de la marca Mastercard. Como proveedor global de servicios financieros con una larga trayectoria, protegemos más de 175,5 mil millones de transacciones cada año8, e integramos los mismos estándares de seguridad en todas nuestras plataformas. Ese compromiso se extiende a nuestro papel como custodios de datos. En 2019, nos comprometimos a mantener unos estándares elevados en nuestras prácticas de datos para garantizar que los consumidores controlen y se beneficien de su información. También hemos construido múltiples capas de seguridad para proteger esos datos.
El ecosistema integral de open finance de Mastercard permite a las instituciones financieras y fintechs ofrecer gestión financiera personalizada, préstamos, pagos de cuenta a cuenta y soluciones para pequeñas empresas. Mastercard también ayuda a sus socios a diseñar flujos de consentimiento más claros para que los consumidores entiendan por qué se les pide que compartan datos y reconozcan las ventajas tangibles de decir «sí».
En un momento en el que ganarse y mantener la confianza del consumidor se está convirtiendo en un factor diferencial competitivo, las instituciones financieras y las fintech pueden destacar creando experiencias de intercambio de datos más claras que aporten un valor significativo a los consumidores. Al generar confianza en cada interacción, los proveedores pueden crear relaciones duraderas y liderar la próxima generación de servicios financieros personalizados. Reserva una demostración hoy mismo y descubre cómo Mastercard Open Finance puede ayudarte a ofrecer valor a los consumidores y a tu negocio.
Los datos autorizados por el consumidor son información financiera que un consumidor decide compartir con un proveedor autorizado para un fin claro, como simplificar la apertura de cuentas, recibir información personalizada o solicitar un préstamo. El consumidor mantiene el control de lo que comparte y de cómo se utiliza.
El intercambio seguro de datos financieros en las finanzas abiertas permite a los consumidores autorizar a proveedores de confianza para que accedan a información financiera seleccionada con un fin específico. Para compartir datos financieros de forma segura, los bancos y los proveedores externos se conectan a través de puentes digitales llamados API que permiten el intercambio protegido de información en tiempo real. Con las API, las fintech, los bancos y otros proveedores pueden integrarse sin problemas para ofrecer productos y servicios más inteligentes.
Las finanzas abiertas ayudan a los proveedores de servicios financieros a convertir los datos autorizados por los consumidores en información práctica que puede respaldar una incorporación más rápida, decisiones de crédito y riesgo más informadas, una prevención del fraude más sólida y experiencias de cliente más relevantes. También puede ayudar a los proveedores a mejorar la retención, ampliar el acceso al crédito, desarrollar nuevos productos y aumentar los ingresos⁷.
Las expectativas de los clientes se dirigen hacia experiencias financieras más rápidas, conectadas y personalizadas. A medida que aumenta la competencia, las instituciones financieras necesitan un acceso fiable a datos autorizados para seguir siendo relevantes, responder a las necesidades cambiantes de los clientes, habilitar herramientas de gestión financiera personalizadas, fomentar relaciones a largo plazo con los clientes, fortalecer la prevención de riesgos y proporcionar un recorrido de servicio digital fluido.
Open finance ya genera un impacto en un amplio espectro, desde las transacciones cotidianas hasta las decisiones crediticias complejas. Algunos de los casos de uso más potentes incluyen:
[1] American Banker y Mastercard. (2026). «De los datos a los resultados: cómo Open Finance permite a las instituciones financieras personalizar a escala», pág. 2.
[2] Decta. (2025). «Fatiga de carteras 2025: por qué los usuarios dependen de múltiples aplicaciones financieras».
[3] FICO. (2024). «Encuesta de experiencia del cliente bancario de 2024».
[4] Mastercard y Financial Times Longitude. (2026). «The State of Open Finance 2026», p. 4.
[5] Ibid., p. 17.
[6] Ibíd., pág. 9.
[7] Ibíd.
[8] Mastercard. (2025). Formulario 10-K.