Μικρές επιχειρήσεις

4η Ιουνίου 2026


Μπορούν περισσότερα δεδομένα — και καλύτερα δεδομένα — να διορθώσουν το κενό πίστωσης των μικρών επιχειρήσεων;

Το Open Finance δημιουργεί μια πληρέστερη, πιο σύγχρονη εικόνα του τρόπου λειτουργίας των επιχειρήσεων, δίνοντας στους δανειστές μεγαλύτερη εμπιστοσύνη στην παροχή χρηματοδότησης.

A woman looks over paperwork in her pottery studio.
Rob Pacifico profile photo

Rob Pacifico

Senior Vice President, Open Finance, Mastercard

Η Tammeca Rochester, μια μηχανολόγος μηχανικός που έγινε ειδικός μάρκετινγκ, ανακάλυψε την εσωτερική ποδηλασία ως διέξοδο από την αγχωτική εταιρική της εργασία, αλλά είπε ότι ένιωθε απομονωμένη ως το μόνο άτομο με καμπύλες και διαφορετικό χρώμα δέρματος στα στούντιο του Midtown της Νέας Υόρκης. Έτσι, το 2016, ξεκίνησε να δημιουργήσει τον δικό της χώρο γυμναστικής που να αντικατοπτρίζει τη μουσική, τα σώματα και την κοινότητα του Χάρλεμ, χρηματοδοτώντας την επιχείρηση μέσω των δικών της αποταμιεύσεων και μικρών επιχορηγήσεων.

Δύο ακόμη τοποθεσίες αργότερα, είναι έτοιμη να αναπτυχθεί, είπε σε ένα πλήθος που κατακλύζονταν τον χώρο στην Σύνοδο Κορυφής Μικρών Επιχειρήσεων της Mastercard τον περασμένο μήνα στη Νέα Υόρκη. Και είναι ειλικρινής σχετικά με το τι χρειάζεται για να το κάνει αυτό.

«Χρειαζόμαστε πολλά χρήματα», είπε, προκαλώντας δυνατά γέλια από το κοινό. «Πάρα πολλά χρήματα για να φτάσουμε στο επόμενο βήμα.» 


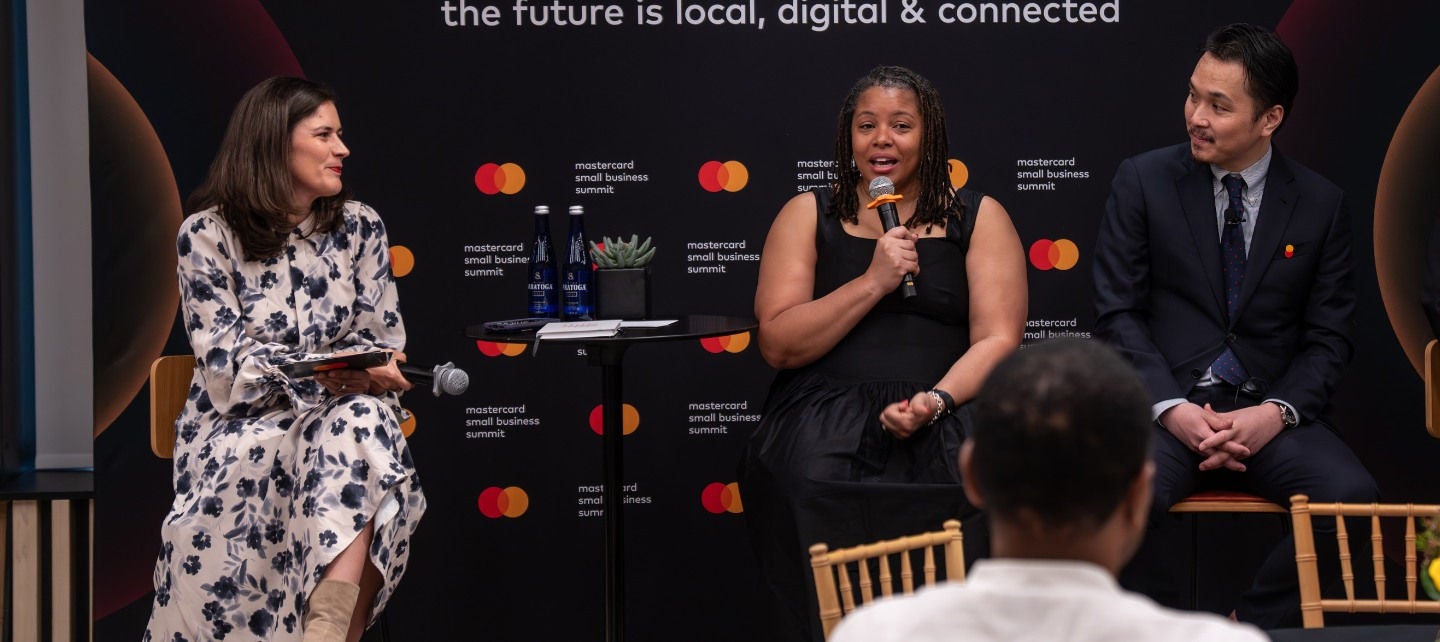
Tammeca Rochester, center, with fellow small business owner Hiroki Odo, right, and moderator Julia Monti of Mastercard, discussed some of the challenges facing small businesses trying to grow at Mastercard's Small Business Summit in New York City.

Η Tammeca Rochester, στο κέντρο, μαζί με τον συνάδελφό της ιδιοκτήτη μικρής επιχείρησης Hiroki Odo, στα δεξιά, και την συντονίστρια Julia Monti από την Mastercard, συζήτησαν ορισμένες από τις προκλήσεις που αντιμετωπίζουν οι μικρές επιχειρήσεις στην προσπάθειά τους να αναπτυχθούν στην Σύνοδο Κορυφής Μικρών Επιχειρήσεων της Mastercard στην Νέα Υόρκη. 


Γιατί οι μικρές επιχειρήσεις εξακολουθούν να δυσκολεύονται να λάβουν πίστωση

Οι μικρές επιχειρήσεις, όπως το Harlem Cycle του Rochester, βρίσκονται στο επίκεντρο της οικονομίας των ΗΠΑ. Αντιπροσωπεύουν περίπου το 43,5% του ΑΕΠ και λίγο λιγότερο από το ήμισυ της απασχόλησης στον ιδιωτικό τομέα. Ωστόσο, πολλοί ιδιοκτήτες μικρών επιχειρήσεων όπως ο Rochester εξακολουθούν να αγωνίζονται να εξασφαλίσουν τη χρηματοδότηση που χρειάζονται: στην Έρευνα Πιστώσεων Μικρών Επιχειρήσεων του 2024 της Ομοσπονδιακής Τράπεζας, μόνο το 41% των αιτούντων έλαβε όλη τη χρηματοδότηση που ζήτησε, ενώ το 24% δεν έλαβε καμία.

Ταυτόχρονα, οι τράπεζες έχουν αυστηροποιήσει τα πιστοδοτικά κριτήρια για τις μικρές επιχειρήσεις τα τελευταία 15 συνεχόμενα τρίμηνα. Αυτή η ένταση καθορίζει αυτή τη στιγμή τόσο για τις χρηματοοικονομικές υπηρεσίες όσο και για τις μικρές επιχειρήσεις. Η ζήτηση για κεφάλαια από μικρές επιχειρήσεις βρίσκεται σε φρενήρεις ρυθμούς. Η προσφορά απέχει πολύ από το να καλύψει τη ζήτηση — συρρικνώνεται. Το ερώτημα είναι πώς κλείνουμε το χάσμα; Πιστεύω ότι η απάντηση δεν είναι απλώς περισσότερο κεφάλαιο αλλά καλύτερα δεδομένα — και καλύτερες αποφάσεις βασισμένες σε καλύτερα δεδομένα, με τη βοήθεια των ανοιχτών χρηματοοικονομικών.

Για χρόνια, η ανάληψη κινδύνου βελτιστοποιήθηκε για πληροφορίες που ήταν εύκολο να τυποποιηθούν και άμεσα διαθέσιμες. Αυτό το μοντέλο είχε νόημα για την εποχή του. Αλλά παρείχε επίσης ένα αναδρομικό στιγμιότυπο μιας επιχείρησης, όχι μια ολοκληρωμένη εικόνα της χρηματοοικονομικής της ευημερίας. Ο δανεισμός μικρών επιχειρήσεων λειτουργούσε ουσιαστικά ως εξής: στείλτε τις οικονομικές καταστάσεις του περασμένου έτους, κάντε μια τεκμηριωμένη εκτίμηση για το τι θα συμβεί στη συνέχεια και αποφασίστε αν θα χορηγήσετε πίστωση. Είναι ένα αργό μοντέλο — και ένα εύθραυστο. Μια επιχείρηση μπορεί να φαίνεται ισχυρή ως προς τα έσοδα και να είναι οικονομικά εύθραυστη λόγω του συγχρονισμού των ταμειακών ροών. Αν δεν μπορείτε να δείτε αυτές τις διακρίσεις, σας λείπει ένα κρίσιμο μέρος της εικόνας — και πολύ συχνά το προεπιλεγμένο αποτέλεσμα ήταν να απορρίπτονται οι αιτήσεις μικρών επιχειρήσεων.


Τι είναι η ανοιχτή χρηματοδότηση και γιατί έχει σημασία;

Αυτή η εξάρτηση από ελλιπή, αναδρομικά δεδομένα δεν είναι πλέον απαραίτητη. Το Open Finance επιτρέπει στις επιχειρήσεις να μοιράζονται επιτρεπόμενα, σε πραγματικό χρόνο χρηματοοικονομικά δεδομένα, δίνοντας στους δανειστές μια πιο επίκαιρη και ολοκληρωμένη εικόνα της απόδοσης. Με πρόσβαση σε πιο πλούσια σήματα — από τις ταμειακές ροές έως τη συμπεριφορά σε επίπεδο συναλλαγών — η αξιολόγηση πιστοληπτικής ικανότητας μπορεί να μετατοπιστεί από στατικές στιγμιότυπες σε μια πολύ πιο ακριβή κατανόηση του πώς λειτουργεί πραγματικά μια επιχείρηση.

Το άμεσο όφελος είναι σαφές: ταχύτερη, ακριβέστερη αξιολόγηση πιστοληπτικής ικανότητας. Όμως η πραγματική μετατόπιση είναι πιο θεμελιώδης. Η αξιολόγηση πιστοληπτικής ικανότητας παύει να είναι μια μεμονωμένη χρονική στιγμή — έγκριση ή απόρριψη με βάση ένα στατικό αρχείο — και γίνεται μια συνεχής δυνατότητα που καλύπτει ολόκληρο τον κύκλο ζωής του πελάτη. Προεπιλογή, τιμολόγηση, εκχωρήσεις ορίων, εξυπηρέτηση, αποπληρωμή: Κάθε απόφαση γίνεται πιο ακριβής όταν βασίζεται σε τρέχοντα, πλήρη δεδομένα.

Το ερώτημα μετατοπίζεται από το αν απλώς μια επιχείρηση πληροί τις προϋποθέσεις στο πόσο έχει νόημα η χρηματοδότηση, με ποιους όρους, σε ποια τιμή και με ποια συνεχή παρακολούθηση, δέσμευση και στρατηγική εξυπηρέτησης για την υποστήριξη της αμοιβαίας επιτυχίας με την πάροδο του χρόνου.


Τα καλύτερα δεδομένα οδηγούν σε καλύτερες αποφάσεις, και οι καλύτερες αποφάσεις δημιουργούν ισχυρότερες οδούς ανάπτυξης για τις μικρές επιχειρήσεις. 

Rob Pacifico


Στην Mastercard Open Finance, έχουμε φέρει κοντά δύο επίπεδα κατανόησης που, μέχρι πρόσφατα, δεν συνυπήρχαν σε ένα μέρος. Το πρώτο είναι η Ανάλυση πίστωσης μικρών επιχειρήσεων, η οποία παρέχει δεδομένα πωλήσεων, τάσεις και συγκριτική αξιολόγηση με ομολόγους σε σχεδόν πραγματικό χρόνο, με πηγή το δίκτυο της Mastercard. Αυτή η δυνατότητα είναι πλέον ενσωματωμένη στην πλατφόρμα Mastercard Open Finance, όπου μπορεί να χρησιμοποιηθεί μαζί με δεδομένα ανοιχτής τραπεζικής και ταμειακών ροών — συμπεριλαμβανομένων των εισροών, των εκροών, των υπολοίπων και του πλαισίου σε επίπεδο συναλλαγών που αντικατοπτρίζει την καθημερινή οικονομική πραγματικότητα μιας επιχείρησης.

Μαζί, αυτά τα σήματα παρέχουν μια πιο ολοκληρωμένη εικόνα της υγείας, της δυναμικής και της ταμειακής θέσης, επιτρέποντας πιο λεπτομερείς και ακριβείς αποφάσεις από όσες μπορούν να προσφέρουν μόνο οι παραδοσιακές μέθοδοι.

Λανσάραμε αυτήν την ενσωματωμένη δυνατότητα τον Φεβρουάριο, και η ευκαιρία είναι ξεκάθαρη. Όταν οι δανειστές μπορούν να συνδυάσουν εγκεκριμένα τραπεζικά δεδομένα με εμπορικές πληροφορίες που βασίζονται σε δίκτυα, μπορούν να ενεργούν πιο γρήγορα, να αξιολογούν τον κίνδυνο με μεγαλύτερη ακρίβεια και να εξυπηρετούν τις μικρές επιχειρήσεις με προϊόντα που είναι καλύτερα προσαρμοσμένα στον τρόπο λειτουργίας αυτών των επιχειρήσεων. Αυτό δεν αφορά απλώς την επιτάχυνση των πιστωτικών αποφάσεων· αφορά τη βελτίωση της ποιότητας αυτών των αποφάσεων από την αρχή και τη δημιουργία μιας ισχυρότερης βάσης για την σχέση που ακολουθεί.


Τι σημαίνει αυτό για τη χρηματοπιστωτική συμπερίληψη

Συχνά, ο πιο συμπεριληπτικός δανεισμός παρεξηγείται. Οι άνθρωποι ακούν «περισσότερες εγκρίσεις» και σκέφτονται «περισσότερος κίνδυνος». Αυτό είναι λάθος. Η σωστή οικονομική συμπερίληψη αφορά καλύτερες αξιολογήσεις, όχι τη μείωση των προτύπων. Τα δεδομένα ταμειακών ροών είναι απαραίτητα για τη δημιουργία ακριβέστερων διακρίσεων μεταξύ επιχειρήσεων που ενδέχεται να φαίνονται παρόμοιες μέσα από ένα παραδοσιακό πρίσμα, αλλά παρουσιάζουν πολύ διαφορετικούς κινδύνους στην πράξη. Και η προθυμία των μικρών επιχειρήσεων να μοιραστούν αυτά τα δεδομένα υπάρχει: Η έρευνα μας δείχνει ότι πολλές μικρές επιχειρήσεις είναι έτοιμες να δώσουν πρόσβαση στα δεδομένα τους, αν αυτό σημαίνει ταχύτερη και δικαιότερη πρόσβαση σε πίστωση.

Η υποδομή για να γίνει αυτό δυνατό υπάρχει σήμερα. Εάν θέλουμε να επεκτείνουμε την πρόσβαση σε κεφάλαια με έναν τρόπο υπεύθυνο, επεκτάσιμο και βιώσιμο, πρέπει να δώσουμε στους δανειστές μια πληρέστερη, πιο επίκαιρη κατανόηση των επιχειρήσεων που εξυπηρετούν. Τα καλύτερα δεδομένα οδηγούν σε καλύτερες αποφάσεις, και οι καλύτερες αποφάσεις δημιουργούν ισχυρότερα μονοπάτια ανάπτυξης για τις μικρές επιχειρήσεις. Αυτή είναι η υπόσχεση του open finance, και είναι κάτι που ήδη υλοποιούμε.


Πώς η ανοιχτή χρηματοδότηση βελτιώνει την πρόσβαση σε πίστωση για μικρές επιχειρήσεις

Οι ανοιχτές χρηματοοικονομικές υπηρεσίες γεφυρώνουν το κενό χρηματοδότησης των μικρών επιχειρήσεων χρησιμοποιώντας δεδομένα με άδεια και API για να δώσουν στους δανειστές μια εικόνα σε πραγματικό χρόνο της οικονομικής τους κατάστασης.

Ένας άνδρας κοιτάζει ένα τάμπλετ μπροστά σε μια βιτρίνα με αρτοσκευάσματα.