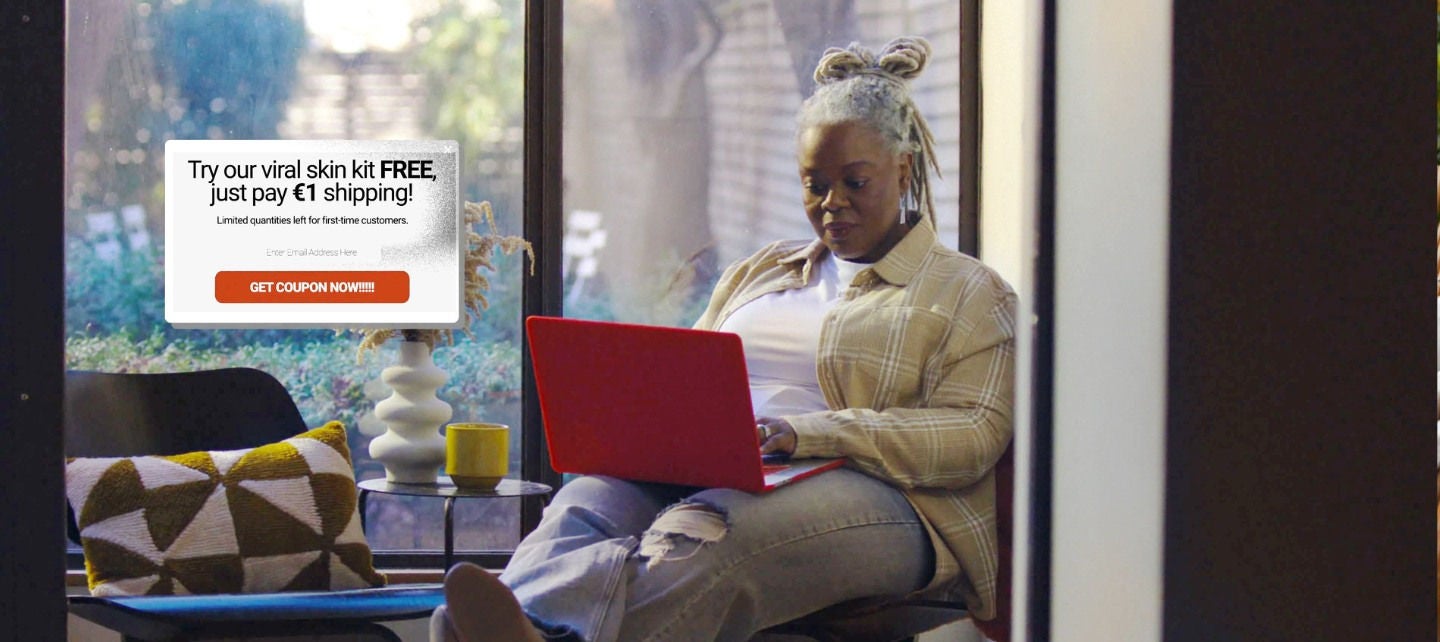
Την άνοιξη του 2020, η COVID-19 μετέτρεψε τον φόβο σε αγορά. Τα αποτελέσματα αναζήτησης και οι αναρτήσεις στα μέσα κοινωνικής δικτύωσης καθοδήγησαν τον κόσμο σε προσφορές για τεστ στο σπίτι, εμβόλια ή ακόμα και θεραπείες — κανένα από τα οποία δεν υπήρχε. Τα online καταστήματα έμοιαζαν αξιόπιστα, συμπεριλαμβανομένου του κουμπιού ολοκλήρωσης αγοράς έτοιμου για πληρωμή.
Σε αντίθεση με τις εξετάσεις, τα εμβόλια και τις «θεραπείες», αυτό το κουμπί λειτούργησε στην πραγματικότητα – επειδή ήταν μια απάτη.
Η έξαρση του ψηφιακού εμπορίου την εποχή της πανδημίας και η ανάπτυξη των ψηφιακών πληρωμών βοήθησαν εκατομμύρια νόμιμες επιχειρήσεις να μεταφερθούν γρήγορα στο διαδίκτυο και έδωσαν στους ανθρώπους έναν βολικό, ασφαλή τρόπο να ψωνίζουν από το σπίτι. Όμως, τα ίδια εργαλεία που βοηθούν έναν πραγματικό έμπορο να ξεκινήσει γρήγορα — έτοιμα πρότυπα, στοχευμένες διαφημίσεις, εύκολη αποδοχή πληρωμών — διευκόλυναν επίσης τους εγκληματίες να δημιουργήσουν ψεύτικα ηλεκτρονικά καταστήματα. Και στα χρόνια που ακολούθησαν, τεχνολογίες όπως η παραγωγική τεχνητή νοημοσύνη έχουν κάνει ακόμα πιο δύσκολο για τους καταναλωτές να τις εντοπίσουν, χάρη σε deepfake βίντεο από ανύπαρκτους ικανοποιημένους πελάτες, πληθώρα λαμπερών μαρτυριών που δημιουργήθηκαν από μια ενιαία προτροπή και επαγγελματικού επιπέδου ιστοσελίδες και διαφημίσεις.
Αυτοί οι απατεώνες έμποροι παρασύρουν τους αγοραστές με δυσεύρετα αντικείμενα ή απίστευτα χαμηλές τιμές, στη συνέχεια παίρνουν τα χρήματα — μερικές φορές στέλνοντας ένα χαμηλής ποιότητας πλαστό προϊόν, συχνά τίποτα απολύτως — και εξαφανίζονται. Αυτό είναι ένα πλασματικό επιχειρηματικό πρόβλημα, αλλά μπορεί να μετατραπεί σε πρόβλημα κλεμμένης κάρτας. Ορισμένα από αυτά τα καταστήματα λειτουργούν και ως προσπάθειες phishing, με απατεώνες να συλλέγουν στοιχεία καρτών για να κάνουν δικές τους δόλιες αγορές ή να μεταπωλούν τα στοιχεία της κάρτας στο dark web. Οι καταναλωτές έχασαν 442 δισεκατομμύρια δολάρια παγκοσμίως από διαδικτυακές απάτες, σύμφωνα με την έκθεση της Global Anti-Scam Alliance "Global State of Scams 2025".
«Το ψηφιακό εμπόριο λειτουργεί μόνο όταν οι άνθρωποι εμπιστεύονται αυτό που βρίσκεται στην άλλη πλευρά της οθόνης», λέει η Ann Johnson, Εκτελεστική Αντιπρόεδρος του τμήματος Λύσεων Ασφαλείας της Mastercard. «Αν αφήσουμε τους απατεώνες να συνεχίσουν να προσποιούνται ότι είναι νόμιμες επιχειρήσεις, δεν χάνουμε μόνο χρήματα — χάνουμε την εμπιστοσύνη.» Πρέπει να διασφαλίσουμε αυτή την εμπιστοσύνη προς όφελος ολόκληρου του ψηφιακού οικοσυστήματος: από τους καταναλωτές μέχρι τις τράπεζες και τους έντιμους εμπόρους που προσπαθούν να αναπτυχθούν.
Η πρόκληση των κυβερνοεπιθέσεων που καθοδηγούνται από την τεχνητή νοημοσύνη δεν είναι μόνο η κλίμακα, αλλά και η ταχύτητα με την οποία οι απατεώνες στήνουν τις επιχειρήσεις τους, με τα παραδοσιακά προειδοποιητικά σήματα να φτάνουν πολύ αργά και ο τεράστιος όγκος των νεοσύστατων επιχειρήσεων να υπερκαλύπτει τους αρχικούς ελέγχους.
Αυτή είναι η σκέψη πίσω από τις Υπηρεσίες Εμπιστοσύνης Εμπόρων Mastercard, μια νέα στρατηγική για την αξιοποίηση της ευρείας δικτυακής ευφυΐας της εταιρείας, των προηγμένων δυνατοτήτων κυβερνοασφάλειας και ταυτότητας και των αναλύσεων σε πραγματικό χρόνο για την παροχή ευφυΐας που διακρίνει τους νόμιμους εμπόρους από τους επισφαλείς, τόσο online όσο και στα καταστήματα.
Οι Υπηρεσίες Εμπιστοσύνης Εμπόρων (Merchant Trust Services), που ανακοινώθηκαν πριν από το συνέδριο κυβερνοασφάλειας της Mastercard RiskX στη Σιγκαπούρη, το φόρουμ ηγεσίας της Mastercard για την κυβερνοασφάλεια, τον κίνδυνο και την καινοτομία, βοηθούν τους εκκαθαριστές – τις τράπεζες που εξυπηρετούν εμπόρους – και τους παρόχους υπηρεσιών πληρωμών να εντοπίσουν τους απατεώνες εμπόρους κατά την χρονοβόρα και δαπανηρή διαδικασία ενσωμάτωσης εμπόρων, εμποδίζοντάς τους να ανοίξουν τις ψηφιακές τους πόρτες ή στα αρχικά στάδια της «επιχείρησής» τους.
Οι συνέπειες από τους απατεώνες εμπόρους επηρεάζουν επίσης τους εκδότες, δηλαδή τις τράπεζες των κατόχων καρτών, οι οποίοι φέρουν το βάρος των παραπόνων των καταναλωτών, της διαδικασίας επίλυσης διαφορών και του κόστους αντικατάστασης των παραβιασμένων καρτών. Η Mastercard εισάγει επίσης τον Δείκτη Απάτης & Κινδύνου Εμπόρων (MSRI), ο οποίος παρέχει στους εκδότες σήματα κινδύνου εμπόρων κατά την έγκριση, επιτρέποντας προληπτικά τον μετριασμό της απάτης.
Σε ένα πιλοτικό πρόγραμμα με έναν κορυφαίο εκδότη, το MSRI ανίχνευσε περίπου το 80% των επικίνδυνων εμπόρων που είχαν εντοπιστεί από τον εκδότη, με πολλούς να έχουν επισημανθεί ήδη 90 ημέρες πριν από την αρχική κλιμάκωση από τον εκδότη. Το MSRI θα είναι διαθέσιμο αρχικά στην Ευρώπη και τις Ηνωμένες Πολιτείες, με σχέδια για παγκόσμια επέκταση εντός του έτους.
«Κάθε αρνητική εμπειρία στο διαδίκτυο κάνει τους αγοραστές να αμφισβητούν τις νόμιμες επιχειρήσεις — και αυτό δυσκολεύει τους πραγματικούς εμπόρους να κερδίσουν και να διατηρήσουν πελάτες», λέει ο Simon Collins, επικεφαλής franchise της Mastercard. «Όταν η εμπιστοσύνη κλονίζεται, οι επιχειρήσεις το πληρώνουν με περισσότερες απορρίψεις, περισσότερες διαφωνίες και περισσότερα εγκαταλελειμμένα καλάθια.»