12 Μαρτίου 2026
Τις τελευταίες δύο δεκαετίες, η Λατινική Αμερική και η Καραϊβική έχουν διευρύνει ραγδαία τη μεσαία τους τάξη. Σήμερα, περίπου 400 εκατομμύρια άνθρωποι — το 61% του πληθυσμού της περιοχής — θεωρούνται μεσαία τάξη, με πάνω από 5 τρισεκατομμύρια δολάρια ετήσια αγοραστική δύναμη. Μέχρι το 2035, ο αριθμός αυτός αναμένεται να φτάσει σχεδόν τα 7 τρισεκατομμύρια δολάρια.
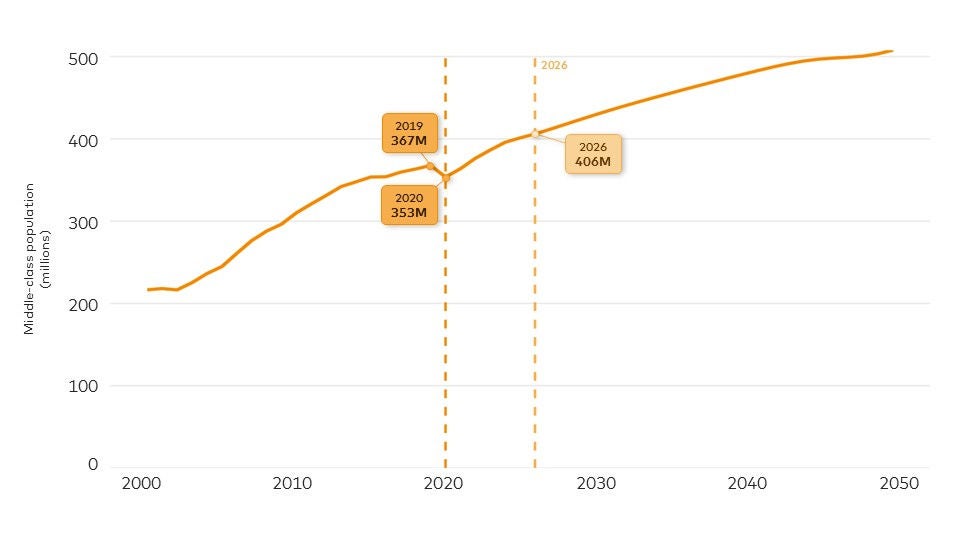
Αυτή η μετατόπιση αντικατοπτρίζει σημαντικά αναπτυξιακά κέρδη, με εκατομμύρια ανθρώπους να βγαίνουν από τη φτώχεια και να αποκτούν μεγαλύτερη οικονομική πρόσβαση και αυξημένα πρότυπα δαπανών. Όμως η μεγέθυνση δεν εγγυάται σταθερότητα — και πολλά νοικοκυριά που έχουν ενταχθεί στη μεσαία τάξη παραμένουν οικονομικά ευάλωτα. Ένα χαμένο συμβόλαιο σε μια άτυπη εργασία, μια ασθένεια που δημιουργεί απρόβλεπτα έξοδα ή μια διαταραχή που σχετίζεται με το κλίμα, μπορούν να διαβρώσουν τις αποταμιεύσεις ή τα αποθεματικά έκτακτης ανάγκης. Η πανδημία έκανε αυτή την ευθραυστότητα ακόμα πιο ορατή: 14 εκατομμύρια άνθρωποι διολίσθησαν ξανά στην ευπάθεια μέσα σε ένα μόνο έτος (βλέπε σχήμα 1).
Figure 1: Η μεσαία τάξη της περιοχής έχασε πάνω από 14 εκατομμύρια ανθρώπους κατά τη διάρκεια της πανδημίας το 2020.
Πηγή: World Data Lab, 2026
Σύμφωνα με το World Data Lab, τα νοικοκυριά θεωρούνται μεσαία τάξη όταν ξοδεύουν τουλάχιστον 13 δολάρια ανά άτομο ημερησίως (2021 PPP). Ωστόσο, περισσότεροι από 100 εκατομμύρια άνθρωποι στην LAC — περίπου το ένα τέταρτο της μεσαίας τάξης της — ζουν μόλις πάνω από το όριο, με 13–20 δολάρια την ημέρα, υπογραμμίζοντας πόσοι παραμένουν ευάλωτοι στην καθοδική κινητικότητα όταν συμβαίνουν κρίσεις. Οι περιορισμένες αποταμιεύσεις και η μερική ασφαλιστική κάλυψη καθιστούν τα νοικοκυριά και τις μικρές επιχειρήσεις ευάλωτα σε μια μεμονωμένη αναστάτωση. Σε μικρότερες οικονομίες, η εξάρτηση από τον τουρισμό και τα εμβάσματα, καθώς και η έκθεση σε ακραία καιρικά φαινόμενα, επιδεινώνει αυτή την ευθραυστότητα.
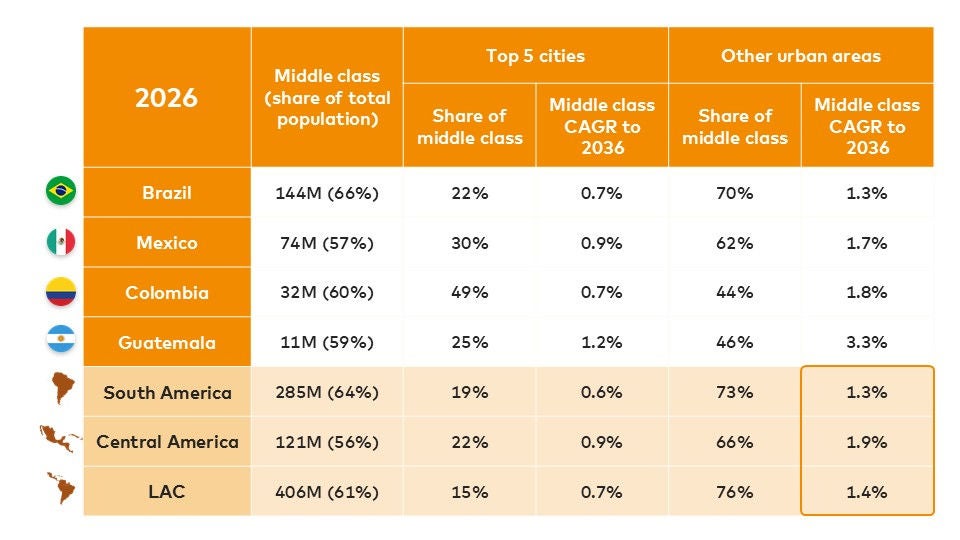
Ακόμη και η Βραζιλία και το Μεξικό — οι μεγαλύτεροι κινητήριοι μοχλοί ανάπτυξης της μεσαίας τάξης της περιοχής — βλέπουν την ανάπτυξη να μετατοπίζεται σε δευτερεύουσες πόλεις με λεπτότερες αγορές εργασίας και μεγαλύτερη έκθεση σε κραδασμούς. Σε πολλές από αυτές τις πόλεις, η πρόσβαση σε χρηματοδότηση υστερεί σε σχέση με τις μεγάλες μητροπόλεις, καθιστώντας δυσκολότερο για τα νοικοκυριά να αντιμετωπίσουν διαταραχές και να παραμείνουν στη μεσαία τάξη. Σε όλη τη Νότια και Κεντρική Αμερική, μικρότερες αστικές περιοχές αναμένεται να οδηγήσουν το μεγαλύτερο μέρος της μελλοντικής ανάπτυξης της μεσαίας τάσης (βλέπε σχήμα 2).
Εικόνα 2: Οι μεγαλουπόλεις παραμένουν άγκυρες, αλλά η ανάπτυξη της μεσαίας τάξης μετατοπίζεται πέρα από τις κορυφαίες μητροπόλεις προς άλλες αστικές περιοχές.
Πηγή: World Data Lab
Η ατζέντα ένταξης της Λατινικής Αμερικής εξελίσσεται από την παροχή βοήθειας στα νοικοκυριά να ενταχθούν στη μεσαία τάξη, στην εξασφάλιση ότι θα παραμείνουν εκεί. Προτεραιότητα δεν είναι πλέον η υπέρβαση ενός ορίου δαπανών, αλλά η δημιουργία αποθεμάτων, η διαχείριση κινδύνου και η αντοχή σε οικονομικούς κραδασμούς — μια μετατόπιση από τη βασική ένταξη προς την οικονομική υγεία.
Αυτή η μετάβαση από την πρόσβαση στην ανθεκτικότητα —την ικανότητα να αντέχουμε σε απροσδόκητους κλυδωνισμούς— απαιτεί ισχυρότερα οικοσυστήματα μικρών επιχειρήσεων, πιο συμπεριληπτικά χρηματοοικονομικά εργαλεία και δημόσια συστήματα ικανά να ανταποκρίνονται γρήγορα όταν συμβαίνουν κλυδωνισμοί. Απαιτεί επίσης την αναγνώριση του κεντρικού ρόλου των πολύ μικρών, μικρών και μεσαίων επιχειρήσεων στην προώθηση της απασχόλησης, του εισοδήματος και της κινητικότητας σε όλη την περιοχή.
Στη Mastercard, βλέπουμε την αναδυόμενη μεσαία τάξη όχι μόνο ως καταναλωτές αλλά ως επιχειρηματίες, εργαζόμενους και βασικούς πυλώνες της κοινότητας. Η υποστήριξη της ανθεκτικότητάς τους σημαίνει υποστήριξη των επιχειρήσεων, των παρόχων χρηματοοικονομικών υπηρεσιών και των οικοσυστημάτων που τις διατηρούν.
Οι μικρές επιχειρήσεις είναι συχνά οι πρώτες που πλήττονται από τον πληθωρισμό, τις διαταραχές της εφοδιαστικής αλυσίδας ή την τοπική ανασφάλεια — και οι τελευταίες που ανακάμπτουν χωρίς υποστήριξη. Η ενίσχυση των ψηφιακών και λειτουργικών τους δυνατοτήτων και της πρόσβασής τους στη χρηματοδότηση συμβάλλει στη σταθεροποίηση των εισοδημάτων των νοικοκυριών και των τοπικών οικονομιών.
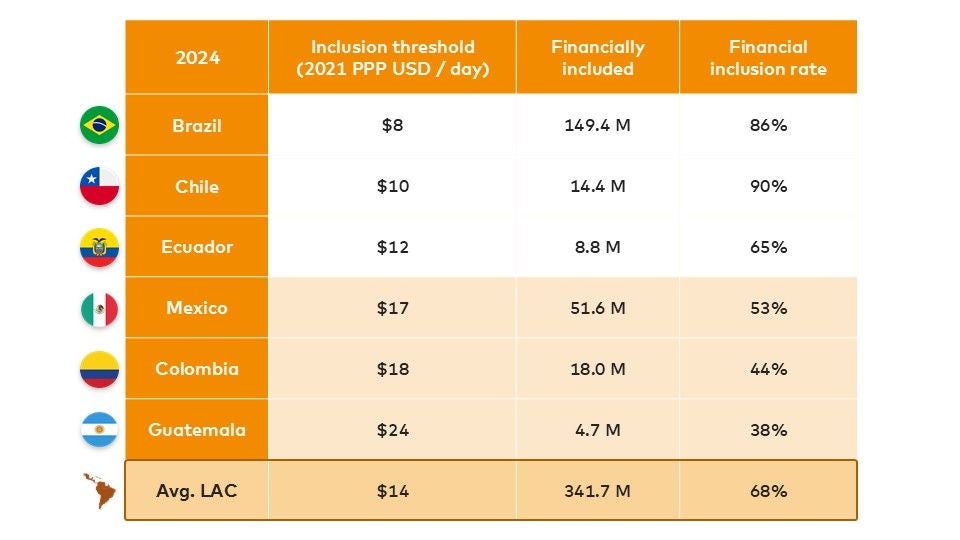
Μέσω του Mastercard Strive, συνεργαζόμαστε με τοπικούς οργανισμούς στο Μεξικό και την Κολομβία για την ενίσχυση των μικρών επιχειρήσεων μέσω της ψηφιοποίησης των λειτουργιών και της αύξησης της πρόσβασης σε κεφάλαια — συμβάλλοντας στην προστασία των εισοδημάτων που συντηρούν τα νοικοκυριά της μεσαίας τάξης. Αυτό είναι ιδιαίτερα σημαντικό όπου τα όρια χρηματοοικονομικής συμπερίληψης — η ελάχιστη ημερήσια δαπάνη που απαιτείται για την πρόσβαση σε επίσημη χρηματοδότηση — παραμένουν υψηλότερα από τους περιφερειακούς μέσους όρους. Τα όρια συμπερίληψης του Μεξικού και της Κολομβίας βρίσκονται πάνω από τον μέσο όρο της Λατινικής Αμερικής και της Καραϊβικής, και τα ποσοστά συμπερίληψής τους υπολείπονται σημαντικά της Βραζιλίας και της Χιλής (βλ. σχήμα 3).
Στην Κεντρική Αμερική, οι πρωτοβουλίες μας με το RISE στη Γουατεμάλα ψηφιοποιούν τις πληρωμές μισθών για τους αγροτικούς εργάτες, βελτιώνοντας την ασφάλεια εισοδήματος και διευρύνοντας την πρόσβαση σε επίσημες χρηματοπιστωτικές υπηρεσίες. Οι ψηφιοποιημένοι μισθοί όχι μόνο μειώνουν τον κίνδυνο και τη διαρροή, αλλά δημιουργούν επίσης οδούς προς αποταμιεύσεις και πιστωτικό ιστορικό, διευρύνοντας την οικονομική υγεία. Η Γουατεμάλα έχει ένα από τα χαμηλότερα ποσοστά ένταξης στην περιοχή, καθιστώντας την βασική χώρα για τη μείωση των εμποδίων στην επίσημη χρηματοδότηση (βλέπε σχήμα 3).
Για να διευρυνθεί και να διατηρηθεί ο αντίκτυπος, οι συμπράξεις δημόσιου και ιδιωτικού τομέα είναι απαραίτητες. Η ψηφιακή υποδομή πληρωμών, τα προσαρμοστικά συστήματα κοινωνικής προστασίας και οι στοχευμένες πιστωτικές διευκολύνσεις μπορούν να βοηθήσουν τις κυβερνήσεις να ανταποκριθούν πιο αποτελεσματικά κατά τη διάρκεια κρίσεων, διασφαλίζοντας ότι τα νοικοκυριά και οι επιχειρήσεις διαθέτουν την απαιτούμενη ρευστότητα και υποστήριξη για να αντιμετωπίσουν τις διαταραχές.
Σχήμα 3: Το Μεξικό, η Κολομβία και η Γουατεμάλα έχουν υψηλότερα ελάχιστα ημερήσια όρια δαπανών για χρηματοπιστωτική συμπερίληψη από τους περιφερειακούς τους ομολόγους.
Πηγή: World Bank Findex και World Data Lab, 2024
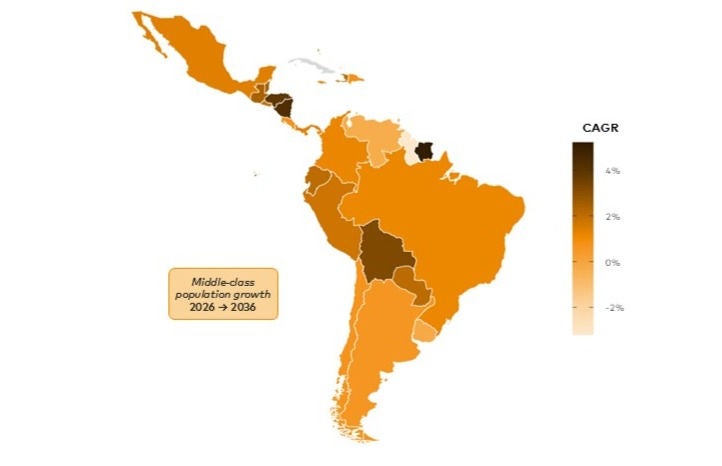
Η Λατινική Αμερική αντιπροσωπεύει μία από τις μεγαλύτερες και πιο οικονομικά σημαντικές αγορές μεσαίας τάξης στον κόσμο. Πέρα από τη Βραζιλία και το Μεξικό, η ταχύτερη προβλεπόμενη ποσοστιαία ανάπτυξη συγκεντρώνεται σε μικρότερες οικονομίες όπως το Σουρινάμ, η Νικαράγουα και η Ονδούρα (βλ. εικόνα 4).
Σχήμα 4: Κατά την επόμενη δεκαετία, οι μικρότερες χώρες παρουσιάζουν τους υψηλότερους προβλεπόμενους CAGR της μεσαίας τάξης.
Πηγή: World Data Lab, 2026
Η ανανεωμένη δέσμευση της Mastercard να συνδέσει και να προστατεύσει 500 εκατομμύρια άτομα και μικρές επιχειρήσεις στην πορεία προς την οικονομική υγεία αντικατοπτρίζει αυτή την πραγματικότητα. Στη Λατινική Αμερική, αυτή η δέσμευση μεταφράζεται σε ενίσχυση των μικρών επιχειρήσεων, επέκταση της ψηφιακής πρόσβασης και συνεργασία με κυβερνήσεις και την κοινωνία των πολιτών για την οικοδόμηση συστημάτων έτοιμων για κρίσεις.
Αν τα τελευταία 20 χρόνια χαρακτηρίστηκαν από κινητικότητα, η επόμενη δεκαετία πρέπει να καθοριστεί από την ανθεκτικότητα. Μια μεγάλη μεσαία τάξη σηματοδοτεί οικονομική ανάπτυξη και πρόοδο, αλλά μια ανθεκτική μεσαία τάξη αποτελεί θεμέλιο για βιώσιμη συμπεριληπτική οικονομική ανάπτυξη.