7 Μαΐου 2026
Όταν ο πατέρας του Jens Thobo-Carlsen πέθανε πριν από μερικά χρόνια, ήταν βαθιά χρεωμένος, κάτι που ο γιος του και η υπόλοιπη οικογένειά του έμαθαν εκ των υστέρων. Αυτή δεν είναι μια ασυνήθιστη κατάσταση. Στον Ισημερινό, όπως και στην υπόλοιπη Λατινική Αμερική, η επίσημη πίστωση μπορεί να είναι δύσκολο να προσπελαστεί, αλλά μπορεί να είναι εύκολο να δανειστεί κανείς από ανεπίσημους και συχνά τοκογλυφικούς δανειστές, οι οποίοι στερούνται εποπτείας από την κυβέρνηση και τα γραφεία πιστοληπτικής ικανότητας. Ο μέσος Εκουαδοριανός φέρει οκτώ δάνεια, σύμφωνα με μία αναφορά, ενώ κάποιοι έχουν έως και 13.
Παρόλα αυτά, εξακολουθούσε να εξοργίζει τον Thobo-Carlsen, ο οποίος κληρονόμησε το χρέος του πατέρα του. «Εσείς νομίζετε ότι επειδή έχετε αυτές τις επιλογές ή σας προσφέρεται πίστωση, σας επιτρέπεται να την αποκτήσετε», λέει. «Γι' αυτό το χρέος συνεχίζει να αυξάνεται. Υπάρχει πάντα κάποιος πρόθυμος να σας δανείσει χρήματα, αυξάνοντας το επιτόκιο.»
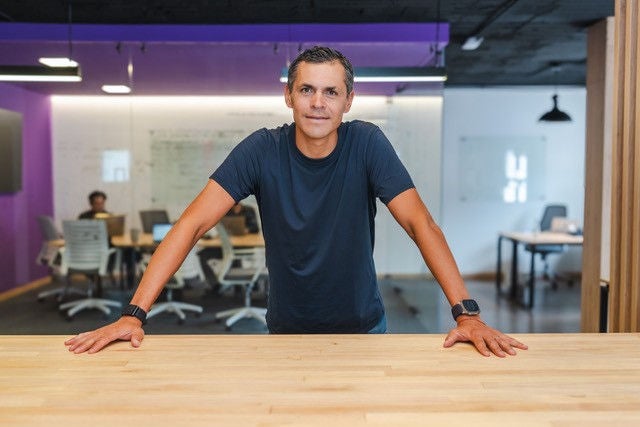
Αφού πέθανε ο πατέρας του, ο Jens Thobo-Carlsen ανακάλυψε ότι είχε βρεθεί σε βαθύ χρέος, γεγονός που τελικά τον οδήγησε να ιδρύσει την Kamina, μια εφαρμογή που βοηθά τους χρήστες να αποφύγουν την καθυστέρηση πληρωμών. (Με την ευγενική παραχώρηση της Kamina)
Όμως ο Thobo-Carlsen παρατήρησε ότι ενώ οι δανειστές ήταν παραπάνω από πρόθυμοι να χορηγήσουν δάνεια και να εισπράξουν τους τόκους, δεν φαινόταν να ενδιαφέρονται πολύ για το τι συνέβαινε μετά. Περισσότερο από το 35% των Εκουαδοριανών είναι ανασφάλιστοι, πράγμα που σημαίνει ότι δεν έχουν καμία σχέση με χρηματοπιστωτικό ίδρυμα και κανένα επίσημο πιστωτικό ιστορικό, και ακόμη και όταν έχουν, πολλοί βασίζονται σε άλλες χρηματοοικονομικές υπηρεσίες που μπορεί να είναι πιο ακριβές μακροπρόθεσμα. Κανείς δεν εκπαίδευε αυτούς τους ανθρώπους σχετικά με τις συνέπειες της μη αποπληρωμής των χρεών τους — και τότε εμφανίστηκαν οι εισπρακτικές εταιρείες. Μέχρι τότε ήταν συνήθως πολύ αργά: Οι τόκοι είχαν συσσωρευτεί και το χρέος ήταν πλέον περισσότερο από ό,τι μπορούσαν να πληρώσουν οι δανειολήπτες.
«Είναι το ίδιο σαν να σας δίνουν ένα αυτοκίνητο», λέει ο Thobo-Carlsen, «και να μην επαληθεύουν αν έχετε άδεια οδήγησης.»
Η εμπειρία του Thobo-Carlsen τον ώθησε να δημιουργήσει το Kamina, μια εφαρμογή που χρησιμοποιεί την τεχνητή νοημοσύνη για να μετατρέψει τις καθημερινές χρηματικές συνήθειες ενός χρήστη σε εξατομικευμένα μαθήματα — μια προσπάθεια να προσφέρει στα εκατομμύρια των ανασφάλιστων καταναλωτών του Ισημερινού το είδος καθοδήγησης που σπάνια παρέχουν οι δανειστές και οι ρυθμιστικές αρχές, προτού τα μικρά δάνεια μετατραπούν σε δια βίου χρέη.
Την εποχή που απεβίωσε ο πατέρας του, ο Thobo-Carlsen εργαζόταν σε μια startup στον Ισημερινό που παρήγαγε εφαρμογές για τη βελτίωση της υγείας και της ευημερίας των χρηστών. Αλλά όταν έμαθε ότι τα οικονομικά προβλήματα είναι μια κύρια πηγή ψυχικού στρες, συμπέρανε ότι μια καλύτερη πηγή ανακούφισης από το στρες θα ήταν μια εφαρμογή που θα δίδασκε στους ανθρώπους πώς να διαχειρίζονται τα χρήματά τους και να χτίζουν υπεύθυνα την πιστοληπτική τους ικανότητα. Έτσι, εγκατέλειψε την startup και ξεκίνησε την Kamina στα τέλη του 2023.
Η Kamina — ένα λογοπαίγνιο με την ισπανική λέξη για το «περπατώ» — καθοδηγεί τους χρήστες βήμα προς βήμα για να αναπτύξουν ισχυρότερες οικονομικές συνήθειες. Και επειδή μια σχέση με τον πελάτη που βασίζεται σε ισχυρή πίστωση και εμπιστοσύνη είναι πιο υγιής για όλους μακροπρόθεσμα, η Kamina ειδοποιεί επίσης τα χρηματοπιστωτικά ιδρύματα πριν ένας δανειολήπτης ενδέχεται να καθυστερήσει μια πληρωμή, δίνοντας χρόνο στην τράπεζα να παρέμβει πριν ένα δάνειο εκπέσει. Ο Thobo-Carlsen λέει ότι ελπίζει η εφαρμογή να μειώσει την καθυστέρηση αποπληρωμής δανείων και να αποτρέψει τους ανθρώπους από το να βυθιστούν στα χρέη. Πιο απλά, είναι σαν βοηθητικές ρόδες για τη διαχείριση της πίστωσης.
Η εφαρμογή βασίζεται εξ ολοκλήρου στην ανθρώπινη συμπεριφορά. Η Kamina ή ένα χρηματοπιστωτικό ίδρυμα θα δανείσει στον χρήστη ένα μικρό χρηματικό ποσό, από 500 έως 8.000 δολάρια. Αυτοί οι χρήστες δίνουν ρητή συγκατάθεση για την κοινή χρήση των δεδομένων τους και η εφαρμογή χρησιμοποιεί τεχνητή νοημοσύνη για να παρακολουθεί και να αναλύει 300 διαφορετικές μετρήσεις, συμπεριλαμβανομένων email, μέσων κοινωνικής δικτύωσης και των ψηφιακών πορτοφολιών που χρησιμοποιούν πολλοί Λατινοαμερικανοί αντί για επίσημους τραπεζικούς λογαριασμούς. Παρακολουθεί τις καταναλωτικές συνήθειες των χρηστών και την πρόοδό τους στην αποπληρωμή του αρχικού δανείου, και η Kamina χρησιμοποιεί αυτές τις πληροφορίες για να βαθμολογήσει την οικονομική συμπεριφορά των χρηστών και να παρέχει μαθήματα και συμβουλές σε πραγματικό χρόνο για το πώς να βελτιωθούν.
«Η AI μάς επιτρέπει να φέρνουμε μια εξατομικευμένη εμπειρία στην ανάλυση της συμπεριφοράς κάθε χρήστη», εξηγεί ο Thobo-Carlsen. «Ποια είναι τα πρότυπα δαπανών τους, γιατί δαπανούν σε ένα μέρος ή σε άλλο, αν έχουν ψυχολογικές επιπτώσεις, αν έχουν έλλειψη εκπαίδευσης. Όλα αυτά τα δεδομένα βαθμονομούνται στην πλατφόρμα μας και μας επιτρέπουν να διασφαλίσουμε ότι οι πληροφορίες που λαμβάνει ο χρήστης τού επιτρέπουν να λάβει υπόψη ή να αλλάξει τις οικονομικές του συνήθειες μέσω των προληπτικών και προβλεπτικών σεναρίων που παρέχουμε στους χρήστες μας.»
Η εφαρμογή μετατρέπει την οικονομική εκπαίδευση σε παιχνίδι με έναν παιχνιδιάρικο τρόπο που ο Θόμπο-Κάρλσεν συγκρίνει με την εφαρμογή εκμάθησης γλωσσών Duolingo. «Υπάρχουν τεστ και συμπλήρωση κενών και πολλές, πολλές εναλλακτικές που κρατούν τον χρήστη δεσμευμένο», λέει. «Έχουμε 73% δέσμευση, πράγμα πολύ υψηλό. Οι άνθρωποι αγαπούν την εφαρμογή.»
Καθώς οι βαθμολογίες της οικονομικής συμπεριφοράς των χρηστών αυξάνονται και αποδεικνύουν ότι έχουν βελτιώσει τον χρηματοοικονομικό τους αλφαβητισμό, καθίστανται επιλέξιμοι για περισσότερα οφέλη. Οι πληρωμές τους για το αρχικό δάνειο καταγράφονται μέσω γραφείων πιστωτικών πληροφοριών και συμβάλλουν στη βελτίωση του επίσημου πιστωτικού ιστορικού τους. Αυτό τους καθιστά επιλέξιμους για μεταγενέστερα δάνεια από χρηματοπιστωτικά ιδρύματα. Αυτά είναι λιγότερο ληστρικά από τα άτυπα δάνεια που λαμβάνουν οι περισσότεροι Εκουαδοριανοί που δεν διαθέτουν τραπεζικό λογαριασμό. Περίπου το 20% των χρηστών της Kamina έχουν λάβει δάνεια από χρηματοπιστωτικά ιδρύματα, λέει ο Thobo-Carlsen.
«Αλλά αυτό που κάνουμε και πιστεύω ότι είναι το πιο εντυπωσιακό», προσθέτει, «είναι ότι δίνουμε δάνεια στο 70% των χρηστών που δεν έβλεπαν τα χρηματοπιστωτικά ιδρύματα.» Αυτό είναι τεράστιο. Αυτό σημαίνει ότι από το 80% ή 85% των Εκουαδοριανών που δεν είναι ορατοί στις τράπεζες, μπορούμε να φέρουμε έως και το 70% αυτών των χρηστών σε μια κατάσταση όπου έχουν τουλάχιστον ένα μικρό δάνειο.»
Πέρυσι, η Kamina έγινε μέρος του προγράμματος Αναδυόμενων Fintech της Mastercard Start Path, η πρώτη startup από τον Ισημερινό που επιλέχθηκε. Στις αρχές του 2026, η Mastercard συνεργάστηκε με μία από τις μεγαλύτερες τράπεζες στον Ισημερινό σε ένα μικρό πιλοτικό πρόγραμμα για να δει πώς η Kamina βελτίωσε την οικονομική συμπεριφορά των χρηστών και διαπίστωσε ότι οι υπάρχοντες κάτοχοι καρτών που αντιμετωπίζουν καθυστέρηση πληρωμών και κατέβασαν την εφαρμογή επέδειξαν μεγαλύτερη αυτορρύθμιση στις δαπάνες από εκείνους που δεν χρησιμοποίησαν την εφαρμογή.
Στο μέλλον, ο Thobo-Carlsen ελπίζει να επεκτείνει την Kamina πέρα από τη Λατινική Αμερική και να διευρύνει το πεδίο εφαρμογής της εφαρμογής πέρα από την προσωπική χρηματοδότηση, ώστε να συμπεριλάβει και τις μικρές επιχειρήσεις.
Όμως προς το παρόν, η αποστολή της Kamina παραμένει η εκπαίδευση των καταναλωτών σχετικά με τον τρόπο λειτουργίας του χρέους. Και ο Thobo-Carlsen είναι ευχαριστημένος με το πώς έχουν εξελιχθεί τα πράγματα. «Αυτό που βλέπουμε με τους χρήστες», λέει, «είναι ότι αν ξοδέψετε λιγότερα με διαφορετική πρόθεση, τα πράγματα μπορούν να αλλάξουν».
«Πάει ενάντια σε κάθε λογική το να αντλούμε κεφάλαια για χρηματοοικονομική εκπαίδευση με τον τρόπο που το κάναμε», συνεχίζει. «Οι περισσότεροι θα έλεγαν: «Γιατί να μην ακολουθήσουμε τον ευκολότερο δρόμο και να δώσουμε δάνεια στους ανθρώπους, και μετά να τους ξεχάσουμε; Να ξεχάσουμε όλο αυτό με την υποστήριξη». Αλλά όχι. Από εκεί γεννηθήκαμε και αυτό μας κάνει μοναδικούς».