27 Αυγούστου 2026
Ήταν δύσκολα τα πράγματα για τους υπαλλήλους ταμείου.
Στα πρώτα χρόνια των σύγχρονων πιστωτικών καρτών, τα στοιχεία του λογαριασμού για κάθε πελάτη που κατείχε κάρτα έπρεπε να καταγράφονται χειρόγραφα. Αργότερα, χρησιμοποιούσαν επίπεδες μηχανίες αποτύπωσης για να καταγράφουν τα στοιχεία της κάρτας σε πακέτα καρμπόν χαρτιού, ενώ ο ήχος της σάρωσης της λαβής τούς χάρισε την ονομασία μηχανίες zip-zap. (Ονομάστηκαν επίσης «σπασίκλαδες» (knuckle-busters) από τους άτυχους υπαλλήλους που έξεναν τα δάχτυλά τους στην πλάκα αποτύπωσης ανάγλυφου.)
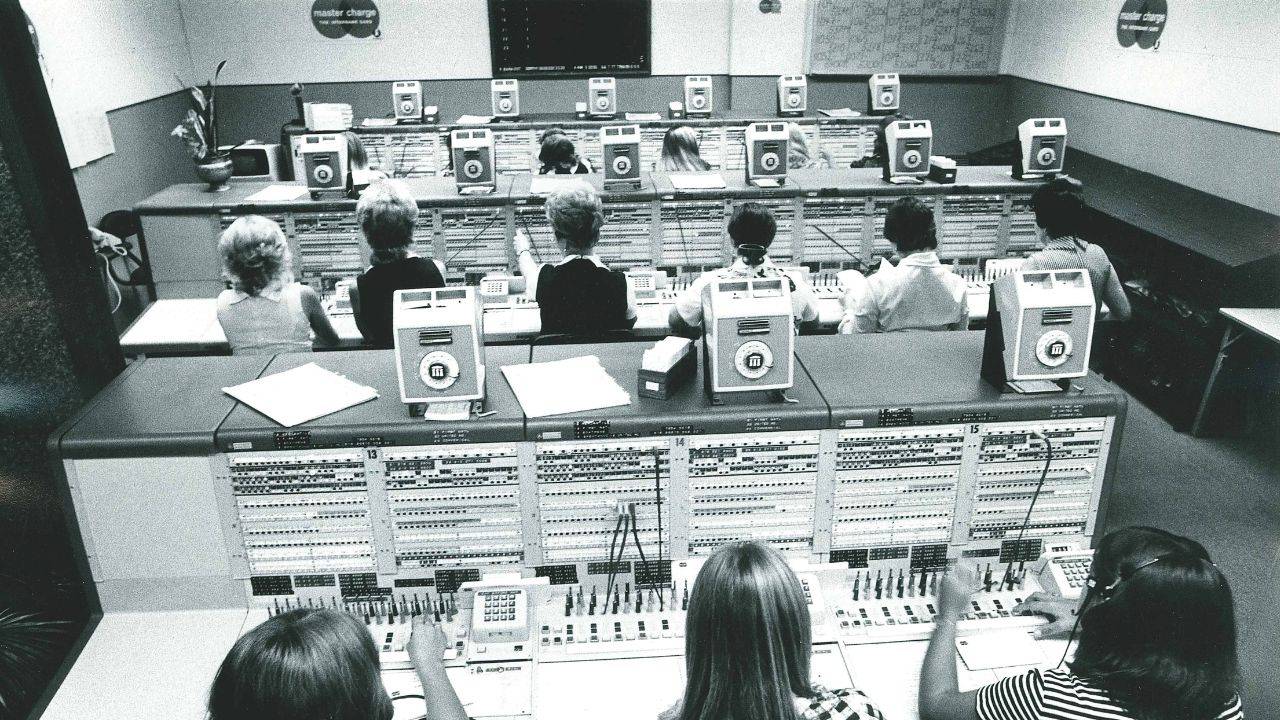
Και πώς μπορούσαν οι υπάλληλοι να γνωρίζουν αν ο πελάτης ήταν αξιόπιστος για την αγορά; Δεν μπορούσαν. Οι εταιρείες πιστωτικών καρτών διένειμαν μια λίστα με αριθμούς προβληματικών λογαριασμών κάθε μήνα, και ο έμπορος έπρεπε να συγκρίνει τις κάρτες των πελατών με τη λίστα.
Η έλευση της μαγνητικής λωρίδας τα άλλαξε όλα αυτά. Ως μια καινοτομία των αρχών της δεκαετίας του 1960 που πιστώνεται σε μεγάλο βαθμό στην IBM, η μαγνητική λωρίδα επέτρεψε στις τράπεζες να κωδικοποιούν τα στοιχεία της κάρτας σε μαγνητική ταινία πλατικοποιημένη στο πίσω μέρος. Άνοιξε τον δρόμο για τα τερματικά ηλεκτρονικών πληρωμών και τις κάρτες με τσιπ, προσφέροντας μεγαλύτερη ασφάλεια και έγκριση σε πραγματικό χρόνο, καθιστώντας παράλληλα ευκολότερη την αποδοχή καρτών για επιχειρήσεις κάθε μεγέθους. Αυτή η λεπτή λωρίδα παρέμεινε σταθερό χαρακτηριστικό σε δισεκατομμύρια κάρτες πληρωμών για δεκαετίες, ακόμα και καθώς η τεχνολογία εξελισσόταν.
Ωστόσο, τώρα η μαγνητική ταινία φτάνει στην ημερομηνία λήξης της, καθώς η Mastercard γίνεται το πρώτο δίκτυο πληρωμών που την καταργεί σταδιακά.
Η απομάκρυνση από τη μαγνητική λωρίδα υποδεικνύει τόσο την αλλαγή των συνηθειών των καταναλωτών στις πληρωμές όσο και την ανάπτυξη νεότερων τεχνολογιών. Τα σημερινά τσιπ καρτών τροφοδοτούνται από μικροεπεξεργαστές που είναι πολύ πιο ικανοί και ασφαλείς, και τα περισσότερα διαθέτουν επίσης ενσωματωμένες μικροσκοπικές κεραίες που επιτρέπουν ανέπαφες συναλλαγές.
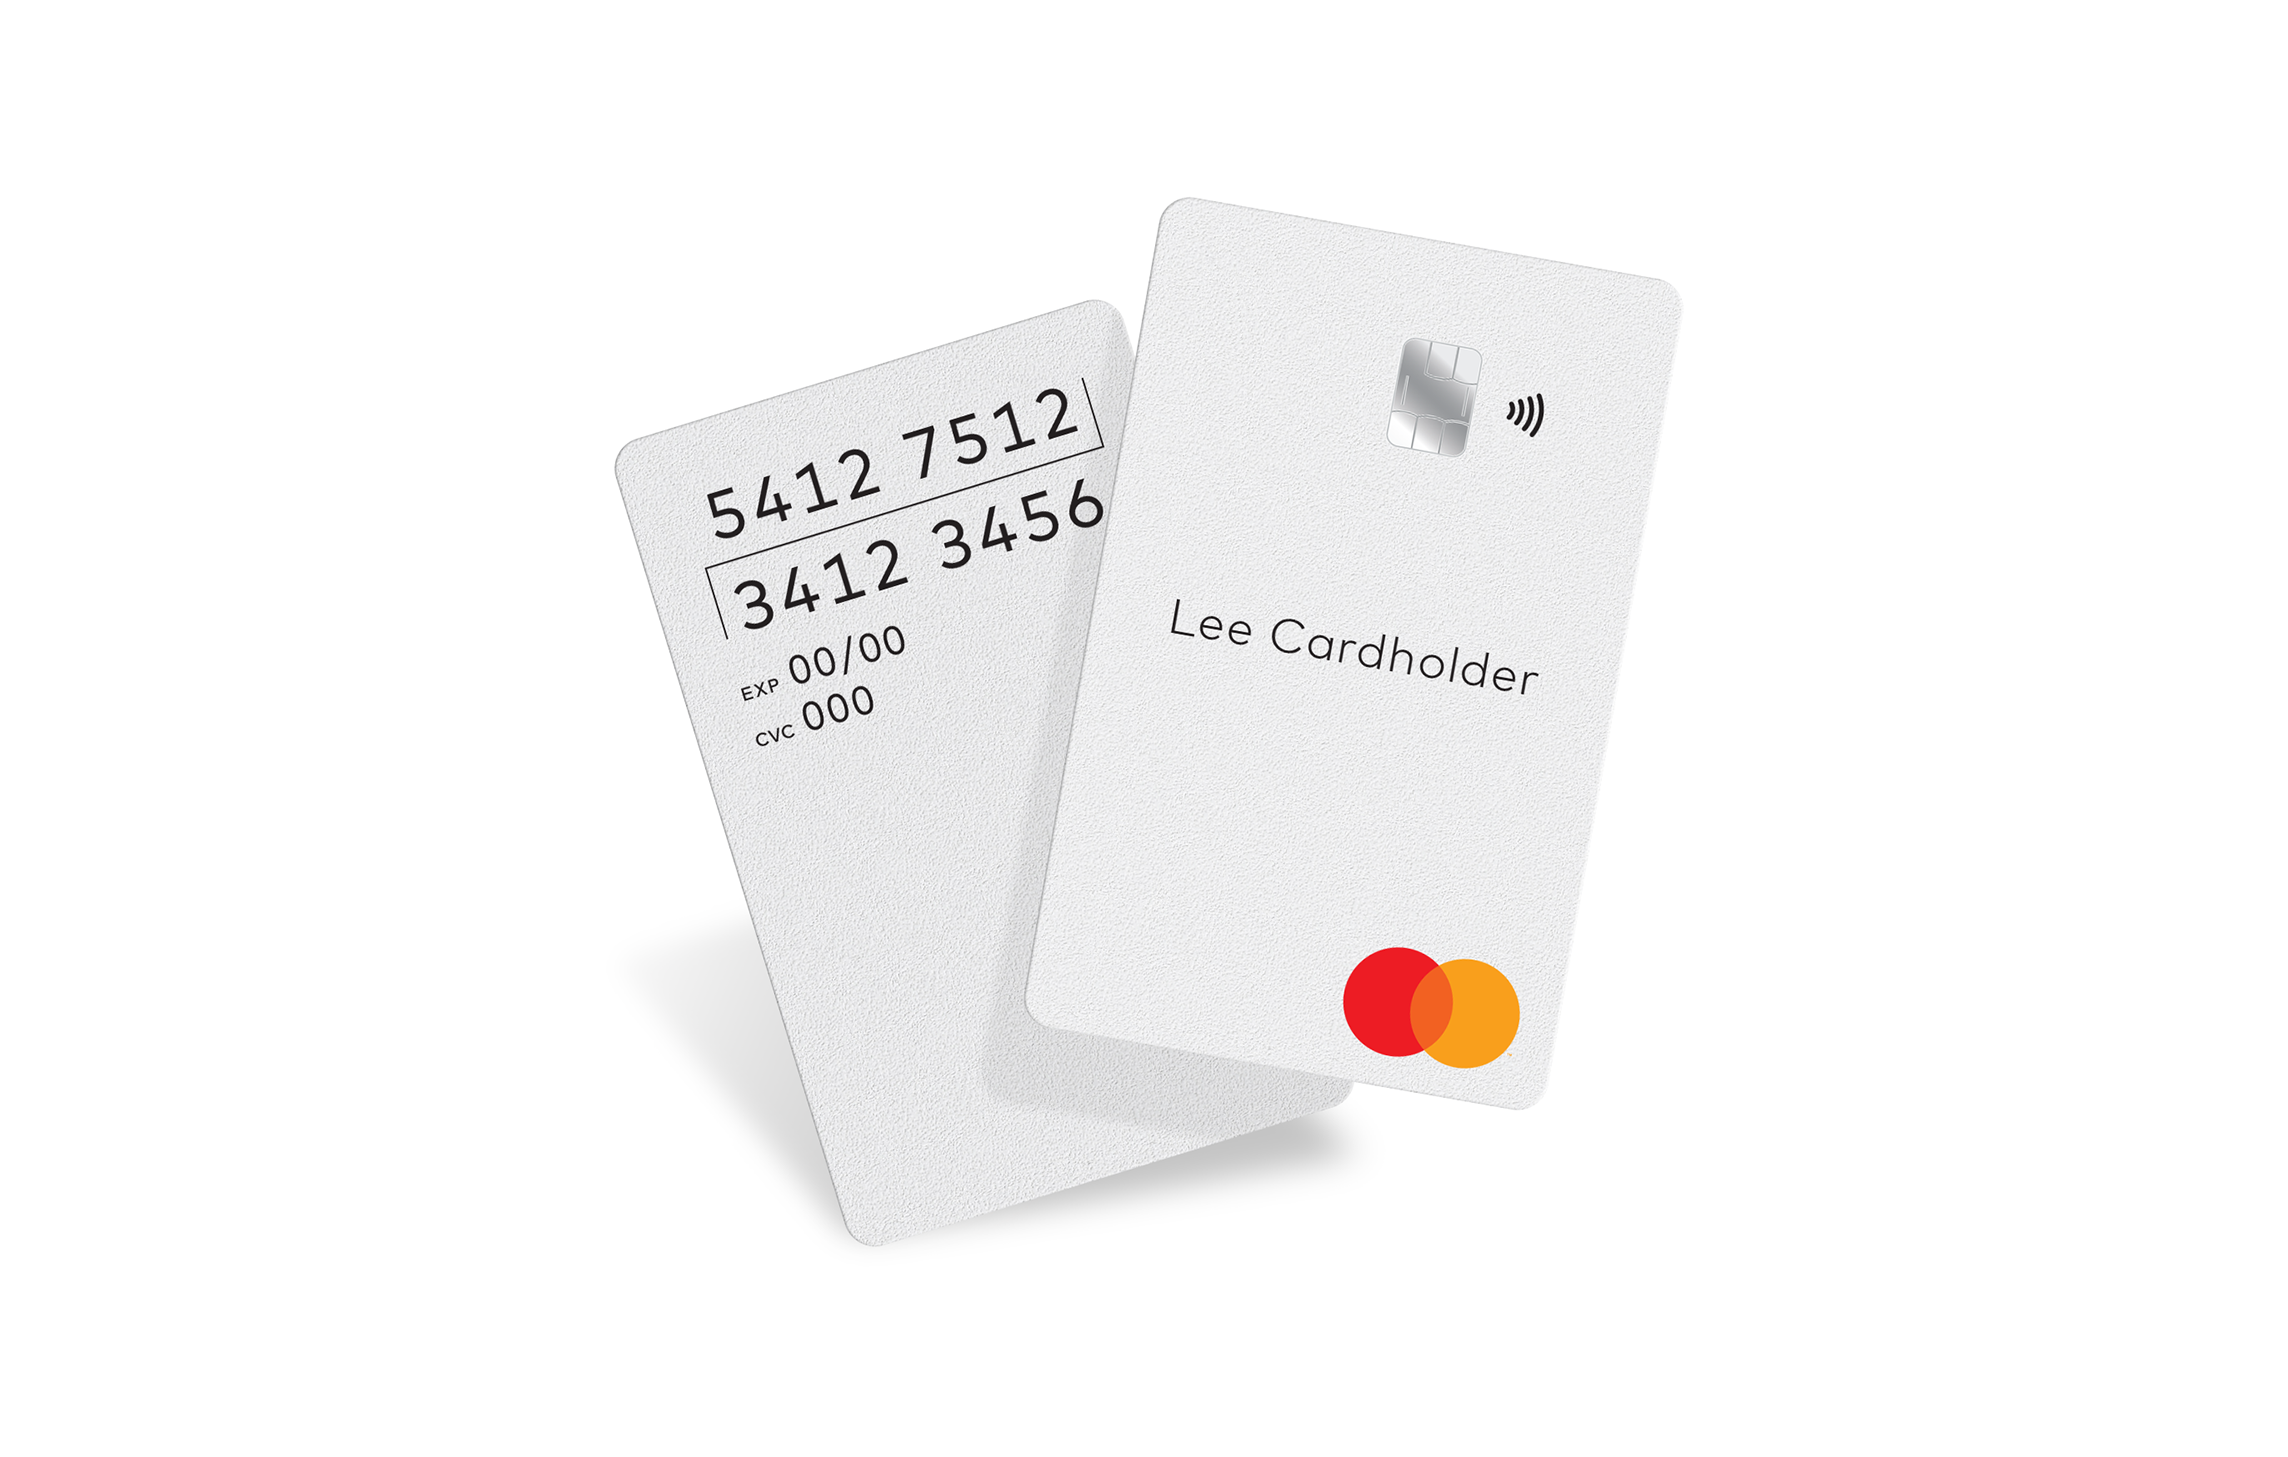
Με βάση τη μείωση των πληρωμών που πραγματοποιούνται μέσω μαγνητικών ταινιών αφού καθιερώθηκαν οι πληρωμές μέσω chip, οι νέες πιστωτικές και χρεωστικές κάρτες Mastercard δεν απαιτείται να διαθέτουν μαγνητική ταινία στις περισσότερες αγορές από το 2024. Έως το 2033, καμία πιστωτική και χρεωστική κάρτα Mastercard δεν θα διαθέτει μαγνητικές ταινίες, γεγονός που αφήνει μια μακρά μεταβατική περίοδο για τους υπόλοιπους συνεργάτες που εξακολουθούν να βασίζονται στην τεχνολογία για να εφαρμόσουν σταδιακά την επεξεργασία καρτών με chip.
Η πληρωμή με πίστωση είναι μια έννοια που χρονολογείται χιλιάδες χρόνια πριν, στις αγροτικές κοινωνίες, προηγούμενη ακόμη και του χαρτονομίσματος. στις αρχές του 20ού αιώνα, τα πολυκαταστήματα, τα πρατήρια καυσίμων ακόμη και οι αεροπορικές εταιρείες προσέφεραν μεταλλικές πλάκες αγοραστών ή κάρτες στους πελάτες τους, αλλά η πρώτη σύγχρονη καθολική κάρτα πληρωμών έκανε το ντεμπούτο της το 1950. Η χάρτινη κάρτα χρέωσης μπορούσε να χρησιμοποιηθεί σε οποιονδήποτε συμμετέχοντα έμπορο και έφερε το όνομα, τη διεύθυνση και τον αριθμό λογαριασμού του κατόχου της.
Μέχρι το τέλος της δεκαετίας, άλλοι έμποροι και τράπεζες άρχισαν να εκδίδουν τις δικές τους κάρτες, συμπεριλαμβανομένης της πρώτης πλαστικής πιστωτικής κάρτας το 1959. Ο ταμίας έπαιρνε ένα αποτύπωμα της κάρτας και έστελνε το χάρτινο αντίγραφο για συμφωνία και χρέωση, μια διαδικασία που ήταν αργή και επιρρεπής σε ανθρώπινα λάθη.
Στη δεκαετία του 1960, η IBM διέγνωσε τις δυνατότητες κωδικοποίησης πληροφοριών σε κάρτες μέσω μαγνητικής ταινίας. Αυτή η τεχνική χρησιμοποιούνταν ήδη για ηχογραφήσεις και αποθήκευση σε δίσκους υπολογιστών προτού εφαρμοστεί στις κάρτες.
Σύμφωνα με την ιστορία της IBM, ο μηχανικός Φόρεστ Πάρι (Forrest Parry) δεν μπορούσε να βρει πώς να συνδυάσει μια λωρίδα ταινίας σε μια πλαστική ταυτότητα για τη CIA και το ανέφερε στη σύζυγό του, η οποία πρότεινε να χρησιμοποιήσει το σίδερο ρούχων της για να λιώσει τη λωρίδα πάνω στην κονκάρδα. Δεν ήταν ακριβώς το είδος τεχνολογικού εξοπλισμού για το οποίο θα γιόρταζε η IBM, αλλά λειτουργούσε.
Ακόμη και πριν από την κυριαρχία της μαγνητικής ταινίας, οι μηχανικοί είχαν προωθήσει την ιδέα μιας κάρτας που λειτουργεί με τσιπ υπολογιστή και μπορεί να εκτελεί τους σύνθετους υπολογισμούς οι οποίοι θα επέτρεπαν ακόμη ισχυρότερα μέτρα ασφάλειας.
Η πρώτη κάρτα με τσιπ έκανε το ντεμπούτο της στη Γαλλία τη δεκαετία του 1960, αλλά χρειάστηκαν χρόνια για να καθιερωθεί. Ένα βασικό πρόβλημα — οι διάφορες κάρτες με τσιπ δεν λειτουργούσαν με κάθε τερματικό. Αυτό οδήγησε στην ανάπτυξη ενός παγκόσμιου προτύπου τεχνολογίας τσιπ EMV. .
Σήμερα, για κάθε συναλλαγή, το τσιπ δημιουργεί έναν μοναδικό κωδικό συναλλαγής, ο οποίος επικυρώνεται από την εκδότρια τράπεζα για να διασφαλιστεί ότι χρησιμοποιείται η γνήσια κάρτα. Αυτή η τεχνολογία αυξάνει επίσης την ασφάλεια των δεδομένων του κατόχου της κάρτας.
Από τα τέλη της δεκαετίας του 1990, με την εισαγωγή του προτύπου EMV, οι κάρτες με τσιπ άρχισαν να γίνονται ο προτιμώμενος τρόπος πληρωμής. Μέχρι τα τέλη του 2025, τα τσιπ EMV χρησιμοποιούνταν για το 97,8% των συναλλαγών με κάρτα με φυσική παρουσία παγκοσμίως, σύμφωνα με την EMVCo.
Η μαγνητική λωρίδα άρχισε να εξαφανίζεται το 2024 από τις κάρτες πληρωμών Mastercard σε περιοχές, όπως η Ευρώπη, όπου οι κάρτες με τσιπ χρησιμοποιούνται ήδη ευρέως. Οι τράπεζες στις ΗΠΑ δεν θα υποχρεούνται πλέον να εκδίδουν κάρτες με τσιπ που διαθέτουν μαγνητική λωρίδα, αρχής γενομένης από το 2027.
«Η μαγνητική λωρίδα συνέβαλε στη μετάβαση των πληρωμών στην ηλεκτρονική εποχή, ανοίγοντας τον δρόμο για δεκαετίες καινοτομίας», δηλώνει η Ann Johnson, executive vice president, Security Solutions στη Mastercard. «Ωστόσο, το σημερινό τοπίο απειλών απαιτεί ισχυρότερη, πιο έξυπνη άμυνα. Η κατάργηση της μαγνητικής ταινίας είναι ένα ακόμα βήμα προς τη μείωση του κινδύνου σε ολόκληρο το οικοσύστημα πληρωμών και τη διασφάλιση ότι κάθε συναλλαγή προστατεύεται από τεχνολογία σχεδιασμένη για το μέλλον.»
Μέχρι το 2029, καμία νέα πιστωτική ή χρεωστική κάρτα Mastercard δεν θα εκδίδεται με μαγνητική ταινία. Οι προπληρωμένες κάρτες στις ΗΠΑ και τον Καναδά εξαιρούνται προς το παρόν από αυτήν την αλλαγή.
Αکόμα αυτή η αλλαγή δεν αφορά μόνο τις κάρτες. Η Mastercard συνεργάζεται με τους παρόχους υπηρεσιών αποδοχής (acquirers), οι οποίοι συνδέουν τους εμπόρους με τα δίκτυα πληρωμών με κάρτα, για την αναβάθμιση της υποδομής πληρωμών με κάρτα ώστε να υποστηρίζονται κάρτες χωρίς μαγνητικές ταινίες. Αυτή η μακρά μεταβατική περίοδος δίνει στους εμπόρους, τις τράπεζες και τους χειριστές των ATM χρόνο για να καταργήσουν σταδιακά οποιαδήποτε τεχνολογία δεν είναι συμβατή με κάρτες χωρίς μαγνητική ταινία. Για παράδειγμα, ορισμένα ATM εξακολουθούν να βασίζονται στη μαγνητική ταινία για την έναρξη μιας συναλλαγής, και ορισμένες τράπεζες εξακολουθούν να χρησιμοποιούν συσκευές ανάγνωσης με σάρωση για να επιτρέπουν στους κατόχους καρτών την είσοδο στους προθαλάμους των ATM εκτός ωραρίου λειτουργίας.
Η Mastercard ανακοίνωσε πρόσφατα ότι επιτρέπει την απόσυρση των μαγνητικών λωρίδων από τα τερματικά σημείων πώλησης και τα ΑΤΜ, ξεκινώντας από τον Απρίλιο του 2029 στα περισσότερα μέρη του κόσμου. Η κατάργηση της λειτουργίας σάρωσης αναμένεται να μειώσει το κόστος και την πολυπλοκότητα αυτών των τερματικών και να κάνει την αποδοχή καρτών ευκολότερη και φθηνότερη για τις μικρότερες επιχειρήσεις. Στις ΗΠΑ, όπου η διείσδυση της σάρωσης είναι υψηλότερη, τα τερματικά πρέπει να διατηρούν τις μαγνητικές λωρίδες ως επιλογή.
«Η κοινότητα των εμπόρων προσμένει μια ημέρα κατά την οποία θα εξαλειφθούν οι απαιτήσεις υποστήριξης της μαγνητικής ταινίας και το βάρος προστασίας δεδομένων που οι έμποροι στην πραγματικότητα δεν χρειάζονται», αναφέρει ο John Drechny, διευθύνων σύμβουλος του Merchant Advisory Group, το οποίο εκπροσωπεί περισσότερους από 200 από τους κορυφαίους εμπόρους παγκοσμίως. «Επικροτούμε τη Mastercard για το γεγονός ότι κάνει αυτό το επόμενο βήμα συμβάλλοντας στην ενίσχυση της ασφάλειας των πληρωμών και στην προστασία των εμπόρων και των καταναλωτών από τον κίνδυνο. Θα θέλαμε να δούμε κι άλλους φορείς στον κλάδο να κινούνται προς αυτή την κατεύθυνση».
Ενώ οι αλλαγές στον τρόπο με τον οποίο πληρώνουμε και επεξεργazόμαστε τις πληρωμές συνήθως χρειάζονταν χρόνια για να become πανταχού παρούσες, ο ρυθμός του ψηφιακού μετασχηματισμού επιταχύνθηκε ραγδαία κατά τη διάρκεια της πανδημίας. Οι ανέπαφες πληρωμές αντιπροσώπευαν περίπου το 30% των συναλλαγών με φυσική παρουσία της Mastercard παγκοσμίως το 2019· σήμερα, αντιπροσωπεύουν σχεδόν το 80%.
Αυτές οι νέες τεχνολογίες είναι επίσης πολύ απλούστερες στην ενεργοποίηση για τους εμπόρους, καθιστώντας τις πιο προσιτές ακόμη και στους ιδιοκτήτες των μικρότερων επιχειρήσεων. Για παράδειγμα, το Tap on Phone, το οποίο μετατρέπει τα τηλέφωνα σε συσκευές αποδοχής, δεν απαιτεί πρόσθετο υλικό ή περιφերειακά.
Η τεχνολογία EMV εξελίσσεται επίσης: Το 2021, η Mastercard ανέπτυξε μια προδιαγραφή εφαρμογής πληρωμών που ονομάζεται Ecos, η οποία βασίζεται στο Προηγμένο Πρότυπο Κρυπτογράφησης, μια ευρέως χρησιμοποιούμενη τεχνολογία κρυπτογράφησης σχεδιασμένη να προστατεύει καλύτερα τα δεδομένα πληρωμών έναντι των ολοένα και πιο εξελιγμένων κυβερνοαπειλών και των μελλοντικών εξελίξεων στην υπολογιστική.
Το Ecos συμβάλλει στην προστασία των κατόχων καρτών και των εμπόρων από απάτες για τις επόμενες δεκαετίες με την ίδια εμπειρία μισού δευτερολέπτου, με άγγιγμα και αποχώρηση (tap-and-go) — και χωρίς καμία φυσική αλλαγή στα ψηφial πορτοφόλια, τις ανέπαφες κάρτες και τα τερματικά σημείου πώλησης. Όλες οι νέες κάρτες πρέπει να χρησιμοποιούν τις νέες προδιαγραφές έως τον Απρίλιο του 2030, ενώ όλες οι κάρτες θα πρέπει να πληρούν τις προδιαγραφές έως το 2037.
Και έτσι η σάρωση θα περάσει μια μέρα στην ιστορία.
Αυτό το άρθρο δημοσιεύθηκε αρχικά στις 12 Αυγούστου 2021 και ενημερώθηκε στις 26 Αυγούστου 2026, ώστε να αντικατοπτρίζει πιο πρόσφατα στοιχεία σχετικά με τις ανέπαφες συναλλαγές και νέες οδηγίες για τα τερματικά σημείου πώλησης.