5 مايو 2025
حتى وقت قريب، لم تتغير المدفوعات بين الشركات كثيرًا - حيث هيمنت عليها التحويلات المصرفية أو البرقية والشيكات الورقية، وكانت بطيئة وغير فعالة وعرضة للخطأ. والآن يدرك المزيد من صانعي القرار المالي أن قيمة المدفوعات الرقمية، بما في ذلك البطاقات، تمتد إلى ما هو أبعد من المعاملة نفسها، من تبسيط التسوية إلى تحسين رأس المال العامل إلى تحسين الشفافية إلى الحد من الاحتيال.
ومع ذلك، لا يزال بعض الموردين مترددين في قبول البطاقات، ولا يزالون يتشبثون بالطرق التناظرية في الاقتصاد الرقمي. أردنا أن نعرف لماذا يتراجعون - وما إذا كان أولئك الذين يقبلون البطاقات الآن يدركون فوائد قبول البطاقات - لذلك أطلقنا استبيانًا عالميًا لأكثر من 1,000 من كبار المديرين التنفيذيين الماليين في موردي B2B الكبار. وقد تفاجئك الإجابات.
أولاً، يقول الموردون الذين لا يقبلون البطاقات أنهم قلقون بشأن الحاجة إلى الأمن ومنع الاحتيال. ومع ذلك، في الاستطلاع، قالت 31٪ من الشركات التي تقبل البطاقات إنها لاحظت زيادة أمان المعاملات. وقال ربعهم إنهم استفادوا من انخفاض حالات الاحتيال.
ثانيًا، أولئك الذين لم يقبلوا البطاقات كانوا قلقين أيضًا من أن دمج مدفوعات البطاقات مع أنظمة التشغيل الحالية سيكون معقدًا للغاية. ومع ذلك، فإن قبول البطاقات يمكن أن يقلل من التعقيد في أماكن أخرى من أعمالهم، حيث لا تأتي المدفوعات غير البطاقات بنفس البيانات الغنية التي تسرع المحاسبة المملة. ويقول حوالي 34% من الموردين الذين تبنوا المدفوعات الرقمية إن أعمالهم استفادت من تلقي الأموال بشكل أسرع لأنهم يقبلون البطاقات.
لكن هذا ليس كل شيء. يمكن للموردين أيضًا تحسين الرضا العام بين المشترين من خلال تقديم طرق الدفع المفضلة لديهم، مثل البطاقات. ومن بين الشركات التي شملتها الدراسة والتي تقبل البطاقات، قالت ثلث الشركات إنها تمكنت من تحسين راحة العملاء نتيجة لذلك.
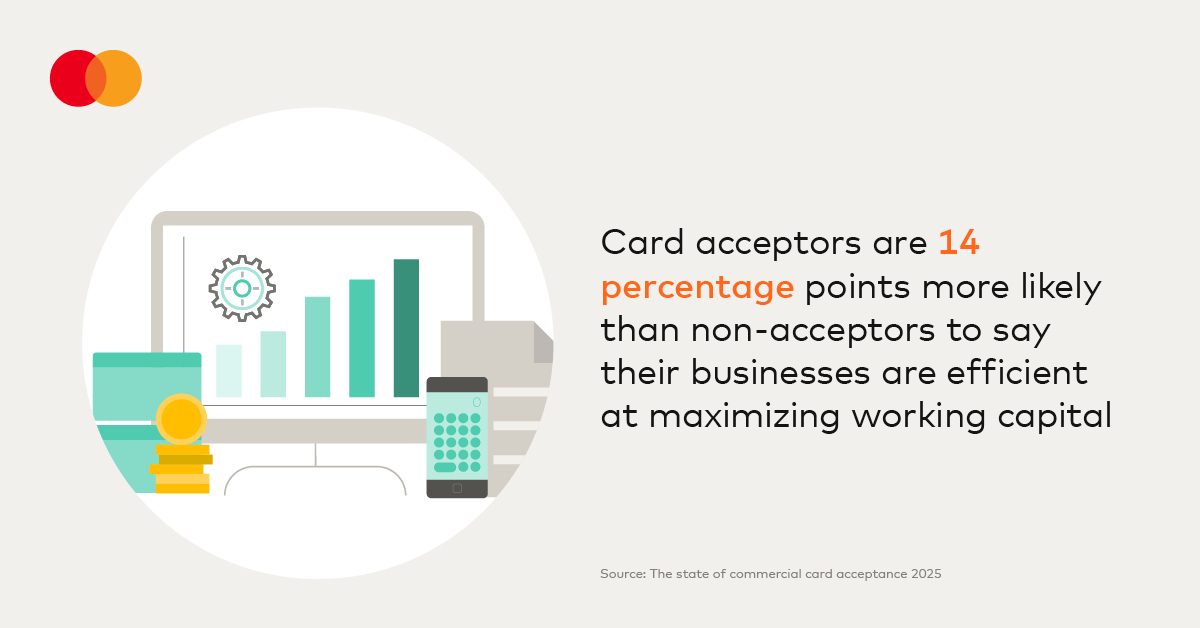
رأس المال العامل هو مفتاح الصحة المالية، حيث يمنح الشركات السيولة والمرونة والمرونة للوفاء بالالتزامات قصيرة الأجل، ومتابعة النمو، وتحمل التحديات الاقتصادية بثقة. وهي نقطة ضعف كبيرة لـ 71٪ من الموردين الذين شملهم الاستطلاع. أظهر البحث أن الشركات التي تقبل البطاقات تزيد بنسبة 14 نقطة مئوية عن احتمال أن تقول إن أعمالها فعالة جدًا في تعظيم رأس المال العامل مقارنة بتلك التي لا تفعل ذلك.
كما يشير الموردون الذين يقبلون البطاقات إلى زيادة الكفاءة التشغيلية، مع إدراج رؤية أكبر لعمليات الدفع وسرعات معالجة أسرع وتكاليف معالجة أقل باعتبارها أهم فوائدهم.
" نحن لا نقترب من الطفرة في مدفوعات البطاقات التجارية على أنها ببساطة أمر لا مفر منه. بدلاً من ذلك، نعتبرها دعوة للابتكار المستمر. "
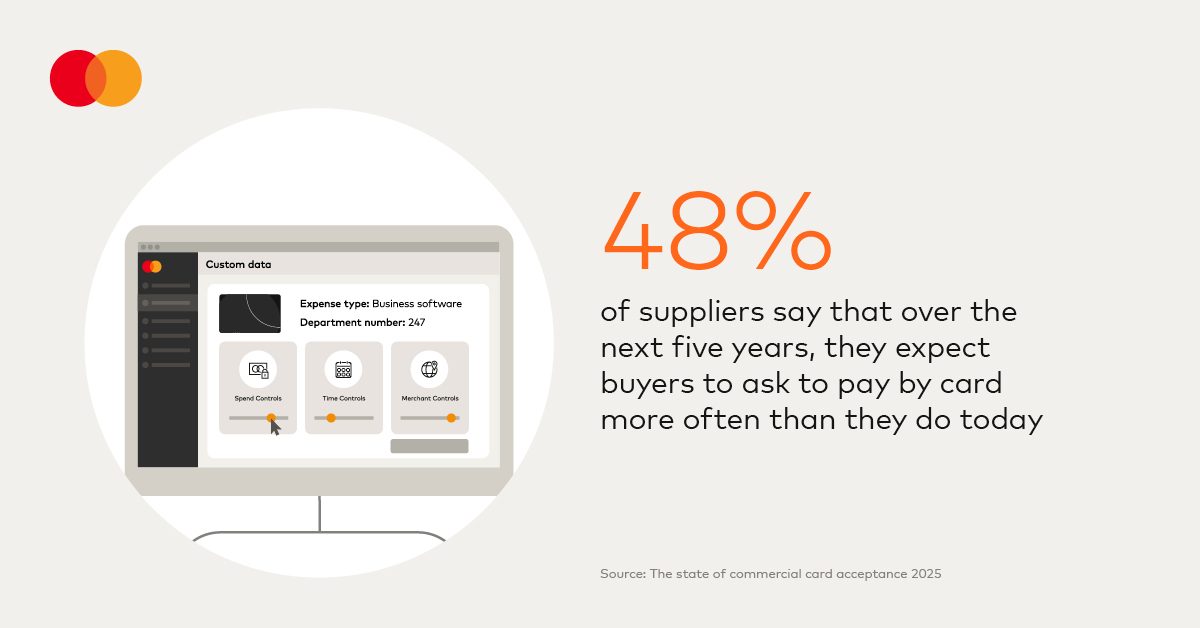
قبول البطاقة ليس حلاً سحريًا للموردين. ولكنه خيار قيم لإدارة رأس المال العامل أو زيادة الإيرادات، خاصة وأنه من المتوقع أن ينمو طلب المشتري. ووفقًا للاستطلاع، قال ما يقرب من نصف جميع الموردين أنهم يتوقعون على مدى السنوات الخمس المقبلة أن يطلب المشترون الدفع بالبطاقة أكثر مما يفعلون اليوم. لكننا لا نقترب من الطفرة في مدفوعات البطاقات التجارية باعتبارها ببساطة حتمية. بدلاً من ذلك، نعتبرها دعوة للابتكار المستمر. اليوم، نقوم بإنشاء وتقديم قدرات جديدة تفي بوعد الرقمنة للمشترين والموردين على حد سواء.
وعلى أي حال، فإن المشترين هم أشخاص أيضًا: فقد أصبحوا يتوقعون مدفوعات مباشرة ومبسطة في حياتهم اليومية. إحدى الطرق التي تلبي بها ماستركارد احتياجات المشترين هذه هي من خلال حلول البطاقات الافتراضية - خيارات الدفع التي ترتبط بحساب بخط ائتمان ثابت وتعمل تمامًا مثل بطاقة الائتمان العادية ولكنها تأتي مع بيانات غنية وضوابط مخصصة. وبسبب طبيعتها الرقمية، يمكن دمجها بسهولة في البرامج، مثل برامج إدارة النفقات والمحاسبة، التي تعتمد عليها الشركات.
في النهاية، لا يقتصر قبول البطاقة على البطاقة فحسب، بل يتعلق بالبيانات والرؤى التي تأتي معها، مما يسهل التسوية ويخلق مزيدًا من الشفافية ويوفر رؤى أكبر في الوقت الفعلي، مما يسمح للشركات بالعمل بكفاءة أكبر. يمكن أن تساعد Mastercard الموردين على تحقيق هذه الفوائد.
قم بإجراء معالجة مباشرة. تعتمد معالجة الدفع التقليدية بين الشركات بشكل كبير على الإدخال اليدوي، المليء بالتحديات، من أوقات المعالجة البطيئة، مما يؤدي إلى ضعف رؤية التدفق النقدي إلى الأخطاء البشرية التي يمكن أن تعرض علاقات العمل للخطر. من خلال المعالجة المباشرة لأرقام البطاقات الافتراضية، يتم إجراء طلب المعالجة الخاص بالمورد تلقائيًا وتسليم الأموال المعتمدة مباشرة إلى الحساب المصرفي للمورد، دون الحاجة إلى تدخل يدوي. يقوم Mastercard Receulces Manager بذلك تمامًا، حيث يسهل تسليم بيانات التحويلات مباشرة إلى أنظمة تخطيط موارد المؤسسة أو المحاسبة.
يمكن تعزيز إمكانات هذه الفوائد من خلال تطبيق الذكاء الاصطناعي وأدوات التعلم الآلي لتسوية أسرع من أي وقت مضى والمزيد من شفافية البيانات.
يميل الموردون الذين يقبلون البطاقات اليوم إلى الذكاء الاصطناعي، حيث يستخدمه أكثر من ثلثهم للتنبؤ بمراكزهم النقدية وتعزيز الأمان وزيادة سرعة المعاملات. ويود 96٪ أن يقدم الذكاء الاصطناعي توصيات لتحسين كفاءة عمليات الدفع، وأفضل قدرة للشركات التي تبحث عن مزود دفع جديد هي الأدوات التي تعمل بالذكاء الاصطناعي.
لا يمكننا تقديم هذه الفوائد بمفردنا. تنبع ابتكاراتنا من التعاون مع البنوك المستحوذة ومنصات الأعمال لتحسين التجربة الشاملة - خلق مساحات لاختبار الأفكار وتجربة طرق جديدة لدفع تجارب الدفع بين الشركات التي تتسم بنفس القدر من الأمان والسلاسة. كما تظهر أبحاثنا، يمكن للشركات التي تتبنى البطاقات إدارة تحدياتها بشكل أفضل وخلق كفاءات وفرص جديدة، وإطلاق العنان للإمكانات التي تعزز الاقتصاد الرقمي للجميع في نهاية المطاف.