Malé podniky

4. června 2026


Dokážou více dat — a lepší data — vyřešit mezeru v úvěrech pro malé podniky?

Otevřené finance vytvářejí úplnější a aktuálnější obraz o tom, jak podniky fungují, což poskytuje věřitelům větší důvěru v poskytování financování.

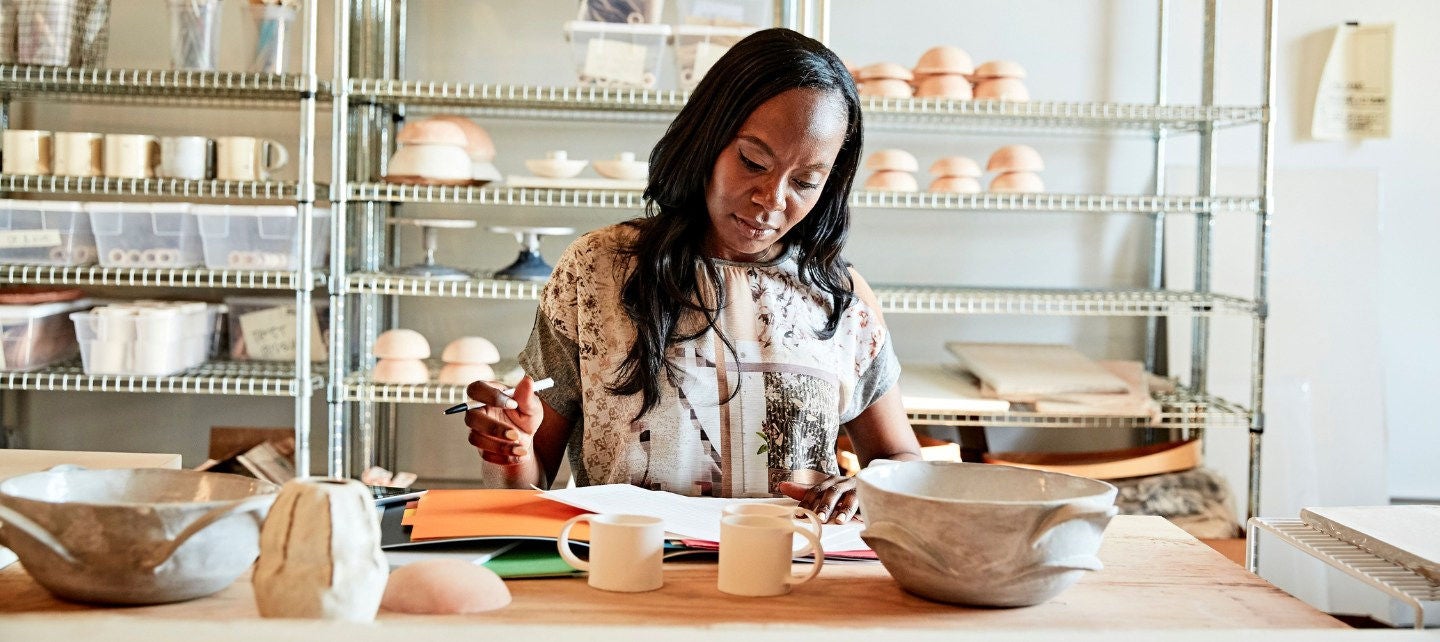
A woman looks over paperwork in her pottery studio.
Rob Pacifico profile photo

Rob Pacifico

Senior Vice President, Open Finance, Mastercard

Tammeca Rochester, strojní inženýrka, která se stala marketérkou, objevila indoor cycling jako únik ze své stresující korporátní práce, ale uvedla, že se cítila izolovaná jako jediná žena s křivkami a barvou pleti ve studiích v Midtownu v New Yorku. V roce 2016 se tak rozhodla vybudovat si vlastní fitness prostor, který by odrážel hudbu, těla a komunitu Harlemu, a podnik financovala z vlastních úspor a malých grantů.

Po otevření dalších dvou poboček je připravena růst, řekla minulý měsíc přeplněnému publiku na Small Business Summit společnosti Mastercard v New Yorku. A je přímočaře upřímná v tom, co k tomu potřebuje.

„Potřebujeme spoustu peněz,“ řekla a vyvolala hlasitý smích publika. „Spousta a spousta peněz, abychom se dostali k dalšímu kroku.“ 


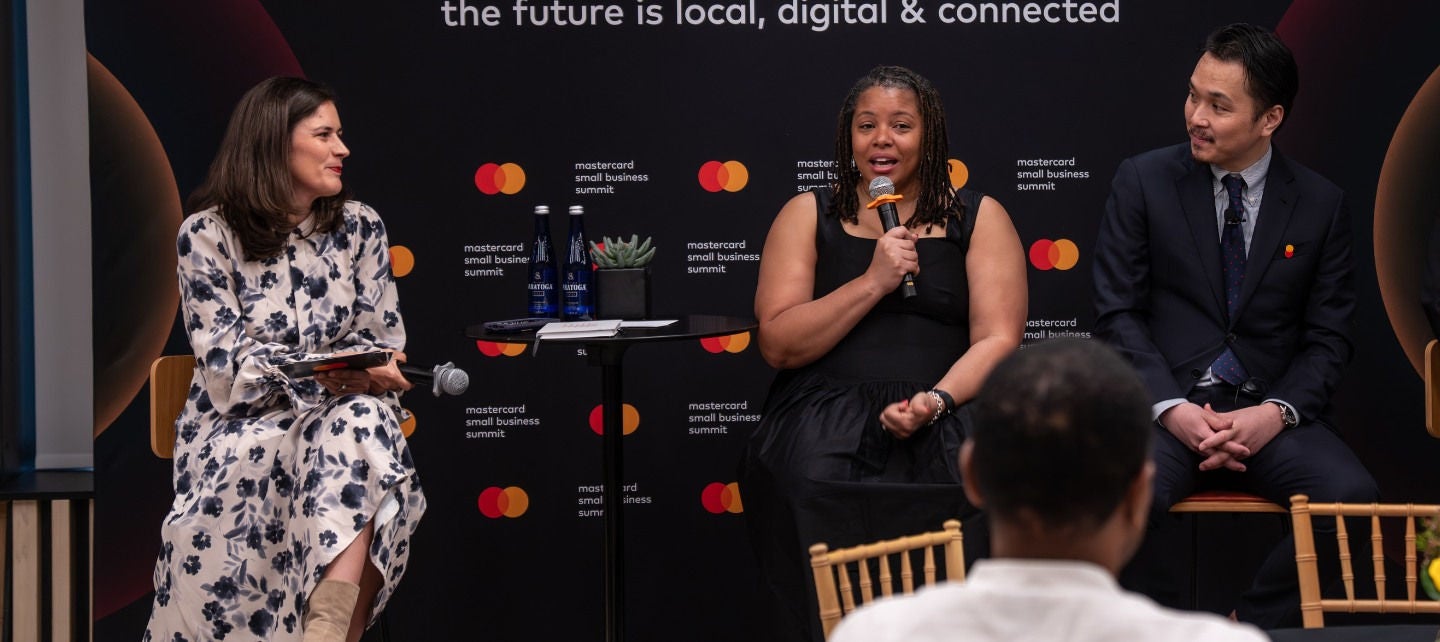
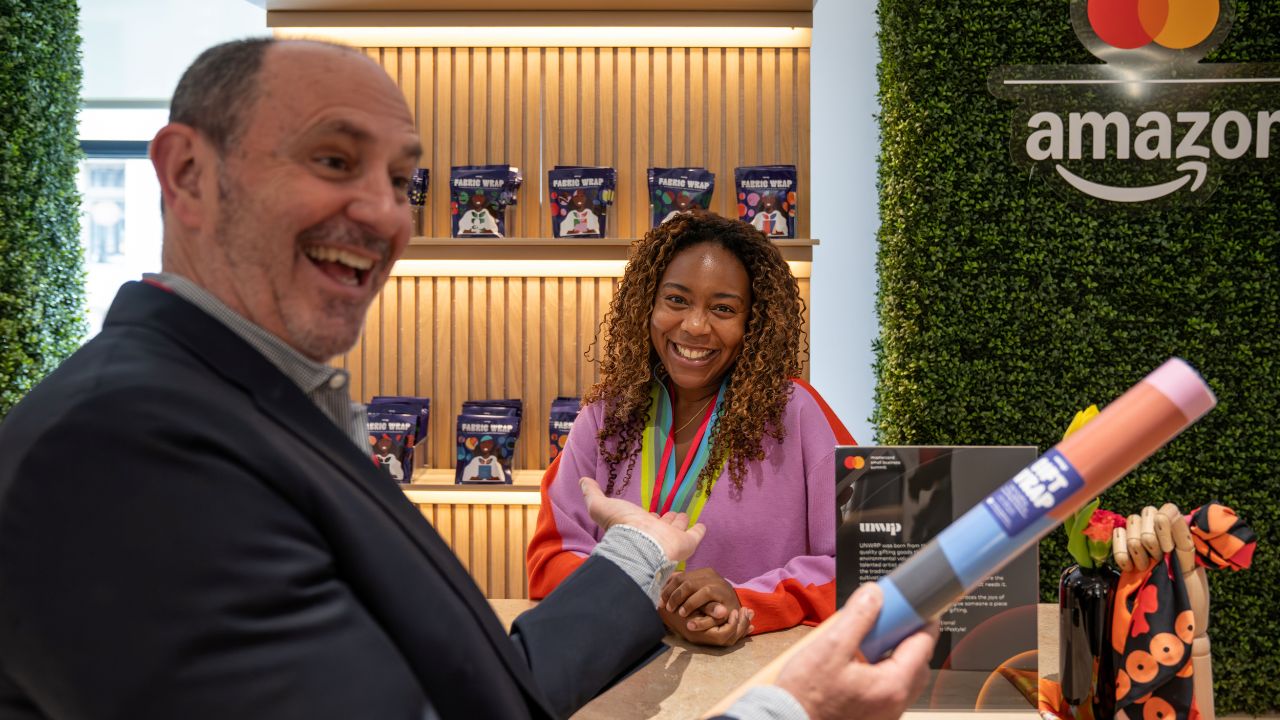
Tammeca Rochester, center, with fellow small business owner Hiroki Odo, right, and moderator Julia Monti of Mastercard, discussed some of the challenges facing small businesses trying to grow at Mastercard's Small Business Summit in New York City.

Tammeca Rochester (uprostřed), spolu s kolegou, majitelem malého podniku Hiroki Odo (vpravo), a moderátorkou Julií Monti z Mastercard, diskutovali o některých výzvách, kterým čelí malé podniky snažící se růst na summitu Mastercard's Small Business Summit v New Yorku. 


Proč malé podniky stále bojují o získání úvěru

Malé podniky, jako například Harlem Cycle v Rochesteru, jsou v centru americké ekonomiky. Tvoří zhruba 43,5 % HDP a něco málo pod polovinu zaměstnanosti v soukromém sektoru. Mnoho majitelů malých podniků, jako je Rochester, se však stále potýká s problémy se získáním potřebného financování: V průzkumu Small Business Credit Survey Federálního rezervního systému z roku 2024 získalo pouze 41 % žadatelů veškeré požadované financování, zatímco 24 % nezískalo nic.

Banky zároveň zpřísnily úvěrové standardy pro malé firmy za posledních 15 po sobě jdoucích čtvrtletí. Toto napětí definuje tuto chvíli jak pro finanční služby, tak pro malé podniky. Poptávka po kapitálu ze strany malých podniků je na vrcholu. Nabídka zdaleka nestačí dohnat – spíše se zmenšuje. Otázkou je, jak překleneme tuto propast? Věřím, že odpovědí není jednoduše více kapitálu, ale lepší data – a lepší rozhodnutí postavená na lepších datech, umožněná otevřeným financováním.

Po léta bylo posuzování rizik optimalizováno pro informace, které bylo snadné standardizovat a byly snadno dostupné. Tento model dával na svou dobu smysl. Vytvořil však také zpětný pohled na podnik, nikoli ucelený obrázek jeho finančního zdraví. Půjčování malým podnikům fungovalo efektivně takto: pošlete finanční výkazy z minulého roku, odhadněte, co se stane dál, a rozhodněte se, zda poskytnout úvěr. Je to pomalý model – a křehký. Podnik může vypadat silně z hlediska příjmů, a přesto být finančně křehký kvůli načasování peněžních toků. Pokud tyto rozdíly nevidíte, chybí vám zásadní část obrazu – a příliš často bylo výchozím výsledkem odmítnutí žadatelů z řad malých podniků.


Co jsou otevřené finance a proč na nich záleží

Tato závislost na neúplných datech zaměřených do minulosti již není nutná. Otevřené finance umožňují podnikům sdílet autorizovaná finanční data v reálném čase, čímž poskytují věřitelům aktuálnější a úplnější pohled na výkonnost. Díky přístupu k bohatším signálům – od peněžních toků po chování na úrovni transakcí – se upisování může přesunout od statických snímků k mnohem přesnějšímu pochopení toho, jak podnik skutečně funguje.

Okamžitý přínos je jasný: rychlejší a přesnější posuzování rizik. Skutečný posun je však zásadnější. Posuzování rizik přestává být jednorázovým okamžikem – schvalování nebo zamítání na základě statického souboru – a stává se průběžnou schopností, která pokrývá celý životní cyklus zákazníka. Prequalifikace, stanovení cen, přidělení úvěrových linek, obsluha, splácení: každé rozhodnutí je ostřejší, když je informováno aktuálními a úplnými daty.

Otázka se přesouvá od pouhé způsobilosti podniku k tomu, jaké financování dává smysl, za jakých podmínek, za jakou cenu a s jakou strategií průběžného monitoringu, angažovanosti a servisních služeb, aby se časem podpořil vzájemný úspěch.


Lepší data vedou k lepším rozhodnutím a lepší rozhodnutí vytvářejí silnější cesty k růstu pro malé podniky. 

Rob Pacifico


V Mastercard Open Finance jsme spojili dvě úrovně poznatků, které donedávna neexistovaly společně na jednom místě. Prvním je Small Business Credit Analytics, který poskytuje téměř v reálném čase údaje o prodejích, trendech a srovnávání s konkurencí, získané ze sítě Mastercard. Tato schopnost je nyní integrována do platformy Mastercard Open Finance, kde ji lze používat spolu s otevřeným bankovnictvím a údaji o peněžních tocích — včetně peněžních příjmů, výdajů, zůstatků a kontextu na úrovni transakcí, který odráží každodenní finanční realitu podniku.

Tyto signály společně poskytují ucelenější pohled na zdraví, dynamiku a hotovostní pozici, což umožňuje nuancovanější a detailnější rozhodnutí, než jaké nabízejí samotné tradiční metody.

Tuto integrovanou funkci jsme spustili v únoru a příležitost je jasná. Když věřitelé zkombinují povolená bankovní data s obchodními poznatky založenými na síti, mohou se pohybovat rychleji, přesněji posuzovat rizika a obsluhovat malé podniky produkty, které jsou lépe sladěny s tím, jak tyto podniky skutečně fungují. Není to jen o urychlení úvěrových rozhodnutí; jde o zlepšení kvality těchto rozhodnutí od samého začátku a vytvoření silnějšího základu pro následný vztah.


Co to znamená pro finanční inkluzi

Příliš často je inkluzivnější poskytování úvěrů nepochopeno. Lidé slyší „více schválení“ a myslí si „větší riziko“. To je špatně. Dobře provedené finanční začlenění je o lepším hodnocení, nikoli o snižování standardů. Data o peněžních tocích jsou nezbytná pro ostřejší rozlišení mezi podniky, které se tradičním pohledem mohou zdát podobné, ale v praxi představují velmi odlišná rizika. A ochota malých podniků sdílet tato data tu je: Náš výzkum ukazuje, že mnoho malých podniků je připraveno povolit přístup ke svým datům, pokud to znamená rychlejší a spravedlivější přístup k úvěrům.

Infrastruktura, která to umožňuje, dnes existuje. Pokud chceme rozšířit přístup ke kapitálu způsobem, který je odpovědný, škálovatelný a udržitelný, musíme věřitelům poskytnout úplnější a aktuálnější pochopení podniků, kterým slouží. Lepší data vedou k lepším rozhodnutím a lepší rozhodnutí vytvářejí silnější cesty k růstu pro malé podniky. To je příslib Open Finance a je to něco, co už plníme.


Jak otevřené finance zlepšují přístup k úvěrům pro malé podniky.

Otevřené finance překlenují mezeru v úvěrování malých podniků tím, že využívají povolená data a API k tomu, aby věřitelům poskytly přehled o finančním zdraví v reálném čase.

Muž se dívá na tablet před vystaveným pečivem.