6. April 2026
In den letzten zehn Jahren hat nichts die Weltwirtschaft mehr verändert als die Digitalisierung. Fast 80 % der Erwachsenen weltweit haben inzwischen ein Bank- oder Mobilgeldkonto, und 84 % der Erwachsenen in Ländern mit niedrigem und mittlerem Einkommen besitzen ein Mobiltelefon, so der Global Findex der Weltbank 2025. Millionen von Menschen und kleinen Unternehmen sind heute Teil der digitalen Wirtschaft, die es vor einer Generation nicht waren – mit neuen Möglichkeiten, zu verdienen, zu bezahlen, zu sparen und zu wachsen.
Diese Gewinne sind wichtig. Doch sie bergen auch eine Lehre: Access allein schafft keine Stabilität.
Trotz des Ausbaus der Vernetzung haben mehr als zwei Milliarden Menschen immer noch keinen oder nur unzureichenden Zugang zu Bankdienstleistungen. Und für viele, die in das formale Finanzsystem eingetreten sind, ist die finanzielle Stabilität nach wie vor fragil. Laut einer Studie von Findex könnten in Schwellenländern nur etwas mehr als die Hälfte der Erwachsenen innerhalb von 30 Tagen zuverlässig zusätzliches Geld auftreiben, um einen Notfall wie Arbeitsplatzverlust, Krankheit oder Naturkatastrophen zu bewältigen. Gleichzeitig nehmen Cyberbedrohungen, Betrugsmaschen und Täuschungsversuche zu, was das Vertrauen untergräbt und die Teilnahme potenziell einschränkt, insbesondere für die kleinen Unternehmen, die das Herzstück ihrer Gemeinschaften bilden.
Die digitale Wirtschaft funktioniert nur, wenn Menschen und Unternehmen sich sicher fühlen, teilzunehmen – und zuversichtlich sind, dass sie jeden Tag für sie funktioniert.
Vor mehr als zehn Jahren setzte sich Mastercard das ehrgeizige Ziel, 500 Millionen Menschen, die bisher vom Finanzsystem ausgeschlossen waren, in die digitale Wirtschaft zu integrieren. Im Jahr 2020, angesichts eines sich rasch verändernden globalen Umfelds, haben wir dieses Engagement verdoppelt.
Heute können wir mit Stolz verkünden, dass Mastercard dazu beigetragen hat, eine Milliarde Menschen und mehr als 65 Millionen kleine Unternehmen mit der digitalen Wirtschaft zu verbinden. Das spiegelt ein Jahrzehnt der Innovation wider – in der Art und Weise, wie wir den Access zu Finanzprodukten wie Debit- und Prepaid-Karten fördern und unser Akzeptanznetzwerk ausbauen, in der Art und Weise, wie wir digitale Produkte und Programme für maximale Wirkung gestalten, und in den kreativen Partnerschaften, die wir mit Regierungen, NGOs, Fintechs, Telekommunikationsunternehmen und Gemeinschaftsorganisationen geschlossen haben, um diese Innovationen auf den Markt zu bringen.
Diese Bemühungen brachten zwar Menschen in das System, aber sie zeigten uns auch etwas Wichtiges: Während der Access nach wie vor von entscheidender Bedeutung ist, erfordert eine nachhaltige Wirkung, dass den Menschen geholfen wird, über den Access hinauszugehen und digitale Werkzeuge konsequent und selbstbewusst zu nutzen, um eine bessere finanzielle Gesundheit zu erreichen.
Deshalb verpflichtet sich Mastercard nun dazu, bis 2030 500 Millionen Menschen und kleine Unternehmen auf ihrem Weg zu finanzieller Gesundheit zu vernetzen und zu schützen.
Finanzielle Gesundheit entsteht nicht auf einmal. Es ist ein Prozess, von der Beschaffung von Zahlungsdaten und dem Aufbau einer Transaktionshistorie bis hin zum Zugang zu fortgeschritteneren Dienstleistungen wie Krediten, Darlehen oder Versicherungen, die Menschen dabei helfen, Schocks abzufedern und Risiken zu managen. Die Wege können unterschiedlich sein, aber sichere Infrastruktur, selbstbewusste digitale Bindung und ein wachsendes Kreditprofil machen finanzielle Widerstandsfähigkeit möglich.
Dieser Wandel spiegelt wider, was sich auch heute in der Welt weiterentwickelt: mehr digitale Beteiligung parallel zu steigenden Cyberrisiken. Es spiegelt auch das wider, was wir gelernt haben: Verbraucher, die digitale Finanzwerkzeuge aktiv nutzen, sind eher bereit, zusätzliche Produkte zu nutzen, Resilienz aufzubauen und sich intensiver in die formale Wirtschaft einzubringen.
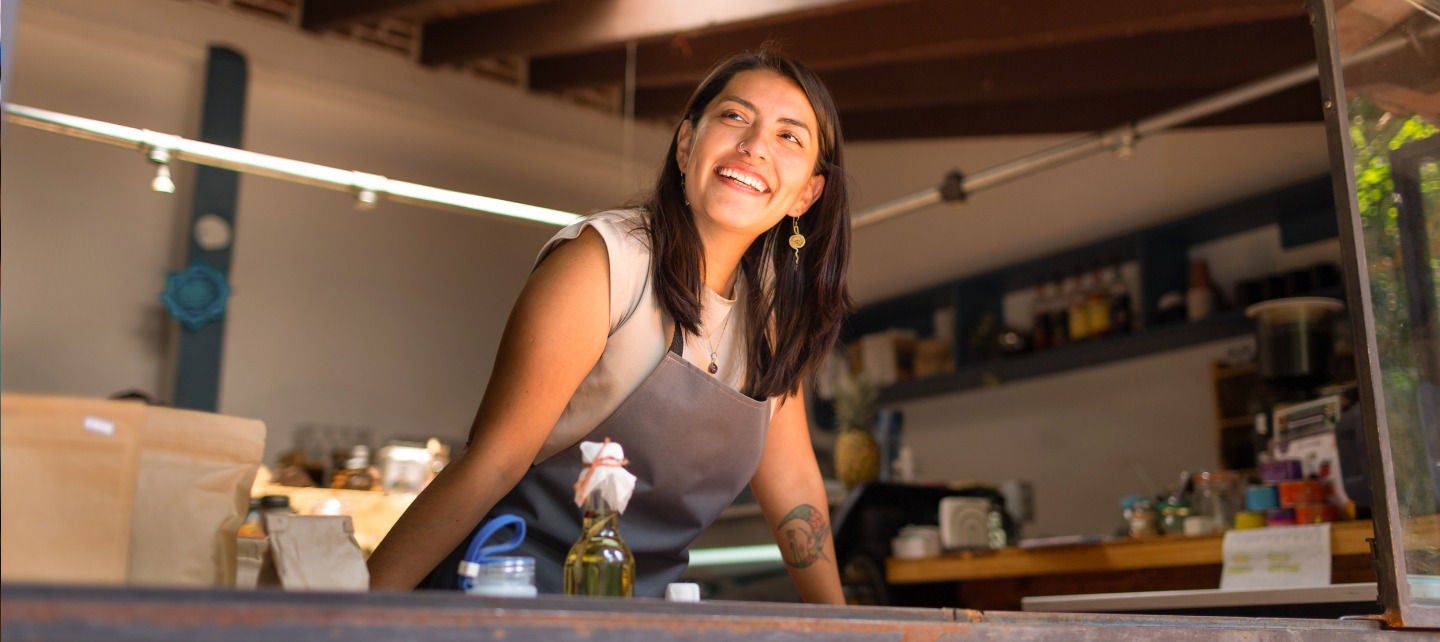
Kleine Unternehmen stehen im Mittelpunkt dieses Engagements. Sie sind Wachstums- und Inklusionsmotoren, werden aber zunehmend von Cyberkriminalität ins Visier genommen. Wenn sie sicher und selbstbewusst teilnehmen können, stärken sie die Gemeinschaften, denen sie dienen.
Für viele Menschen ist der erste Schritt in die digitale Wirtschaft kein Full-Service-Bankkonto. Es ist eine einfache, sichere Möglichkeit, Geld zu erhalten und für alltägliche Bedürfnisse zu bezahlen. Deshalb haben wir die Programme Essential Debit und Essential Prepaid für Verbraucher mit eingeschränktem Zugang zu Bankdienstleistungen und Verbraucher ohne Bankkonto entwickelt. Sie bieten die Flexibilität, alles von Löhnen und staatlichen Auszahlungen bis hin zu täglichen Einkäufen abzuwickeln und werden dabei durch das Vertrauen und die Reichweite des globalen Akzeptanznetzwerks von Mastercard abgesichert. Diese Programme sind bereits in Nigeria und Kolumbien im Einsatz, und in den kommenden Monaten kommen weitere Länder online, um Menschen von gelegentlicher Teilnahme zu einer selbstbewussten, beständigen Nutzung zu bewegen.
Access entfaltet seine grösste Wirkung dann, wenn digitale Werkzeuge im Alltag praktisch und vertrauenswürdig sind. Menschen, die vom grundlegenden Access zur regelmässigen Nutzung übergehen, generieren deutlich mehr wirtschaftliche Aktivität – laut einer Mastercard-Studie auf den Philippinen 342 % mehr – und neigen weitaus eher dazu, im Laufe der Zeit mehrere Produkte zu nutzen. Indem wir die Akzeptanz ermöglichen und die Ausgabe für kleine Unternehmen ausweiten und ein wachsendes Netzwerk digitaler Geldbörsen und Partner unterstützen, schaffen wir Ökosysteme, in denen sich die digitale Teilnahme intuitiv und nicht einschüchternd anfühlt.
Für Kleinunternehmer ist ein Cyberangriff mehr als nur ein technisches Problem – er kann Umsatzeinbussen, Vertrauensbrüche oder sogar das Ende ihres unternehmerischen Traums bedeuten, was für ihre finanzielle Gesundheit fatal sein kann. Da Cyberbedrohungen immer ausgefeilter werden, baut Mastercard Partnerschaften, Kompetenzen und Tools aus, die kleinen Unternehmen helfen, Cyberrisiken besser zu verstehen und zu managen, das Bewusstsein dafür zu schärfen und eine Kultur der Cybersicherheit zu fördern.
Über den reinen Access hinaus bedarf es gemeinsamer Erkenntnisse und Zusammenarbeit. Deshalb hat Mastercard vor Kurzem die Global Financial Health Coalition ins Leben gerufen, die Finanzinstitute, NGOs, Telekommunikationsunternehmen, Wallet-Anbieter und andere Branchenführer zusammenbringt, um Wissen in konkrete Massnahmen umzusetzen. Geleitet von den Prinzipien von Verbindung, Schutz und Empowerment konzentriert sich die Koalition darauf, gesundes Finanzverhalten zu fördern, die Messung der finanziellen Gesundheit zu verbessern und die langfristige Resilienz von Verbrauchern und kleinen Unternehmen in verschiedenen Regionen zu unterstützen.
Es besteht kein Zweifel: Die digitale Wirtschaft ist die globale Wirtschaft, und Chancen hängen von einer sicheren und vertrauenswürdigen Teilnahme ab. Ohne Vertrauen kommen Menschen und Unternehmen ins Stocken. Dadurch verstärkt sich die Innovation und die Chancen erweitern sich.
Das Ziel ist nicht einfach nur eine grössere digitale Wirtschaft. Es ist ein System, auf das sich die Menschen verlassen können – wo Beteiligung sicher ist und Fortschritt möglich, ja sogar wahrscheinlich, weil Vertrauen in jeden Schritt eingebaut ist. Unsere Aufgabe ist es, den Weg zu ebnen, damit die digitale Wirtschaft für alle funktioniert, indem wir unsere Innovationskraft, unser Netzwerk, unsere Partnerschaften und unsere Fähigkeit zur Vernetzung nutzen.
Eine Milliarde Menschen zu erreichen, zeigte, was Zusammenarbeit und Zielstrebigkeit bewirken können. Die bevorstehende Arbeit zielt darauf ab, noch weiter zu gehen – den nächsten 500 Millionen Menschen und kleinen Unternehmen zu helfen, Vertrauen, Stabilität und Chancen aufzubauen.