Zum Hauptinhalt wechseln

Finanzielle Gesundheit

7. Mai 2026


In Ecuador trainiert dieses KI-Startup bessere Geldgewohnheiten

Kamina verwandelt tägliche Ausgaben-Signale in Echtzeit-Coaching für Menschen, die traditionelle Banken nicht sehen.

Dekorativ

Aimee Levitt

Contributor

Als Jens Thobo-Carlsens Vater vor ein paar Jahren starb, war er hoch verschuldet, etwas, das sein Sohn und der Rest seiner Familie erst im Nachhinein erfuhren. Das ist keine ungewöhnliche Situation. In Ecuador, wie auch im restlichen Lateinamerika, können formelle Kredite schwer zu Access sein, aber es kann einfach sein, sich bei informellen und oft unseriösen Kreditgebern Geld zu leihen, die keiner Aufsicht der Regierung und von Kreditauskunfteien unterliegen. Der durchschnittliche Ecuadorianer hat gemäss einem Bericht acht Kredite, wobei manche sogar 13 haben.

Es machte Thobo-Carlsen, der die Schulden seines Vaters geerbt hatte, immer noch wütend. „Sie denken, dass Sie es bekommen dürfen, weil Sie diese Optionen haben oder Ihnen Kredit angeboten wird“, sagt er. “Deshalb wächst die Verschuldung ständig. Es gibt immer jemanden, der bereit ist, Ihnen Geld zu leihen, wodurch der Zinssatz steigt.


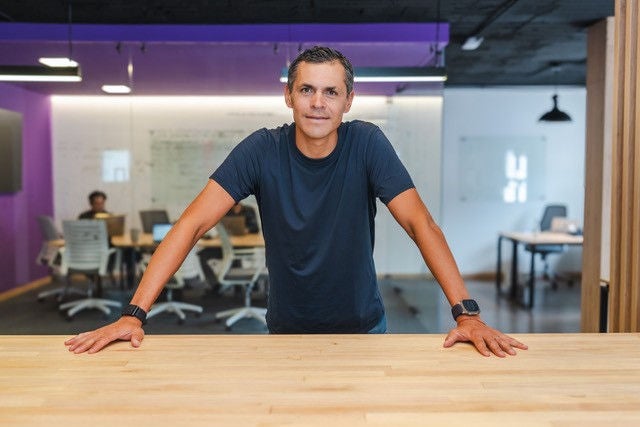
Jens Thobo-Carlsen

Nach dem Tod seines Vaters entdeckte Jens Thobo-Carlsen, dass dieser tief verschuldet war, was ihn schliesslich dazu führte, Kamina zu gründen, eine App, die Nutzern hilft, Zahlungsausfälle zu vermeiden. (Foto mit freundlicher Genehmigung von Kamina)


Doch Thobo-Carlsen bemerkte, dass es die Kreditgeber, während sie nur zu gerne Kredite vergaben und die Zinsen kassierten, wenig kümmerte, was danach geschah. Mehr als 35 % der Ecuadorianer haben keine Bankverbindung, was bedeutet, dass sie keine Beziehung zu einem Finanzinstitut und keine formelle Kredithistorie haben, und selbst wenn dies der Fall ist, verlassen sich viele auf andere Finanzdienstleistungen, die langfristig teurer sein können. Niemand informierte diese Personen über die Folgen der Nichtrückzahlung ihrer Schulden – und dann wurden die Inkassobüros aktiv. Zu diesem Zeitpunkt war es meistens zu spät: Die Zinsen hatten sich angehäuft und die Schulden waren nun höher, als die Kreditnehmer sich leisten konnten zu bezahlen.

„Es ist dasselbe, wie Ihnen ein Auto zu geben“, sagt Thobo-Carlsen, „und nicht zu überprüfen, ob Sie einen Führerschein besitzen.“

Thobo-Carlsens Erfahrung motivierte ihn, Kamina zu entwickeln, eine App, die KI nutzt, um die täglichen Geldgewohnheiten eines Nutzers in personalisierte Lektionen umzuwandeln – ein Versuch, den Millionen von unbankierten Verbrauchern Ecuadors die Art von Anleitung zu geben, die Kreditgeber und Regulierungsbehörden selten bereitstellen, bevor kleine Kredite zu lebenslangen Schulden anwachsen.


Bekämpfung der Verschuldung durch personalisierte Bildung

Zum Zeitpunkt des Todes seines Vaters arbeitete Thobo-Carlsen für ein Startup in Ecuador, das Apps zur Verbesserung der Gesundheit und des Wohlbefindens der Nutzer herstellte. Doch als er erfuhr, dass Finanzprobleme eine der Hauptursachen für psychischen Stress sind, kam er zu dem Schluss, dass eine bessere Quelle für Stressabbau eine App wäre, die den Menschen beibringt, wie sie ihr Geld verantwortungsvoll verwalten und ihre Kreditwürdigkeit aufbauen können. Also kündigte er das Startup und gründete Kamina Ende 2023.

Kamina — ein Wortspiel mit dem spanischen Wort für Gehen — führt Nutzer Schritt für Schritt zu besseren Finanzgewohnheiten. Und da eine Kundenbeziehung, die auf starker Kreditwürdigkeit und Vertrauen basiert, auf lange Sicht für alle gesünder ist, alarmiert Kamina auch Finanzinstitute, bevor ein Kreditnehmer eine Zahlung versäumen könnte, was der Bank Zeit gibt einzugreifen, bevor ein Kredit ausfällt. Thobo-Carlsen sagt, er hoffe, dass die App Kreditrückstände reduzieren und verhindern werde, dass Menschen in Schulden geraten. Einfacher ausgedrückt, es ist wie eine Starthilfe für die Kreditverwaltung.

Die App basiert ausschliesslich auf menschlichem Verhalten. Kamina oder ein Finanzinstitut leiht dem Benutzer einen kleinen Geldbetrag von 500 $ bis zu 8.000 $. Diese Benutzer erteilen ihre ausdrückliche Zustimmung, ihre Daten weiterzugeben, und die App nutzt KI, um 300 verschiedene Metriken zu überwachen und zu analysieren, einschliesslich E-Mail, sozialer Medien und der digitalen Geldbörsen, die viele Lateinamerikaner anstelle formeller Bankkonten nutzen. Es verfolgt die Ausgabengewohnheiten der Nutzer und deren Fortschritt bei der Rückzahlung des ursprünglichen Darlehens, und Kamina nutzt diese Informationen, um das Finanzverhalten der Nutzer zu bewerten und in Echtzeit Lektionen und Ratschläge zu geben, wie sie sich verbessern können.

„Mithilfe von KI können wir die Analyse des Verhaltens jedes Nutzers personalisieren“, erklärt Thobo-Carlsen. “Was sind ihre Ausgabenmuster, warum geben sie ihr Geld an einem Ort oder einem anderen aus, ob psychologische Effekte vorliegen, ob ein Mangel an Bildung besteht. Alle diese Datenpunkte werden in unsere Plattform kalibriert und ermöglichen es uns, sicherzustellen, dass die Informationen, die der Nutzer erhält, es ihm ermöglichen, seine finanziellen Gewohnheiten durch die präventiven und prädiktiven Szenarien, die wir unseren Nutzern bieten, zu berücksichtigen oder zu ändern.

Die App gamifiziert die Finanzbildung auf spielerische Weise, die Thobo-Carlsen mit der Sprachlern-App Duolingo vergleicht. "Es gibt Tests und Lückentexte und viele, viele Alternativen, die den Nutzer engagiert halten", sagt er. Wir erreichen eine Engagement-Rate von 73 %, was ausserordentlich hoch ist. Menschen lieben die App.

Wenn die Finanzverhaltenswerte der Nutzer steigen und sie nachweisen, dass sie ihre Finanzbildung verbessert haben, erhalten sie Anspruch auf weitere Vorteile. Ihre Zahlungen für den ursprünglichen Kredit werden über Kreditauskunfteien erfasst und tragen zur Verbesserung ihrer formellen Kreditwürdigkeit bei. Dies macht sie für spätere Darlehen von Finanzinstituten berechtigt. Diese sind weniger ausbeuterisch als die informellen Kredite, die die meisten Ecuadorianer ohne Bankkonto aufnehmen. Ungefähr 20 % der Kamina-Nutzer haben Kredite von Finanzinstituten erhalten, sagt Thobo-Carlsen.

„Aber was wir meiner Meinung nach am beeindruckendsten finden“, fügt er hinzu, „ist, dass wir 70 % der Nutzer Kredite gewähren, die Finanzinstitute nicht berücksichtigt haben. Das ist enorm. Das bedeutet, dass wir von den 80 oder 85 % der Ecuadorianer, die für Banken nicht sichtbar sind, bis zu 70 % dieser Nutzer in eine Situation bringen können, in der sie zumindest einen Kleinkredit erhalten.

 

Eine bessere Zukunft

Letztes Jahr wurde Kamina Teil des Emerging Fintech-Programms von Mastercard Start Path, als erstes ecuadorianisches Startup, das ausgewählt wurde. Anfang 2026 arbeitete Mastercard mit einer der grössten Banken Ecuadors in einem kleinen Pilotprojekt zusammen, um zu sehen, wie Kamina das Finanzverhalten der Nutzer verbesserte, und stellte fest, dass bestehende Karteninhaber, die von Zahlungsverzug betroffen waren und die App heruntergeladen hatten, eine stärkere Selbstregulierung bei ihren Ausgaben zeigten als jene, die die App nicht nutzten.

Zukünftig hofft Thobo-Carlsen, Kamina über Lateinamerika hinaus zu erweitern und den Umfang der App über persönliche Finanzen hinaus zu vergrössern, um Kleinunternehmen einzubeziehen.

Doch vorerst bleibt Kaminas Mission, Verbraucher darüber aufzuklären, wie Schulden funktionieren. Und Thobo-Carlsen ist zufrieden, wie sich die Dinge entwickelt haben. „Was wir bei den Nutzern sehen“, sagt er, „ist, dass sich Dinge ändern können, wenn Sie mit einer anderen Absicht weniger ausgeben.

„Es widerspricht jeder Logik, Kapital für die finanzielle Bildung so zu beschaffen, wie wir es getan haben“, fährt er fort. Die meisten Menschen würden sagen: «Warum nicht den einfachsten Weg gehen und den Leuten Kredite geben und sie dann vergessen?» Die ganze Support-Sache vergessen. Aber nein. Wir sind daraus entstanden und das macht uns einzigartig.

Über die Technologie hinausdenken, um inklusives Wachstum zu fördern

Beim Global Inclusive Growth Forum in Washington D.C. betonten die Referenten Leitplanken für KI, stärkere digitale Rahmenbedingungen und eine abgestimmte Regulierung.