Kleines Unternehmen
4. Juni 2026
Tammeca Rochester, eine Maschinenbauingenieurin, die zur Marketingexpertin wurde, entdeckte Indoor Cycling als Ausgleich zu ihrem stressigen Berufsalltag, sagte aber, sie fühle sich isoliert als einzige kurvige Person of Color in den Studios in Midtown New York City. Im Jahr 2016 machte sie sich daran, ihren eigenen Fitnessraum aufzubauen, der die Musik, die Menschen und die Gemeinschaft von Harlem widerspiegelte, und finanzierte das Vorhaben durch ihre eigenen Ersparnisse und kleine Zuschüsse.
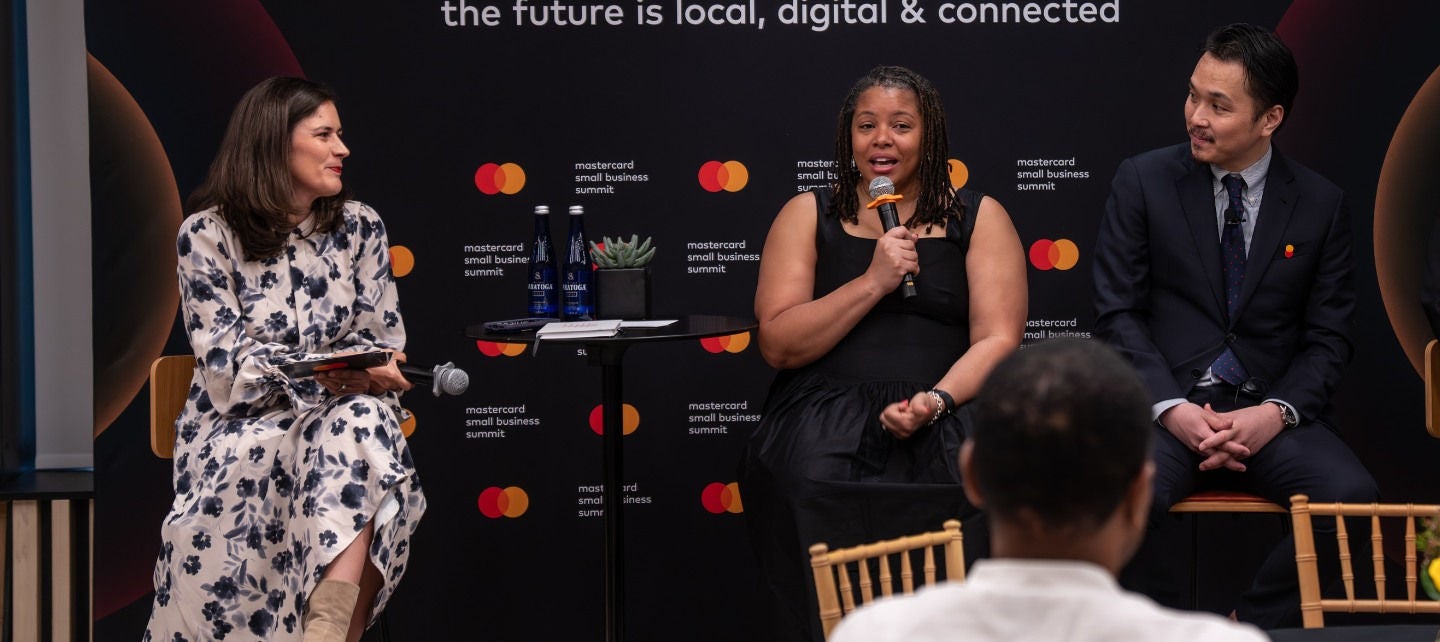
Nach zwei weiteren Standorten sei sie bereit zu wachsen, erzählte sie einem bis auf den letzten Platz gefüllten Publikum auf dem Small Business Summit von Mastercard letzten Monat in New York City. Und sie ist direkt damit, was sie dafür braucht.
„Wir brauchen viel Geld“, sagte sie, was lautes Gelächter beim Publikum hervorrief. „Viel, viel Geld, um zum nächsten Schritt zu gelangen.“
Tammeca Rochester (Mitte), mit ihrem Geschäftskollegen Hiroki Odo (rechts) und der Moderatorin Julia Monti von Mastercard, erörterten einige der Herausforderungen, mit denen kleine Unternehmen bei ihrem Wachstum konfrontiert sind, am Mastercard Small Business Summit in New York City.
Kleine Unternehmen wie Rochesters Harlem Cycle bilden das Herzstück der US-Wirtschaft. Sie machen rund 43,5 % des BIP und knapp die Hälfte der Beschäftigung im Privatsektor aus. Dennoch haben zu viele Kleinunternehmer wie Rochester immer noch Schwierigkeiten, die benötigte Finanzierung zu erhalten: Laut der 2024 Small Business Credit Survey der Federal Reserve erhielten nur 41 % der Antragsteller die gesamte beantragte Finanzierung, während 24 % keine erhielten.
Gleichzeitig haben Banken die Kreditvergabestandards für kleine Unternehmen in den letzten 15 aufeinanderfolgenden Quartalen verschärft. Diese Spannung prägt diesen Moment sowohl für Finanzdienstleistungen als auch für kleine Unternehmen. Die Nachfrage nach Kapital von Kleinunternehmen ist enorm hoch. Das Angebot kommt bei weitem nicht nach – es schrumpft. Die Frage ist, wie können wir die Lücke schliessen? Ich bin der Meinung, die Antwort ist nicht einfach nur mehr Kapital, sondern bessere Daten – und bessere Entscheidungen, die auf besseren Daten basieren und durch Open Finance ermöglicht werden.
Jahrelang wurde die Risikoprüfung für Informationen optimiert, die leicht zu standardisieren und leicht verfügbar waren. Dieses Modell war für seine Zeit sinnvoll. Es ergab aber auch eine rückwärtsgewandte Momentaufnahme eines Unternehmens, kein vollständiges Bild seiner finanziellen Gesundheit. Die Kreditvergabe an kleine Unternehmen erfolgte im Wesentlichen so: die Finanzberichte des Vorjahres einreichen, eine begründete Annahme über die weitere Entwicklung treffen und entscheiden, ob ein Kredit gewährt werden soll. Es ist ein langsames — und ein brüchiges — Modell. Ein Unternehmen kann umsatzmässig stark erscheinen und dennoch finanziell fragil sein, aufgrund des Cashflow-Timings. Wenn Sie diese Unterscheidungen nicht sehen können, fehlt Ihnen ein entscheidender Teil des Gesamtbildes — und zu oft war das Standardergebnis, Bewerber kleiner Unternehmen abzulehnen.
Diese Abhängigkeit von unvollständigen, rückwärtsgerichteten Daten ist nicht mehr notwendig. Open Finance ermöglicht es Unternehmen, berechtigte Finanzdaten in Echtzeit zu teilen, und bietet Kreditgebern einen aktuelleren und vollständigeren Überblick über die Leistung. Mit Access zu reichhaltigeren Signalen – vom Cashflow bis hin zum Verhalten auf Transaktionsebene – kann das Underwriting von statischen Momentaufnahmen zu einem weitaus präziseren Verständnis davon übergehen, wie ein Unternehmen tatsächlich funktioniert.
Der unmittelbare Nutzen ist klar: schnellere, genauere Kreditprüfung. Doch der eigentliche Wandel ist grundlegender. Underwriting hört auf, ein einmaliger Moment zu sein – Genehmigen oder Ablehnen basierend auf einer statischen Datei – und wird zu einer kontinuierlichen Fähigkeit, die den gesamten Kundenlebenszyklus umspannt. Vorqualifikation, Preisgestaltung, Linienzuweisungen, Betreuung, Rückzahlung: Jede Entscheidung wird präziser, wenn sie durch aktuelle, vollständige Daten gestützt wird.
Die Frage verlagert sich nicht mehr nur darauf, ob sich ein Unternehmen qualifiziert, sondern darauf, wie viel Finanzierung sinnvoll ist, zu welchen Konditionen und zu welchem Preis, und mit welcher laufenden Überwachungs-, Einbindungs- und Betreuungsstrategie, um den gemeinsamen Erfolg langfristig zu unterstützen.
Bei Mastercard Open Finance haben wir zwei Arten von Einsichten zusammengeführt, die bis vor Kurzem nicht an einem Ort vereint waren. Die erste ist Kreditanalyse für Kleinunternehmen, die nahezu Echtzeit-Verkaufsdaten, Trends und Peer-Benchmarking aus dem Mastercard-Netzwerk bietet. Diese Funktion ist nun in die Mastercard Open Finance Plattform integriert, wo sie zusammen mit Open-Banking- und Cashflow-Daten – einschliesslich Bareinzahlungen, Auszahlungen, Salden und des Kontexts auf Transaktionsebene – genutzt werden kann, der die tägliche Finanzrealität eines Unternehmens widerspiegelt.
Zusammen bieten diese Signale einen umfassenderen Blick auf Gesundheit, Dynamik und Liquidität und ermöglichen differenziertere und detailliertere Entscheidungen, als dies traditionelle Methoden allein bieten.
Wir haben diese integrierte Funktion im Februar gestartet, und die Chance ist klar. Wenn Kreditgeber genehmigte Bankdaten mit netzwerkbasierten kommerziellen Erkenntnissen kombinieren können, können sie schneller agieren, Risiken präziser bewerten und Kleinunternehmen mit Produkten bedienen, die besser auf die tatsächliche Arbeitsweise dieser Unternehmen abgestimmt sind. Es geht nicht nur darum, Kreditentscheidungen zu beschleunigen, sondern darum, die Qualität dieser Entscheidungen von Anfang an zu verbessern und eine solidere Grundlage für die darauf folgende Beziehung zu schaffen.
Allzu oft wird die inklusivere Kreditvergabe missverstanden. Man hört „mehr Genehmigungen“ und denkt „mehr Risiko.“ Das ist falsch. Bei gut umgesetzter finanzieller Inklusion geht es um bessere Beurteilungen, nicht um das Senken von Standards. Cashflow-Daten sind unerlässlich, um Unternehmen, die durch eine traditionelle Betrachtungsweise ähnlich aussehen mögen, in der Praxis aber sehr unterschiedliche Risiken bergen, besser unterscheiden zu können. Und die Bereitschaft von KMU, diese Daten zu teilen, ist vorhanden: Unsere Forschung zeigt, dass viele KMU bereit sind, access auf ihre Daten zu gestatten, wenn dies einen schnelleren und faireren access zu Krediten bedeutet.
Die Infrastruktur, um dies zu ermöglichen, besteht heute. Wenn wir den Access zu Kapital auf verantwortungsvolle, skalierbare und nachhaltige Weise erweitern wollen, müssen wir Kreditgebern ein umfassenderes, aktuelleres Verständnis der Unternehmen vermitteln, die sie betreuen. Bessere Daten führen zu besseren Entscheidungen, und bessere Entscheidungen schaffen stärkere Wege zum Wachstum für kleine Unternehmen. Das ist das Versprechen von Open Finance, und wir lösen es bereits ein.