Datainsikter

15 juli 2026


Vad är Open Finance? Den kompletta guiden

Från snabbare betalningar till mer personliga finansiella tjänster – lär dig hur open finance ger konsumenter och företag större kontroll över sin finansiella data.

mall

Louise Basse

Contributor

Open finance är ett sätt för konsumenter och företag att omedelbart och säkert ansluta sin egen finansiella data till de tjänster de föredrar, för att i utbyte få personaliserade, bekväma och automatiserade finansiella upplevelser.

  • Open finance är en vidareutveckling av open banking, som fokuserar på säker delning av traditionell bankdata såsom kontosaldon och transaktioner. Open finance utökar denna åtkomst till pensioner, försäkringar, investeringar med mera.
  • Fördelarna med Open Finance sträcker sig från smidigare betalningar, personaliserade finansiella upplevelser och snabbare tillgång till krediter och kontoöppning, till mer inkluderande modeller för kreditvärdering.

Om du någon gång har ansökt om bolån, öppnat ett nytt bankkonto eller hanterat företagsfinanser vet du hur det går till: jaga dokument, ladda ner kontoutdrag och ladda upp filer manuellt. Det är långsamt, frustrerande och felbenäget. 

Open Finance ändrar på det. 

öppen

/ˈəʊp(ə)n/ • adjektiv

  1. ger tillgång eller passage till, eller en vy genom; inte stängd eller blockerad


Även om många redan kan erbjuda tjänster med stöd för Open Finance – oavsett om det sker via budgetappar, alternativ för direktbetalningar eller digitala utlåningsplattformar – finns det så många fler möjligheter och användningsområden för Open Finance som förblir outnyttjade.  

Så, vad är egentligen open finance och hur kan du dra nytta av det?  

Nu kör vi igång. 


Vad är ett Open Finance-API?

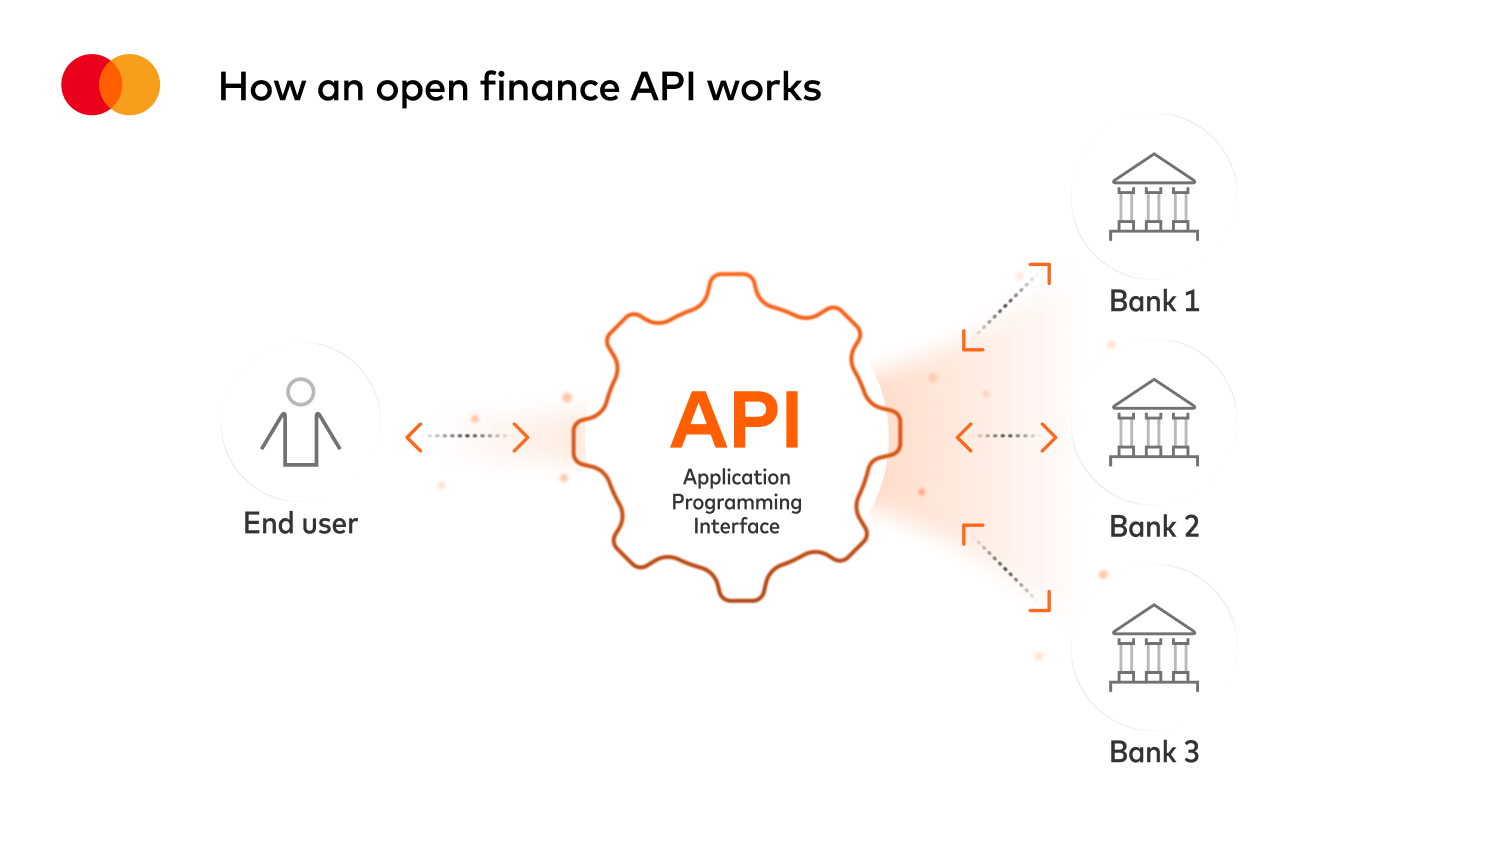
Ett open finance-API (Application Programming Interface) är den teknik som möjliggör denna datadelning. API:er fungerar som säkra digitala bryggor mellan finansinstitut och tredjepartsleverantörer, vilket möjliggör informationsutbyte i realtid.


Vad är open finance?

Open Finance är den praktiska grunden för att skapa smartare och mer sammanlänkade finansiella tjänster.  

Traditionellt sett var det bara konsumenter och deras finansinstitut som kunde få åtkomst till deras finansiella information. Med Open Finance-teknik behåller konsumenter och företag kontrollen över sina egna data, vem som kan se och använda dem, samtidigt som de drar nytta av fler valmöjligheter när det gäller hur de betalar, hanterar pengar, får tillgång till krediter, investerar och mycket mer. Det gör det möjligt för dem att dela sina finansiella data med tredjepartsföretag för att få personaliserade och datadrivna finansiella upplevelser tack vare Open Finance-API:er.


Med API:er kan fintech-bolag, banker och betaltjänstleverantörer integreras sömlöst och erbjuda kunder skräddarsydda lösningar såsom:

  • Smartare verktyg för budgetering och finansiell planering
  • Snabbare och mer flexibla betalningsalternativ
  • Personliga utlånings- och investeringsprodukter
  • Effektiviserade processer för kundintroduktion, kontoöppning och verifiering

Kort sagt är Open Finance-API:er motorerna som driver innovation, samarbete och kundcentrerade finansiella ekosystem.


Vilka är de främsta användningsfallen för Open Finance för banker och fintech-bolag?

Open finance skapar redan resultat över ett brett spektrum – från vardagliga transaktioner till komplexa lånebeslut. Några av de mest kraftfulla användningsfallen inkluderar:

Den globala marknaden för open finance växer kraftigt. År 2030 förväntas det globala open finance-ekosystemet ha 1 miljard användare, enligt en forskningsrapport från 2025 av Twimbit. Framtida trender inom open finance sträcker sig bortom bankverksamhet till närliggande branscher och vardagliga upplevelser, vilket inkluderar integrering av betalningar och försäkringar i icke-finansiella plattformar som detaljhandel, resor och hälso- och sjukvård. Det fokuserar även på AI-drivna insikter och hur vi kan använda dessa för att bygga avancerad analys för att ytterligare personifiera finansiella rekommendationer.


Vad är skillnaden mellan open banking och open finance?

Open finance bygger på grunden av open banking. Medan open banking fokuserar på säker delning av traditionella bankdata – såsom kontosaldon och transaktioner – utökar open finance denna åtkomst till pensioner, försäkringar, investeringar med mera.

Resultatet är ett bredare ekosystem där konsumenter och företag kan dra nytta av högst personaliserade finansiella tjänster, från smartare pensionsplanering till skräddarsydda försäkringsprodukter. På så sätt är open finance den naturliga utvecklingen av open banking. 


Hur skiljer sig regleringar för Open Finance åt runt om i världen?

Även om open banking och open finance är en del av en global rörelse implementeras de på olika sätt i olika regioner.  

I Storbritannien och Europa har utvecklingen inom open banking och open finance till stor del drivits av regleringar. Nya regleringar och lagstiftning som Europeiska unionens betaltjänstdirektiv 3 (PSD3), förordningen om betaltjänster (PSR), förordningen om tillgång till finansiella data (FiDA) och brittiska Data Use & Access Act (DUAA) är tänkta att utöka konsumenträttigheter inom open finance och ”Smart Data”, vilket stärker dataportabiliteten och uppmuntrar till innovation inom finansiella och andra sektorer.


Please accept functional cookies to watch this video.

poster


I Australien möjliggörs open banking och open finance av Consumer Data Right (CDR), ett regeringslett initiativ som kräver säker datadelning inom utsedda sektorer av ekonomin. Ramverket startade med banktjänster 2019 och har sedan dess expanderat till energi och utlåning utanför banksektorn, med potential att inkludera telekommunikation och andra sektorer i framtiden. CDR säkerställer att konsumenter har kontroll över sina data, samtidigt som det främjar konkurrens och stödjer innovation.  

I USA har strategin främst varit marknadsdriven, där fler konsumenter ansluter och använder sina finansiella data med tredjepartsappar och tjänster än på de flesta andra marknader tillsammans. Även om The Consumer Financial Protection Bureau (CFPB) i flera år har arbetat med Dodd-Frank Section 1033-regleringar för att definiera konsumenters rättigheter till data, formas inte open banking och open finance i USA av ett enskilt regulatoriskt mandat. Istället leder finansinstitut, fintech-bolag och teknikleverantörer vägen genom att skapa konkurrenskraftiga lösningar och partnerskap. Denna dynamiska miljö har främjat snabb innovation, där konsumenternas efterfrågan och branschsamarbete definierar landskapet.  

I Brasilien introducerade centralbanken (Banco Central do Brasil) och det nationella monetära rådet (CMN) ett omfattande ramverk för open finance 2021, vilket gör det möjligt för konsumenter att godkänna delning av sin finansiella data mellan reglerade institutioner. Lagstiftningen är utformad för att främja konkurrens, minska informationsasymmetri och driva innovation samtidigt som konsumenternas rättigheter skyddas enligt Brasiliens dataskyddslag. Det kräver standardiserade API:er, stark styrning och säker, interoperabel datadelning. 


Vi hjälper till att utöka tillgången, driva på en större konsumentanvändning och säkerställa att privatpersoner och företag runt om i världen fullt ut kan dra nytta av de möjligheter som open finance skapar.

Jess Turner, global head of Open Finance and API, Mastercard
Jess Turner


Världen över fortsätter landskapet för öppen ekonomi att ta form – det förändras i olika takt och på olika sätt på globala marknader. Jess Turner, Executive Vice President och global chef för Open Finance och API på Mastercard, kommenterar detta: 

”Open finance och open banking är globala prioriteringar för Mastercard. Genom våra integrationsplattformar och API:er för open finance hjälper vi till att utöka tillgången, driva på konsumenternas användning och säkerställa att privatpersoner och företag världen över fullt ut kan dra nytta av de möjligheter som open finance skapar.” 


Vilka är fördelarna med open banking?

Open finance omformar hur individer interagerar med finansiella tjänster och erbjuder konkreta fördelar som sträcker sig långt bortom bekvämlighet. Här är några av sätten som open finance gynnar konsumenter: 


Vilka fördelar ger Open Finance för konsumenter?

Open finance förenklar den dagliga ekonomiska hanteringen genom att koppla samman konton, tjänster och verktyg på ett mer sömlöst sätt. Istället för att jonglera med flera appar eller logga in på olika plattformar kan konsumenter se saldon, följa utgifter och göra betalningar. Därmed kan open finance spara tid, minska friktion och göra ekonomiska uppgifter – från budgetering till betalningar – betydligt enklare.


sex par prissatta glasögonbågar


Vilka är fördelarna med Open Finance för företag?

Genom att möjliggöra säker delning av finansiella data gör open finance det möjligt för företag att skräddarsy produkter och tjänster efter individuella konsumentbehov. Föreställ dig budgetappar som automatiskt anpassar sig efter dina utgiftsvanor, investeringsplattformar som rekommenderar strategier baserade på dina mål, eller försäkringar som prissätts utifrån ditt faktiska ekonomiska beteende. Konsumenter drar nytta av lösningar som känns skräddarsydda snarare än standardiserade. 


Vilka fördelar ger open finance för finansinstitut och fintech-bolag?

Open finance stärker finansinstitut, fintechbolag och betaltjänstleverantörer genom att öppna upp nya intäktsströmmar, förbättra kundupplevelser och driva innovation genom säkra ekosystem för datadelning.


Fördelar med open finance för finansinstitut och banker

  • Djupare kundförståelse: Med tillgång till ett bredare utbud av godkända finansiella data – som omfattar försäkringar, pensioner och investeringar – kan banker skräddarsy produkter och tjänster efter individuella behov med större precision. 
  • Effektiviserad verksamhet: Open Finance-API:er och sammankopplade ekosystem minskar beroendet av föråldrade system, vilket gör det enklare och snabbare att lansera nya erbjudanden. 
  • Starkare konkurrensfördel: Genom att samarbeta med fintech-bolag kan banker och finansinstitut ligga steget före förändrade kundförväntningar och bibehålla sin marknadsledande position. 
  • Förbättrad riskhantering: En mer fullständig bild av kundens finansiella hälsa stödjer smarta kreditbedömningar och effektiv bedrägeribekämpning. 
  • Insikter för utlåning och kredit: Få tillgång till, verifiera och agera på finansiella data som konsumenter gett tillstånd att dela under hela utlåningslivscykeln, från ansökan till kreditbedömning och löpande portföljhantering.        


Fördelar med Open Finance för fintech-bolag

  • Driver innovation: Genom att låsa upp åtkomst till konsumentdata ger Open Finance fintech-bolag möjligheten att utforma specialiserade lösningar – från smarta budgetverktyg till rådgivningsrobotar och inbäddade finansplattformar. 
  • Utökad marknadsräckvidd: Standardiserad dataåtkomst gör det möjligt för fintechs att växa över regioner och integreras smidigt med banker och betalningsleverantörer. 
  • Bygga kundförtroende: Datadelning baserad på samtycke säkerställer transparens, vilket stärker förtroendet och lojaliteten bland användare. 
  • Förbli agil: Med Open Finance-API:er kan fintech-bolag snabbt svara på marknadsförändringar och föränderliga konsumentkrav.


Hur skapar Open Banking mer inkluderande finansiella upplevelser?

Open Finance kan även bryta ner barriärer för underbetjänade grupper. Personer som kanske saknar traditionell kredithistorik – såsom frilansare, gigarbetare eller personer på tillväxtmarknader – kan använda alternativ finansiell data för att få tillgång till lån, försäkringar eller sparprodukter. Denna inkludering säkerställer att fler individer kan delta i det finansiella systemet, vilket främjar rättvisa och möjligheter. 


Kan konsumenter kontrollera sina data med open finance?

Traditionellt sett var banker och finansinstitut de främsta grindvakterna för kundernas finansiella data. Med open finance och open banking bestämmer konsumenterna vem som kan få tillgång till deras data och i vilket syfte. Denna transparens och kontroll innebär att människor på ett säkert sätt kan dela sin finansiella information med betrodda appar eller tjänster, vilket låser upp nya verktyg och upplevelser.


Hur fungerar Open Finance i praktiken?

Open Finance är inte bara ett modeord. Det omformar redan hur människor och företag interagerar med pengar. Användningen accelererar världen över: mer än 100 miljoner amerikaner har redan gett tredjepartsaktörer åtkomst till sina finansiella data i utbyte mot bättre tjänster. Enligt en global forskningsstudie från Mastercard kopplar 76 % av konsumenterna sina finansiella konton direkt till verktyg som hjälper dem att hantera uppgifter. 

I Europa är användningsfallen för Open Finance vittomspännande, från sömlösa e-handelsbetalningar till datadrivna och inkluderande kreditbedömningsmodeller. Konsumenter drar nytta av snabbare checkouts och tillgång till kredit, medan företag får smartare insikter om kundernas behov. Se hur det svenska företaget Avarda förbättrade sina checkout-lösningar eller hur Visma Dinero förenklade faktureringen med Open Finance.  

I USA driver Mastercard Open Finance mer än 10 000 tjänster och appar. Experian använder till exempel open finance för att hjälpa till att ”höja” miljontals konsumenters kreditvärdighet, medan Jet Surety drar nytta av finansiella data för att förbättra noggrannheten vid kontroll av borgensförbindelser och minska bedrägerier. 

I Australien hjälper plattformar som WeMoney konsumenter att ta kontroll över sitt ekonomiska välmående genom att samla konton, följa utgifter och erbjuda personliga insikter – allt drivet av Open Finance. 

Tillsammans visar dessa exempel hur Open Finance ger verklig effekt: ökad bekvämlighet, större inkludering och smartare finansiella tjänster anpassade efter vardagliga behov.


sex par prissatta glasögonbågar


Hur stöder Mastercard Open Finance?

Mastercard tillhandahåller ett omfattande ekosystem för open finance som är utformat för att hjälpa finansinstitut och fintech-bolag att innovera, skala upp och förbli följsamma – samtidigt som konsumenter och företag står i centrum för deras finansiella liv. Vår support omfattar:

Open Finance-API:er: Vår svit av Open Finance-API:er möjliggör säker, tillståndsbaserad åtkomst till finansiell data för användningsområden som kontoverifiering, betalningar, utlåning och hantering av privatekonomi. Dessa Open Finance-API:er ger partners möjlighet att leverera smidiga upplevelser och frigöra nya intäktsströmmar. 

Konsulttjänster inom open finance: Utöver teknik erbjuder Mastercard strategisk rådgivning för att hjälpa finansinstitut och fintechs att utforma kundcentrerade upplevelser och identifiera tillväxtmöjligheter. Våra experter vägleder partner genom implementerings- och innovationsstrategier som är skräddarsydda för deras affärsbehov. 

Verktyg för utvecklare: Vi tillhandahåller robusta utvecklarresurser– inklusive en sandbox-miljö, detaljerad dokumentation och guider för UX-design – vilket gör integrationen snabb, intuitiv och utvecklarvänlig. 

Data Connect & insikter i realtid: Mastercard plattform för open finance möjliggör säker datainsamling och realtidsaviseringar, vilket ger företag möjlighet att bygga smartare, automatiserade arbetsflöden och leverera aktuella, personliga tjänster. 

Inbäddade open finance-lösningar: Färdiga verktygspaket för betalningar, utlåning och kundintroduktion förkortar tiden till marknaden och minskar komplexiteten för partners, vilket gör att de kan fokusera på innovation istället för infrastruktur. 

Compliance & privacy by design: Mastercard Open Finance-lösningar är byggda med privacy-by-design och integrerar samtycke, datasäkerhet och efterlevnad av olika regelverk i USA, Europa, Australien och övriga världen. Vi kombinerar global skala med strikt regelefterlevnad, så att våra partner kan innovera med tillförsikt.

Med mer än 60 års global erfarenhet är Mastercard en betrodd partner som förstår regulatoriska och regionala skillnader. Vi levererar en integrationsplattform för open finance som hjälper finansinstitut, fintech-bolag och företag att navigera i olika ramverk, vilket säkerställer säkra, innovativa och kundcentrerade lösningar världen över.
 

Please accept functional cookies to watch this video.

poster


Open finance är här nu och förändrar hur finansiella tjänster levereras

Open Finance är inte längre en avlägsen vision – det är här och omformar det finansiella landskapet idag. Finansinstitut och fintech-företag som anammar detta skifte frigör nya intäktsströmmar, accelererar innovation och levererar de upplevelser som kunderna förväntar sig.  

För konsumenter handlar detta inte bara om bekvämlighet – det handlar om egenmakt. Open finance ger människor snabbare betalningar, smidigare kontobyten, smart utlåning och personaliserade insikter som ger dem kontroll över sin privatekonomi.

Varför är det viktigt? Eftersom förtroende och enkelhet driver användning. De företag som levererar dessa upplevelser kommer att vinna lojalitet, forma beteenden och sätta standarden för hur modern finans ser ut.

Med Mastercards strategiska expertis och globala räckvidd inom open finance kan du innovera med tillförsikt och skapa uppkopplade upplevelser som definierar framtidens finansiella tjänster. 

Om du är nyfiken på att utforska hur open finance kan hjälpa till att driva dina tjänster, kontakta en av våra experter, eller besök vår hemsida för allt om open finance.


Artikeln publicerades ursprungligen den 22 februari 2026 och uppdaterades den 15 juli 2026 för att återspegla ytterligare insikter om open finance. 

Hur konsumenters medgivande förbättrar finansiella upplevelser

Ny forskning visar varför människor säger ”ja” – och vad det innebär för framtidens finansiella tjänster.

En man tittar på sin bärbara dator i ett vardagsrum.


Boka en demo

Kontakta vårt team för att få veta hur Mastercard kan förbättra din verksamhet genom våra produkter och tjänster.

Mastercard