إفريقيا الرقمية

تنمية الاقتصاد الرقمي لأفريقيا من التربة إلى أعلى

30 سبتمبر 2024 | بقلم فيكي هيمان

هناك قطاع اقتصادي في إفريقيا بقيمة 1 تريليون دولار سنويًا، ومع ذلك فإن معظم الأشخاص الذين يعملون فيه غير مرئيين.

يقول رئيس مجموعة بنك التنمية الأفريقي أكينومي أديسينا: «المزارعون هم الأشخاص الذين لا تراهم». «البنوك لا تراهم. المشترون لا يرونهم. التجار لا يرونها. شركات التأمين لا تراهم».

غالبًا ما يعيش هؤلاء المزارعون أصحاب الحيازات الصغيرة في مناطق نائية ذات اتصال غير موثوق بها وروابط قليلة بالأسواق، مما يتركهم بدون بصمة رقمية ويحد من وصولهم إلى أسعار أفضل وقروض ومدخلات زراعية مبتكرة مثل البذور المقاومة للمناخ.  

لكن مبادرة تم إطلاقها في مايو تسمى MADE Alliance، والتي تعني تعبئة الوصول إلى الاقتصاد الرقمي: إفريقيا، تهدف إلى توفير الوصول الرقمي إلى الخدمات الحيوية لـ 100 مليون شخص وشركة في إفريقيا على مدى السنوات العشر المقبلة. في المرحلة الأولى من التزامه البالغ 300 مليون دولار للتحالف، يهدف بنك التنمية الأفريقي إلى جلب 3 ملايين مزارع في كينيا وتنزانيا ونيجيريا إلى الاقتصاد الرقمي عبر بطاقة ماستركارد المجتمعية. سيستفيد المزارعون من بيانات الاعتماد الرقمية التي توفر الوصول إلى شبكة من الوكلاء الزراعيين الرقميين.

في الأشهر الأربعة التي تلت ذلك، انضمت مجموعة من الشركاء إلى MADE Alliance، وتم بالفعل إطلاق العديد من البرامج، بما في ذلك فتح الخدمات المالية الرقمية بأسعار معقولة لمزارعي عباد الشمس في تنزانيا، والاتصال بالإنترنت والمهارات الرقمية لتعاونيات المزارعين وتمويل أصول الطاقة النظيفة للمزارعين في كينيا.

على هامش الدورة 79 للجمعية العامة للأمم المتحدة الأسبوع الماضي،استضافت أديسينا وجون هانتسمان، رئيس ماستركارد للنمو الاستراتيجي، الاجتماع الافتتاحي للجنة التوجيهية لتحالف MADE لمراجعة التقدم ومناقشة التحديات المفتوحة والدعم المطلوب. انضم إليهم رئيس مجلس إدارة ماستركارد ميريت جانو، ومؤسسة Community Pass تارا ناثان، وبيث دانفورد من بنك التنمية الأفريقي، التي تشغل منصب نائب الرئيس للزراعة والتنمية البشرية والاجتماعية، وشركاء آخرون، واحتفلوا أيضًا بإطلاق فروع التحالف في تنزانيا وكينيا. 

تحدثت غرفة أخبار ماستركارد مع دانفورد عن التحديات التي تواجه المزارعين أصحاب الحيازات الصغيرة، والإمكانيات التي توفرها الرقمنة ولماذا يعتبر الاستثمار في المزارعات على وجه الخصوص، على حد تعبيرها، «اقتصادًا ذكيًا».

لماذا اختارت MADE Alliance Africa التركيز على رقمنة الزراعة للمزارعين أصحاب الحيازات الصغيرة والنساء كأول مبادرة لها، ولماذا تعتقد أن قطاع الزراعة الأفريقي يحمل الكثير من الإمكانات؟

دانفورد: تعد إفريقيا موطنًا لـ 65٪ من الأراضي المتبقية غير المزروعة الصالحة للزراعة على كوكب الأرض، ونعتقد أن الزراعة قطاع مهم لدفع التنمية في إفريقيا. تمثل الزراعة ما يقرب من 60٪ من إجمالي العمالة في إفريقيا وتمثل أكثر من 25٪ من الناتج المحلي الإجمالي في البلدان منخفضة الدخل. في جميع أنحاء القارة، لا توجد زراعة بدون نساء. وهي توفر ما يقدر بنحو 60٪ إلى 80٪ من مدخلات العمل للقطاع. إن النمو في الزراعة فعال للغاية مقارنة بالعديد من القطاعات الأخرى في انتشال الناس من براثن الفقر، وتوفير درجات من الفاعلية للمرأة، وإطعام سكان أفريقيا ووضع القارة كسلة غذاء للعالم.

ويتمثل التحدي الذي نواجهه في أن غالبية منتجي النظم الغذائية في أفريقيا هم من المزارعين أصحاب الحيازات الصغيرة الذين، ببساطة، يكافحون من موسم إلى آخر بسبب عدم الوصول إلى المدخلات عالية الجودة مثل البذور والأسمدة، أو الحصول على تمويل ميسور التكلفة لشراء الضروريات الزراعية. لدى المزارعين أصحاب الحيازات الصغيرة في إفريقيا مجموعة متنوعة من الاحتياجات التي يمكن لـ MADE Alliance Africa حلها من خلال تعزيز الوصول الرقمي المستدام إلى الخدمات الحيوية. من خلال MADE Alliance، تعمل Mastercard Community Pass مع البنوك المحلية لتوفير أوراق اعتماد رقمية لملايين المزارعين والنساء من أصحاب الحيازات الصغيرة. الهويات الرقمية هي بوابة الوصول إلى الخدمات الرقمية والمدخلات عالية الجودة.

لنأخذ على سبيل المثال أن ما يقدر بـ 99% أو أكثر من المعاملات الزراعية في أفريقيا تعتمد على النقد — 99%! ستؤدي رقمنة الزراعة وتوزيع السلع إلى تحقيق كفاءات هائلة في السوق، بالإضافة إلى تقليل الهدر والاحتيال عبر النظام البيئي.

يمكن أن تساعد بطاقة Community Pass من Mastercard في إنشاء أوراق اعتماد رقمية لملايين المزارعين، وتحقيق المزيد من الشفافية في التسعير ومساعدتهم في الوصول إلى المدخلات الزراعية. ما هي التحديات التي ينطوي عليها طرح هذا الحل في السوق، وكيف يمكن التغلب عليها؟

دانفورد: تم تصميم Community Pass للعمل في المجتمعات النائية والريفية - غالبًا مع محدودية الاتصال والوصول إلى الطاقة. هذه التكنولوجيا، لتكييف عبارة شائعة، «تلتقي بالمزارعين أينما كانوا». ومع ذلك، هناك تحديات تتعلق بجلب هذه الحلول إلى «الميل الأخير» وربط المزارعين أصحاب الحيازات الصغيرة والنساء بالمؤسسات المالية - وهي تحديات نعتقد أنه يمكن التغلب عليها أو التخفيف من حدتها من خلال بناء القدرات والبنية التحتية والنماذج الجديدة للحكومات والقطاع الخاص للعمل معًا.

لتوسيع نطاق هذه التقنيات إلى المزيد من المزارعين في الوقت المناسب، نحتاج إلى العمل مع تعاونيات المزارعين، وشبكات المزارعين الأعضاء الذين يجنون العديد من الفوائد من ممارسة الأعمال التجارية كوحدة واحدة. ويتمثل التحدي في أن غالبية تعاونيات المزارعين في أفريقيا ليست فعالة من الناحية التشغيلية كما هي في المناطق الأخرى، وانتشار محو الأمية الرقمية منخفض نسبياً. تحتاج إفريقيا إلى استثمارات كبيرة لتثقيف المزارعين حول كيفية الاستفادة من التقنيات الرقمية للوصول إلى الموارد.

يمكن للخدمات الرقمية لـ MADE Alliance ربط المزارعين بالمشترين والموردين الجدد البعيدين فعليًا، لكن تكاليف نقل البضائع إلى السوق تظل عائقًا. يحتاج المزارعون والنساء بشكل حاسم إلى الأجهزة الرقمية والاتصال الموثوق للاستفادة من الاقتصاد الرقمي.

أخيرًا، ترى الحكومات المحلية فوائد الرقمنة في الزراعة، ولكن يمكنها الاستفادة من الوصول إلى نماذج واضحة للتعامل مع القطاع الخاص لتطوير نظام بيئي رقمي قوي. إن الميول إلى مركزية البنية التحتية الرقمية المتعلقة بالزراعة تمنع مشاركة القطاع الخاص وتجعل من الصعب على الشركات تطوير نماذج مستدامة لخدمة المجتمعات الزراعية.

هل يمكنك التحدث أكثر قليلاً عن كيفية استفادة النساء من تحالف MADE؟

دانفورد: ما يقرب من نصف المزارعين أصحاب الحيازات الصغيرة في أفريقيا من النساء، حيث تقوم النساء بمعظم العمل في قطاع الزراعة. ومع ذلك، بالمقارنة مع نظرائهن من الرجال، تكافح المزارعات لخلق سبل عيش مستدامة في الزراعة، لأنهن أقل عرضة لامتلاك سندات الملكية أو الأصول الأخرى اللازمة غالبًا للوصول إلى الخدمات المالية. وتتمتع المزارعات بفرص أقل للحصول على المعلومات والخدمات الإرشادية، ويفتقرن إلى المدخلات مثل البذور والأسمدة. إنهم يتأثرون بشكل غير متناسب بمخاطر المناخ. وبشكل جماعي، تؤدي هذه التحديات إلى أن تنتج المزارعات عادة إنتاجًا أقل بنسبة تصل إلى 20٪ إلى 30٪ من المزارعين الذكور.


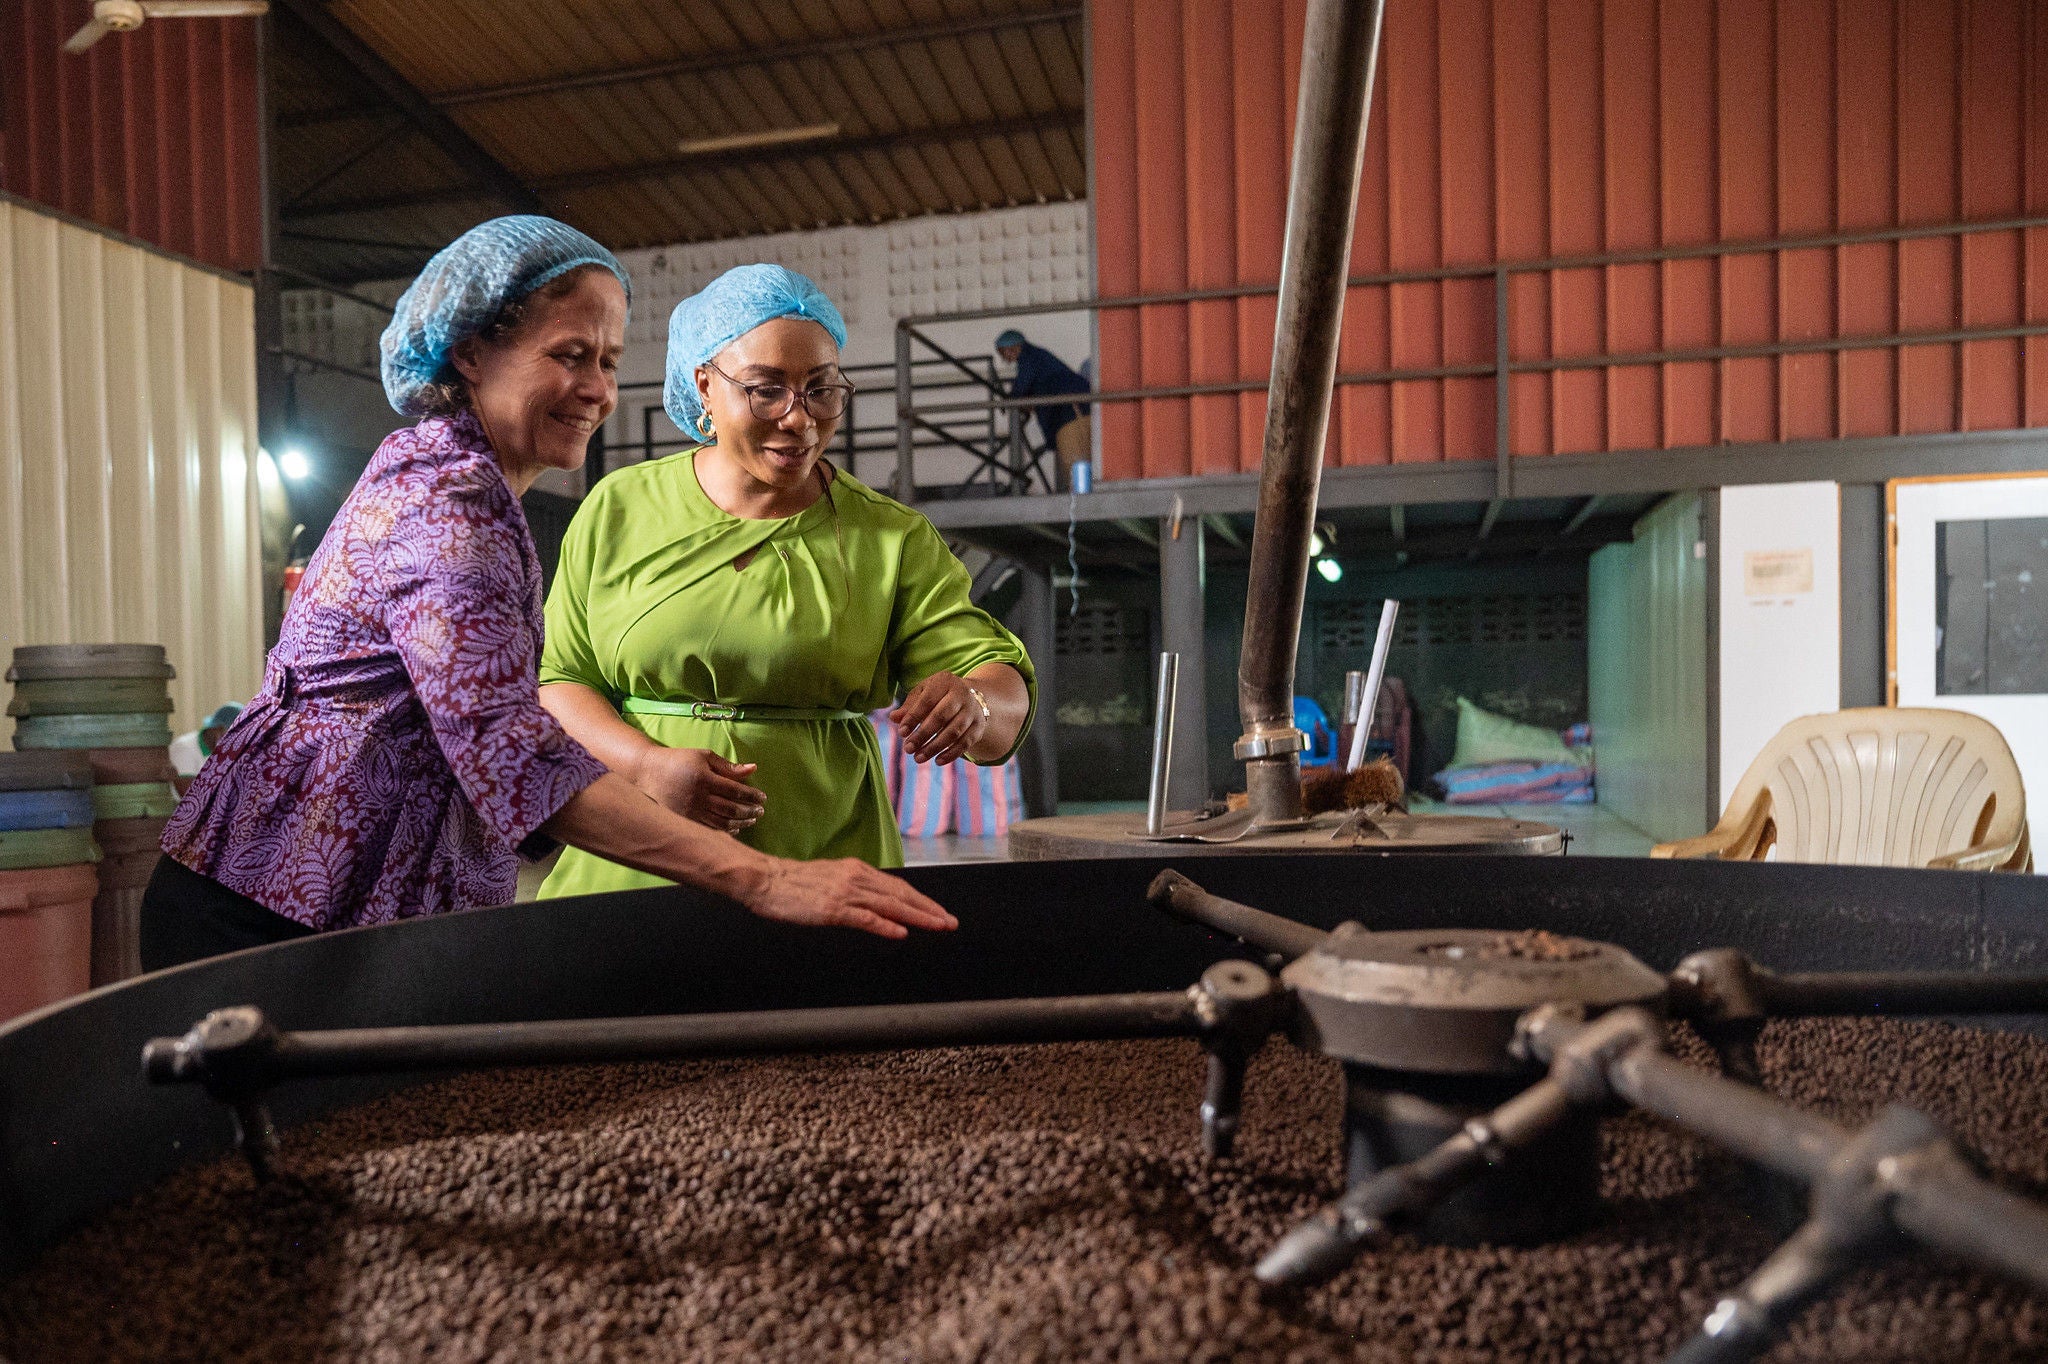
زارت بيث دانفورد، من اليسار، محمصًا للقهوة في يوليو كجزء من مبادرة العمل الإيجابي للتمويل الإيجابي للنساء في إفريقيا (AFAWA) التابعة لمجموعة بنك التنمية الأفريقي، والتي تهدف إلى تقليص الفجوة التمويلية للنساء في إفريقيا البالغة 42 مليار دولار. (حقوق الصورة لمجموعة بنك التنمية الأفريقي)

تساعد Community Pass النساء على جعل الزراعة مصدر رزق مستدام من خلال تمكين الوصول إلى مقدمي الخدمات الحيوية مثل البنوك والمشترين الزراعيين، فضلاً عن خلق الشفافية.

النساء هن العمود الفقري للاقتصادات الأفريقية، والاستثمار في رائدات الأعمال يعزز تمكين المرأة والقدرة على اتخاذ القرارات المتعلقة بالأعمال والأسرة والمجتمع. الاستثمار في رائدات الأعمال في أفريقيا هو اقتصاد ذكي. كان الاستثمار في النساء الأفريقيات حجر الزاوية في عمل البنك. وفي الواقع، لن يحصل أي مشروع أو برنامج تابع للبنك على تمويل من البنك، ما لم يوضح بالتفصيل كيف سيفيد النساء.

إلى جانب بطاقة Community Pass، ما هو الدور الذي يمكن أن يلعبه القطاع الخاص في تعزيز سلسلة الإمدادات الغذائية في إفريقيا، لا سيما في جعل المزارعين أصحاب الحيازات الصغيرة أكثر مرونة؟ ما الذي يمكن أن تفعله الحكومات؟

دانفورد: يضم تحالف MADE مجموعة Equity Bank Group ومايكروسوفت ومؤسسة Heifer Foundation و Unconnected.org وسيضيف قريبًا أربعة إلى خمسة شركاء عالميين ومحليين آخرين لتسجيل الدخول إلى العضوية. نرحب بالمزيد. يقدم تحالف MADE نهجًا جديدًا للشراكة - نهج يقوده القطاع الخاص وبالتالي مستدام تجاريًا من حيث التصميم. وترتكز شراكتنا على السياسات الوطنية للبلدان الأعضاء في البنك في المنطقة.

والأهم من ذلك، يؤكد تحالف MADE أن الاستدامة تعني الربح بالنسبة للقطاع الخاص. تعد الشراكات التي ييسرها التحالف بين المانحين والحكومات أمرًا بالغ الأهمية لتوفير التمويل التحفيزي والدعم التنظيمي الذي يزيل مخاطر دخول القطاع الخاص إلى الأسواق الزراعية والقطاعات التي تكون فيها الهوامش ضئيلة للغاية. يرتكز كل برنامج من برامج MADE Alliance على كيان من القطاع الخاص، مع تجمع شركاء آخرين في نفس المجتمع، ويقدمون خدمات تكميلية أو تمويلًا لإحياء البرنامج. 

فيكي هايمان، مديرة الاتصالات في ماستركارد

vicki.hyman@mastercard.com

قصص ذات صلة