16 أبريل 2024
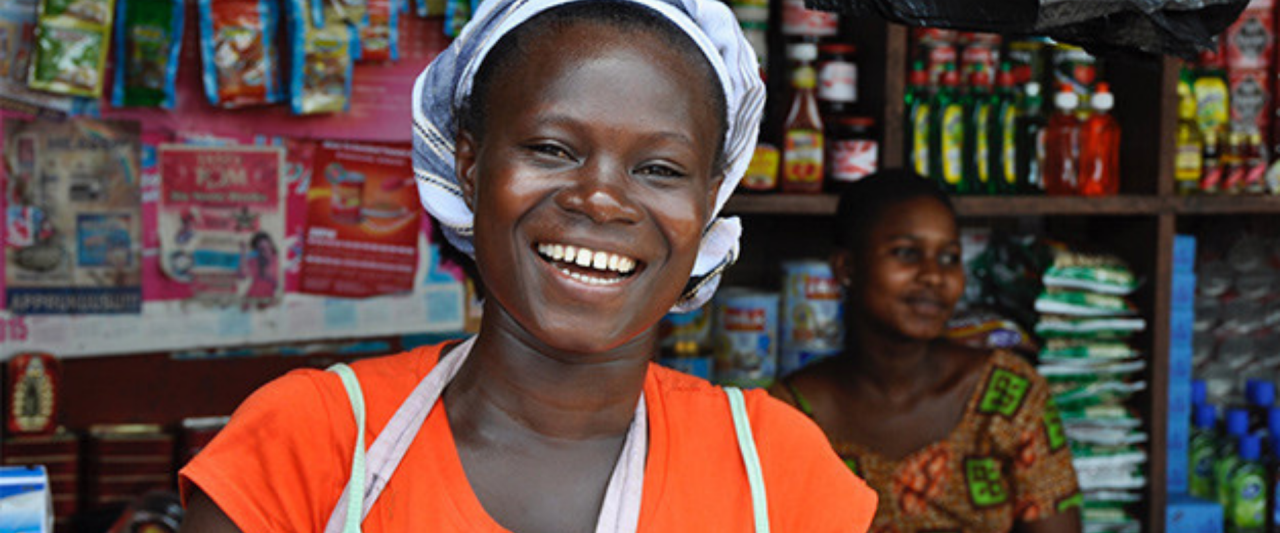
قم بزيارة بلد مثل أوغندا أو كينيا أو إثيوبيا ومن المحتمل أن تقابل امرأة تدير مشروعها الصغير الخاص - تبيع الطماطم الناضجة بالشمس من حديقتها أو المنسوجات القطنية الملونة المنسوجة يدويًا بشق الأنفس. تعد إفريقيا موطنًا لـ 26٪ من الشركات المملوكة للنساء في العالم، والعديد منها عبارة عن مشاريع فردية.
تميل هؤلاء النساء إلى بدء الأعمال التجارية الصغيرة بدافع الضرورة. الوظائف الرسمية ذات الأجور الجيدة نادرة في هذه البلدان المنخفضة والمتوسطة الدخل، حيث من المتوقع أن يتضاعف عدد السكان إلى 2.5 مليار بحلول عام 2050. ومع ذلك، فإن تنمية الأعمال التجارية أمر صعب في منطقة تتمتع فيها النساء بفرص محدودة للوصول إلى رأس المال العامل - ويواجهن شروط ائتمان رديئة عندما ينجحن في العثور عليه.
في ورقة بيضاء جديدة بعنوان «المرأة والنمو العادل في عالم محدود الموارد»، تغوص مؤسسة بيل & ميليندا غيتس بعمق في القضايا، التي توجد أيضًا في أجزاء أخرى من العالم، وتقدم رؤية لبناء هيكل مالي شعبي أكثر تنوعًا في أفريقيا جنوب الصحراء الكبرى. الهدف: إيجاد طرق لتوجيه التمويل بشكل أكثر فعالية لأصحاب الأعمال الصغيرة ومتناهية الصغر، وخاصة النساء. ومن المتوقع أن تناقش ميليندا فرينش غيتس يوم الخميس في قمة ماستركارد السنوية للنمو الشامل العالمي، حيث تكون متحدثة مميزة، القضايا معقدة، وترى المؤسسة أن التعاون العالمي أمر بالغ الأهمية في معالجتها.
تحدثت غرفة أخبار ماستركارد مؤخرًا مع المؤلفة الرئيسية للصحيفة، غريتا بول، التي تشرف على التمكين الاقتصادي للمرأة في مؤسسة جيتس.
الثور: تتطلب إدارة الأعمال التجارية، الصغيرة أو الصغيرة، مصادر تمويل موثوقة وبأسعار معقولة. لسوء الحظ، لا تستطيع معظم النساء في إفريقيا الوصول إلى هذا النوع من الائتمان. ويمكنهم الوصول إلى قروض استهلاكية رقمية قصيرة الأجل باهظة الثمن إذا كان لديهم حساب مالي عبر الهاتف المحمول، أو يمكنهم الوصول إلى الائتمان من خلال جمعيات الائتمان المجتمعية الصغيرة المتناوبة، حيث لا تتوفر الأموال بشكل موثوق عندما تحتاج الشركات إليها.
لكن هذه المصادر الائتمانية إما أنها باهظة الثمن أو لا تتناسب مع ما تحتاجه المرأة لإدارة عمل تجاري فعلي. نرى عدم وجود حلول ائتمانية ميسورة التكلفة ومصممة خصيصًا. تدور الورقة حول الحصول على المزيد - والأهم من ذلك، تحسين - موارد الائتمان في أيدي رائدات الأعمال.
الثور: عندما لا يتمكن المقرضون من رؤية تدفق بيانات المعاملات أو سجل السداد، فإنهم يصابون بالعمى بشكل فعال في فهم مخاطر الائتمان التي يمثلها ذلك العميل. تتعامل المجموعات غير الرسمية مع هذا من خلال استخدام «رأس مال السمعة» وإدارة مخاطر التخلف عن السداد من خلال الضغط الاجتماعي. لدى مؤسسات التمويل الأصغر أساليب يدوية للغاية لفهم مخاطر الائتمان، مما يجعل من الصعب توسيع نطاق حلولها. يقوم المقرضون المستهلكون الرقميون بتسعير معدلات خسارة عالية، وبالتالي فإن القروض باهظة الثمن.
وفي جميع هذه الحلول، لا نرى تقدمًا للنساء اللواتي يقترضن - إذا كانت المرأة قد اقترضت وسددت في الوقت المحدد من خلال جولات متعددة من الائتمان غير الرسمي أو الرقمي أو الصغير، فإنها تميل إلى عدم الانتقال إلى منتجات أفضل بتكلفة أقل، على الرغم من أنها أثبتت أنها تنطوي على مخاطر ائتمانية جيدة. يمكن أن تساعد البيانات التي يتم التحكم فيها ومشاركتها من قبل العملاء في جعل هذا الأمر أكثر وضوحًا، ولكن للأسف، في كثير من الحالات، إما أن تكون هذه البيانات غير موجودة أو موجودة في حدائق مسورة لمقدمي الخدمات الرقمية، لذلك لا أحد لديه الحافز لتقديم منتجات أفضل وبأسعار معقولة لهؤلاء النساء. تتمثل إحدى وجهات نظرنا في أننا بحاجة إلى اكتشاف طريقة لفتح هذه البيانات ومشاركتها دون دفع الكثير من التكاليف.
ثور: كان للتمويل الصغير تأثير قوي في أماكن مثل بنغلاديش وأمريكا اللاتينية، لكنه أثبت أنه أقل تحولًا في إفريقيا، لأسباب ليس أقلها أن المؤسسات في تلك الأسواق كافحت للوصول إلى الحجم الكبير. عندما ظهرت جولة أولية من تجارب التحكم العشوائية قبل حوالي 15 عامًا والتي أشارت إلى أن التمويل الصغير لم يكن تحويليًا، بدأ الممولون في البحث عن حلول أخرى، بناءً على النمو الهائل للأموال عبر الهاتف المحمول والحلول الرقمية الأخرى في عام 2010.
وسعت هذه الحلول حدود التمويل بشكل كبير من حيث الوصول إلى الحسابات وخدمات الدفع، لكنها لا تزال لا توفر ائتمانًا منتجًا للنساء بشروط معقولة. لذا فهم جزء من الحل ولكن ليس الحل الكامل. واتضح أن أدلة التأثير ليست سلبية كما كنا نعتقد جميعًا - تتضمن الورقة مراجعة شاملة للأدبيات لأولئك الذين يرغبون في البحث في التفاصيل حول هذا الأمر. ما تعلمناه هو أنه في ظل ظروف معينة، يمكن أن يكون للائتمان الصغير تأثيرات كبيرة جدًا على أنواع معينة من الشركات عندما يتم تصميم منتجات الائتمان لتلبية احتياجاتها.
بول: منذ أن بدأت العمل على التمويل الشامل في أوائل عام 2000، انتقل مجتمع التنمية العالمي من فكرة سحرية إلى أخرى. نعتقد أن التمويل الصغير أمر مذهل، ثم نقرر أنه أمر فظيع. ننتقل إلى المدفوعات، فقط لندرك أن النموذج له قيود. لذلك ننتقل إلى الخدمات المالية الرقمية والتكنولوجيا المالية والبنية التحتية العامة الرقمية - سمها ما شئت. الحقيقة هي أنه لا يوجد حل سحري. كل هذه الأشياء جزء من الحل. وهذا يمثل تحديًا للنظام البيئي ــ إذ يتعين على جميع الأجزاء أن تعمل معًا لجعل الاقتصاد يعمل. إن إقراض الفقراء أمر صعب - فالإيرادات التي تجنيها من كل قرض ضئيلة، لذلك تحتاج إلى تقديم الكثير من القروض لجعل نموذج الأعمال يعمل.
وللقيام بذلك، نحتاج إلى مزودي ائتمان متخصصين لديهم هيكل تكلفة يمكنهم من الوصول إلى النساء ذوات الدخل المنخفض بمنتجات ائتمانية ميسورة التكلفة. هناك حاجة إلى كل من التمويل الصغير المنتج (الذي تقدمه مؤسسات التمويل الصغير أو البنوك أو شركات التكنولوجيا المالية) والمدفوعات - فهي في الواقع تسير جنبًا إلى جنب. نحن بحاجة فقط إلى فهم أفضل لكيفية بناء النظم البيئية للقطاع المالي التي يمكن أن تخدم النساء ذوات الدخل المنخفض بالمنتجات التي يحتاجونها، والتي تشمل أكثر من مجرد عدد قليل من مقدمي الخدمات. فهي تتطلب المشاركة التنظيمية؛ والوصول إلى تمويل بالجملة منخفض التكلفة بالعملة المحلية؛ ومقدمي خدمات مالية رقمية أقوى وأكثر قوة؛ وبنية تحتية أفضل للسوق، خاصة فيما يتعلق بالبيانات. والخبر السار هو أن هذا قد تم القيام به من قبل في أجزاء مختلفة من العالم. لذلك مع ما يكفي من الاستثمار الاستراتيجي والشراكة، يمكننا أن نفعل الشيء نفسه في أفريقيا.
بول: أولاً، نود أن نرى القطاعين العام والخاص والجهات الفاعلة في مجال التنمية تعمل معًا على هذا، وتتحدث عن الشكل الذي يمكن أن تبدو عليه البنية الجديدة. هناك تحديات معقدة تتطلب التعاون بين مختلف الجهات الفاعلة في السوق، التي تعمل الآن على صفقاتها الخاصة في صوامع. كيف يمكننا بناء نظام السوق هذا الذي يمكنه تلقي تمويل المانحين بطريقة يمكن استخدامها بشكل أكثر فعالية؟ كيف نبني مسارات في النظام للأشخاص الأكفاء الذين يجلسون خارجه؟ لا يمكننا فقط إنفاق الأموال على الموقف ونقول «حظًا سعيدًا». يتطلب الأمر أن نفكر جميعًا بجدية أكبر حول كيف وأين يمكننا تحقيق أقصى تأثير والعمل معًا لتحقيق ذلك.
تم تعديل هذه المحادثة لفترة طويلة.