Inkluze

12. března 2026


Střední třída Latinské Ameriky: Velká, rostoucí — a stále jeden otřes od pádu pozadu

Jak miliony lidí vstupují do střední třídy, omezené rezervy činí domácnosti a malé podniky zranitelnými vůči ztrátě zaměstnání, nemocem a narušením způsobeným klimatem.

logo Google

Jonathan Fantini-Porter

Senior Vice President, Social Impact for the Americas, Mastercard Center for Inclusive Growth


Reshma Sheoraj

Senior Vice President, Strategic Engagements, World Data Lab

Za poslední dvě desetiletí Latinská Amerika a Karibik rychle rozšířily svou střední třídu. Dnes se asi 400 milionů lidí — 61 % populace regionu — je považováno za střední třídu, s roční kupní silou přes 5 bilionů $. Do roku 2035 se toto číslo odhaduje na téměř 7 bilionů dolarů.

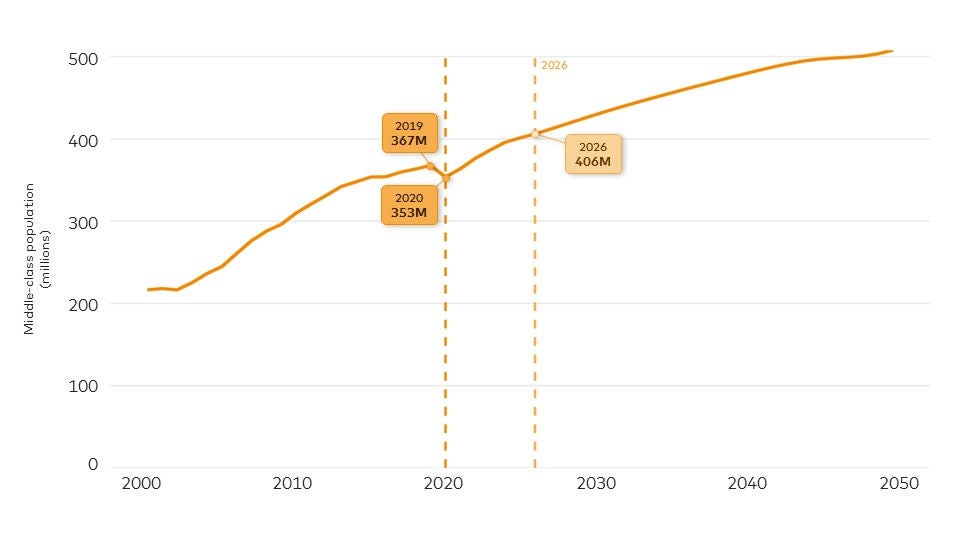
Tento posun odráží velké rozvojové úspěchy, kdy se miliony lidí dostaly z chudoby k většímu finančnímu přístupu a zvýšeným vzorcům utrácení. Velikost ale nezaručuje stabilitu – a mnoho domácností, které se dostaly do střední třídy, zůstává finančně křehkých. Ztráta smlouvy v neformálním zaměstnání, nemoc, která generuje neočekávané výdaje, nebo narušení související s klimatem, mohou narušit úspory nebo nouzové fondy. Pandemie tuto křehkost ještě více zviditelnila: 14 milionů lidí se během jediného roku propadlo zpět do zranitelnosti (viz obrázek 1).


Obrázek 1: Střední třída v regionu ztratila během pandemie v roce 2020 přes 14 milionů lidí.

Middle-class population in Latin America

Zdroj: World Data Lab, 2026


Podle World Data Lab jsou domácnosti považovány za střední třídu, pokud utrácejí alespoň 13 $ na osobu a den (PPP 2021). I tak žije více než 100 milionů lidí v Latinské Americe a Karibiku – přibližně jedna čtvrtina tamní střední třídy – těsně nad hranicí chudoby, s 13–20 $ na den, což zdůrazňuje, kolik jich zůstává náchylných k sestupné mobilitě, když dojde k otřesům. Omezené úspory a částečné pojistné krytí činí domácnosti a malé podniky zranitelnými vůči jedinému narušení. V menších ekonomikách tuto křehkost zvyšuje závislost na cestovním ruchu a remitencích a vystavení se extrémnímu počasí.

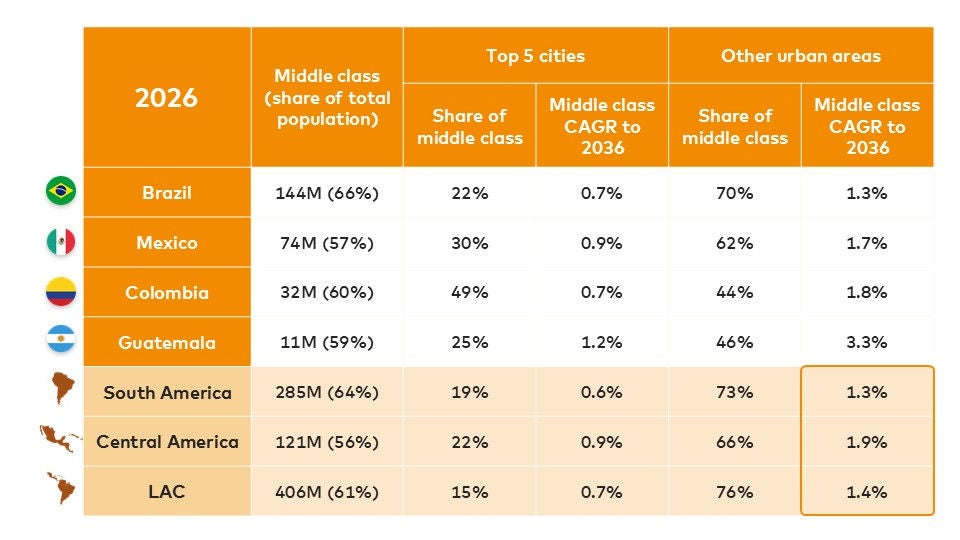
Dokonce i Brazílie a Mexiko – největší motory růstu střední třídy v regionu – pozorují posun růstu do sekundárních měst s tenčími trhy práce a větší expozicí vůči šokům. V mnoha z těchto měst přístup k financím zaostává za velkými metropolemi, což ztěžuje domácnostem odolávat narušením a zůstat střední třídou. V Jižní a Střední Americe se předpokládá, že menší městské oblasti budou hnací silou většiny budoucího růstu střední třídy (viz obrázek 2).


Obrázek 2: Megaměsta zůstávají kotvami, ale růst střední třídy se přesouvá za největší metropole směrem k jiným městským oblastem.

Infographic showing middle-class growth

Zdroj: World Data Lab


Od přístupu k odolnosti

Agenda začleňování v Latinské Americe se vyvíjí od pomoci domácnostem dosáhnout střední třídy k zajištění, aby v ní zůstaly. Prioritou už není překročení prahu útraty, ale budování rezerv, řízení rizik a odolnost vůči ekonomickým otřesům — posun od základního začlenění směrem k finančnímu zdraví.

Tento posun od přístupu k odolnosti – schopnosti ustát neočekávané otřesy – vyžaduje silnější ekosystémy malých podniků, inkluzivnější finanční nástroje a veřejné systémy schopné rychle reagovat, když dojde k otřesům. Vyžaduje to také uznání ústřední role mikro, malých a středních podniků při podpoře zaměstnanosti, příjmů a mobility v celém regionu.

Ve společnosti Mastercard vidíme nastupující střední třídu nejen jako spotřebitele, ale i jako podnikatele, pracovníky a pilíře komunity. Podpora jejich odolnosti znamená podporu podniků, poskytovatelů finančních služeb a ekosystémů, které je udržují.


Podpora menších podniků jako páka pro stabilitu

Malé podniky jsou často první, kdo je zasažen inflací, narušením dodavatelského řetězce nebo místní nejistotou – a bez podpory se zotavují jako poslední. Posílení jejich digitálních a operačních schopností a jejich přístupu k financím pomáhá stabilizovat příjmy domácností a místní ekonomiky.

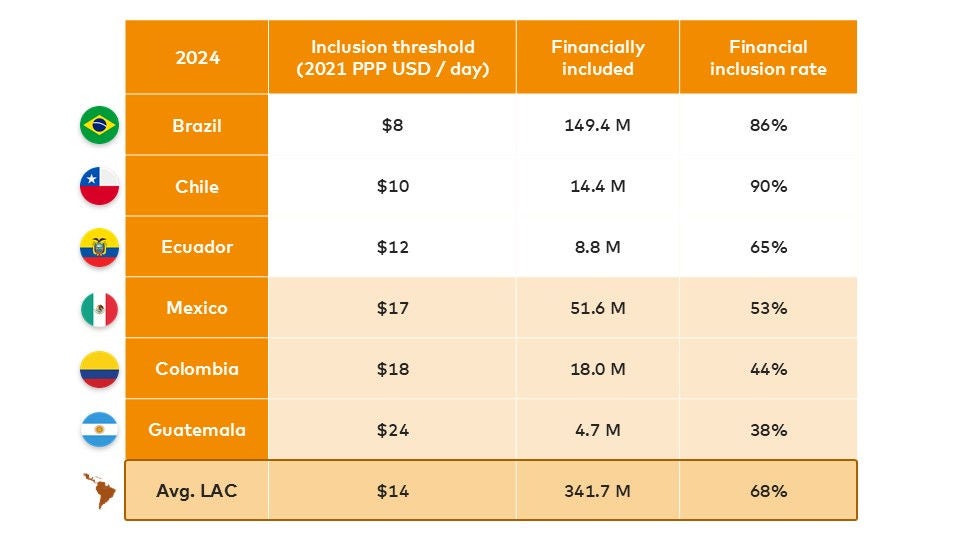
Prostřednictvím Mastercard Strive spolupracujeme s místními organizacemi v Mexiku a Kolumbii na posílení malých podniků digitalizací provozu a zvýšením přístupu ke kapitálu — čímž pomáháme chránit příjmy, které udržují domácnosti střední třídy. To je obzvláště důležité tam, kde prahy finanční inkluze – minimální denní útrata potřebná k přístupu k formálním financím – zůstávají vyšší než regionální průměry. Prahy inkluze Mexika a Kolumbie jsou nad průměrem LAC a jejich míry inkluze zaostávají za Brazílií a Chile s velkým rozdílem (viz obrázek 3).

Ve Střední Americe naše iniciativy s RISE v Guatemale digitalizují výplaty mezd pro venkovské pracovníky, zlepšují zabezpečení příjmů a rozšiřují přístup k formálním finančním službám. Digitalizované mzdy nejen snižují rizika a úniky, ale také vytvářejí cesty k úsporám a úvěrovým historiím, čímž rozšiřují finanční zdraví. Guatemala má jednu z nejnižších míra inkluze v regionu, což z ní činí klíčovou zemi pro snižování bariér k formálním financím (viz obrázek 3).

Pro škálování a udržení dopadu jsou partnerství veřejného a soukromého sektoru nezbytná. Digitální platební infrastruktura, adaptivní systémy sociální ochrany a cílené úvěrové nástroje mohou vládám pomoci účinněji reagovat během krizí a zajistit, aby domácnosti a podniky měly potřebnou likviditu a podporu k překonání narušení.


Obrázek 3: Mexiko, Kolumbie a Guatemala mají vyšší minimální denní limity útraty pro finanční inkluzi než regionální protějšky.

Financial inclusion rate in Latin American countries

Zdroj: World Bank Findex a World Data Lab, 2024


Region, do kterého stojí za to investovat

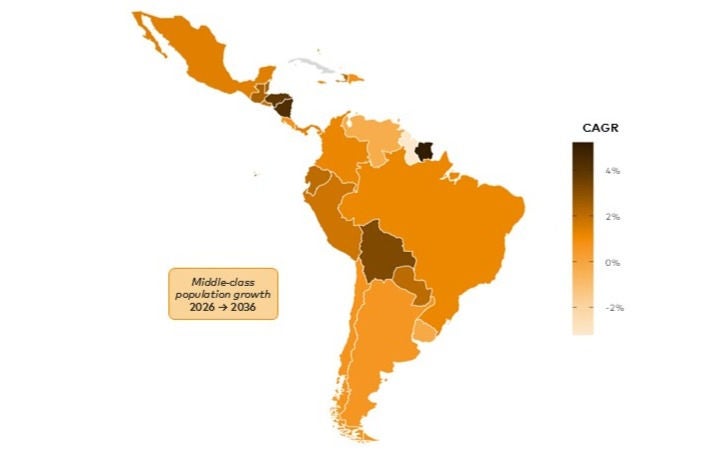
Latinská Amerika představuje jeden z největších a ekonomicky nejvýznamnějších trhů střední třídy na světě. Kromě Brazílie a Mexika se nejrychlejší předpokládaný procentuální růst soustředí v menších ekonomikách, jako jsou Surinam, Nikaragua a Honduras (viz obrázek 4).


Obrázek 4: V příštím desetiletí menší země vykazují nejvyšší předpokládané složené roční tempo růstu (CAGR) střední třídy.

Middle-class population growth in Latin America

Zdroj: World Data Lab, 2026


Obnovený závazek společnosti Mastercard propojit a chránit 500 milionů jednotlivců a malých podniků na cestě k finančnímu zdraví odráží tuto realitu. V Latinské Americe se tento závazek promítá do posilování malých podniků, rozšiřování digitálního přístupu a partnerství s vládami a občanskou společností za účelem budování odolných systémů.

Pokud se posledních 20 let definovalo mobilitou, další desetiletí musí být definováno trvanlivostí. Velká střední třída signalizuje hospodářský růst a pokrok, ale odolná střední třída je základem pro udržitelný inkluzivní hospodářský růst.

Od vyloučených k posíleným

Rychlý růst střední třídy proměnil ekonomiku Latinské Ameriky, ale milionům domácností stále chybí úspory, pojištění a finanční odolnost potřebná k překonání ekonomických otřesů.
A market worker in a straw hat and apron arranges avocados in a display.