Finanční zdraví

7. května 2026


V Ekvádoru tento startup s umělou inteligencí učí lepším finančním návykům.

Kamina přeměňuje signály každodenních výdajů na koučování v reálném čase pro lidi, které tradiční banky nevidí.

Dekorativní

Aimee Levitt

Contributor

Když před několika lety zemřel otec Jense Thobo-Carlsena, byl hluboce zadlužen, což jeho syn a zbytek rodiny zjistili až po čase. Tohle není neobvyklá situace. V Ekvádoru, stejně jako ve zbytku Latinské Ameriky, je formální úvěr těžko dostupný, ale je snadné si půjčit od neformálních a často dravých věřitelů, kteří postrádají dohled vlády a úvěrových úřadů. Průměrný Ekvádorec má osm půjček, podle jedné zprávy, někteří až 13.

Přesto to Thobo-Carlsena, který zdědil otcův dluh, rozzlobilo. „Myslíš si, že protože máš tyto možnosti nebo ti je nabídnut úvěr, máš na něj nárok,“ říká. „Proto zadlužení stále roste. Vždycky se najde někdo, kdo vám půjčí peníze a zvýší úrokovou sazbu.“


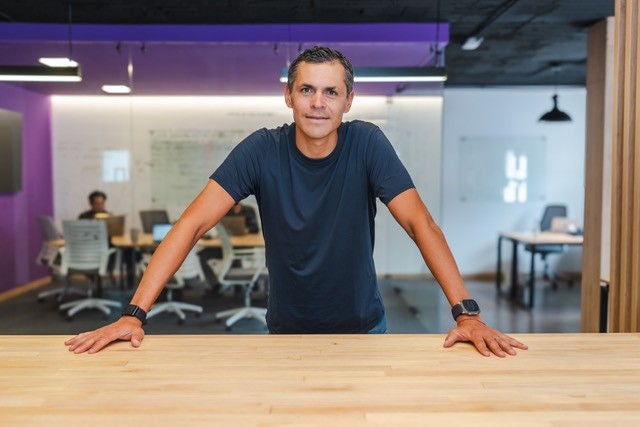
Jens Thobo-Carlsen

Po smrti otce Jens Thobo-Carlsen zjistil, že je hluboce zadlužený, což ho nakonec vedlo k založení Kaminy, aplikace, která uživatelům pomáhá předcházet delikvenci. (Foto s laskavým svolením Kamina)


Thobo-Carlsen si ale všiml, že zatímco věřitelé rádi poskytovali půjčky a vybírali úroky, příliš se nestarali o to, co se dělo poté. Více než 35 % Ekvádorců nemá bankovní účet, což znamená, že nemají žádný vztah s finanční institucí a žádnou formální úvěrovou historii, a i když ji mají, mnozí spoléhají na jiné finanční služby, které mohou být z dlouhodobého hlediska dražší. Nikdo tyto lidi nevzdělával o důsledcích nesplacení jejich dluhů – a pak se ozvaly inkasní agentury. To už ale bývalo obvykle příliš pozdě: Úroky se nahromadily a dluh byl nyní vyšší, než si dlužníci mohli dovolit zaplatit.

„Je to stejné, jako kdybychom vám dali auto,“ říká Thobo-Carlsen, „a neověřili, zda máte řidičský průkaz.“

Zkušenosti Thobo-Carlsena ho vedly k vytvoření Kaminy, aplikace, která využívá AI k přeměně každodenních peněžních návyků uživatelů na personalizované lekce — což je pokus poskytnout milionům nebankovních spotřebitelů v Ekvádoru takové vedení, které věřitelé a regulátoři zřídkakdy poskytují, než se malé půjčky změní v celoživotní dluhy.


Boj proti dluhům s personalizovaným vzděláváním

V době otcovy smrti Thobo-Carlsen pracoval pro startup v Ekvádoru, který vyráběl aplikace pro zlepšení zdraví a pohody uživatelů. Když se však dozvěděl, že finanční problémy jsou hlavním zdrojem psychického stresu, usoudil, že lepším zdrojem úlevy od stresu by byla aplikace, která by lidi učila, jak zodpovědně spravovat své peníze a budovat si svou bonitu. Takže opustil startup a koncem roku 2023 spustil Kamina.

Kamina — hra se španělským slovem pro chůzi — vede uživatele krok za krokem k rozvoji silnějších finančních návyků. A protože klientský vztah postavený na silném úvěru a důvěře je z dlouhodobého hlediska zdravější pro všechny, Kamina také upozorňuje finanční instituce, než si dlužník možná vynechá platbu, čímž dává bance čas zasáhnout, než se úvěr zhorší. Thobo-Carlsen říká, že doufá, že aplikace sníží prodlení s úvěry a zabrání lidem upadnout do dluhů. Jednodušeji řečeno, je to jako postranní kolečka pro řízení úvěru.

Aplikace je založena výhradně na lidském chování. Kamina nebo finanční instituce půjčí uživateli malou částku peněz, od 500 $ až do 8 000 $. Tito uživatelé dávají výslovný souhlas ke sdílení svých dat a aplikace používá AI k monitorování a analýze 300 různých metrik, včetně e-mailu, sociálních médií a digitálních peněženek, které mnoho Latinoameričanů používá namísto formálních bankovních účtů. Sleduje zvyky uživatelů při utrácení a jejich pokrok ve splácení počáteční půjčky, a Kamina tyto informace používá k hodnocení finančního chování uživatelů a poskytování lekcí a rad v reálném čase, jak se zlepšit.

“AI nám umožňuje přinést personalizovaný zážitek do analýzy chování každého uživatele,” vysvětluje Thobo-Carlsen. “Jaké jsou jejich výdajové vzorce, proč utrácejí na jednom či druhém místě, jestli mají psychologické dopady, jestli mají nedostatek vzdělání. Všechny tyto datové body jsou kalibrovány do naší platformy a umožňují nám zajistit, aby informace, které uživatel dostává, mu/jí umožnily zohlednit nebo změnit své finanční návyky prostřednictvím preventivních a prediktivních scénářů, které našim uživatelům poskytujeme.“

Aplikace hravým stylem gamifikuje finanční vzdělávání, což Thobo-Carlsen přirovnává k aplikaci pro výuku jazyků Duolingo. „Jsou tam testy a doplňovačky a mnoho, mnoho alternativ, které udržují uživatele v interakci,“ říká. „Máme 73 % zapojení, což je opravdu hodně.“ „Lidé aplikaci milují.“

Jak se zlepšuje finanční chování uživatelů a prokazují zlepšenou finanční gramotnost, stávají se oprávněnými pro další výhody. Jejich splátky počáteční půjčky se zaznamenávají prostřednictvím úvěrových úřadů a přispívají ke zlepšení jejich formální úvěrové historie. Díky tomu mají nárok na následné půjčky od finančních institucí. Tyto půjčky jsou méně dravé než neformální půjčky, které si bere většina Ekvádorců bez bankovního účtu. Přibližně 20 % uživatelů Kaminy získalo půjčky od finančních institucí, říká Thobo-Carlsen.

„Ale to, co děláme a co je podle mě nejpůsobivější,“ dodává, „je, že poskytujeme půjčky 70 % uživatelů, které finanční instituce neviděly. To je obrovské. To znamená, že z 80 nebo 85 % Ekvádorců, kteří nejsou pro banky viditelní, můžeme až 70 % těchto uživatelů dostat do situace, kdy mají alespoň malou půjčku.“

 

Jasnější budoucnost

Loni se Kamina stala součástí programu Emerging Fintech od Mastercard Start Path, čemž se stala první ekvádorskou startupovou společností, která byla vybrána. Na začátku roku 2026 společnost Mastercard spolupracovala s jednou z největších bank v Ekvádoru na malém pilotním projektu, aby zjistila, jak Kamina zlepšuje finanční chování uživatelů, a zjistila, že stávající držitelé karet, kteří čelili prodlení a stáhli si aplikaci, projevovali větší seberegulaci ve výdajích než ti, kteří aplikaci nepoužívali.

V budoucnu Thobo-Carlsen doufá, že rozšíří Kaminu za hranice Latinské Ameriky a zvětší rozsah aplikace z oblasti osobních financí i na malé podniky.

Prozatím však posláním Kaminy zůstává vzdělávat spotřebitele o tom, jak funguje dluh. A Thobo-Carlsen je spokojen s tím, jak se věci vyvíjely. „Co vidíme u uživatelů,“ říká, „je, že pokud utratíš méně s jiným záměrem, věci se mohou změnit.

„Jde to proti veškeré logice, získávat kapitál pro finanční vzdělávání tak, jak jsme to dělali,“ pokračuje. „Většina lidí by řekla: „Proč se nevydat nejsnazší cestou a nedat lidem půjčky, a pak na ně zapomenout? „Zapomeň na celou tu věc s podporou.“ Ale ne. „Odtud jsme se zrodili a to nás činí jedinečnými.“

Nestačí se zaměřit jen na technologie pro podporu inkluzivního růstu

Na Global Inclusive Growth Fóru ve Washingtonu D.C. řečníci zdůraznili mantinely pro AI, silnější digitální koleje a sladěnou regulaci.