Commerce
11. Juni 2026
"Ohne Vertrauen haben Sie nichts", erzählte Chiro Aikat von Mastercard einem voll besetzten Saal an den Mastercard Connections 2026.
Bald schon werden KI-Agenten Zahlungen mit anderen Agenten im Namen ihrer Menschen abschliessen. Diese neue Ebene des Handels wird nahezu durchgängig und mit Maschinengeschwindigkeit ablaufen und den Charakter der heutigen Zahlungen grundlegend verändern.
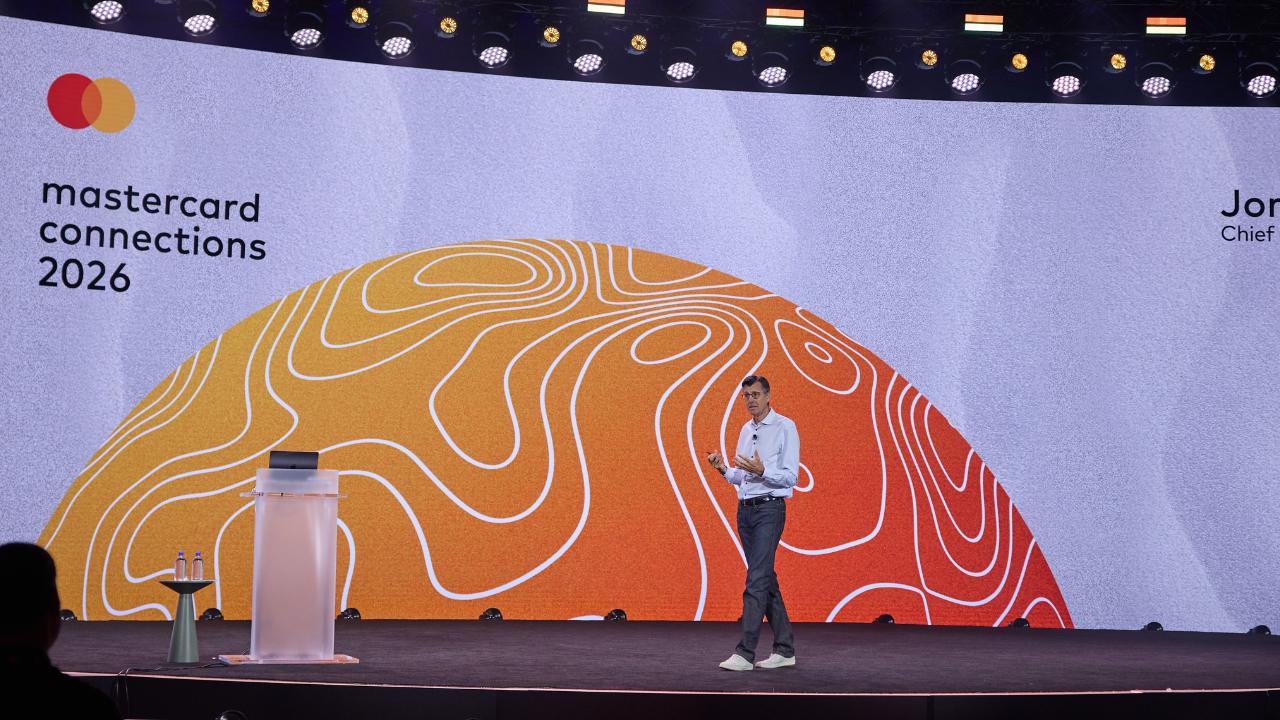
Das ist das Szenario, das Jorn Lambert, Chief Product Officer bei Mastercard, diese Woche auf der Bühne vor einem vollen Haus bei der Mastercard Connections, der wichtigsten nordamerikanischen Kundenkonferenz des Zahlungsdienstleisters, darlegte.
Aber hier ist der Haken: Zahlungsnetzwerke wurden für vieles gebaut – aber nicht für Einkaufsroboter.
Und so verkündete Lambert an der Veranstaltung Agent Pay for Machines, das dazu dient, Mastercards Netzwerk bei der Verwaltung dieser Arten von maschinengesteuerten Zahlungen über Karten, Bankkonten und Stablecoins hinweg zu unterstützen und gleichzeitig sicherzustellen, dass diese vertrauenswürdig, sicher und zuverlässig sind. Zum Beispiel könnte jemand, der einen Blumenladen eröffnet, seinen KI-Agenten anweisen, die Website des Ladens zu erstellen, was den Agenten veranlassen würde, aktiv zu werden und einen Domainnamen, einen Hosting-Dienst, Bilder und Checkout-Tools zu kaufen, alles mit einem festgelegten Budget.
Jorn Lambert von Mastercard betritt bei Mastercard Connections die Bühne, um eine Zukunft des durchgängigen, maschinenschnellen Handels zu skizzieren.
Diese neue Funktion weist auf eine Zukunft hin, in der Agentic Commerce weit über das KI-gestützte Zur Kasse gehen hinausgeht und superschnelle Ketten von Mikrotransaktionen ermöglicht.
„Zweitausendsechsundzwanzig ist im Zahlungsverkehr ein Jahr, das Zeichen setzt.“ Es findet ein echter Wandel statt, neue Paradigmen werden geschaffen“, sagte Lambert. Es steht ausser Frage, dass KI so gut wie alles verändern wird, was wir tun – sie wird den Handel zweifellos verändern.
Diese Ankündigung über die Zukunft des agentenbasierten Handels war nur eines der grossen Themen, die während der zweitägigen Veranstaltung in Marco Island, Florida, besprochen wurden, bei der viele der grössten Banken, Einzelhändler, Zahlungsabwickler und digitalen Partner zusammenkamen, die das Zahlungsökosystem von Mastercard bilden. Podiumsdiskussionen und Präsentationen zu Cybersicherheit, Kleinunternehmen und Konsumentenverhalten wiesen alle auf denselben Trend hin: Die Weltwirtschaft ist heute komplizierter, volatiler und technologieorientierter als in jüngster Vergangenheit, und Führungskräfte müssen sich – und zwar schnell – anpassen, um die Nase vorn zu haben.
«Wir leben in einer Zeit unglaublicher Veränderungen», sagte Ronnie Chatterji, der Chefökonom von OpenAI, an der Veranstaltung, wobei er auf das Potenzial noch weiterer Veränderungen in der Zukunft hinwies. «Ich glaube, was wir übersehen, ist, wie schnell sich die Leistungsfähigkeit der [KI]-Modelle verbessert ... Ich glaube, worin wir uns irren, ist, dass wir den Fortschritt der Leistungsfähigkeit unterschätzen.»
Während einer Podiumsdiskussion über Cyber-Bedrohungen beschrieb Ranjita Iyer, die das Dienstleistungsgeschäft von Mastercard in Nordamerika leitet, eine digitale Landschaft, die wesentlich gefährlicher geworden ist.
Sicherheitsverletzungen waren zuvor isolierter und daher leichter einzudämmen. Diese Dynamik hat professionelleren, ausgefeilteren und koordinierten Kampagnen den Weg geebnet, die sich weitaus breiter ausbreiten und Volkswirtschaften schädigen können. Iyer erwähnte, wie neue Forschungsergebnisse des Mastercard Economics Institute zeigen, dass Cyberangriffe heute weitreichende Auswirkungen auf Branchen und Lieferketten haben können, was letztendlich zu Hamsterkäufen und anderen Störungen führt.
Rob Joyce, der nach über drei Jahrzehnten Tätigkeit bei der US-amerikanischen National Security Agency in den Ruhestand trat, sagte, dass diese neuen, wirkungsvolleren Angriffe die Grenze zwischen Cyberkriminalität, Spionage und Wirtschaftskrieg zunehmend verwischen.
Letztlich bedeuten diese Änderungen, dass wir alle im selben Boot sitzen. Daher ist es die Aufgabe jedes Unternehmens, einander zu schützen. Dadurch wird sichergestellt, dass die Menschen den digitalen und finanziellen Dienstleistungen, die sie nutzen, weiterhin vertrauen können.
„Vertrauen ist die Grundlage für unser gesamtes Geschäft, für unser gesamtes Finanzökosystem“, sagte Chiro Aikat, Co-President des Nordamerika-Geschäfts von Mastercard, zu Beginn der Konferenz. Verbraucher:innen wollen Vertrauen, sie brauchen Vertrauen. Egal wie innovativ wir auch Become können... Sie müssen Vertrauen in das Zahlungsökosystem haben. Ohne Vertrauen haben Sie nichts.
Heutige Cyberangriffe infiltrieren nicht nur Systeme – sie verbreiten sich über Branchen hinweg und verwandeln digitale Bedrohungen in reale Störungen, sagte Ranjita Iyer von Mastercard auf der Bühne bei Connections.
Quizfrage: Wie definieren wohlhabende Verbraucher heute Reichtum – nach Nettovermögen, Einkommen oder mehr Freizeit? Es stellt sich heraus, dass die Hälfte dieser Konsumenten Reichtum als mehr Freizeit definieren, nicht unbedingt als mehr Geld, gemäss einer Studie von Mastercard.
Bunita Sawhney, Chief Consumer Product Officer bei Mastercard, eröffnete ihre Diskussion mit dieser Statistik, um hervorzuheben, wie sich die Wahrnehmung von Wohlstand verändert hat und folglich, wie Banken, Einzelhändler und Fintechs ihr Denken anpassen müssen, um bei dieser sehr gefragten Zielgruppe relevant zu bleiben.
Sie stellte fest, dass die heutige wohlhabende Kundschaft nicht mehr so sehr am Sammeln von Kreditkartenpunkten interessiert ist. Stattdessen suchen sie nach massgeschneiderteren, personalisierten Erlebnissen – Sie wissen schon, etwas (Trommelwirbel bitte) Priceless.
Bunita Sawhney von Mastercard und die Finanz-Content-Erstellerin Haley Sacks (alias Mrs. Dow Jones) diskutieren die sich wandelnde Bedeutung von Reichtum.
Anschliessend lud sie Haley Sacks, auch bekannt als Mrs. Dow Jones, eine Finanzinfluencerin, auf die Bühne ein. Diese merkte an, dass jüngere Generationen im Rahmen der sogenannten «grossen Vermögensübertragung» bald deutlich mehr Vermögen von ihren Eltern und Grosseltern erben werden.
Sie sagte, dass dieser grosse Wandel eine weitere Chance für Finanzdienstleister und Banken ist, ihren Wert zu beweisen, indem sie diese jüngeren Generationen mit Finanzbildung unterstützen, damit sie ihren Wohlstand erhalten und mehren und die Möglichkeit erhalten, ihre Zeit so zu gestalten, wie es ihnen passt.
Mike Kresse, der eine Podiumsdiskussion über Kleinunternehmen leitete und die Bereiche Commercial und New Payment Flows in Nordamerika führt, untermauerte seine Argumente, indem er kurze Videos von Kleinunternehmern zeigte, damit das Publikum direkt von ihnen hören konnte.
Das Fazit: Kleinunternehmen stehen heute vor vielfältigen Herausforderungen und benötigen vieles – vom Access zu Kapital über Cyber-Tools bis hin zu Wachstumschancen. Die Unternehmen, die es diesen kleinen Unternehmen einfacher und leichter machen können, werden gewinnen.
„Dinge müssen nahtlos funktionieren, und wenn nicht, werden wir uns nach anderen Möglichkeiten umsehen, die für uns schneller sind“, sagte Charles Ferri, Gründer von The Hudson House & Distillery im Bundesstaat New York, in einem der Videos.
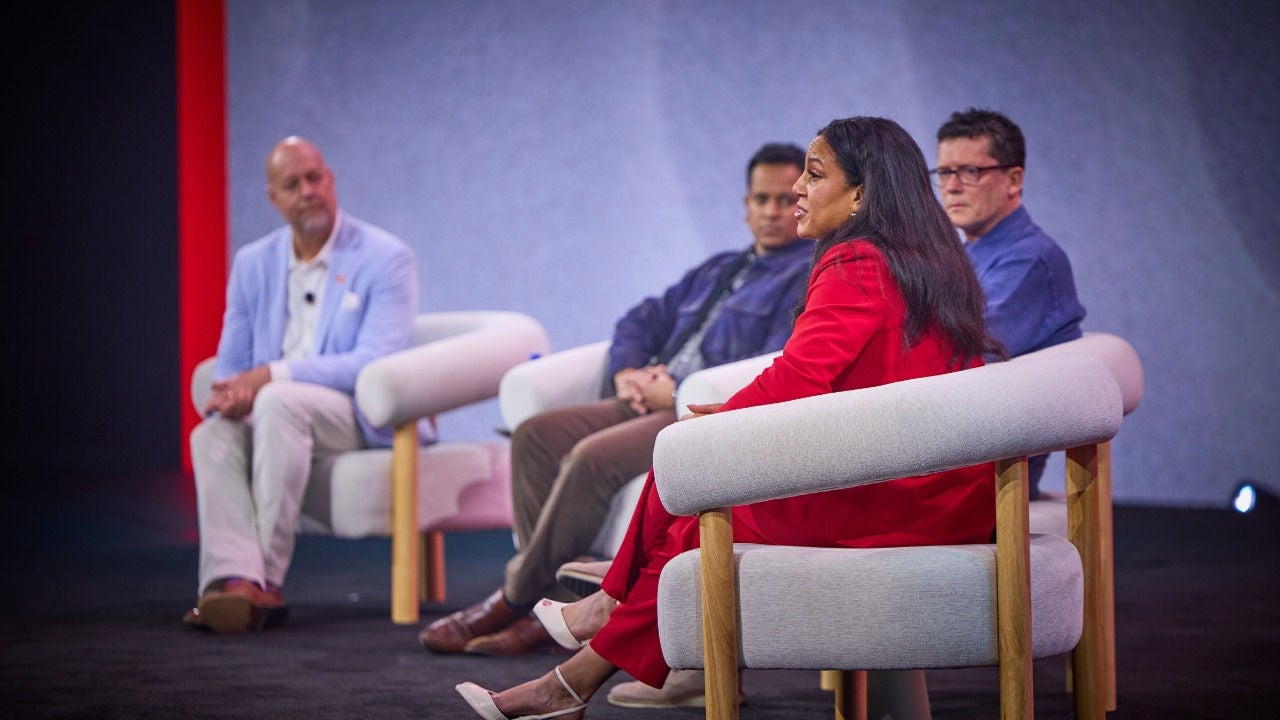
Von links, Mike Kresse von Mastercard, leitete eine Podiumsdiskussion über die Tools, die kleine Unternehmen zum Erfolg benötigen, zusammen mit Sekhar Suryanarayanan von Amazon, Niall Wall von Intuit und Natalie Madeira Cofield von der Association of Enterprise Opportunity.
Kresse betonte, wie entscheidend es sei, dies richtig zu machen, da es in den USA über 35 Millionen Kleinunternehmen gibt.
„Wir alle arbeiten für grosse Unternehmen“, erzählte Kresse der Menge. Die meisten dieser kleinen Unternehmen tun dies ohne jegliche Infrastruktur, die wir jeden Tag geniessen. Wir haben Verkaufsteams, wir haben Finanzteams, wir haben Betriebsteams – sie haben nichts davon. Es ist eine Person, die das alles erledigt, und der Druck auf diese Einzelpersonen ist enorm.
Er sagte, Mastercard und seine zahlreichen Partner entwickeln weitere Wege, um die Möglichkeiten grösserer Unternehmen Kleinunternehmen zugänglich zu machen, dabei nutzen sie KI-Tools und Datenanalysen, um Kleinunternehmen dabei zu helfen, ihre Arbeit zu optimieren und zu automatisieren.
Zum Beispiel stellte Mastercard Anfang dieses Jahres seine Virtual C-Suite Plattform vor, die Unternehmen Agenten zur Verfügung stellen wird, die auf ihren Daten trainiert sind und bei der Verwaltung verschiedener Unternehmensbereiche helfen können, wie zum Beispiel ein virtueller CFO, der Budgets, Lagerbestände und Rechnungen koordiniert.
«Um mit dieser Gemeinschaft Geschäfte zu machen, ist es wichtig, dass wir alle zuhören», fügte Kresse hinzu. „Wir müssen uns einbringen und wir müssen wirklich zuhören.“