Zum Hauptinhalt wechseln

Inklusion

12. März 2026


Die Mittelschicht Lateinamerikas: Gross, wachsend – und immer noch nur einen Schock davon entfernt, zurückzufallen

Da Millionen in die Mittelschicht wechseln, machen begrenzte Pufferzonen Haushalte und kleine Unternehmen anfällig für Arbeitsplatzverlust, Krankheiten und klimabedingte Störungen.

Google-Logo

Jonathan Fantini-Porter

Senior Vice President, Social Impact for the Americas, Mastercard Center for Inclusive Growth


Reshma Sheoraj

Senior Vice President, Strategic Engagements, World Data Lab

In den letzten zwei Jahrzehnten haben Lateinamerika und die Karibik ihre Mittelschicht rasch erweitert. Heute gelten etwa 400 Millionen Menschen – 61 % der Bevölkerung der Region – als Mittelschicht mit über 5 Billionen Dollar jährlicher Kaufkraft. Bis 2035 wird erwartet, dass diese Zahl fast 7 Billionen Dollar erreicht.

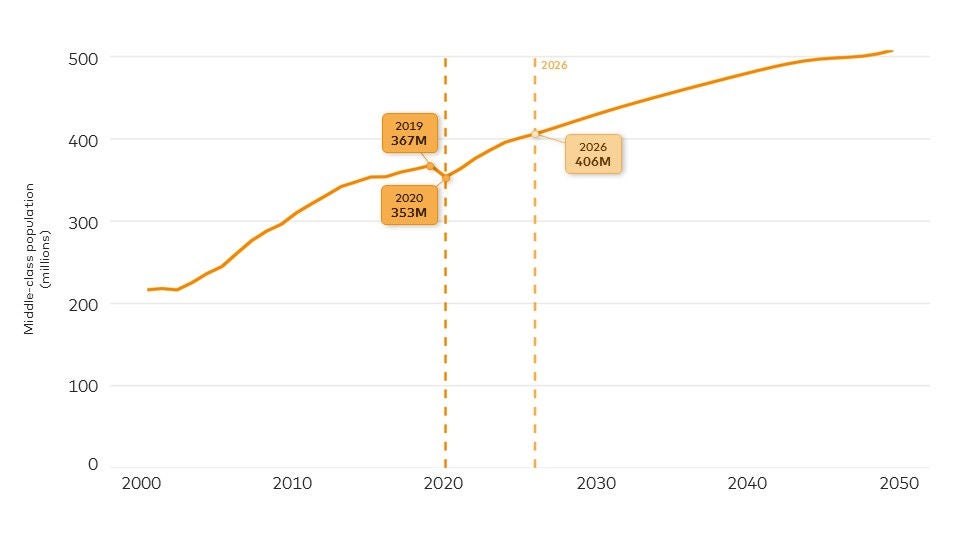
Dieser Wandel spiegelt bedeutende Entwicklungsfortschritte wider, da Millionen aus der Armut heraus und in grösseren finanziellen Zugang und erhöhte Ausgabenmuster gelangen. Doch Grösse garantiert keine Stabilität – und viele Haushalte, die in die Mittelschicht eingetreten sind, bleiben finanziell fragil. Ein verlorener Vertrag in einem informellen Job, eine Krankheit, die unerwartete Kosten verursacht, oder eine klimabedingte Störung können Ersparnisse oder Notfallfonds untergraben. Die Pandemie machte diese Fragilität noch sichtbarer: 14 Millionen Menschen fielen innerhalb eines Jahres wieder in die Verwundbarkeit zurück (siehe Abbildung 1).


Abbildung 1: Die Mittelschicht der Region verlor während der Pandemie im Jahr 2020 über 14 Millionen Menschen.

Middle-class population in Latin America

Quelle: World Data Lab, 2026


Laut World Data Lab gelten Haushalte als Mittelschicht, wenn sie mindestens 13 US-Dollar pro Person und Tag ausgeben (PPP 2021). Dennoch leben mehr als 100 Millionen Menschen in LAC – etwa ein Viertel der Mittelschicht – knapp über der Schwelle von 13–20 Dollar pro Tag, was unterstreicht, wie viele bei Schocks weiterhin anfällig für Abwärtsbewegung sind. Begrenzte Ersparnisse und Teilversicherung machen Haushalte und kleine Unternehmen anfällig für eine einzige Störung. In kleineren Volkswirtschaften verschärfen die Abhängigkeit vom Tourismus, Rücküberweisungen und die Exposition gegenüber extremen Wetterbedingungen diese Fragilität.

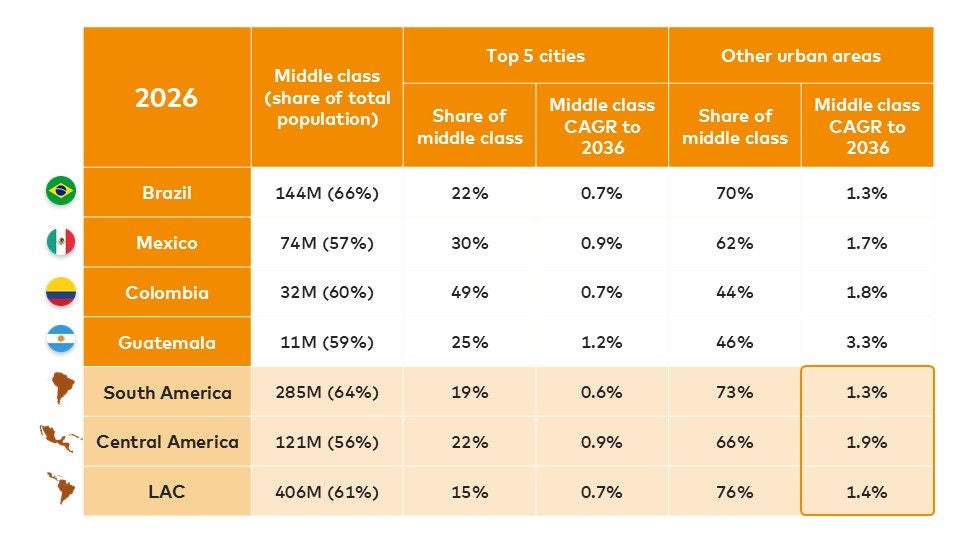
Sogar Brasilien und Mexiko – die grössten Wachstumsmotoren der Mittelschicht in der Region – verlagern das Wachstum in Sekundärstädte mit dünneren Arbeitsmärkten und grösserer Belastung durch Schocks. In vielen dieser Städte hinkt der Zugang zu Finanzmitteln hinter den grossen Metropolregionen zurück, was es Haushalten erschwert, Störungen zu überstehen und der Mittelschicht zu bleiben. In Süd- und Mittelamerika werden kleinere städtische Gebiete voraussichtlich das zukünftige Wachstum der Mittelschicht antreiben (siehe Abbildung 2).


Abbildung 2: Megastädte bleiben Anker, aber das Wachstum der Mittelschicht verlagert sich über die Top-Metropolen hinaus in andere städtische Gebiete.

Infographic showing middle-class growth

Quelle: World Data Lab


Vom Zugang zur Resilienz

Die Inklusionsagenda Lateinamerikas entwickelt sich von der Unterstützung der Haushalte, die Mittelschicht zu erreichen, hin zur Sicherstellung, dass sie dort bleiben. Die Priorität liegt nicht mehr darin, eine Ausgabengrenze zu überschreiten, sondern Puffer aufzubauen, Risiken zu managen und wirtschaftlichen Schocks standzuhalten – ein Wandel von grundlegender Inklusion hin zu finanzieller Gesundheit.

Dieser Wandel vom Zugang zur Resilienz – also der Fähigkeit, unerwartete Schocks zu überstehen – erfordert stärkere Ökosysteme kleiner Unternehmen, inklusivere Finanzinstrumente und öffentliche Systeme, die schnell reagieren können, wenn Schocks auftreten. Es erfordert ausserdem, die zentrale Rolle von Mikro-, Klein- und Mittelstumsunternehmen bei der Steigerung von Beschäftigung, Einkommen und Mobilität in der gesamten Region anzuerkennen.

Bei Mastercard sehen wir die aufstrebende Mittelschicht nicht nur als Konsumenten, sondern auch als Unternehmer, Arbeitnehmer und Gemeinschaftsanker. Ihre Resilienz zu unterstützen bedeutet, die Unternehmen, Finanzdienstleister und Ökosysteme zu unterstützen, die sie erhalten.


Unterstützung kleinerer Unternehmen als Hebel für Stabilität

Kleine Unternehmen sind oft die ersten, die von Inflation, Störungen in der Lieferkette oder lokaler Unsicherheit betroffen sind – und die letzten, die sich ohne Unterstützung erholen. Die Stärkung ihrer digitalen und operativen Fähigkeiten sowie des Zugangs zu Finanzmitteln hilft, die Einkommen der Haushalte und die lokale Wirtschaft zu stabilisieren.

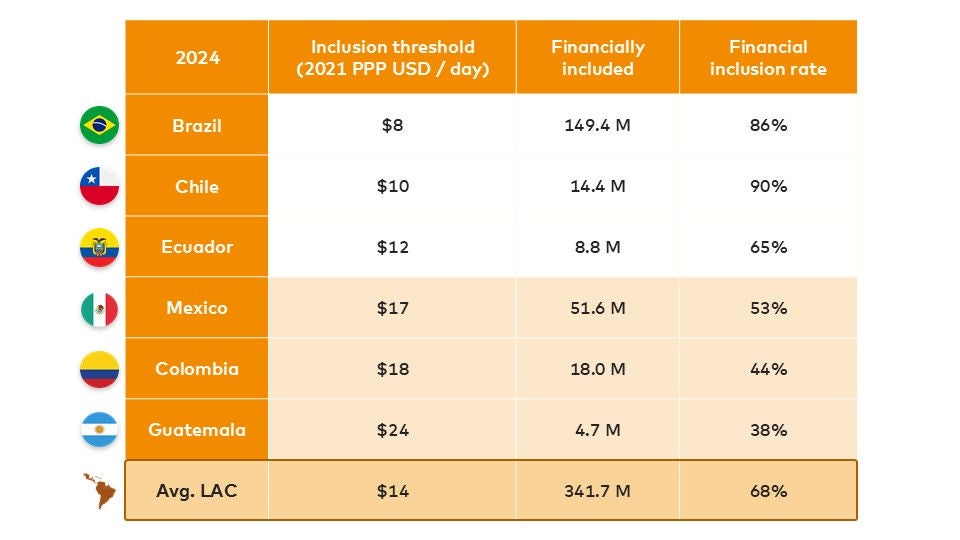
Durch Mastercard Strive arbeiten wir mit lokalen Organisationen in Mexiko und Kolumbien zusammen, um kleine Unternehmen zu stärken, indem wir ihre Abläufe digitalisieren und den Zugang zu Kapital erhöhen – und so die Einkommen schützen, die Haushalte der Mittelschicht erhalten. Dies ist besonders wichtig, wenn die Schwellen für finanzielle Inklusion – die Mindestausgaben für den Zugang zu formellen Finanzen – über dem regionalen Durchschnitt liegen. Die Inklusionsschwellen in Mexiko und Kolumbien liegen über dem Durchschnitt der LAC, und ihre Inklusionsraten liegen weit hinter Brasilien und Chile (siehe Abbildung 3).

In Mittelamerika digitalisieren unsere Initiativen mit RISE in Guatemala die Lohnzahlungen für ländliche Arbeitskräfte, verbessern die Einkommenssicherheit und erweitern den Zugang zu formellen Finanzdienstleistungen. Digitalisierte Löhne verringern nicht nur Risiko und Ausfall, sondern schaffen auch Wege zu Spar- und Kreditgeschichten und erweitern so die finanzielle Gesundheit. Guatemala hat eine der niedrigsten Inklusionsraten der Region und ist damit ein Schlüsselland für den Abbau von Hürden für formale Finanzen (siehe Abbildung 3).

Um zu skalieren und nachhaltige Wirkung zu erzielen, sind öffentlich-private Partnerschaften unerlässlich. Digitale Zahlungsinfrastruktur, adaptive soziale Schutzsysteme und gezielte Kreditfazilitäten können Regierungen helfen, in Krisensituationen effektiver zu reagieren und sicherzustellen, dass Haushalte und Unternehmen über die nötige Liquidität und Unterstützung verfügen, um Störungen zu überstehen.


Abbildung 3: Mexiko, Kolumbien und Guatemala haben höhere Mindestausgaben für die tägliche Finanzinklusion als regionale Pendants.

Financial inclusion rate in Latin American countries

Quelle: Weltbank Findex und World Data Lab, 2024


Eine Region, in die es sich lohnt, investiert zu werden

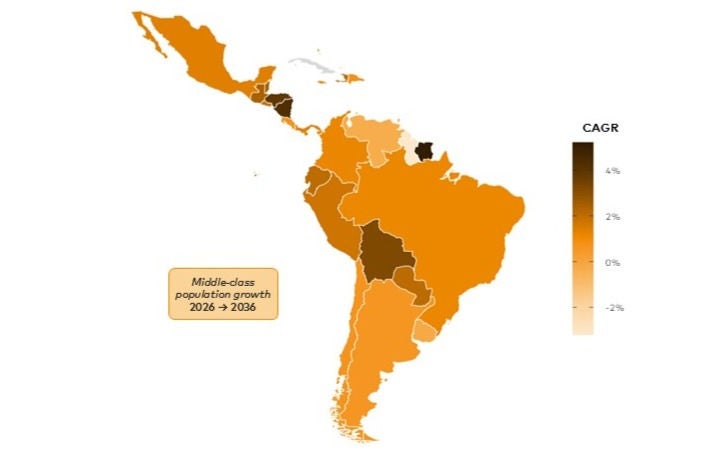
Lateinamerika ist einer der grössten und wirtschaftlich bedeutendsten Mittelschichtmärkte der Welt. Abgesehen von Brasilien und Mexiko konzentriert sich das schnellste prognostizierte prozentuale Wachstum auf kleinere Volkswirtschaften wie Suriname, Nicaragua und Honduras (siehe Abbildung 4).


Abbildung 4: Im nächsten Jahrzehnt zeigen kleinere Länder die höchsten prognostizierten CAGRs der Mittelschicht.

Middle-class population growth in Latin America

Quelle: World Data Lab, 2026


Mastercards erneuertes Engagement, 500 Millionen Einzelpersonen und kleine Unternehmen auf dem Weg zur finanziellen Gesundheit zu verbinden und zu schützen, spiegelt diese Realität wider. In Lateinamerika führt dieses Engagement dazu, kleine Unternehmen zu stärken, den digitalen Zugang auszubauen und mit Regierungen und der Zivilgesellschaft zusammenzuarbeiten, um schockbereite Systeme aufzubauen.

Wenn die letzten 20 Jahre durch Mobilität definiert wurden, muss das nächste Jahrzehnt durch Haltbarkeit geprägt sein. Eine grosse Mittelschicht signalisiert Wirtschaftswachstum und Aufstieg, aber eine widerstandsfähige Mittelschicht ist die Grundlage für nachhaltiges inklusives Wirtschaftswachstum.

Von ausgeschlossen zu ermächtigt

The latest Global Findex report shows that 79% of adults now have access to formal financial services, up from 51% in 2011.
A market worker in a straw hat and apron arranges avocados in a display.