Zum Hauptinhalt wechseln

Mastercard bei 60

27. August 2026


Links auf Magnetstreifen wischen

Mit dem Aufkommen der Chipkarte wird diese einst bahnbrechende Zahlungstechnologie eingestellt.

Vicki Hyman

Director,

Global Communications,

Mastercard

Für die Kassenangestellten war es dort hart.

In den Anfängen der modernen Kreditkarten mussten die Kontoinformationen für jeden Karteninhaber handschriftlich erfasst werden. Später verwendeten sie Flachbett-Prägemaschinen, um die Karteninformationen auf Kohlepapierpäckchen aufzuzeichnen. Das Geräusch beim Durchziehen des Griffs brachte ihnen den Namen Zip-Zap-Maschinen ein. (Von den unglücklichen Angestellten, die sich an der Prägeplatte die Finger aufschürften, wurden sie auch als „Knöchelbrecher“ bezeichnet.)

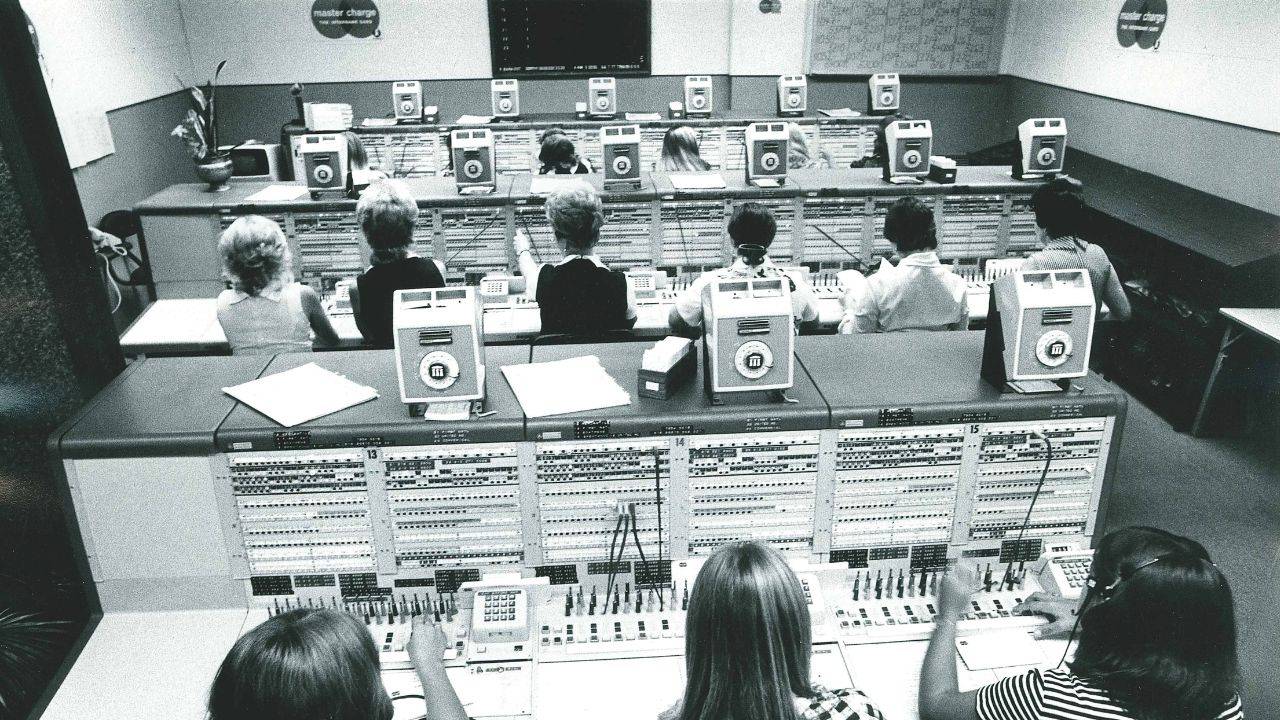
Und wie konnten Verkäufer erkennen, ob der Kunde für den Kauf einverstanden war? Das konnten sie nicht. Kreditkartenunternehmen würden jeden Monat eine Liste mit schlechten Kontonummern ausbreiten, und der Händler müsste die Karten der Kunden mit der Liste vergleichen.

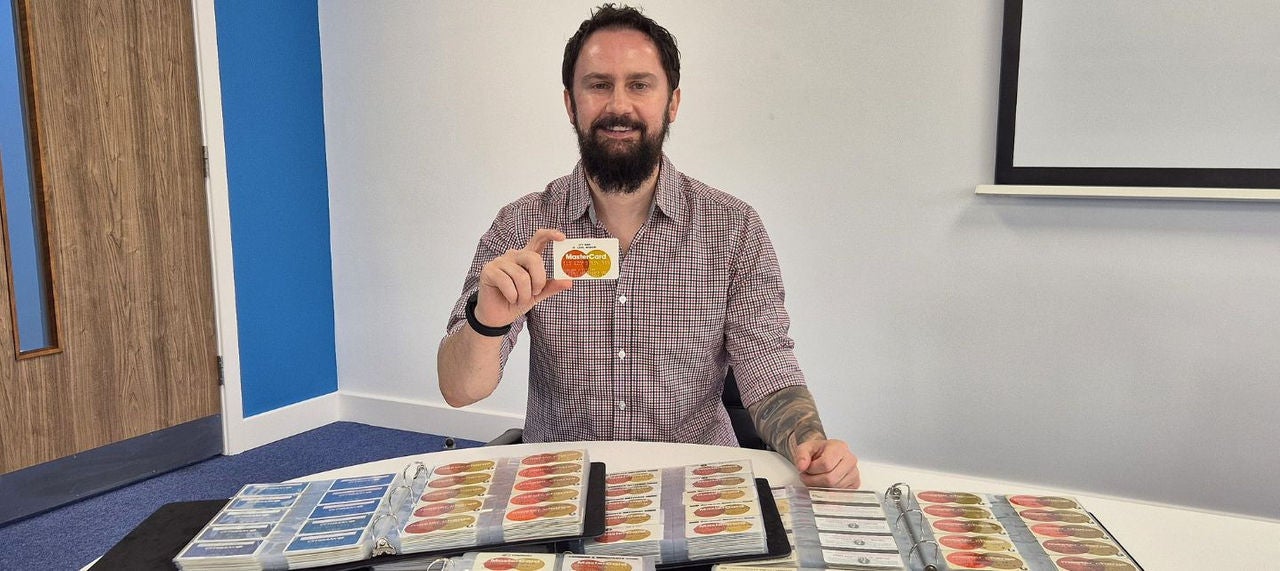
Das Aufkommen des Magnetstreifens veränderte all das. Eine Innovation aus den frühen 1960er Jahren, die grösstenteils IBM zugeschrieben wird: Der Magnetstreifen ermöglichte es Banken, Karteninformationen auf Magnetband zu kodieren, das auf der Rückseite laminiert war. Er ebnete den Weg für elektronische Zahlungsterminals und Chipkarten, bot mehr Sicherheit und Echtzeit-Autorisierung und erleichterte es Unternehmen jeder Grösse, Karten zu akzeptieren. Dieser dünne Streifen ist seit Jahrzehnten ein fester Bestandteil von Milliarden von Zahlungskarten, selbst während sich die Technologie weiterentwickelt hat.

Doch nun erreicht der Magnetstreifen sein Verfallsdatum, Mastercard ist das erste Zahlungsnetzwerk, das ihn schrittweise abschafft.

Die Abkehr vom Magnetstreifen verweist sowohl auf das veränderte Zahlungsverhalten der Verbraucher als auch auf die Entwicklung neuerer Technologien. Die heutigen Chipkarten basieren auf wesentlich leistungsfähigeren und sichereren Mikroprozessoren, und die meisten sind ausserdem mit winzigen Antennen ausgestattet, die kontaktlose Transaktionen ermöglichen. 

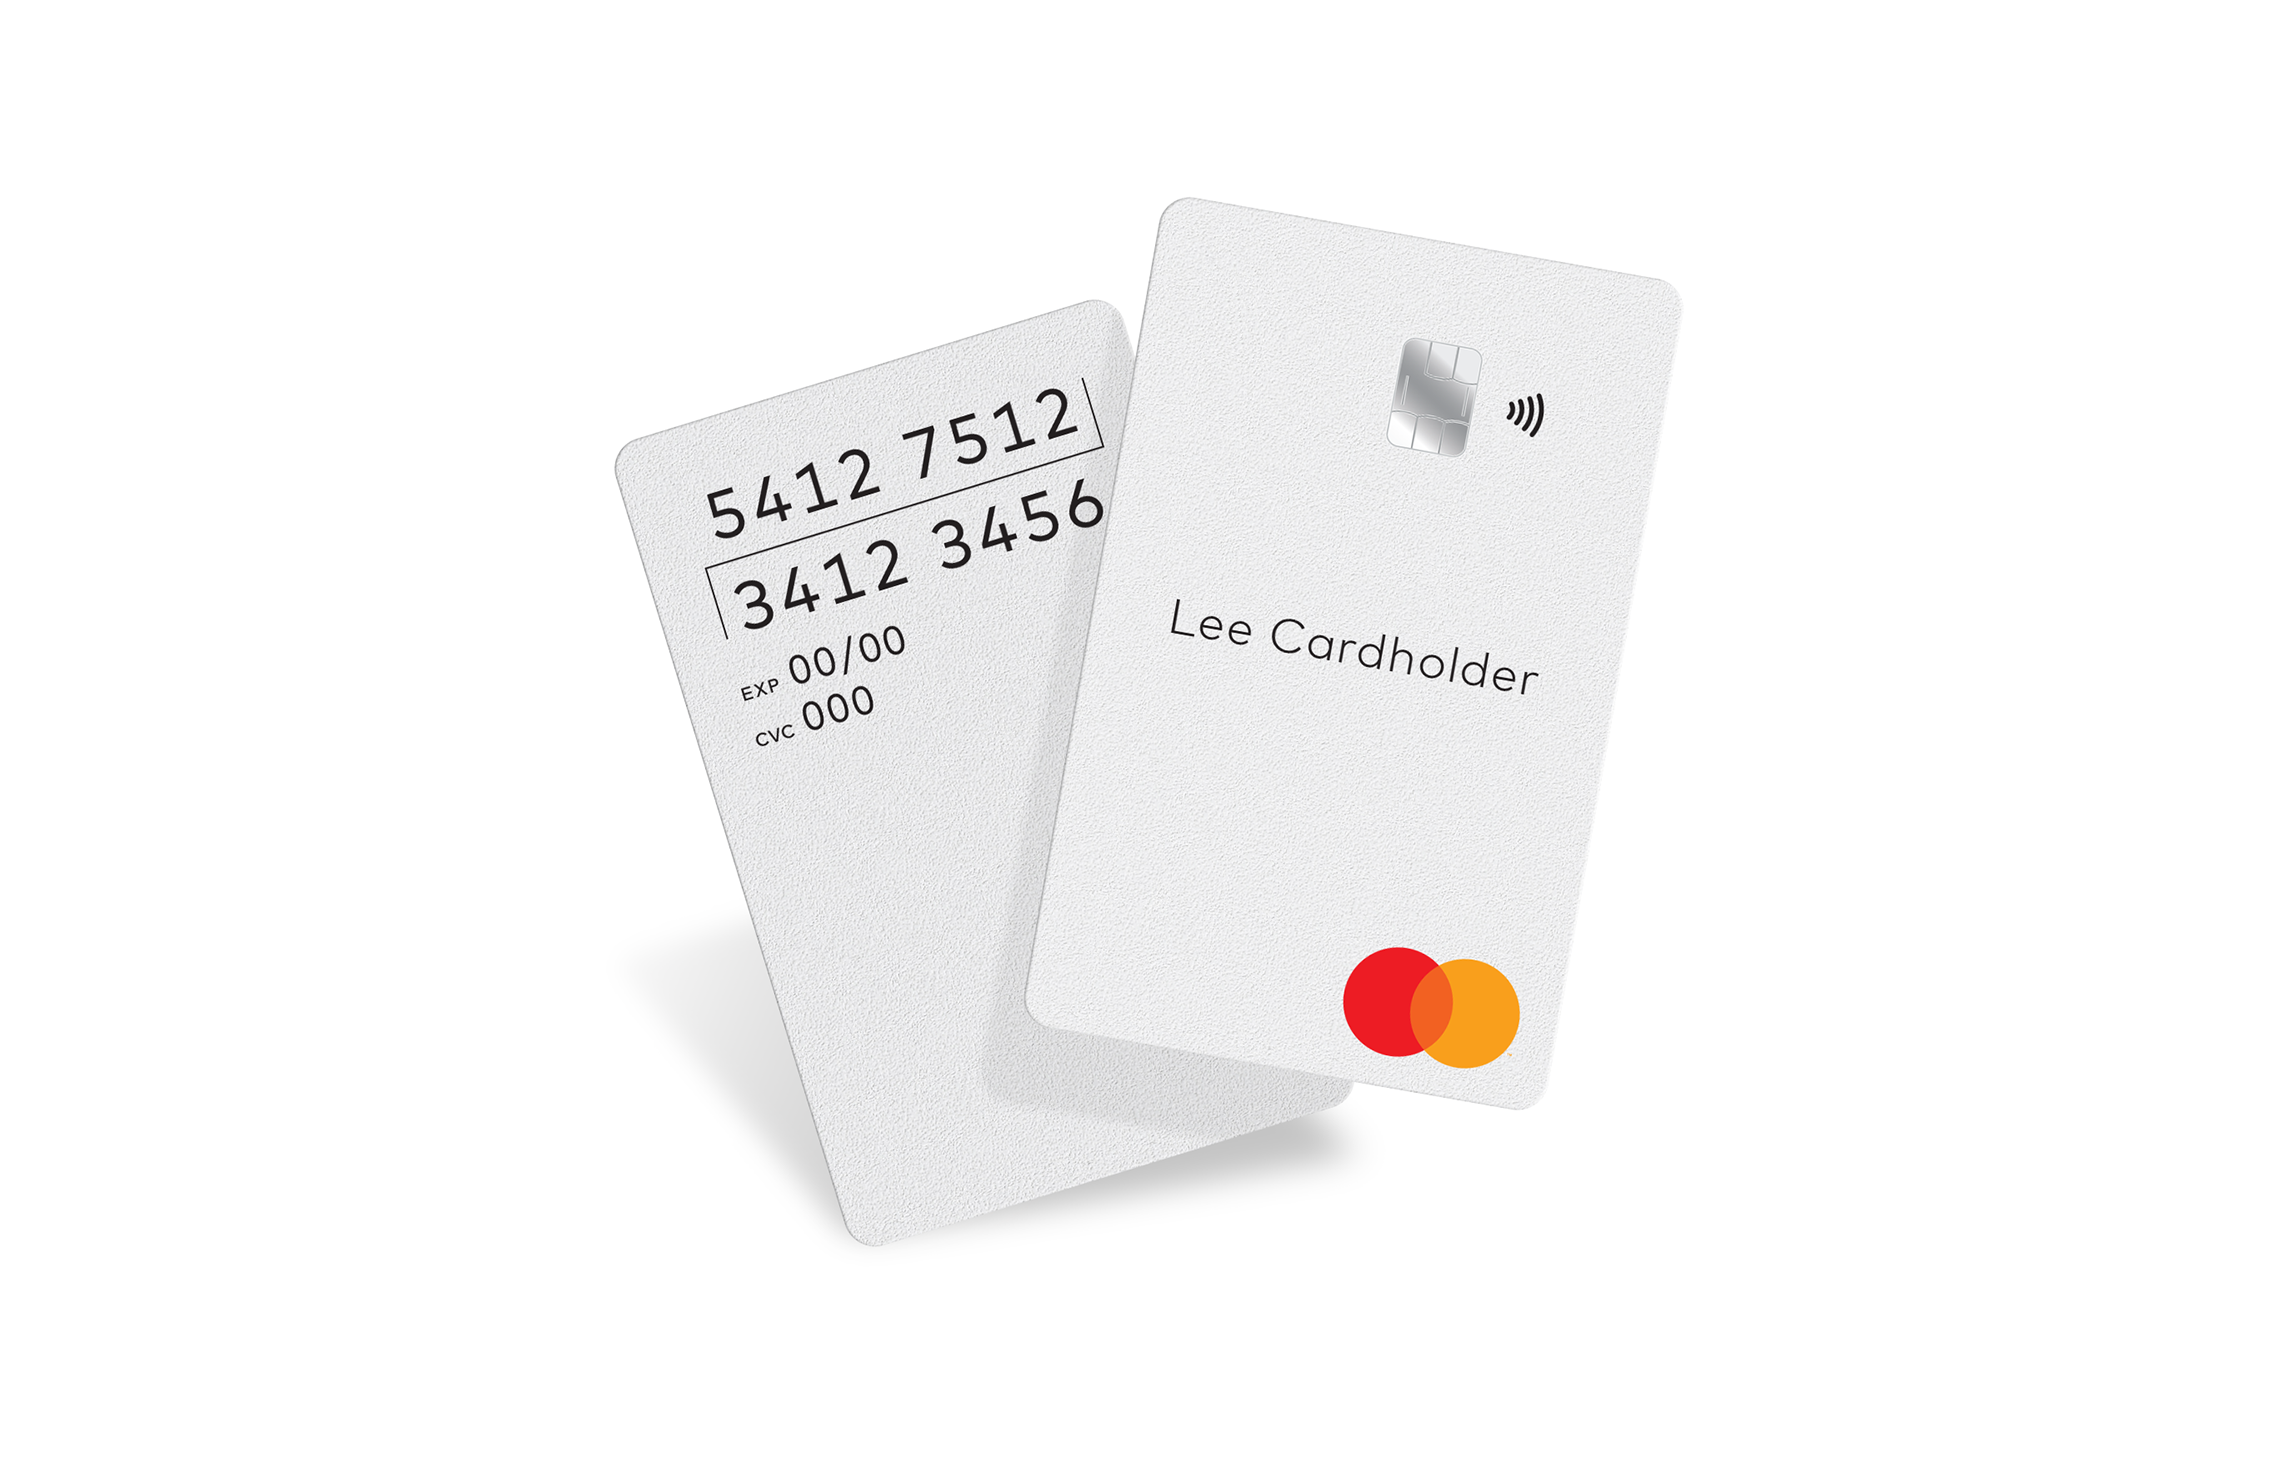
Angesichts des Rückgangs von Zahlungen über Magnetstreifen, nachdem sich chipbasierte Zahlungen durchgesetzt hatten, war für neu ausgestellte Mastercard Kredit- und Debitkarten in den meisten Märkten ab 2024 kein Magnetstreifen mehr vorgeschrieben. Bis 2033 werden keine Mastercard Kredit- und Debitkarten mehr über Magnetstreifen verfügen, was den verbleibenden Partnern, die sich noch auf diese Technologie verlassen, einen langen Übergangszeitraum lässt, um die Chipkartenverarbeitung einzuführen.


Anerkennungsgeschichte

Das Bezahlen auf Kredit ist ein Konzept, das Tausende von Jahren in agrarische Kulturen zurückreicht und sogar älter als Papiergeld existiert. Anfang des 20. Jahrhunderts boten Kaufhäuser, Tankstellen und sogar Fluggesellschaften ihren Kunden Metall-"Shopper's Plates" oder Karten an, doch die erste moderne universelle Zahlungskarte wurde 1950 eingeführt. Die Papp-"Charge"-Karte konnte bei jedem teilnehmenden Händler verwendet werden und enthielt den Namen, die Adresse und die Kontonummer des Karteninhabers.

Gegen Ende des Jahrzehnts begannen andere Händler und Banken, eigene Karten auszustellen, darunter 1959 die erste Plastikkreditkarte. Der Kassierer nahm einen Abdruck der Karte und schickte die Papierkopie zur Abstimmung und Abrechnung – ein Prozess, der langsam und männerlich fehleranfällig war.

In den 1960er Jahren erkannte IBM das Potenzial, Informationen mittels Magnetband auf Karten zu kodieren. Diese Technik wurde bereits für Audioaufnahmen und die Speicherung auf Computerplatten verwendet, bevor sie auf Speicherkarten übertragen wurde.

Laut IBM-Lore konnte Ingenieur Forrest Parry nicht herausfinden, wie man einen Streifen des Bandes zu einer Plastik-ID-Karte für die CIA kombiniert, und erwähnte dies seiner Frau, die vorschlug, mit ihrem Glätteisen den Streifen an den Ausweis zu schmelzen. Es war nicht gerade die Art von Hardware, für die IBM gefeiert werden würde, aber es funktionierte.


Fortschritte für bessere Sicherheit

Schon vor dem Aufstieg des Magnetstreifens verfolgten Ingenieure die Idee einer Karte, die von einem Computerchip gesteuert wird, der die komplexen Berechnungen durchführen kann, die noch stärkere Sicherheitsmassnahmen ermöglichen würden.

Die erste Chipkarte wurde in Frankreich in den 1960er Jahren eingeführt, doch es dauerte Jahre, bis sie sich durchsetzte. Ein grosses Problem – verschiedene Chipkarten funktionierten nicht mit jedem Terminal. Das führte zur Entwicklung eines globalen EMV-Chip-Technologiestandards. .

Heute erstellt der Chip für jede Transaktion einen eindeutigen Transaktionscode, der von der ausstellenden Bank validiert wird, um sicherzustellen, dass die echte Karte verwendet wird. Diese Technologie erhöht auch die Sicherheit der Daten eines Karteninhabers.

Seit den späten 1990er Jahren und mit der Einführung des EMV-Standards wurden Chipkarten zur bevorzugten Zahlungsart. Bis Ende 2025 wurden EMV-Chips laut EMVCo für 97,8 % aller persönlichen Kartenzahlungen weltweit verwendet.


Google-Logo

Der Magnetstreifen begann im Jahr 2024 bei Mastercard-Zahlungskarten in Regionen wie Europa, in denen Chipkarten bereits weit verbreitet sind, zu verschwinden. Banken in den USA sind ab 2027 nicht mehr verpflichtet, Chipkarten mit einem Magnetstreifen auszustellen.

„Der Magnetstreifen hat dazu beigetragen, den Zahlungsverkehr in das elektronische Zeitalter zu führen, und damit jahrzehntelanger Innovation den Weg geebnet“, sagt Ann Johnson, Executive Vice President, Security Solutions bei Mastercard. „Aber die heutige Bedrohungslage erfordert stärkere, intelligentere Schutzmassnahmen. Die Abschaffung des Durchziehens ist ein weiterer Schritt, um das Risiko im gesamten Zahlungsökosystem zu reduzieren und sicherzustellen, dass jede Transaktion durch zukunftssichere Technologie geschützt wird.“

Bis 2029 werden keine neuen Mastercard-Kredit- oder Debitkarten mehr mit Magnetstreifen ausgegeben. Prepaid-Karten in den USA und Kanada sind derzeit von dieser Änderung ausgenommen.

Bei dieser Änderung geht es nicht nur um die Karten. Mastercard arbeitet mit Acquirern, die Händler mit den Kartenzahlungsnetzen verbinden, zusammen, um die Kartenzahlungsinfrastruktur so zu aktualisieren, dass Karten ohne Magnetstreifen unterstützt werden. Die lange Übergangsfrist gibt Händlern, Banken und ATM-Betreibern Zeit, Technologie auszusortieren, die nicht mit streifenlosen Karten kompatibel ist. Einige ATMs sind beispielsweise weiterhin auf den Streifen angewiesen, um eine Transaktion einzuleiten, und einige Banken verwenden nach wie vor Lesegeräte mit Magnetstreifenleser, um Karteninhabern auch nach den Schliesszeiten Zutritt zu den ATM-Vorräumen zu gewähren.

Mastercard hat kürzlich angekündigt, dass ab April 2029 in den meisten Regionen der Welt auf Magnetstreifen an Kassenterminals und Geldautomaten verzichtet werden kann. Es wird erwartet, dass der Wegfall der Durchziehfunktion die Kosten und die Komplexität dieser Terminals verringert und die Kartenakzeptanz für kleinere Händler einfacher und kostengünstiger macht. In den USA, wo die Verbreitung des Durchziehens höher ist, müssen Terminals Magnetstreifen als Option beibehalten.  

„Die Händlergemeinschaft freut sich auf den Tag, an dem die Anforderungen zur Unterstützung des Magnetstreifens und die Belastung durch den Schutz von Daten, die Händler eigentlich nicht benötigen, beseitigt werden“, sagt John Drechny, CEO der Merchant Advisory Group, die mehr als 200 der weltweit führenden Händler vertritt. „Wir begrüssen es, dass Mastercard diesen nächsten Schritt unternimmt, um die Zahlungssicherheit zu stärken und Händler und Verbraucher vor Risiken zu schützen. Wir würden uns freuen, wenn andere in der Branche diesem Beispiel folgen würden.“

 

Es weitergeben

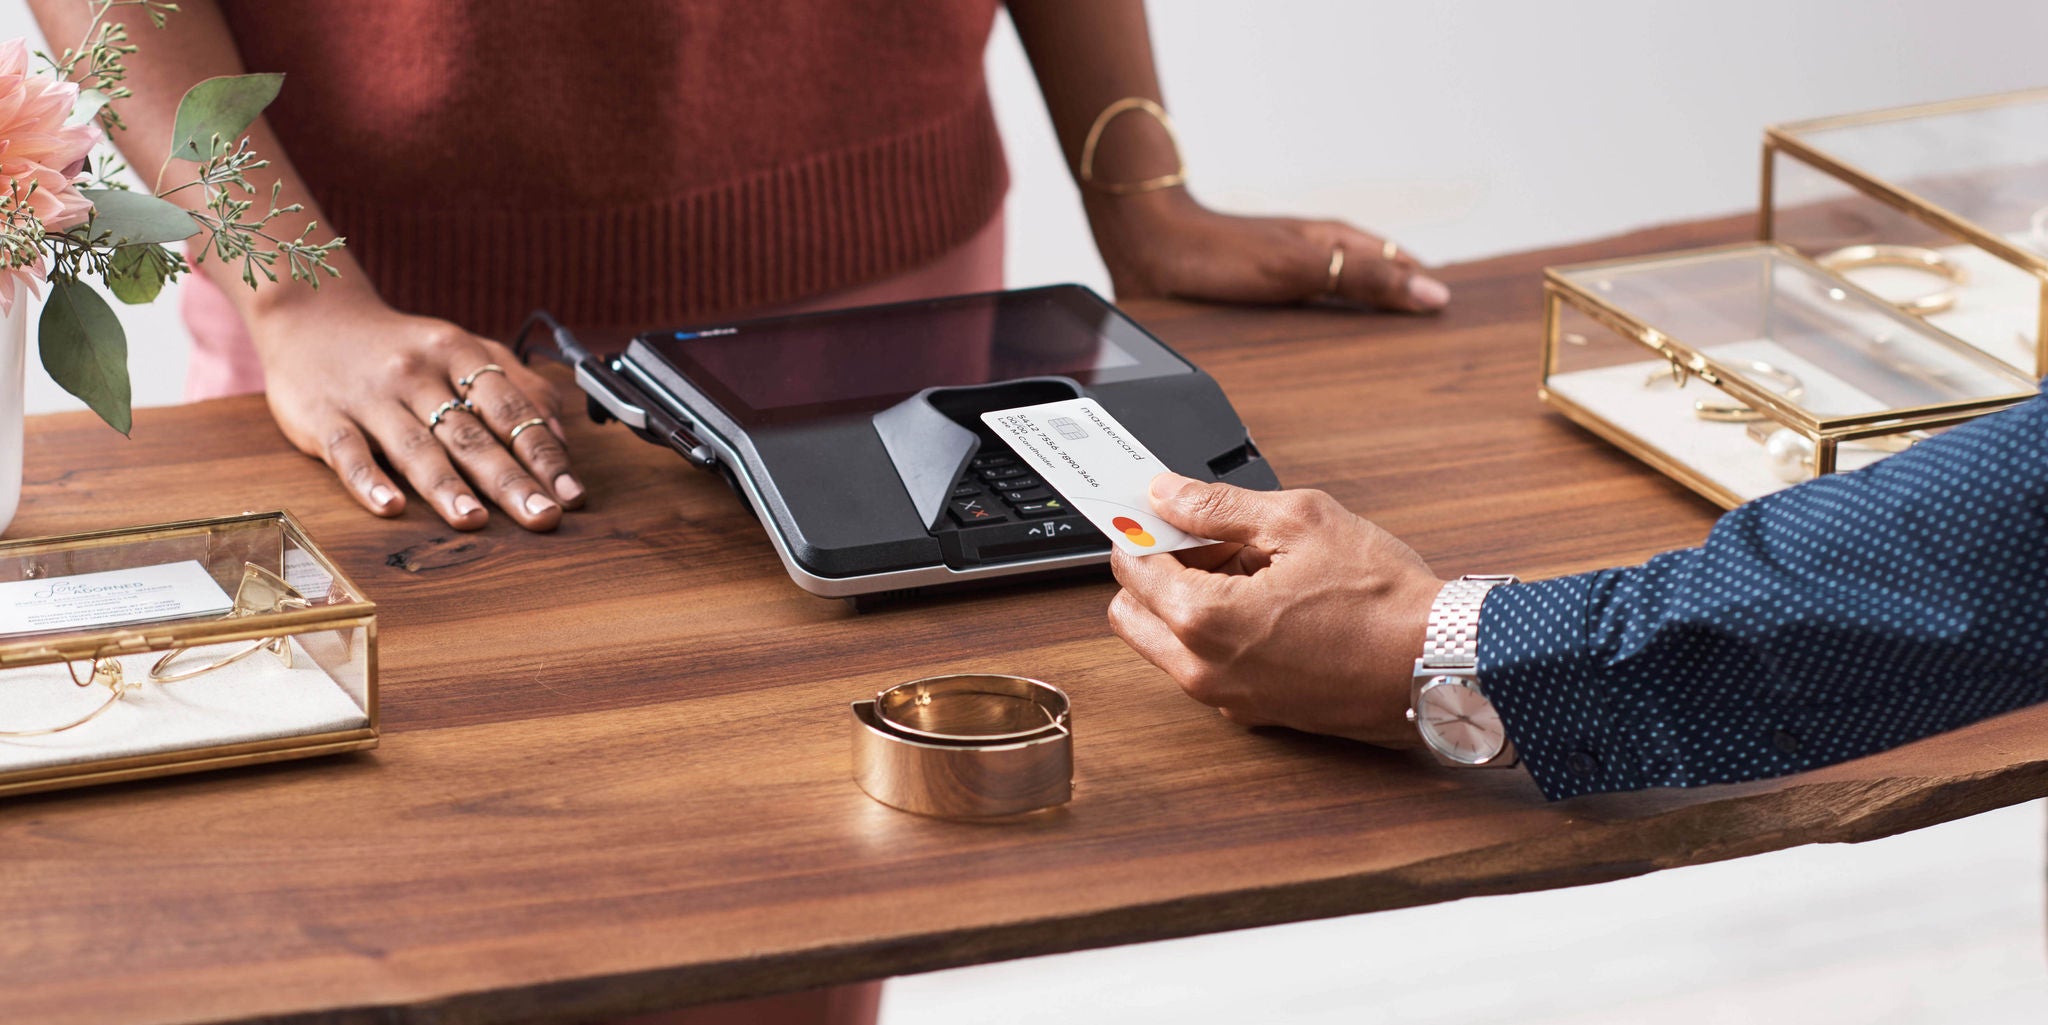
Während Änderungen in der Art und Weise, wie wir bezahlen und Zahlungen abwickeln, normalerweise Jahre brauchten, um allgegenwärtig zu Become, hat sich das Tempo der digitalen Transformation während der Pandemie rasant beschleunigt. Kontaktlose Zahlungen machten 2019 weltweit etwa 30 % der Transaktionen von Mastercard vor Ort aus; heute sind es fast 80 %.

Diese neuen Technologien sind für Händler zudem viel einfacher zu implementieren, wodurch sie selbst für die kleinsten Kleinunternehmer zugänglicher werden. So erfordert beispielsweise Tap on Phone, das Mobiltelefone in Akzeptanzgeräte verwandelt, keine zusätzliche Hardware oder Peripheriegeräte.

Die EMV-Technologie entwickelt sich ebenfalls weiter: Im Jahr 2021 hat Mastercard eine Zahlungsanwendungsspezifikation namens Ecos entwickelt, die auf dem Advanced Encryption Standard basiert – einer weit verbreiteten Verschlüsselungstechnologie, die entwickelt wurde, um Zahlungsdaten noch besser vor zunehmend ausgeklügelten Cyberbedrohungen und künftigen Fortschritten in der Rechenleistung zu schützen.

Ecos trägt dazu bei, Karteninhaber und Händler auch in den kommenden Jahrzehnten vor Betrug zu schützen – und das mit derselben sekundenschnellen Touch-and-Go-Erfahrung wie heute sowie ohne physische Änderungen an den digitalen Geldbörsen, kontaktlosen Karten und Point-of-Sale-Terminals. Alle neuen Karten müssen die neuen Spezifikationen bis April 2030 verwenden, wobei alle Karten die Spezifikationen bis 2037 erfüllen müssen.

Und so wird das Wischen eines Tages den Weg jener aufgeschürften Knöchel gehen.


Dieser Artikel wurde ursprünglich am 12. August 2021 veröffentlicht und am 26. August 2026 aktualisiert, um aktuellere Zahlen zum kontaktlosen Bezahlen und neue Richtlinien zu POS-Terminals wiederzugeben.