Zum Hauptinhalt wechseln

Weissbuch

Digitalisierung der öffentlichen Kasse: Die nächste Generation von G2P-Zahlungen

Mastercard für den öffentlichen Sektor
Illustration wirtschaftlicher und sozialer Aktivitäten.

Einführung

Von der Krise zu einem Scheideweg

Wie der mit dem Nobelpreis ausgezeichnete Wirtschaftswissenschaftler Paul Romer treffend bemerkte: „Eine Krise ist eine schreckliche Gelegenheit, sie ungenutzt verstreichen zu lassen.“¹ Die durch die COVID-19-Pandemie verursachten Umwälzungen und die raschen wirtschaftlichen Schäden zwangen die Regierungsbeamten, die Notfallmassnahmen in einem beispiellosen Tempo neu zu bewerten. Infolgedessen haben die schnellen und bedeutenden Veränderungen die Methoden und die Infrastruktur, die Regierungen für Zahlungen an Bürger und Unternehmen nutzen, deutlich verbessert.

Über einen Zeitraum von acht Monaten von April bis Dezember 2020 mobilisierten Regierungen in 215 Ländern und Gebieten schätzungsweise 800 Milliarden US-Dollar für Sozialversicherungszahlungen, was über 1,1 Milliarden Menschen erreichte, also etwa 14 % der Weltbevölkerung.2 Springen wir bis heute: Mehr als ein Viertel der weltweiten erwachsenen Bevölkerung erhält staatliche Zahlungen.3

Während die gesundheitlichen und wirtschaftlichen Gefahren durch die Pandemie zurückgegangen sind, ist das Argument dafür, dass der öffentliche Sektor die Effizienz und Wirksamkeit seiner Zahlungen an die Bürger maximieren soll, nur noch stärker geworden, da Regierungen mehr mit weniger liefern müssen, während die öffentliche Kontrolle über die Kompetenz des öffentlichen Sektors zunimmt.

Bei der Bewertung der Vorteile und Hindernisse der Digitalisierung von Regierungszahlungen sollte ein ganzheitlicher Ansatz verfolgt werden, der die erzielten Effizienzgewinne und die breiteren wirtschaftlichen Auswirkungen von Zahlungsprogrammen berücksichtigt. Indem wir verstehen, wie die Digitalisierung dieser Zahlungsströme als wirtschaftlicher Multiplikator wirken kann, können wir ihren Nutzen für das gesamte Ökosystem besser einschätzen. Die Digitalisierung staatlicher Zahlungen an Privatpersonen (G2P) ,von Sozialleistungen über Renten und Löhne bis hin zu Steuererstattungen, bietet Vorteile für Regierungen und Bürger und wirkt gleichzeitig als Katalysator für Wirtschaftswachstum.⁴

Zahlungen von der Regierung an Privatpersonen (G2P)

Renten

Illustrationsmann im Rollstuhl.

Löhne

Illustration von Bauarbeitern.

Stimulus

Illustration Regierungsgebäude.

Wohlfahrt

Illustrationstraining im Einzelhandel.

Steuerrückerstattungen

Illustration eines Mannes, der an einem Tisch einen Laptop benutzt.

Subventionen

Illustrationsfrauen bei der Tafel.

Mastercard for Government arbeitet mit Regierungsbehörden, öffentlichen Stellen, internationalen Institutionen und Finanzdienstleistern zusammen, um unser globales Netzwerk, Erkenntnisse und Technologien zu nutzen, um Regierungszahlungen zu optimieren, die Bereitstellung wesentlicher öffentlicher Dienstleistungen zu vereinfachen, den Zugang zur digitalen Wirtschaft zu erweitern und eine inklusive wirtschaftliche Entwicklung zu unterstützen.

In diesem Papier teilen wir unsere Vision, eine transparentere, effizientere und inklusivere Governance durch digitale G2P-Zahlungen voranzutreiben. Basierend auf Mastercard-Erkenntnissen und Perspektiven unserer Partner zu den wichtigsten Trends, die die Zukunft prägen, wollen wir zeigen, wie Zahlungsinnovationen mehr Transparenz in der Regierung fördern, mehr Bürger in die digitale Wirtschaft einbinden und die wirtschaftliche Aktivität beschleunigen können.

Vorteile für die Regierung

Transparent, effizient und wirkungsvoll

Mastercards Erfahrung in der Unterstützung nationaler, staatlicher und lokaler G2P-Zahlungsprogramme hat drei entscheidende Bereiche aufgeworfen, in denen der öffentliche Sektor von der Digitalisierung seiner Zahlungen an die Bürger profitieren kann. Digitale G2P-Zahlungen und -Programme bieten:

  1. Mehr Transparenz
  2. Erhöhte Verwaltungseffizienz
  3. Grössere Wirkung

Mehr Transparenz

Ein G2P-Zahlungsprogramm, das Gelder in bar an Bürger, Angestellte, Rentner oder Leistungsempfänger auszahlt, ist anfälliger für Korruption und Betrug, insbesondere in Ländern mit niedrigem Einkommen.⁵ Die Digitalisierung von G2P-Interaktionen ermöglicht es Regierungen, die Transparenz und Nachvollziehbarkeit von Auszahlungen zu erhöhen und die Möglichkeit von „Geisterempfängern“ zu verringern.

In einer aufschlussreichen Studie in Indien analysierten Forscher die Rendite des Bundesstaates, nachdem die Bundesregierung ihre Rentenzahlungen im Laufe eines Jahrzehnts von Bargeld auf digital umgestellt hatte. Die Ergebnisse zeigten, dass interne Betrugsfälle und Lecks um 47 % zurückgingen, während Millionen von Dollar an Verwaltungskosten eingespart wurden.6 Die Studie zeigte, dass die Anfangskosten für das Digitalisierungsprogramm mehr als gerechtfertigt waren und gleichzeitig die enorme Auswirkung eines digitalen Fussabdrucks auf die Betrugsprävention aufzeigte.

Mehrere Frauen lächeln.

Betrugspräventionstechnologien, die von den Nutzern verlangen, am Verkaufsort eindeutige Kennungen wie Chip und PIN oder fortschrittliche Biometrie einzugeben, tragen dazu bei, die Transparenz eines G2P-Zahlungsprogramms zu erhöhen. Mit verbesserter digitaler Berechtigungsverifikation und -deduplizierung können Administratoren sicherstellen, dass die zugewiesenen Mittel die Zielbegünstigten erreichen und so kein Geld verschwendet wird.

Seit 2020 verfolgt das rumänische Ministerium für EU-Fonds das Ziel, die Verwaltungseffizienz zu steigern und den Missbrauch von Geldern zu reduzieren, indem es Bargeld und Papiergutscheine auf Prepaid-Karten mit Chip- und PIN-Schutz umgestellt hat.7 Das Programm richtet sich an einkommensschwache ältere Menschen und Obdachlose. Obwohl das Programm während der Pandemie-Notlage ins Leben gerufen wurde, hat sein Erfolg dazu geführt, dass die Möglichkeiten für digitale Zahlungen auf weitere rumänische Sozialhilfeempfänger ausgeweitet wurden.

Heute werden Prepaid-Karten in verschiedenen Sozialhilfeprogrammen in Rumänien eingesetzt, darunter für Zahlungen für Schulmaterialien für Kinder einkommensschwacher Eltern, Lebensmittelunterstützung für Armutsgefährdete, Unterstützung für Neugeborene und Mittel für die berufliche Weiterbildung von Lehrern.8 Die verschiedenen Kartenprogramme in Rumänien sind ein Beispiel dafür, wie die Umstellung der Sozialhilfezahlungen von Bargeld auf Prepaid-Karten es den Verwaltungen ermöglicht, die öffentlichen Mittel effektiv zu verfolgen, nachzuverfolgen und sicherzustellen, dass die am dringendsten benötigten Personen erreicht werden.9

Wohin entwickelt sich das biometrische Zahlungssystem?

Biometrische Technologien ermöglichen eine sicherere Erkennung von Personen und die Überprüfung ihrer Identität im Vergleich zu anfälligen Passwörtern. Weltweit setzen sicherheitsbewusste Bürger auf diese Technologien. Laut einer Umfrage von Mastercard haben 74 % der Verbraucher weltweit eine positive Einstellung zur biometrischen Technologie; der Markt soll bis 2026 ein Volumen von über 18,5 Milliarden US-Dollar erreichen.

In mehreren Ländern weltweit werden biometrische Zahlungsauthentifizierungsmethoden wie Fingerabdruck-, Handflächen-, Gesichts- und Iris-Scan erprobt, um die Technologie und ihre Anwendungsfälle weiterzuentwickeln. Die Zukunft der biometrischen Anwendungsfälle im G2P-Bereich entwickelt sich stetig weiter und birgt das Potenzial, den Empfängern mehr Komfort und Sicherheit zu bieten, während gleichzeitig die Betrugserkennung und -reduzierung für Administratoren verbessert wird.

Quelle: Mastercard.

Darüber hinaus hat die Posta ve Telgraf Teskilatı (PTT) AS, die nationale Post- und Telegrafenbehörde der Türkei, aus erster Hand erfahren, wie die Digitalisierung zu einer Verringerung des Betrugs führen kann. Die Agentur integriert zunehmend digitale Technologien über Prepaid-Karten, mobile Zahlungslösungen und direkte Banküberweisungen für ihre acht Millionen monatlichen Leistungsempfänger. Da das Unternehmen seine physischen oder hybriden Zahlungsmethoden auf vollständig digitale umstellt, wurde durch die Aufzeichnung digitaler Transaktionen eine Datenspur erstellt. Dies wiederum hat zu mehr Nachvollziehbarkeit und Transparenz geführt und das Vertrauen in Posta ve Telgraf Teskilat AS als vertrauenswürdigen Aussteller staatlicher Zahlungen sowie in das gesamte türkische Finanzsystem gestärkt.10

Erhöhte Verwaltungseffizienz

Die fiskalischen Einsparungen und das Potenzial für Effizienzgewinne, die sich auf die Digitalisierung staatlicher Zahlungen ergeben, wurden in den letzten zehn Jahren von internationalen Organisationen, Institutionen und der Wissenschaft gut dokumentiert.11

Forscher des IWF stellten fest, dass die Digitalisierung staatlicher Zahlungen insbesondere in Schwellenländern das BIP um etwa 0,8 % bis 1,1 % steigern könnte, was jährlich 220 bis 320 Milliarden US-Dollar entspricht.12 Eine durchgängige digitale Infrastruktur macht die Verteilung von Bargeld und Schecks überflüssig, spart Beamten Zeit und ermöglicht es den Empfängern, sowohl online als auch in stationären Geschäften zu bezahlen.

Mann stellt Frauen Rechnungen aus.

So schätzte das US-Finanzministerium im Jahr 2015, sieben Jahre nach dem Start des Programms, dass die Versendung der 53 Millionen Schecks, die durch das Direct Express-Programm® ersetzt wurden, die Regierung etwa 66 Millionen Dollar gekostet hätte.13 Dies wird in den Vereinigten Staaten gut veranschaulicht, wo das Direct Express® Prepaid Debit Mastercard-Programm, verwaltet vom US-Finanzministerium, Millionen von Begünstigten Sozialversicherungs-, Supplemental Security Income (SSI) und andere Arten von staatlichen Leistungen gewährt.14 Diese elektronische Verteilung der Mittel hat für die Bundesregierung erhebliche Kosteneinsparungen erzielt.

Direkt Express ®

Digitalisierung der staatlichen Sozialleistungen in den USA

$40b

Auszahlung über Prepaid-Karten im Jahr 2022

150 Mio. USD

etwa jährlich für Amerikaner gespart

1 Million

Karteninhaber haben die Direct Express ® DX ℠ Mobile-App auf ihr Smartphone oder Tablet heruntergeladen und aktiviert (Stand: 2023).

Quelle: Direct Express® Programm; Direct Express® spart den Amerikanern jährlich 150 Millionen Dollar (das Greensheet).

Die Digitalisierung dieser Zahlungen hat es den britischen Behörden ermöglicht, die Kosten der Finanzabwicklung zu senken und die Gebühren für Finanzkontrollen zu reduzieren. Gleichzeitig wurden im Vergleich zur Bargeld- oder Scheckverarbeitung Effizienzsteigerungen erzielt.15 Die Digitalisierung hat die zuvor komplexe, papierbasierte Methode der Nachverfolgung, Durchführung von Prüfungen und Verwaltung von Ausgaben vereinfacht. Auch in Grossbritannien setzen Behörden des öffentlichen Sektors Digitalisierungslösungen ein, um bessere G2P-Zahlungsdienste zu geringeren Kosten anzubieten. NEPO unterstützt über 100 englische öffentliche Einrichtungen bei der Optimierung von G2P-Zahlungen an die Empfänger.

Darüber hinaus konnte die Regierung in Argentinien, einem der ersten Länder, die digitale Identifikationstechnologien nutzten, um die Effizienz und Ausrichtung von G2P-Pensions- und Sozialprogrammen zu verbessern, erfolgreich Inklusionsfehler in mehreren G2P-Zahlungsprogrammen identifizieren. Laut der Weltbank hat die Regierung durch Digitalisierung und Identitätsverifizierung über einen Zeitraum von acht Jahren etwa 303 Millionen Dollar gespart, was etwa achtmal so viel ist wie die 38 Millionen Dollar der Weltbank, die für die Umsetzung des Projekts bereitgestellt wurden.16

Grössere Wirkung

Schliesslich ermöglicht die Digitalisierung den Regierungen, eine grössere Wirkung zu erzielen, indem sie die Unterstützung gezielt an die Berechtigten ausrichtet und gleichzeitig sicherstellt, dass die Mittel dem vorgesehenen Zweck dienen.

Durch eine Kombination aus verbesserter Kontrolle, erhöhter Präzision und Geschwindigkeit sowie hochgradig zielgerichteten Dateneinblicken bietet die Digitalisierung Regierungen die Möglichkeit, konkrete politische Ziele voranzutreiben und zu erreichen. Angesichts zunehmend knapper werdender Haushaltsbudgets und einer verstärkten öffentlichen Kontrolle der Staatsausgaben wird die Fähigkeit, mit digitalisierten G2P-Programmen eine grössere Wirkung zu erzielen, immer wichtiger.

Mädchen, die Kaffee holen.

Ausgabenkontrollen können dazu beitragen, spezifische politische Ziele für ein bestimmtes Programm zu erreichen, sei es die Unterstützung von kleinen Unternehmensökosystemen, stationären Betrieben oder bestimmten Teilbereichen der Wirtschaft, wie kulturelle Einrichtungen oder Lebensmittel und Dienstleistungen. Mit klaren Parametern helfen diese Technologien, den Missbrauch von Mitteln einzuschränken und ermöglichen es, nachzuverfolgen, wie die Programmziele erreicht werden. Zum Beispiel können Ausgaben umgeleitet und gefiltert werden, um bei relevanten Unternehmen verwendet zu werden, während der Zugang zu Bargeld bei Bedarf eingeschränkt werden kann. Darüber hinaus können Transaktionslimits auch durch G2P-Programme eingeführt werden, die Prepaid-Karten bereitstellen.

In Deutschland hat Mastercard mit mehreren Kommunen zusammengearbeitet, um die Auszahlung von Sozialleistungen an Bedürftige, darunter Flüchtlinge und Asylsuchende, zu vereinfachen. Dies führte zu einer Änderung des Bundesgesetzes, die es Flüchtlingen ermöglicht, Leistungen per Zahlungskarte zu beziehen.17 Im Jahr 2024 starteten der Freistaat Bayern und verschiedene Kommunen in Sachsen, Nordrhein-Westfalen, Thüringen und Mecklenburg-Vorpommern Pilotprojekte zur Ausgabe von Prepaid-Zahlungskarten an Flüchtlinge, die in Geschäften und an Verkaufsautomaten eingesetzt werden können. Bis Ende 2024 wurden mehr als 125.000 Zahlungskarten ausgegeben und über 110 Zahlungsdienstleister angeschlossen.18

Die Prepaid-Funktion der Karte ermöglicht es den Bezirksverwaltungen, die Mittel einzeln aufzustocken oder abzuwickeln, was den Verwaltungsaufwand im Vergleich zur Verteilung von Bargeld deutlich reduziert.19 Am wichtigsten ist jedoch, dass die Ausgabenkontrollen deutschen öffentlichen Stellen geholfen haben, öffentliche Misswahrnehmungen bezüglich des Missbrauchs von Mitteln durch Flüchtlinge zu bekämpfen und gleichzeitig gezielte und zeitnahe Unterstützung für bedürftige Migranten zu bieten.


Toka: Transformation der G2P-Zahlungen in Mexiko

Ein Kind, das die Mutter umarmt.

1 Million

Begünstigte

1,5 Milliarden US-Dollar

MX$ jährlich ausgezahlt

Die G2P-Zahlungen umfassen Stipendien und Sozialleistungen für alleinerziehende Mütter.

Quelle: Toka.

Und auch in Mexiko hat Toka, ein Fintech-Unternehmen und Mastercard-Partner sowie Anbieter von Finanzlösungen, das jährlich G2P-Zahlungen in Höhe von rund 1,5 Milliarden MX$ für eine Million Begünstigte im ganzen Land abwickelt, die Bedeutung der Implementierung von Kontrollmechanismen erkannt. Durch digitalisierte G2P-Zahlungsprogramme wurden illegale Käufe, die sonst mit Bargeld möglich wären, unterbunden, wodurch Regierungen eine grössere Wirkung erzielen können als mit einer Barzahlung.20

In Fällen, in denen Administratoren versuchen, die Wirksamkeit von G2P-Programmen zu kontrollieren und zu überwachen, können diese Kontrollen ein kraftvoller Vorläufer sein, um Ausgaben bei kleinen Unternehmen und anderen Händlern zu katalysieren und gleichzeitig wertvolle Einblicke liefern, um die Wirksamkeit solcher Initiativen zu verstehen.

Im Jahr 2020 wurden auf Jersey, einer Kanalinsel, auf dem Höhepunkt der COVID-19-Pandemie, Mastercard-Prepaid-Karten an die 105.000 Einwohner der Insel verteilt und mit 100 Pfund Sterling voraufgeladen. Die Gelder könnten im stationären Handel bei Einzelhändlern auf der Insel, telefonisch und online bei lokal registrierten Unternehmen ausgegeben werden. Das Programm hatte laut Berichten einen Multiplikatoreffekt von 10 Millionen Pfund auf die lokale Wirtschaft und kam über 2.000 Unternehmen zugute.21

Ein weiteres wirkungsvolles Programm in Los Angeles, das auf dem Höhepunkt der Pandemie eingeführt wurde, die Angeleno-Karte, zeigte die Kraft von Zahlungsdaten, um die Gemeinde darüber zu informieren, wohin gezielte Unterstützung für die am meisten Bedürftigen gerichtet werden soll. Mit einer robusten Performance-Verfolgung dessen, wo die Bürger die Mittel nutzten, konnte die Stadt feststellen, dass etwa 40 % der Zahlungen für Lebensmittel ausgegeben wurden, gefolgt von 15 % in Einzelhandels- und Discountläden.22

Wenn G2P-Zahlungen digitalisiert werden, entsteht eine digitale Spur, die nahezu in Echtzeit Daten über die Programmergebnisse liefern kann. Digitale Zahlungen bieten uns die Möglichkeit, gemeinsam Erkenntnisse zu gewinnen, die Behörden dabei helfen, auf Veränderungen im Bürgerverhalten und wirtschaftliche Schwankungen zu reagieren. Dies ermöglicht es den Behörden, die Leistung und Wirkung von Programmen zu überwachen und zu bewerten und gegebenenfalls erfolgreiche Programme an anderen Orten zu replizieren.

Vorteile für Bürger

Inklusiv, bequem und befähigend

Mit einem festen Bekenntnis, mehr Bürger in die digitale Wirtschaft zu bringen, bestätigen die Ergebnisse von Mastercard for Government die drei entscheidenden Bereiche, in denen Bürger von der Digitalisierung von G2P-Zahlungen durch Regierungen profitieren können:

  1. Ein Tor zur finanziellen Inklusion
  2. Grösserer Komfort
  3. Wirtschaftliche Stärkung

Über verschiedene Zahlungsmethoden und Infrastrukturen hinweg eröffnet die Digitalisierung nicht nur Vorteile für Administratoren, sondern auch für Empfänger.

Frauen, die Mastercard nutzen.

Ein Tor zur finanziellen Inklusion

Eines der stärksten Argumente für die Digitalisierung von G2P-Zahlungen liegt in den quantifizierbaren finanziellen Gewinnen, die den Bürgern durch die Förderung des Zugangs zu digitalen Zahlungen erzielt werden. Umfragen, die während der Pandemiejahre durchgeführt wurden, zeigten einen ermutigenden Trend – die Digitalisierung von G2P-Zahlungen bot einen Zugang zur finanziellen Inklusion, indem Bürger in das formale Finanzsystem aufgenommen wurden oder finanzielle Werkzeuge für historisch Ausgeschlossene bereitgestellt wurden.23

Laut der Weltbank-Datenbank Global Findex 2021 eröffneten 865 Millionen Kontoinhaber in Entwicklungsländern, darunter 423 Millionen Frauen, ihr erstes Konto bei einem Finanzinstitut, um eine Zahlung von der Regierung zu erhalten.24

Die Bedeutung digitalisierter G2P-Zahlungsprogramme als Katalysator für finanzielle Inklusion lässt sich am Beispiel von PromptPay veranschaulichen. Die Plattform wurde 2017 vom thailändischen Finanzministerium, der Bank von Thailand und dem thailändischen Bankenverband ins Leben gerufen. Ihr erster Anwendungsfall waren digitalisierte G2P-Kontozahlungen, die mit den Ausweisen der Bürger verknüpft sind. Die Pandemie beschleunigte die Einführung, und im Jahr 2021 startete das Land ein 7 Milliarden Dollar schweres G2P-Programm zur Unterstützung einkommensschwacher Bevölkerungsgruppen, darunter auch Landwirtschafts- und informelle Arbeiter. Stand 2023 verzeichnet die Plattform über 67 Millionen registrierte Nutzer.25

PromptPay: Ausweitung der finanziellen Inklusion in Thailand

  • 45 % der thailändischen Bevölkerung profitierten von digitalen öffentlichen Diensten, einschliesslich G2P-Zahlungen und Sozialdiensten auf dem Höhepunkt der Pandemie
  • Die Nutzung der Plattform stieg von August 2020 bis August 2021 bei den durchschnittlichen täglichen Transaktionen um mehr als 100 %.
  • Im Jahr 2023 gibt es über 67 Millionen registrierte Nutzer auf der Plattform, bei einer Bevölkerung von 70+ Millionen

Quelle: BFA Global; Bangkok Post; CSIS.

Grösserer Komfort

Neben der Ausweitung der finanziellen Vorteile und der besseren Zugänglichkeit von Finanzinstrumenten für die Bürger bietet die Digitalisierung von G2P-Zahlungen den Regierungen die Möglichkeit, die Zufriedenheit der Zahlungsempfänger zu verbessern.

Ergebnisse qualitativer Studien in sechs Ländern, durchgeführt von der G2Px-Initiative der Weltbank, zeigten, dass die Digitalisierung von G2P-Auszahlungen den Empfängern Zeit und Geld sparte und eine kürzere Wartezeit bei der Auszahlung beinhaltete.26 Indem sie mehr Auswahl bieten und Hindernisse für Begünstigte verringern, können Regierungen Vertrauen bei den Bürgern aufbauen, digitale Bildung fördern und den Zugang zur digitalen Wirtschaft erweitern, während sie einfach das Leben der Bürger erleichtern.

Frauen, die ein Team engagieren.

Über die Zufriedenheit der Bürger hinaus kann die Digitalisierung der Löhne im öffentlichen Sektor auch potenziell die öffentliche Dienstleistungserbringung verbessern, wie in der Zentralafrikanischen Republik gezeigt. Vor 2020 mussten viele Empfänger des öffentlichen Lohns im Land weite Strecken zurücklegen, oft bis zu zwei Tage, um Lohnzahlungen zu erhalten. Dies hatte Auswirkungen auf die Effizienz anderer öffentlicher Dienste. Heute berichten öffentliche Bedienstete, die digitale Lohnzahlungen erhalten, von höherer Zufriedenheit aufgrund der Zeitersparnisse.27

Wie digitalisierte G2P-Zahlungen den Bürgern mehr Komfort bieten

Spart Zeit

Reduziert die Kosten

Bietet mehr Flexibilität

Quelle: Weltbank G2Px.

Wirtschaftliche Stärkung

Ein weiterer Vorteil der Digitalisierung von G2P-Zahlungen ist die Möglichkeit, Empfänger zu stärken. Digitale Zahlungen können Einzelpersonen dazu ermutigen, ihr erstes Konto bei einer Finanzinstitution zu eröffnen, was eine verbesserte finanzielle Bildung und bessere Spargewohnheiten fördert und letztlich die Armutsprämie für Barzahlungen senkt.

Studien von CGAP zeigen zudem, dass die sofortigen Auszahlungen aus digitalen G2P-Zahlungen im Laufe eines Programms tendenziell abnehmen, insbesondere wenn der Fokus über den reinen Zugang zu Konten hinaus auf die Maximierung der Wirkung von Finanzdienstleistungen verlagert wird.28

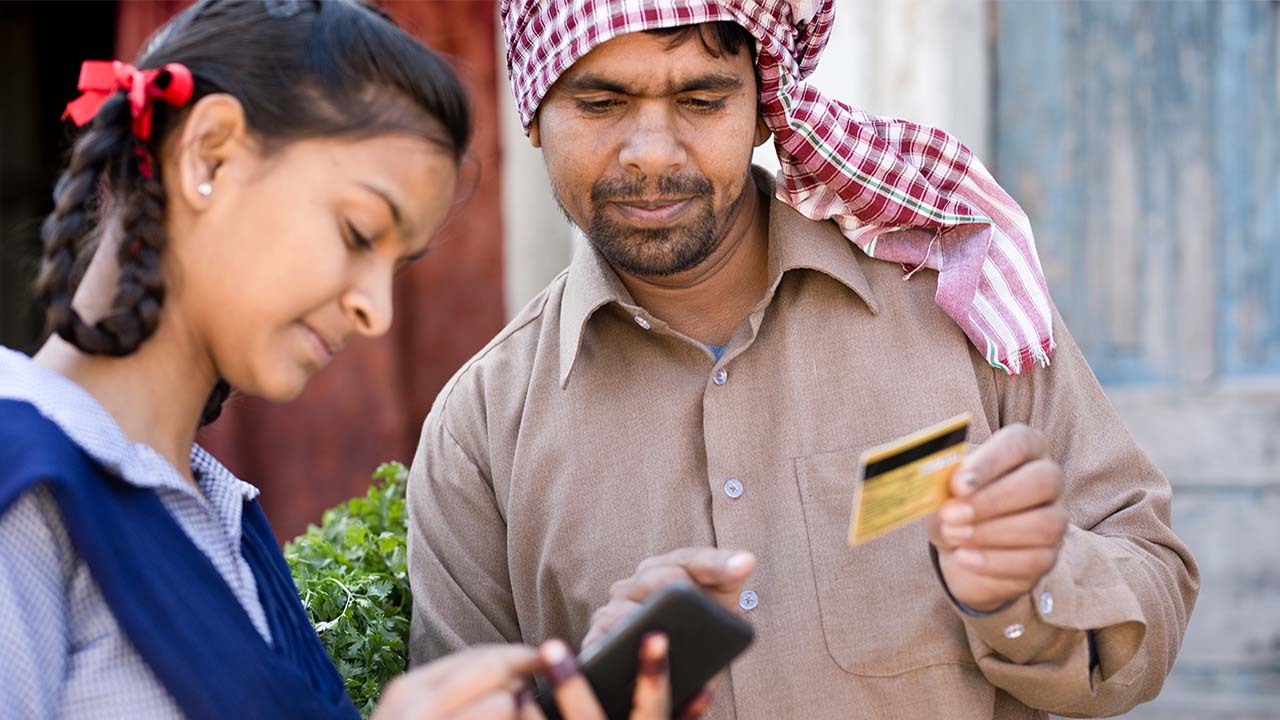
Schülerin hilft Vater bei Online-Zahlung.

Das CALP-Netzwerk, dem Mastercard angehört, hat diesen Trend ebenfalls beobachtet.29 Es setzt sich für eine stärkere Wirkung humanitärer Bargeld- und Gutscheinhilfe (CVA) ein und besteht aus über 90 Organisationen, die den Grossteil der CVA weltweit leisten. CALP hat auf einen Bericht von Innovations for Poverty Action hingewiesen, der die Wirksamkeit eines Programms in Kolumbien, Compensación del IVA, im Hinblick auf die finanzielle Situation der Leistungsempfänger bewertete. Zwischen März und November 2020 stieg die Nutzung von mobilen Geldkonten in der Zielgruppe um 43 %, was eine grössere Akzeptanz digitaler Finanzdienstleistungen und einen erweiterten Zugang belegt.31

CALP: Stärkung der Menschen durch humanitäre Bargeld- und Gutscheinhilfe

  • 90+ Mitgliedsorganisationen, darunter Organisationen der Vereinten Nationen, nationale und internationale NGOs, Forscher, Geberregierungen, Privatsektor und die Rote Kreuz/Halbmondbewegung
  • Im Jahr 2022 wurden weltweit 7,9 Milliarden US-Dollar an humanitärer Bargeld- und Gutscheinhilfe verteilt, ein Wachstum von fast 500 % seit 2015.
  • 7,9 Milliarden US-Dollar entsprechen 21 % der internationalen humanitären Hilfe (IHA). Wenn CVA verwendet würde, könnte es, wo machbar und angemessen, 30 % bis 50 % des IHA ausmachen.

Quelle: CALP.

Eine 2021 von der Weltbankgruppe und CGAP durchgeführte Analyse eines G2P-Zahlungsprogramms in Sambia ergab ausserdem, dass die Einführung der Empfängerwahl bei G2P-Auszahlungen mehr Finanzdienstleister dazu veranlasste, gefährdete Frauen zu bedienen, eine Bevölkerungsgruppe, die in der Finanzdienstleistungsbranche des Landes historisch unterversorgt war. Seit ihrem Start hat das Projekt „Mädchenbildung und Stärkung der Lebensgrundlagen von Frauen“ (GEWEL) des Ministeriums für Gemeindeentwicklung und Soziale Dienste und der Regierung von Sambia das Bewusstsein für Finanzdienstleistungen geschärft und den Zugang dazu für Frauen mit extrem niedrigem Einkommen im ganzen Land erweitert.32 Heute ist der Privatsektor stärker daran interessiert, sich an der Verteilung der GEWEL-Zuschüsse zu beteiligen, und einige Anbieter entwickeln Produkte, die speziell auf einkommensschwache Kundinnen und Kunden, wie beispielsweise GEWEL-Empfängerinnen, zugeschnitten sind.33

Seit Jahrzehnten kämpfen G2P-Konten darum, den digitalen Übergang der G2P-Konten für die Begünstigten relevant zu machen. Diese Beispiele aus Kolumbien und Sambia zeigen, dass digitale G2P-Zahlungen im Laufe der Zeit nicht nur den Regierungen, sondern auch den Bürgern zugutekommen.

Ein Katalysator für Wachstum

Der Multiplikatoreffekt

Der direkte Nutzen der Digitalisierung von G2P-Zahlungen zeigt sich in der gesteigerten Effizienz, Effektivität und verbesserten finanziellen Inklusion der Empfänger, wie in diesem Beitrag detailliert beschrieben wird. Darüber hinaus ergibt sich ein noch grösserer Nutzen für die Regierungen, da sich ihnen die Möglichkeit bietet, die Staatskasse aufzufüllen und die Volkswirtschaften, denen sie dienen, zu stärken.

Mit der zunehmenden Verbreitung digitaler G2P-Zahlungen über Karten, digitale Geldbörsen oder elektronische Gutscheine kann auch die Gesamtwirtschaft profitieren. Programme wie Subventionen, Zuschüsse und Sozialleistungen sollen die Wirtschaftstätigkeit ankurbeln, die Armut verringern und die soziale Wohlfahrt verbessern. Sie verringern die Anzahl der Bargeldabhebungen, fördern so mehr digitale Transaktionen, was wiederum zu höheren Umsätzen und Einnahmen für kleine und mittlere Unternehmen beiträgt und die Gelder wieder in den Wirtschaftskreislauf zurückführt.34

Lächelndes Mädchen telefoniert.

Eine Studie aus dem Jahr 2022 untersuchte den Zusammenhang zwischen erhöhter finanzieller Inklusion infolge zunehmender digitaler Zahlungen und Wirtschaftswachstum. Die Ergebnisse zeigten, dass eine höhere finanzielle Inklusion das Wirtschaftswachstum in Lateinamerika und der Karibik um etwa 0,22 %, in MENA, 0,26 % in Nordamerika, 0,78 % in Südamerika und 0,64 % in Ländern Subsahara-Afrikas beschleunigt.35

Die Boston Consulting Group schätzte zudem, dass die breite Akzeptanz digitaler Zahlungen zu einem geschätzten BIP-Wachstum von 1 % in entwickelten Volkswirtschaften wie den USA und von 3 % in Schwellenländern wie den Vereinigten Arabischen Emiraten beiträgt.36 Eine umfassende Analyse des McKinsey Global Institute bestätigt diese Einschätzung und schätzt, dass die Nutzung digitaler Finanzdienstleistungen durch Unternehmen und Regierungen das BIP von Schwellenländern innerhalb von zehn Jahren um 6 % steigern kann.37

G2P-Administratoren müssen über die finanziellen Vorteile der Digitalisierung hinausgehen, um das transformative Potenzial dieser Programme für die Gesellschaft im weiteren Sinne zu würdigen. Digitale G2P-Zahlungen helfen, die Schattenwirtschaft zu reduzieren, indem sie sicherstellen, dass G2P-Transaktionen transparent und nachverfolgbar sind. Diese Transparenz kann auch dazu beitragen, Steuerhinterziehung und Betrug zu minimieren und so die Staatseinnahmen zu steigern. Durch die Umstellung von G2P auf digitale Methoden können Regierungen gegen illegale Aktivitäten vorgehen und dadurch die öffentlichen Mittel stärken. Die daraus resultierenden gestiegenen Einnahmen können in die Wirtschaft reinvestiert werden, was einen Multiplikatoreffekt für widerstandsfähigeres Wachstum erzeugt.

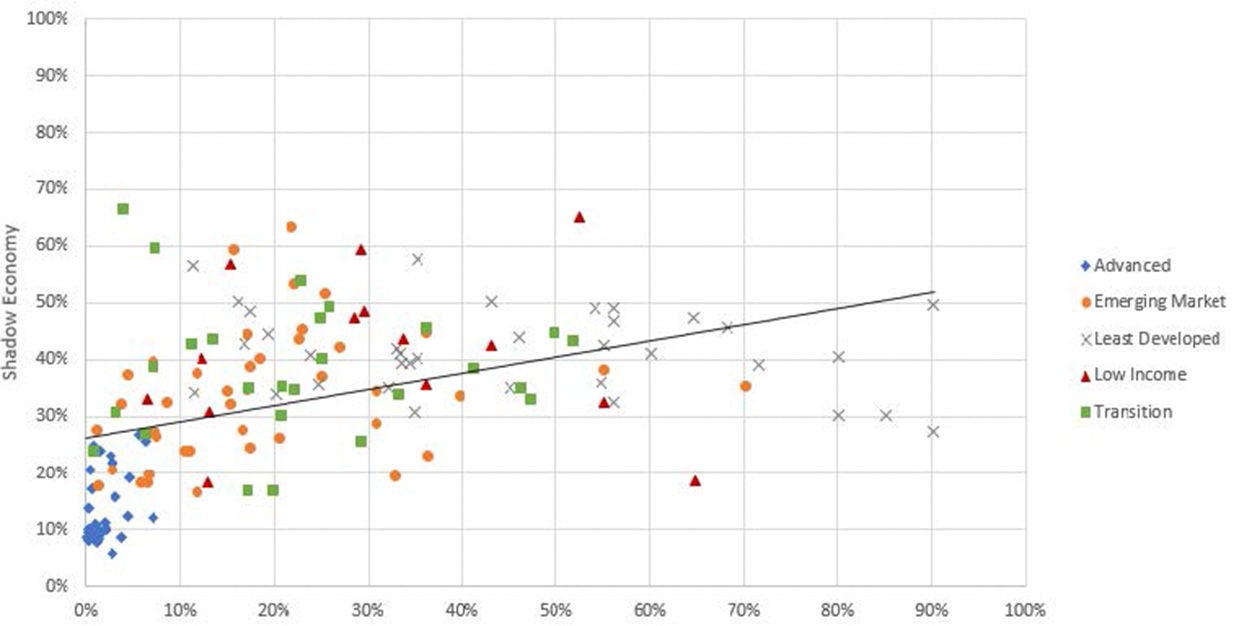
Eine Mastercard-Analyse aus dem Jahr 2020, die 146 Länder mit unterschiedlichem Entwicklungsstand (Industrieländer, Schwellenländer, Transformationsländer, Länder mit niedrigem Einkommen und am wenigsten entwickelte Länder) untersuchte, zeigt einen deutlichen Zusammenhang: Je höher der Anteil der öffentlichen Geldleistungen in bar ist, desto grösser ist der Anteil der Schattenwirtschaft.38

Abbildung 1

Beziehung zwischen der Schattenwirtschaft und dem Prozentsatz der staatlichen Leistungen, die nur bar gezahlt werden

Methodik der Mastercard-Schattenwirtschaften.

Quelle: ThoughtLab-Studie im Auftrag von Mastercard. Analyse der Wechselwirkungen zwischen finanzieller Inklusion, Nutzung digitaler Zahlungsmethoden und Schattenwirtschaft von 2002 bis 2018. 2020.

Fazit

In diesem einzigartigen Moment sollten der Privatsektor und Nichtregierungsorganisationen zusammenkommen, um ihre Investitionen, ihr Fachwissen und ihren Willen zu bündeln und gemeinsam mit Regierungen Innovationen zu fördern und die nächste Generation der G2P-Zahlungsinfrastruktur aufzubauen. Die Erfahrungen der Regierungen in den letzten Jahren, verbunden mit dem wachsenden Konsens über die Möglichkeiten der digitalen Zahlungsinfrastruktur zur Verbesserung des Wohlergehens der Bürger und der staatlichen Leistungen gleichermassen, können und sollten als Katalysator für eine sektorübergreifende Zusammenarbeit dienen.


"Der Privatsektor treibt Innovation und Wirtschaftswachstum voran. Der Aufbau starker kollaborativer Beziehungen sowie der Austausch von Ressourcen und Wissen können kombiniert werden, um gemeinsame Herausforderungen bei staatlichen Zahlungen anzugehen, Reibungen zu verringern, die Effizienz zu steigern und gleichzeitig die Sicherheit zu erhöhen."

Nick McDonald, NEPO, United Kingdom

Quelle: Mastercard-Interview mit NEPO, August 2024.


Um Erfolg zu haben und über die während der Pandemie eingerichtete provisorische Notfallinfrastruktur hinauszugehen, ist es für Regierung und Privatwirtschaft gleichermassen wichtig zu investieren und Innovationen voranzutreiben. Bei diesem Vorhaben sollte das Gemeinwohl im Vordergrund stehen und modernste Technologien genutzt werden. Dieser Ansatz zielt darauf ab, eine skalierbare, flexible Infrastruktur aufzubauen, die die Nutzung fördert und eine nachhaltige, digitale Wirtschaft für alle unterstützt.

Damit Regierungen eine inklusive und effiziente digitale G2P-Zahlungsarchitektur effektiv vorantreiben können, müssen sie neue technologische Lösungen nutzen, um mehr Transparenz, erhöhte administrative Effizienz und die Gesamtwirkung zu steigern. Auch Bürger profitieren von diesen Innovationen durch mehr finanzielle Inklusion, mehr Bequemlichkeit und wirtschaftliche Stärkung.

Bei Mastercard sind wir fest davon überzeugt, dass die Digitalisierung von Zahlungen sowohl für Regierungen als auch für Bürger transformativ sein kann – und nachhaltige, inklusive und effiziente wirtschaftliche Aktivitäten beschleunigen kann, die uns allen zugutekommt. Durch Partnerschaften können wir die Herausforderungen der öffentlichen Kasse in Krisensituationen in Chancen für bedeutende Veränderungen verwandeln.

1. Stanford Social Innovation Review. Eine Krise ist eine schreckliche Verschwenden. 10. Juli 2010. ↩

2. Die Weltbank. Next Generation G2P-Zahlungen: Bausteine einer modernen G2P-Architektur, 2022. ↩

3. Die Weltbank. G2Px: Digitalisierung von Zahlungen zwischen Regierung und Bürgern. ↩

4. Internationaler Währungsfonds. Fintech-Zahlungen im öffentlichen Finanzmanagement: Nutzen und Risiken. 3. Februar 2023. ↩

5. Lund, Susan. Internationaler Währungsfonds. Kapitel 13: Der Wert der Digitalisierung staatlicher Zahlungen in Entwicklungsländern. 01. November 2017. ↩

6. Muralidharan, Karthik, Paul Niehaus und Sandip Sukhtankar. 2016. „ Aufbau staatlicher Kapazitäten: Erkenntnisse aus biometrischen Smartcards in Indien.“ American Economic Review 106 (10): 2895–929. ↩

7. Die Regierung von Rumänien, „ Dringlichkeitsverordnung Nr. 115/2020 über einige Massnahmen zur Unterstützung der am stärksten benachteiligten Personengruppen, die von warmen Mahlzeiten auf der Grundlage von Sozialgutscheinen oder elektronischer Unterstützung für warme Mahlzeiten profitieren, die aus nicht rückzahlbaren externen Mitteln gewährt werden, sowie über einige Massnahmen für deren Verteilung“, 17. Juli 2020. Ministerium für europäische Investitionen und Projekte. „Das Programm ‚Warme Mahlzeiten‘ ist ein Beispiel für bewährte Verfahren.“ ↩

8. Mastercard. Wirkungsvolle und inklusive staatliche Auszahlungen durch Prepaid-Lösungen ermöglichen. Mai 2024. ↩

9. Ebenda, Ministerium für Europäische Investitionen und Projekte. „ Das Programm ‚Warme Mahlzeiten‘ ist ein Beispiel für bewährte Verfahren.“ ↩

10. Mastercard-Interview mit Posta ve Telgraf Teskilatı (PTT), Juni 2024. ↩

11. Lund, Susan. Internationaler Währungsfonds. Kapitel 13: Der Wert der Digitalisierung staatlicher Zahlungen in Entwicklungsländern. 1. November 2017; Weltbank. Next Generation G2P Payments: Building Blocks of a Modern G2P Architecture, 2022; McKinsey & Company. Globaler Zahlungsverkehr 2016: Starke Fundamentaldaten trotz unsicherer Zeiten. September 2016. ↩

12. Lund, Susan. Internationaler Währungsfonds. Kapitel 13: Der Wert der Digitalisierung staatlicher Zahlungen in Entwicklungsländern. 01. November 2017. ↩

13. Direktes Expressprogramm®. Direct Express® Programm. ↩

14. Direktes Expressprogramm®. Direct Express® Programm. ↩

15. Mastercard-Interview mit NEPO, August 2024. ↩

16. Die Weltbank. Einsparungen und Einnahmen im öffentlichen Sektor durch Identifikationssysteme: Chancen und Einschränkungen. 2018. ↩

17. Bundesregierung. Zahlungskarte für Flüchtlinge. ↩

18. Bezahlkarte. Die Zahlungskarte von PayCenter. 2024. ↩

19. Mastercard. Die Prepaid-Zahlungskarte als flexible Zahlungslösung. 20. Februar 2024. ↩

20. Mastercard-Interview mit Toka, Juni 2024. ↩

21. Regierung von Jersey. Mehr als 2.000 Unternehmen profitieren von Spend Local. November 2020. ↩

22. Mastercard. Spenden und Auszahlungen: Ein Leitfaden für die Gestaltung eines direkten Finanzhilfeprogramms. 2020. ↩

23. Die Weltbank. Die Global Findex Database 2021: Finanzielle Inklusion, digitale Zahlungen und Resilienz im Zeitalter von COVID-19. 2022; Die Weltbank. Die Rolle der digitalen Technik in der COVID-19-Sozialhilfe-Reaktion. September 2022; Die Weltbank. Die Covid-19-Krise zeigte, dass die Zukunft der G2P-Zahlungen digital sein sollte. Hier ist der Grund. 03. Oktober 2022. ↩

24. Die Weltbank. Die Global Findex Database 2021: Finanzielle Inklusion, digitale Zahlungen und Resilienz im Zeitalter von COVID-19. 2022. ↩

25. CSIS. Covid-19, Digitalisierung und staatliche Zahlungen an die Bevölkerung; 2C2P. Beliebte Zahlungsmethoden in Thailand: Was die Verbraucher wollen. ↩

26. Die Weltbank. Bargeld vs. Digital: Wie erleichtern digitale Zahlungen von Regierung zu Person das Leben der Empfänger? 15. März 2024. ↩

27. Ebd. ↩

28. CGAP. Die Rolle von Cash In/Cash Out in der digitalen Finanzinklusion. 29. Juli 2019. ↩

29. Mastercard-Interview mit CALP, Juni 2024. ↩

30. Innovationen zur Armutsbekämpfung. Die Digitalisierung der Soforthilfe in Form von Bargeld während der COVID-19-Pandemie in Kolumbien. Juli 2022. ↩

31. Mastercard-Interview mit CALP, Juni 2024. ↩

32. Die Weltbank und CGAP. Fallstudie: Die Zukunft der staatlichen Zahlungen an Privatpersonen (G2P): Drei Jahre Erkenntnisse über die Wahlmöglichkeiten im Rahmen von G2P in Sambia. April 2021. ↩

33. Ebd. ↩

34. Boston Consulting Group. Wie bargeldlose Zahlungen zum Wirtschaftswachstum beitragen. 28. Mai 2019. ↩

35. Azimi, Minnesota. Neue Erkenntnisse über die Auswirkungen finanzieller Inklusion auf das Wirtschaftswachstum: Eine globale Perspektive. PLoS ONE. 17. November 2022. ↩

36. Boston Consulting Group. Wie bargeldlose Zahlungen beim Wachstum von Volkswirtschaften helfen. 28. Mai 2019. ↩

37. McKinsey & Company. Global Payments 2016: Starke Fundamentaldaten trotz unsicherer Zeiten. September 2016. ↩

38. ThoughtLab. Mastercard Schattenwirtschaft. 2020. ↩