Publicerad: 21 augusti 2026
När det gäller att hantera sin ekonomi drar konsumenter idag i allt högre grad nytta av en rad olika plattformar. Den genomsnittliga konsumenten har fem till sju finansiella konton1 och använder tjänster som erbjuds av traditionella banker, fintechbolag och digitala aktörer.
Ändå innebär varje alternativ ytterligare ett lager av komplexitet. I ”Wallet Fatigue 2025: Why Users Rely on Multiple Finance Apps”, en studie genomförd 2025 av fintech-företaget Decta, rapporterade över 80 % av respondenterna att de åtminstone ibland var osäkra på vilken plattform som innehöll den specifika information eller funktion de behövde2.
Det är inte konstigt att konsumenter väljer leverantörer som gör interaktioner enklare och mer relevanta. En FICO-undersökning från 2024 visar att 73 % av kunderna föredrar att göra affärer med banker som personaliserar sina produkter och tjänster3.
Open Finance kan hjälpa finansinstitut och fintech-bolag att förbättra sina erbjudanden genom att koppla samman finansiella data från konsumenter – men bara om konsumenterna går med på att dela dem. För att få det där ”ja:et” måste organisationer först förtjäna deras förtroende.
I den här bloggen utforskar vi de steg organisationer kan ta för att bygga konsumenternas förtroende genom att göra datadelning lätt att förstå, enkel att kontrollera och givande för både kund och leverantör.
Två vanliga frågor som kan uppstå när konsumenter ombeds att dela finansiella data är: ”Är det säkert?” och ”Vad får jag i utbyte?” För att vinna deras förtroende måste organisationer bevisa att båda sidor av värdeutbytet arbetar till kundens fördel, genom att tillämpa lämpliga användarkontroller och dataskydd, samt genom att leverera produkter och upplevelser som gör delning av finansiella data värdefull.
Transparens är ofta en viktig drivkraft för förtroende: företag kan bygga upp konsumenternas förtroende genom att kortfattat förklara hur de samlar in information, vem de delar den med och hur deras tjänster levererar de resultat de avser. Ju tydligare leverantören är med hur de använder data, desto lättare är det för konsumenter att säga ”ja”. Faktum är att över tre fjärdedelar av konsumenterna skulle byta leverantör för mer transparens kring sin data, och 43 % har redan gjort det, enligt ”The State of Open Finance 2026”, en rapport från Mastercard och Financial Times Longitude4.
Det är lika viktigt att specificera vilka fördelar användarna får i utbyte. Även om 89 % av de konsumenter som tillfrågades i ”The State of Open Finance 2026” uppgav att de i princip är villiga att ge åtkomst till sin data, svarade nästan hälften att de först måste förstå vad den ska användas till. Organisationer bör göra värdeutbytet tydligt vid tidpunkten för samtycke – ”dela denna data så att vi kan hjälpa dig med X” – och lyfta fram specifika fördelar, såsom att minska blanketter och pappersarbete, ge tydligare insikter om utgifter, påskynda ansökningar eller ta emot relevanta produkterbjudanden.
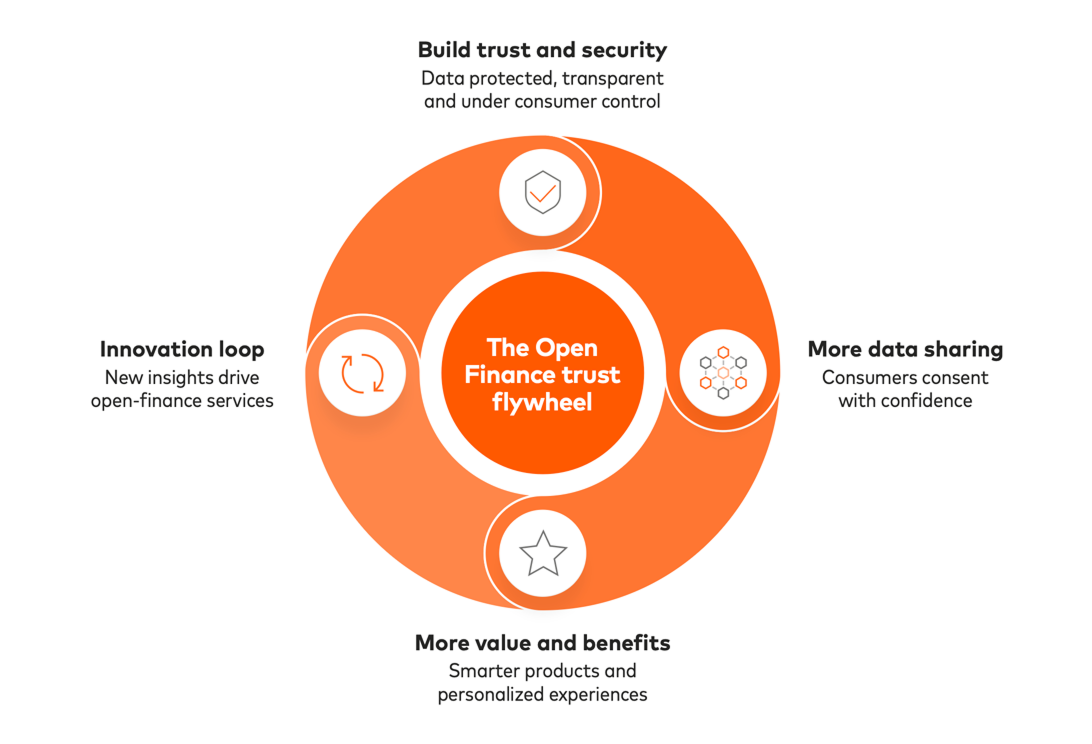
När konsumenter ser att delning av finansiella data hjälper dem att navigera i onboarding-processer samt förbättrar låneupplevelser och personaliserade finansiella tjänster, är de mer benägna att fortsätta engagera sig och dela data med sin leverantör: Enligt ”The State of Open Finance 2026” förbättrade open finance kundlojalitet och kundbehållning för de flesta svarande6. Genom att behandla datatillstånd som en pågående relation snarare än en engångstransaktion kan organisationer aktivera ett data -svänghjul: förtroende uppmuntrar till delning, delning möjliggör värde och värde förstärker datadelningen.
Att förtjäna förtroende är bara början. Att upprätthålla det kräver en grund av styrning, säkerhet och teknik som skyddar information och främjar ansvarsfull datahantering. Innan organisationer ber konsumenter att dela data måste de säkerställa att deras system och verksamhet klarar av uppgiften.
Det första steget är att uppdatera programmeringsgränssnitt (API:er). API:er är virtuella broar som gör att olika typer av programvara kan kommunicera, så att institutioner kan dela godkänd information och erbjuda avancerade tredjepartstjänster. Som grund för datakoppling måste API:er kunna leverera den tillförlitlighet, skalbarhet och säkerhet som moderna finansiella upplevelser är beroende av. Företag bör kombinera denna infrastruktur med transparent, användarcentrerad samtyckeshantering och auktoriseringsprocesser med hög säkerhet.
När konsumenter väl har gett tillåtelse att dela sin data förväntar de sig att den hanteras ansvarsfullt. Effektiv datastyrning måste vara ett grundläggande lager med tydliga standarder, tekniska protokoll och granskningsmekanismer som säkerställer att kunddata endast används för sitt uttryckligen godkända syfte.
En enskild bedrägerihändelse kan få kunder att välja bort tjänsten för gott, även om intrånget sker via en tredjepartsleverantör eller dataaggregator. Organisationer måste säkerställa att deras partner upprätthåller rigorösa säkerhetsstandarder, inklusive:
När organisationer väl har byggt en säker grund för datadelning är nästa steg att börja använda informationen. Ett smart drag är att prioritera de främsta användningsområdena för Open Finance som erbjuder tydliga fördelar för konsumenterna, såsom snabbare onboarding och kontoverifiering, rättvisare utlåning och mer relevanta personaliserade tjänster.
Varför spelar detta roll? Genom att minska friktionen i viktiga kundresor kan organisationer skapa smidigare upplevelser och samtidigt få en mer helhetsorienterad bild av kundernas finansiella behov och beteenden, istället för en ofullständig och fragmenterad bild.
”Banker vill engagera sina kunder bättre”, sa Rajat Padhi, vice president och global lead för Mastercard Open Finance Advisors and Transformation, i en intervju med Mastercard den 1 juni 2026. ”Data från open finance kan hjälpa dem att ta reda på vad som är viktigast för deras kunder, så att de kan bygga mer personliga relationer och öka kvarhållandet.”
Med tanke på de många rörliga delar som ingår i förtroendebaserad datadelning kan det vara utmanande att skapa en skalbar strategi för Open Finance. Det är därför viktigt för organisationer att välja en partner med global räckvidd och beprövad expertis inom hantering av finansiell data och teknik för att hjälpa dem att förbereda sig för långsiktig framgång.
I 60 år har förtroende varit ryggraden i varumärket Mastercard. Som en långvarig global leverantör av finansiella tjänster skyddar vi mer än 175,5 miljarder transaktioner varje år8, och vi integrerar samma säkerhetsstandarder i alla våra plattformar. Detta åtagande sträcker sig till vår roll som dataförvaltare. Under 2019 gav vi ett löfte om att upprätthålla höga standarder i våra datarutiner för att säkerställa att konsumenter har kontroll över och drar nytta av sin information. Vi har också byggt upp flera säkerhetslager för att skydda dessa uppgifter.
Mastercards omfattande ekosystem för open finance ger finansinstitut och fintechbolag möjlighet att erbjuda personlig ekonomisk förvaltning, utlåning, konto till konto-betalningar och lösningar för småföretag. Mastercard hjälper även sina partner att utforma tydligare samtyckesflöden så att konsumenter förstår varför de ombeds dela data och ser de konkreta fördelarna med att svara ”ja”.
I en tid då det blir en konkurrensfördel att vinna och behålla konsumenternas förtroende kan finansinstitut och fintechs sticka ut genom att skapa tydligare upplevelser för datadelning som levererar ett meningsfullt värde för konsumenterna. Genom att bygga in förtroende i varje interaktion kan leverantörer skapa långvariga relationer och leda nästa generation av personaliserade finansiella tjänster. Boka en demo idag och upptäck hur Mastercard Open Finance kan hjälpa dig att leverera värde för konsumenter och din verksamhet.
Konsumenttillåten data är finansiell information som en konsument väljer att dela med en auktoriserad leverantör för ett tydligt syfte, såsom att förenkla kontoöppning, ta emot personaliserade insikter eller ansöka om ett lån. Konsumenten behåller kontrollen över vad som delas och hur det används.
Säker delning av finansiell data inom open finance gör det möjligt för konsumenter att ge betrodda leverantörer åtkomst till utvald finansiell information för ett specifikt ändamål. För att dela finansiell data på ett säkert sätt ansluter banker och tredjepartsleverantörer via digitala bryggor som kallas API:er, vilka möjliggör ett skyddat informationsutbyte i realtid. Med API:er kan fintechbolag, banker och andra leverantörer integreras sömlöst för att erbjuda smartare produkter och tjänster.
Open Finance hjälper leverantörer av finansiella tjänster att omvandla data som konsumenter gett tillåtelse att använda till insikter som kan stödja snabbare onboarding, mer välinformerade låne- och riskbeslut, starkare bedrägeribekämpning och mer relevanta kundupplevelser. Det kan även hjälpa leverantörer att förbättra kundlojaliteten, utöka tillgången till kredit, utveckla nya produkter och öka intäkterna⁷.
Kundernas förväntningar skiftar mot snabbare, mer uppkopplade och personaliserade finansiella upplevelser. I takt med att konkurrensen ökar behöver finansinstitut tillförlitlig tillgång till data som de har tillstånd att använda för att förbli relevanta, svara på föränderliga kundbehov, möjliggöra skräddarsydda verktyg för ekonomisk hantering, främja långsiktiga kundrelationer, stärka bedrägeriförebyggande åtgärder och erbjuda en sömlös digital kundresa.
Open Finance skapar redan resultat inom ett brett spektrum – från vardagliga transaktioner till komplexa lånebeslut. Några av de mest kraftfulla användningsfallen inkluderar:
[1] American Banker och Mastercard. (2026). ”Från data till resultat: Hur Open Finance ger finansinstitut möjligheten att personalisera i stor skala”, s. 2.
[2] Decta. (2025). ”Wallet Fatigue 2025: Why Users Rely on Multiple Finance Apps.”
[3] FICO. (2024). ”2024 Bank Customer Experience Survey.”
[4] Mastercard och Financial Times Longitude. (2026). ”The State of Open Finance 2026”, s. 4.
[5] Ibid., s. 17.
[6] Ibid., s. 9.
[7] Ibid.
[8] Mastercard. (2025). Form 10-K.