Artikel

Direktbetalningar: Hur banker kan ligga steget före och behålla sitt försprång

Publicerad: augusti 2026

Ej tillämpligt

Sara Johnson

Director, B2B Marketing, Mastercard

Kvinna talar i högtalartelefon utomhus

Direktbetalningar ökar inte bara i popularitet; de blir det nya normala.  Över hela Europa håller direktbetalningar snabbt på att bli den nya standarden. Med viktiga regulatoriska krav som nu träder i kraft skiftar banker och leverantörer av betaltjänster fokus från regelefterlevnad till operativ effektivitet och långsiktig tillväxt. Men här är de goda nyheterna: med rätt strategi och smart användning av data kan samma tryck som känns överväldigande idag Become allvarliga tillväxtmöjligheter i morgon.

Låt oss packa upp vad som förändras, vad som är utmanande och var de största möjligheterna ligger. Med rätt tillvägagångssätt innebär det att navigera dessa utmaningar inte bara att förbli följsam – det handlar om att göra den investeringen mer effektiv: effektivisera verksamheten, stärka betalningsmöjligheter i realtid och skapa bättre betalningsupplevelser för dina kunder.

Varför blir direktbetalningar en prioritet för banker i Europa?

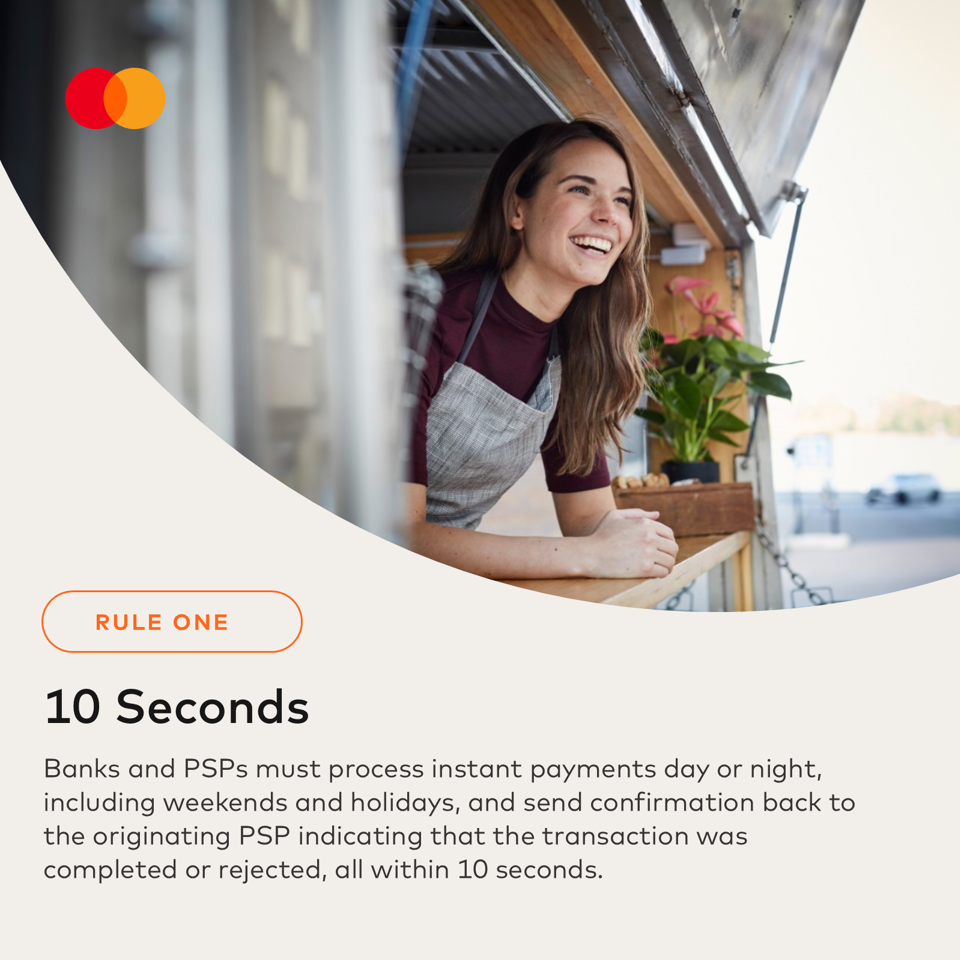
EU:s förordning om omedelbara betalningar (IPR) innebär att alla banker och betaltjänstleverantörer (PSP) i euroområdet från och med den 9 januari 2025 var tvungna att kunna ta emot omedelbara betalningar. Senast den 9 oktober 2025 måste de också kunna skicka dem – genom att behandla transaktioner inom 10 sekunder, 24/7, 365 dagar om året.

IPR syftar till att stödja EU:s bredare vision för ett modernt, konkurrenskraftigt och motståndskraftigt ekosystem för detaljhandelsbetalningar.

Det är inte allt. Dessa regler gör också:

Även om förordningen är tydlig är inte alla redo att låsa upp värdet

World Payments Report 2026 från Capgemini belyser en ihållande klyfta i beredskapen som spänner över både affärs- och teknikdomäner, där de flesta banker fortfarande inte är utrustade för att skala sina handlartjänster effektivt. Som ett resultat är endast en liten del av institutionerna verkligen förberedda, medan majoriteten förblir antingen delvis redo eller inte redo alls att konkurrera i skala.

Regleringar höjer ribban – men de höjer också förväntningarna. Idag handlar det inte bara om att uppfylla efterlevnadskrav. Det handlar om att använda data för att förutse kundernas behov och möjliggöra tjänster i realtid som går utöver snabbhet och levererar mer meningsfulla och aktuella lösningar.

Anna Shtanko Vice President of Product Management, Real-Time Payments, Mastercard

För många institutioner är nästa utmaning att förvandla efterlevnadsberedskap till en hållbar konkurrensfördel.

Vilka utmaningar står banker och PSP:er inför när direktbetalningar skalas upp?

Nya regler och ökande förväntningar medför några tuffa hinder:

Det är lätt att se omedelbara betalningar som en teknisk uppgradering. Men den verkliga utmaningen ligger djupare – att underlätta en friktionsfri betalningsupplevelse, förtjäna förtroende och leverera tjänster som känns genuint relevanta för varje kund.

Anna Shtanko Vice President of Product Management, Real-Time Payments, Mastercard

1. Hålla sig steget före bedrägerier i realtid

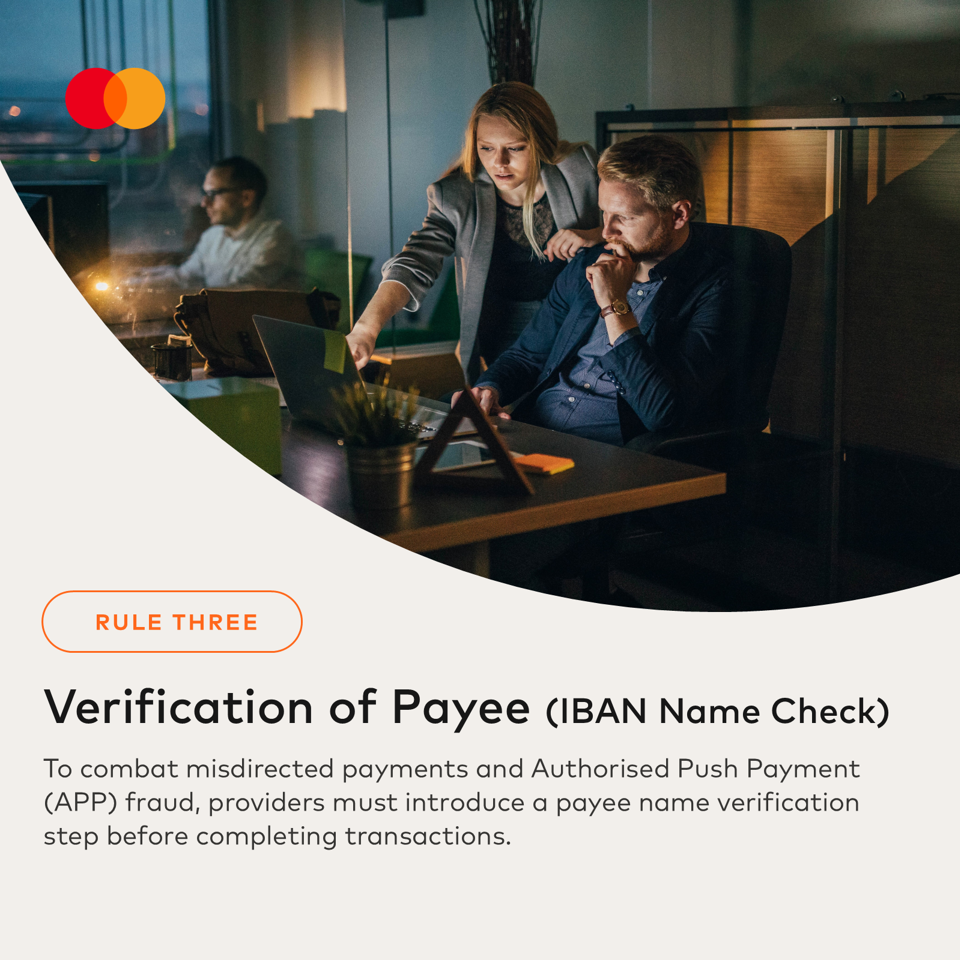
Med realtidsbetalningar kommer bedrägerier i realtid, inklusive det växande hotet från bedrägerier med godkända push-betalningar (APP). Verification of Payee (VoP) är ett viktigt första steg för att minska vissa typer av APP-bedrägerier. Effektivt bedrägeriskydd kräver dock även realtidsövervakning, riskunderrättelser och datadrivet beslutsfattande innan en betalning godkänns.

2. Hantering av likviditet i en ständigt uppkopplad värld

Omedelbara betalningar innebär omedelbara förväntningar i en miljö med snabbare betalningssystem som alltid är igång. Pengar rör sig snabbt, och institutioner måste alltid bibehålla rätt likviditetsnivå för att undvika misslyckade eller fördröjda betalningar – resultat som helt enkelt inte är acceptabla i en miljö med omedelbara betalningar. Det är en svår balansgång mellan att ha tillräcklig likviditet och att inte låta pengarna ligga overksamma hos centralbanken – särskilt för mindre aktörer.

3. Standardpusslet: Omedelbara betalningar, inte så omedelbar anpassning

Även om EU-banker tekniskt sett följer många ISO 20022-krav, särskilt inom SEPA- och högvärdesbetalningsområdena, pågår fortfarande en sann, datarik implementering och fullständig ekosystemintegrering.

Globalt är det ännu svårare, särskilt eftersom marknader utvecklas i olika hastigheter när det gäller omedelbara betalningar och bredare infrastruktur för realtidsbetalningar.  Även om införandet av ISO 20022 går framåt globalt fortsätter marknaderna att utvecklas i olika takt. Så länge rikare datastandarder inte implementeras konsekvent i betalningsekosystemen förblir mycket av det värde som finns i betalningsdata outnyttjat.

Även om införandet av standarder fortfarande pågår sträcker sig vinsterna längre än till regelefterlevnad. Mer omfattande och mer strukturerade betalningsdata gör det möjligt för banker att förbättra beslutsfattandet, stärka den operativa effektiviteten och skapa nya möjligheter till innovation och kundvärde.

Möjligheten framför oss

Det är här det blir spännande: samma data som hjälper dig att uppfylla tidsfrister för efterlevnad kan också driva innovation, effektivitet och bättre kundupplevelser.

1. Överlista bedrägerier med data

Effektiv upptäckt av bedrägerier vid realtidsbetalningar bygger på maskininlärning och realtidsanalys, vilket gör att banker kan upptäcka ovanliga mönster och blockera bedrägerier innan de inträffar. Nyckeln till framgång? Att ha rätt data och algoritmer för att agera snabbt. Vill du fördjupa dig i hur vi hjälper banker att ligga steget före bedrägerier på marknader för realtidsbetalningar? Läs vårt whitepaper ”Enade mot konto till konto-bedrägerier”.

2. Likviditetskontroll i realtid

Vi vet att likviditetskontroll kan vara en stor utmaning för banker, särskilt med den obligatoriska utrullningen av SEPA Instant Credit Transfer (SCT Inst). Men här är möjligheten: eftersom omedelbar avveckling av betalningar sker på några sekunder måste banker ompröva hur likviditeten hanteras för att följa reglerna – genom att använda realtidsdata för att fatta smartare beslut, optimera reserver och hålla verksamheten igång smidigt. Läs mer om de viktigaste teknikerna och innovationerna, såsom AI, realtidsdata och prediktiv analys, som gör det möjligt för finansavdelningar att Become strategiska drivkrafter för organisatorisk framgång. Ladda ned ”Hög hastighet, höga insatser – hantera likviditet i tider av förändring”.

3. Förbättra kundresor

Data är kärnan i att förbättra kundresor. Genom att göra det möjligt för företag att förstå användarbeteende och preferenser på djupet, möjliggör realtidsdata för banker att erbjuda intuitiva lösningar som ger verkligt värde för kunderna. Denna personalisering förbättrar inte bara användarupplevelsen utan skapar också lojalitet, eftersom kunderna känner sig värdesatta och förstådda vid varje kontaktpunkt. I slutändan är det här banker kan låsa upp intäkter. Om du inte undersöker hur du kan tjäna pengar på säkra omedelbara betalningar och använda realtidsdata som du har till hands, missar du en värdefull möjlighet.


Framgång handlar inte om att fokusera på en enda betalningstyp – det handlar om att skapa upplevelser som återspeglar konsumenternas olika behov, drivna av realtidsdata. I slutändan handlar det om att bygga din strategi kring dina kunder. Det tankesättet gör att du kan anpassa dig till olika betalningsmetoder, format och användningsområden, samtidigt som du öppnar upp nya intäktsmöjligheter och driver hållbar tillväxt.

Helhetsbilden: varför det här är viktigt

Vi vet att verkliga framsteg inte bara är ett race för att vara först, snabbast eller störst. Innovation bör inte eftersträvas för sin egen skull. Det är viktigt att utveckla lösningar som ligger i linje med människors livsstil och skapar en meningsfull, bestående effekt.

Anna Shtanko Vice President of Product Management, Real-Time Payments, Mastercard

Vi ser detta på nära håll på marknader som drivs av vår teknik för omedelbar betalning, till exempel Storbritannien, Slovenien, Ungern och, längre bort, Thailand och Peru. Konsumenternas förväntningar är tydliga: de vill ha snabba transaktioner – men de kräver också säkerhet, enkelhet och sömlös integration. Och de är inte villiga att vänta.

Vanliga frågor om att skala upp omedelbara och realtidsbetalningsmöjligheter

Banker kan skydda kunder från auktoriserade push-betalningsbedrägerier (APP) genom ett lager av försvar som kombinerar en kontoverifieringstjänst (som Verification of Payee (VoP) i EU och Confirmation of Payee (CoP) i Storbritannien) med intelligens i realtid. Denna tjänst är det viktiga första steget som bekräftar att mottagarens namn matchar kontot innan pengar flyttas, så att kunder är mycket mindre benägna att skicka pengar till en bedragare. Genom att kombinera denna tjänst med transaktionsövervakning i realtid, riskintelligens, maskininlärning och beteendeanalys kan banker identifiera misstänkt aktivitet och ingripa innan en betalning auktoriseras. Detta hjälper till att skydda kunder utan att lägga till onödig friktion för legitima transaktioner. 

Realtidsbetalningar ger kassateam synlighet och kontroll att hantera likviditet i en alltid-på-miljö, där pengar rör sig på sekunder, och oanvända reserver har en verklig kostnad. Genom att kombinera realtidsdata, AI och prediktiv analys kan banker optimera sin likviditetsposition, undvika att behöva gå till marknaden för dyrare fonder, betalningar som försenas eller misslyckas, och skapa rätt balans mellan tillräcklig likviditet och kapitaleffektivitet.

Ramverk för förebyggande av bedrägerier vid omedelbara betalningar gör det möjligt för banker att bedöma betalningsrisk före auktorisering, upptäcka misstänkta mönster över konton och institutioner och vidta åtgärder snabbt när tecken på bedrägeri uppstår. Övervakning, datadelning, riskunderrättelser, beteendeanalys och maskininlärning bidrar till att minska bedrägeririsken, skydda kunder och upprätthålla förtroendet samtidigt som den hastighet och enkelhet som människor förväntar sig av moderna betalningar i realtid levereras.  

Redo att ligga steget före – inte bara komma ikapp? Läs mer om våra tjänster och lösningar nedan.

Läs mer om A2A-kapaciteten hos Mastercard

Boka en demo

Begär en skräddarsydd demo för att ta reda på hur Mastercard kan förbättra din verksamhet genom våra produkter och tjänster.

Mastercard