Artikkel

Hvordan finansielle tilbydere kan oppnå tillit ved datadeling

Publisert: 21. august 2026

Kvinne på telefonen som leter etter finansielle tjenesteleverandører

Når det gjelder å forvalte økonomien sin, benytter forbrukere i dag seg i økende grad av en rekke ulike plattformer. Gjennomsnittsforbrukeren har fem til syv finansielle kontoer1, og bruker tjenester som tilbys av tradisjonelle banker, finansteknologiselskaper og digital-først-leverandører.

Likevel kommer hvert alternativ med et nytt lag av kompleksitet. I «Wallet Fatigue 2025: Why Users Rely on Multiple Finance Apps», en studie utført i 2025 av fintech-selskapet Decta, rapporterte over 80 % av respondentene at de i det minste av og til var usikre på hvilken plattform som hadde den spesifikke informasjonen eller funksjonen de trengte2.

Det er ikke rart at forbrukere velger leverandører som gjør interaksjoner enklere og mer relevante. En FICO-undersøkelse fra 2024 viser at 73 % av kundene foretrekker å gjøre forretninger med banker som tilpasser produktene og tjenestene sine3.

Open finance kan hjelpe finansinstitusjoner og finansteknologiselskaper med å oppgradere tilbudene sine ved å koble sammen finansielle data fra forbrukere — men bare hvis forbrukerne samtykker til å dele dem. For å fortjene det «ja-et», må organisasjoner først fortjene tilliten deres.

I denne bloggen utforsker vi stegene organisasjoner kan ta for å bygge forbrukertillit ved å gjøre datadeling lett å forstå, enkelt å kontrollere og givende for både kunde og leverandør.

Hvordan kan finansteknologiselskaper og banker implementere samtykkebasert deling av finansielle data?

To vanlige spørsmål som kan oppstå når forbrukere blir bedt om å dele finansielle data, er: «Er det trygt?» og «Hva får jeg igjen for det?» For å vinne tilliten deres må organisasjoner bevise at begge sider av verdiutvekslingen fungerer til kundens fordel, ved å bruke hensiktsmessige brukerkontroller og datasikringstiltak, og ved å levere produkter og opplevelser som gjør deling av finansielle data verdt det.

Gjennomsiktighet er ofte en viktig driver for tillit: bedrifter kan bygge forbrukertillit ved å forklare kortfattet hvordan de samler inn informasjon, hvem de deler den med, og hvordan tjenestene deres produserer resultatene de har til hensikt. Jo tydeligere leverandøren er på hvordan de bruker data, desto lettere er det for forbrukere å si «ja». Faktisk ville over tre fjerdedeler av forbrukerne byttet leverandør for mer gjennomsiktighet rundt dataene sine, og 43 % har allerede gjort det, ifølge «The State of Open Finance 2026», en rapport fra Mastercard og Financial Times Longitude4.

Det er like viktig å spesifisere fordelene brukerne får til gjengjeld. Selv om 89 % av forbrukerne som ble spurt i «The State of Open Finance 2026», sa at de i prinsippet er villige til å gi tilgang til dataene sine, sa nesten halvparten at de først må forstå hva de skal brukes til. Organisasjoner bør gjøre verdiutvekslingen tydelig i det øyeblikket samtykke gis – «del disse dataene slik at vi kan hjelpe deg med å gjøre X» – og fremheve spesifikke fordeler, som å redusere skjemaer og papirarbeid, gi klarere innsikt i forbruk, fremskynde søknader eller motta relevante produkttilbud.

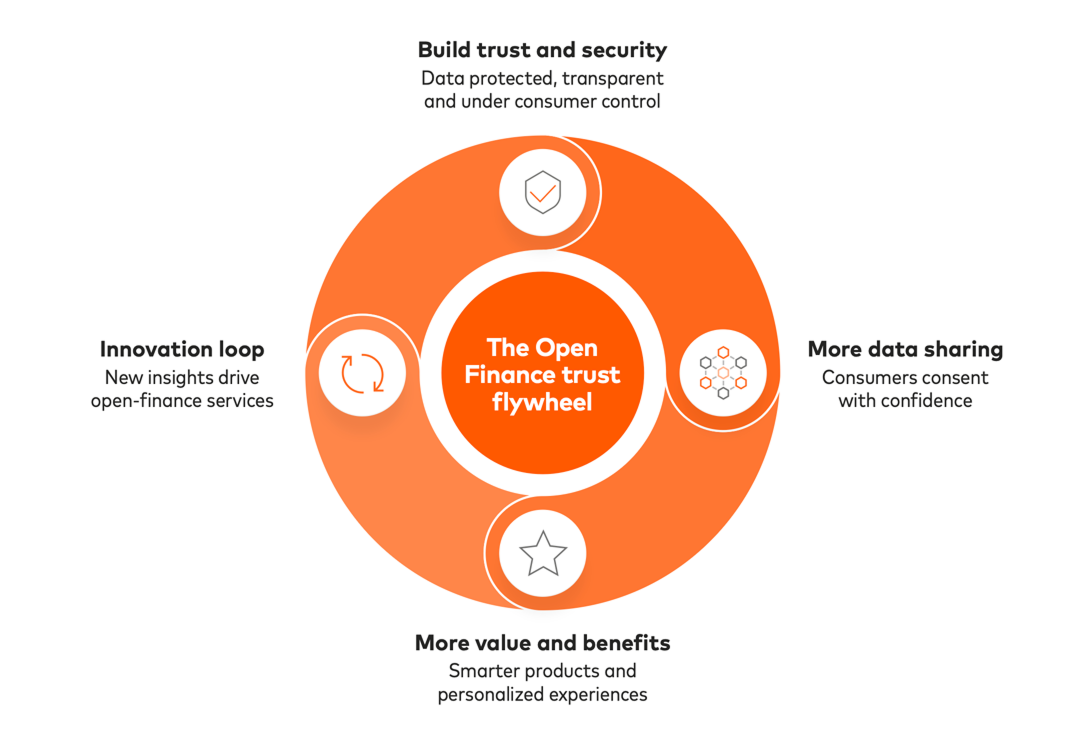
Når forbrukere ser at deling av finansielle data hjelper dem med å navigere i onboarding-prosesser og forbedrer utlånsopplevelser og personlige finanstjenester, er det mer sannsynlig at de fortsetter å engasjere seg og dele med leverandørenesine: Ifølge «The State of Open Finance 2026» forbedret åpen finans kundelojalitet og kundefastholdelse for de fleste respondentene6. Ved å behandle datatillatelser som et pågående forhold fremfor en engangstransaksjon, kan organisasjoner aktivere et data -svinghjul: tillit oppmuntrer til deling, deling muliggjør verdi, og verdi forsterker datadeling.

Illustrasjon av datasvinghjul

Hvordan kan finansteknologiselskaper og banker sikre trygg deling av finansielle data?

Å vinne tillit er bare begynnelsen. Å opprettholde dette krever en ryggrad av styring, sikkerhet og teknologi som beskytter informasjon og fremmer ansvarlig dataforvaltning. Før organisasjoner ber forbrukere om å dele data, må de sørge for at systemene og driften deres er klare for oppgaven.

Det første kravet er å oppdatere API-er (Application Programming Interfaces). API-er er virtuelle broer som lar ulike typer programvare kommunisere, slik at institusjoner kan dele informasjon med tillatelse og tilby avanserte tredjepartstjenester. Som grunnlaget for datatilkobling må API-er kunne levere påliteligheten, skalerbarheten og sikkerheten som moderne finansielle opplevelser er avhengige av. Bedrifter bør kombinere denne infrastrukturen med transparent, brukersentrert samtykkeadministrasjon og autorisasjonsprosesser med høy sikkerhet.

Når forbrukere har gitt tillatelse til bruk av dataene sine, forventer de at de håndteres på en ansvarlig måte. Effektiv datastyring må være et grunnleggende lag med klare standarder, tekniske protokoller og revisjonsmekanismer som sikrer at kunders data kun brukes til det eksplisitt godkjente formålet.

En enkelt svindelhendelse kan få kunder til å velge bort tjenesten for godt, selv om bruddet skjer gjennom en tredjepartsleverandør eller dataaggregator. Organisasjoner må sikre at partnerne deres opprettholder strenge sikkerhetsstandarder, inkludert:

  • datakryptering
  • flerfaktorautentisering
  • kontroller for å forhindre svindel
  • regelmessige sikkerhetsrevisjoner

Når organisasjoner har bygget et sikkert grunnlag for datadeling, er neste trinn å ta informasjonen i bruk. Et smart trekk er å prioritere de viktigste Open Finance-brukstilfellene som tilbyr åpenbare fordeler for forbrukerne, som raskere onboarding og kontoverifisering, mer rettferdig utlån og mer relevante, personaliserte tjenester.

Hvorfor er dette viktig? Ved å redusere friksjon i viktige kundereiser kan organisasjoner skape mer sømløse opplevelser, samtidig som de får en mer helhetlig oversikt over kundenes økonomiske behov og atferd, fremfor et delvis og fragmentert bilde.

«Banker ønsker å engasjere kundene sine bedre», sa Rajat Padhi, visepresident og global leder for Mastercard Open Finance Advisors and Transformation, i et intervju med Mastercard 1. juni 2026. «Data fra åpen finans kan hjelpe dem med å finne ut hva som betyr mest for kundene deres, slik at de kan bygge mer personlige relasjoner og øke kundefastholdelsen.»

Hvordan kan finansinstitusjoner bygge en skalerbar og pålitelig strategi for Open Finance?

Gitt de mange bevegelige delene som er involvert i tillitsbasert datadeling, kan det være utfordrende å skape en skalerbar strategi for åpen finans. Det er derfor viktig for organisasjoner å velge en partner med global skala og dokumentert ekspertise innen forvaltning av finansielle data og teknologi for å hjelpe dem med å forberede seg på langsiktig suksess.

I 60 år har tillit vært ryggraden i Mastercard-merkevaren. Som en mangeårig global leverandør av finansielle tjenester beskytter vi mer enn 175,5 milliarder transaksjoner hvert år8, og vi integrerer de samme sikkerhetsstandardene på tvers av alle plattformene våre. Denne forpliktelsen strekker seg til vår rolle som dataforvaltere. I 2019 ga vi et løfte om å opprettholde høye standarder i datapraksisen vår for å sikre at forbrukere har kontroll over og drar nytte av informasjonen sin. Vi har også bygget flere lag med sikkerhet for å beskytte disse dataene.

Mastercard omfattende økosystem for åpen finans gir finansinstitusjoner og finansteknologiselskaper muligheten til å tilby personlig økonomistyring, utlån, konto-til-konto-betalinger og løsninger for småbedrifter. Mastercard hjelper også partnerne sine med å utforme tydeligere samtykkeflyter, slik at forbrukerne forstår hvorfor de blir bedt om å dele data og ser de konkrete fordelene ved å si «ja».

I en tid der det å opptjene og opprettholde forbrukernes tillit blir en konkurransemessig differensiator, kan finansinstitusjoner og finansteknologiselskaper skille seg ut ved å skape tydeligere datadelingserfaringer som gir meningsfull verdi for forbrukerne. Ved å bygge tillit inn i hver interaksjon kan leverandører skape varige relasjoner og lede neste generasjon av personaliserte finansielle tjenester. Bestill en demo i dag og oppdag hvordan Mastercard Open Finance kan hjelpe deg med å levere verdi for forbrukere og virksomheten din.

Vanlige spørsmål

Hva er forbrukergodkjente data?

Forbrukergodkjente data er finansiell informasjon som en forbruker velger å dele med en autorisert tilbyder for et tydelig formål, som for eksempel å forenkle åpning av konto, motta personlig innsikt eller søke om lån. Forbrukeren beholder kontrollen over hva de deler og hvordan det brukes.

Hvordan fungerer sikker deling av finansielle data i Open Finance?

Sikker deling av finansielle data i open finance gjør det mulig for forbrukere å gi betrodde leverandører tilgang til utvalgt finansiell informasjon for et spesifikt formål. For å dele finansielle data på en sikker måte, kobler banker og tredjepartsleverandører seg sammen via digitale broer kalt API-er, som muliggjør beskyttet informasjonsutveksling i sanntid. Med API-er kan finansteknologiselskaper, banker og andre leverandører integreres sømløst for å tilby smartere produkter og tjenester.

Hva er fordelene med Open Finance?

Open finance hjelper leverandører av finansielle tjenester med å gjøre data godkjent av forbrukere om til handlingsbasert innsikt som kan støtte raskere innføring, mer informerte utlåns- og risikovurderinger, sterkere svindelforebygging og mer relevante kundeopplevelser. Det kan også hjelpe leverandører med å forbedre kundelojalitet, utvide tilgangen til kreditt, utvikle nye produkter og øke inntektene⁷.

Hvorfor er Open Finance viktig for finansinstitusjoner?

Kundenes forventninger beveger seg mot raskere, mer tilkoblede og personlige finansielle opplevelser. Etter hvert som konkurransen øker, trenger finansinstitusjoner pålitelig tilgang til tillatelsesbaserte data for å forbli relevante, svare på endrede kundebehov, muliggjøre skreddersydde økonomistyringsverktøy, fremme langsiktige kunderelasjoner, styrke risikoforebygging og tilby en sømløs digital tjenestereise.

Hva er de viktigste brukstilfellene for Open Finance for banker og finansteknologiske selskaper?

Open finance skaper allerede resultater på tvers av et bredt spekter – fra hverdagslige transaksjoner til komplekse lånebeslutninger. Noen av de mest kraftfulle bruksområdene inkluderer:

[1] American Banker og Mastercard. (2026). «From Data to Outcomes: How Open Finance Empowers Financial Institutions to Personalize at Scale», s. 2.

[2] Decta. (2025). «Wallet Fatigue 2025: Why Users Rely on Multiple Finance Apps».

[3] FICO. (2024). «Undersøkelse om kundeopplevelse i bank 2024».

[4] Mastercard og Financial Times Longitude. (2026). «The State of Open Finance 2026», s. 4.

[5] Ibid., s. 17.

[6] Ibid., s. 9.

[7] Ibid.

[8] Mastercard. (2025). Form 10-K.

Contact sales

Talk to an expert to learn how Mastercard can enhance your business through our products and services.

Mastercard