სტატია

ღია ბანკი ლათინურ ამერიკაში

გაკვეთილები მექსიკიდან, ბრაზილიაში, კოლუმბიაში, ჩილედან, არგენტინადან და პერუდან ღია საბანკო

გამოქვეყნებულია: 2024 წლის 13 მაისი | განახლებულია: 2024 წლის 17 ივლისი

დასაზუსტებელია

თემები

მომხმარებელთა ჩართულობა & ლოი

დარგი

ფინანსური დაწესებულებები

Andrés Aguirre

Advisors Client Services, Mastercard

Luis Filipe Ponce

Advisors Client Services, Mastercard

Sofia Ruiz de Teresa

Advisors Client Services, Mastercard

შესავალი

ექვსი ქვეყანა. ღია ბანკინგის ექვსი პროგრესი ან, უფრო ფართოდ, ღია ფინანსები. რიცხვი გაიზრდება სხვა ქვეყნების მიმდინარეობასთან ერთად.

ფინანსური ინსტიტუტები, რომლებიც მოქმედებენ ერთ ქვეყანაში თუ ბევრ ქვეყანაში, ახლა დგას ამოცანა მთელი რეგიონის ამოცანა.

რა გამოუყენებელი შესაძლებლობა შეიძლება არსებობდეს ერთ ქვეყანაში მეორეში მისი ევოლუციის საფუძველზე? რა მიდგომების გამეორება შესაძლებელია და შეუძლებელია სხვადასხვა ქვეყანაში?

ბრაზილიას აქვს ყოვლისმომცველი კოლუმბიის თავდაპირველი ყურადღება გამახვილებულია გადახდის ინიციაციის სერვისებზე (PIS), ხოლო მექსიკის ფინტექის კანონი მოიცავს მხოლოდ ანგარიშის საინფორმაციო სერვისებს (AIS) მაშინაც კი, რო ჩილე ასევე იღებს ფინტექ კანონს, მაგრამ კონკრეტულად მოიცავს PIS-ს. არგენტინა და პერუ რეგულირებენ რეალურ დროში გადახდების მიდგომებში

მათი საერთო მიზანი კონკურენციისა და ინოვაციების სტიმულირება მემკვიდრეობით მიიღო ღია ბანკინგის შემდეგ ისინი დაამატებენ კიდევ ერთ მიზანს: ფინანსურ მისი გადაუდებლობა მერყეობს ექვსში.

მექსიკის საბანკო წილი 45% ერთ ბოლოში ეწინააღმდეგება ჩილეს 89% წილს მეორეში, Mastercard Market Trends— ის ანალიზის თანახმად, RBR Data Services-ისა და მსოფლიო ბანკის მონაცემების გამოყენებით (შემდგომ MMT); დაბანკირებული წილი ორივეში უფრო მაღალია. ასეთი მოსაზრებები ხაზს უსვამს ქვეყნებში აქცენტს დაბალი ღირებულების ციფრულ გადახდებზე, რათა შეამცირდეს ფულზე

მექსიკის საბანკო წილი 45% -იანი ერთი ბოლოში ეწინააღმდეგება ჩილეს 89%-იან წილს მეორეზე.

ნაკლები ნაღდი ფული ნიშნავს მეტ ფინანსურ ასოცირებული ციფრული გადახდები ქმნის შესაძლებლობებს ალტერნატიული საკრედიტო ქულირებისა იმავდროულად, რეალურ დროში გადახდის რელსები, რომლებიც ხარობს ღია ბანკინგში და ასევე ხელს უწყობენ ღია ბანკინგის აყვავებას, ხდება მოლოდინი

ღია ბანკინგის სხვადასხვა არომატი ლათინურ ამერიკაში იძლევა თითოეული ქვეყნის ორმხრივ ანალიზს:

  1. რეგულაციები და ინფრასტრუქტურა: სცენების მიღმა ზემოდან ქვემოთ ჩარჩოებსა და ტექნოლოგიურ შესაძლებლობებზე
  2. ბაზრის ფონი და შესაძლებლობები: ფინანსური ინსტიტუტების მომხმარებელთა ჩვევებსა და

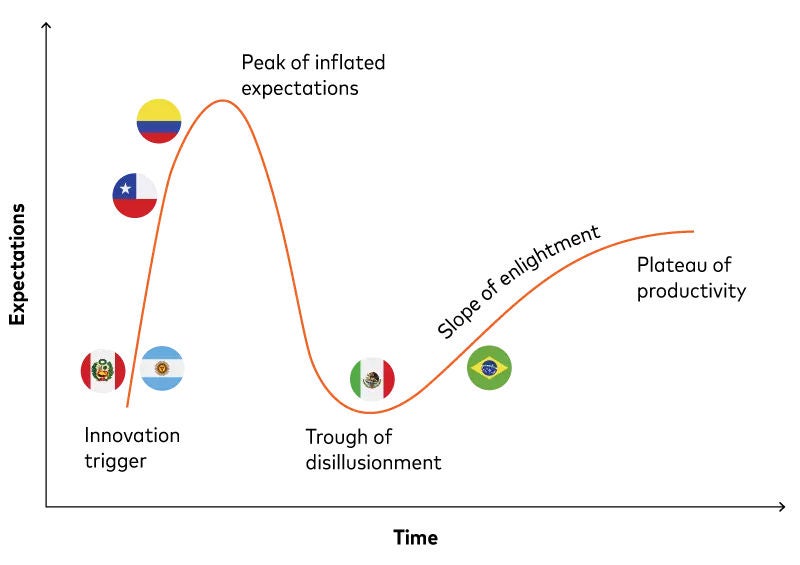
ექვსი ქვეყნის უხეში შედგენა „ჰიპის ციკლზე“, რუკა, რომელსაც აშშ-ს კონსულტანტაცია Gartner იყენებს განვითარებადი ტენდენციების სიმწიფისა და მიღების საჩვენებლად, როგორიცაა ღია ბანკინგი, წარმოქმნის შემდეგს:

ღია ბანკინგის ჰიპის ციკლი

ბრაზილიის წამყვანი პოზიცია „განმანათლებლობის ფერდობზე“ მნიშვნელოვანია ორი მიზეზის გამო. პირველ რიგში, ეს არის ერთადერთი ქვეყანა, რომელიც მტკიცედ აჩვენებს ღია ბანკინგის გავლენას რეგიონში. მეორე, მისი მიღწევა დაბნელებს მექსიკის სტატუსს, როგორც პირველი მოძრავის და ცვლის ქვემოთ გამოყენებულ ქრონოლოგიურ თანმიმდევრობას, რომელიც ეფუძნება იმას, თუ როდის შევიდა თითოეული ქვეყანა ციკლში.

მეტის გაგება

ღია ბანკინგი მექსიკაში

ნაწილი 1: დებულებები და ინფრასტრუქტურა

გარკვეულწილად, მექსიკა პიონერია.

2018 წელს მექსიკა იყო ერთ-ერთი პირველი ქვეყანა გლობალურად, რომელმაც შემოიღო რეგულაცია ღია საბანკო ბანკისთვის, აღარაფერი ვთქვათ მის ფართო ფოკუსირებას იმავე წელს ძალაში შევიდა ევროკავშირის შესწორებული გადახდის სერვისების დირექტივა (PSD2) და ხელს უწყობდა უსაფრთხო პროგრამირების ინტერფეისებს (API) მონაცემთა გაზიარებისთვის ვებ სკრეპინგზე

2019 წელს Cobro Digital-მა (CoDi) შეიტანა დაბალი ღირებულების საცალო ტრანზაქციები მექსიკის Sistema de Pagos Electrónicos Instantáneos (SPEI) რეალურ დროში გადახდის ინფრასტრუქტურაში. ბრაზილიის შედარებადი Pix გადახდის სქემის დაწყებას ჯერ კიდევ ერთი წელი იყო დასრულებული.

მექსიკის მთელი მიდგომა ასევე ინოვაციური იყო.

პირველ რიგში, ის ახორციელებს თავის ღია ფინანსების რეგულაციას " ფინტეკის კანონის "  ფინტექნიკური კომპანიების ახალი ჩართვა, როგორც პროვაიდერებად და არა მხოლოდ მიმღებად, მონაცემთა ორმხრივ ნაკადში მოესაბამება ქვეყნის სტატუსს, ბრაზილიის გვერდით, როგორც ლათინური ამერიკის ორი ფინტექნიკის ერთ-ერთი ჰაბი. და ვარიანტი, მაშინაც კი, თუ არ იქნება მოქმედებული, მონაცემთა წვდომისთვის არააკრძალული საფასურის დახმარება აღიარებს მზარდ პარიტეტს მოქმედებულ კომპანიებსა და ფინტექ

მეორე, კანონი ფინანსურ ჩართვას თანაბრად აყენებს კონკურენციის ხელშეწყობას მის მოტივების სიაში. შედარებისთვის, დიდი ბრიტანეთის ფინანსური ქცევის ორგანო ფინანსურ ჩართვას განიხილავს, როგორც ღია საბანკო ბ ანკის ერთ-ერთ „ახ ალ მოვლენას“, რაც

მიუხედავად ამისა, პიონერის გზა ხშირად ყველაზე რთულია.

მექსიკის მიერ API სრული სტანდარტიზაციის ნაკლებობა არ არის უჩვეულო მსოფლიოში და არც მისი ჩართვა ანგარიშის საინფორმაციო სერვისების ფინტექნიკურ კანონში (AIS) გადახდის დაწყების სერვისების გარეშე მაგრამ ორივე წარმოადგენს გამოწვევებს.

მიუხედავად იმისა, რომ მონაცემთა აგრეგატორს შეუძლია დაეხმაროს სტანდარტიზებული API-ების დაკავშირებისას კი, ეს ძირითადად აუცილებელია ერთ-ერთზე სხვადასხვა სტანდარტების მიხედვით მოქმედი მრავალი კერძო აგრეგატორი ნიშნავს, რომ მექსიკაში ღია ბანკინგს არ აქვს სიმარტივე და ერთიანობა და და მიუხედავად ღია ფინანსების პრეტენზიებისა, მას ასევე არ აქვს ფარგლები, რადგან ჯერ არ არსებობს PIS-ის რეგულაცია, რომელიც თან ახლავს AIS-ის მეორ ადი დებულებ ების პირველ ნაკრებს 2020 წლიდან, მიუხედავად ცენტრალური ბანკის

ამჟამად, მექსიკაში SPEI ვერ ისარგებლებს ღია ბანკინგით, როგორიცაა Pix ბრაზილიაში. სიტუაცია თავისთავად არ ითვალისწინებს CoDI-ს ჯერჯერობით ნაკლებ მოპოვებას, მაგრამ ეს კარგად არ იწვევს. ცენტრალური ბანკის მონაცემებით, თითქმის 128 მ ილიონიან მოსახლეობაში მხოლოდ 1.6 მილიონმა ანგარიშმა განახორციელა მინიმუმ ერთი გადახდა CODI-სთან მისი 2019 წლის ოქტომბრის დაწყებიდან ოთხი წლის

ამჟამად, მექსიკაში SPEI ვერ ისარგებლებს ღია ბანკინგით, როგორიცაა Pix ბრაზილიაში.

Dinero Móvil (DiMO) -ის გაშვება 2023 წლის სექტემბერში მიზნად ისახავს გამოყენების გაზრდას ტელეფონის ნომრების დაკავშირებით Pix— ის ხაზით ანგარიშებთან დაკავშირებით. მისი გავლენა ჯერ კიდევ გასათვალისწინებელია - კერძოდ, აქვს თუ არა მას რაიმე გავლენა CoDI-ის კერძო „დახურული მარყუჟის“ ალტერნატივებზე, რომლებიც შექმნილია ფინტექნიკური კომპანიების მიერ, რომლებიც

ნაწილი 2: ბაზრის ფონი და შესაძლებლობები

ერთის მხრივ, მექსიკის ფინანსური ინსტიტუტები ახლა გარკვეულწილად შეფერხებულია სამ სფეროში: შეზღუდული API სტანდარტიზაცია, PIS რეგულირების არარსებობა და რეალურ დროში დაბალი ღირებულების საცალო გადახდ

გარდა ამისა, მექსიკის ზრდასრული მოსახლეობის მხოლოდ 45% -ს აქვს ფინანსური ანგარიში - ყველაზე დაბალი პროცენტი ექვსი ქვეყნის საშუალო მაჩვენებლის 70% -ის წინააღმდეგ. მსოფლიო ბანკის გლობალური ფინანსური ჩართვის მონაცემთა ბაზის (Findex) თანახმად, უფრო ლიბერალური ინტერპრეტაცია, რომელიც მოიცავს წინასწარ დაფინანსებულ მობილური ფულის ანგარიშებს ელექტრონული ფულის ინსტიტუტებში, და მობილური ტელეფონის შეღწევადობა 80% -ით ყველაზე დაბალია ექვს ქვეყანას შორის, საშუალოდ 89% -ის წინააღმდეგ, Findex-ის მიხედვით.

მექსიკის 773 ფინტექნიკური კომპანია 2023 წლის ბოლოს რეგიონში მეორე ყველაზე მაღალია ბრაზილიის შემდეგ.

მეორეს მხრივ, მექსიკაში ბრაზილიის შემდეგ ლათინური ამერიკის სიდიდით მეორე ეკონომიკა და მოსახლეობა მისი 773 ფინტექ ნიკური კომპანია 2023 წლის ბოლოს, ვენჩურული კაპიტალის ფირმა Finnovista მონაცემებით, რეგიონში მეორე ყველაზე მაღალია ბრაზილიის შემდეგ. კერძო API აგრეგატორები მუშაობენ სტანდარტიზაციის არარსებობის გარშემო, PIS-ის ჩარჩო გარდაუვალია და რეალურ დროში გადახდები უკვე

ბევრი ფინანსური ინსტიტუტი უკვე მუშაობს ანგარიშის საინფორმაციო სერვისის პროვაიდერების (AISP) სახით ან მასთან ისეთ სფეროებში, მაღალი საბანკო მომხმარებლები აშკარა საწყისი წერტილია, მაგრამ ალტერნატიულმა საკრედიტო შეფასებამ მობილური ფულის ანგარიშებიდან შესვლით შეიძლება გააფართოვოს ხელმისაწვდომობა უ დისტანციური ანგარიშის გახსნა და ჩართვა e-KYC— ით (იცოდეთ თქვენი მომხმარებელი) ასევე შეგიძლიათ შეხვდეთ აქამდე ძნელად მისაწვდომ ჯგუფებზე.

საკრედიტო ქულირების პლატფორმებს შეუძლიათ ქულების მიწოდება ფილიალირებულ კრედიტორებსაც კი, რათა მათ შეეძლოთ კონკურენცია მომხმარებლებისთვის, რომლებსაც შემდეგ შეუძლიათ თავიდან აიცილონ და PIS-ის ნაკლებობა ამჟამად არ ზღუდავს გადახდის სერვისებს, რაც შეიძლება მოიცავდეს მობილური ფულის ანგარიშების შეძენას ახლა გადაიხადოთ (BNPL), სადაც საკრედიტო ლიმიტები უკავშირდება პას

მექსიკა ახლა შეჩერებულია ღია საბანკო ბანკის „იმედგაცრუების წყალში“, მაგრამ ის აუცილებლად გაიზრდება. ფინანსური ინსტიტუტების შესაძლებლობები შეიძლება ამჟამად არ იყოს ისეთი მრავალფეროვანი და უხვი, როგორც ბრაზილიაში, მაგრამ ისინი ასევე ჯერ არ გამოიყენეს კონკურენტების მიერ.

ღია ბანკი ბრაზილიაში

ნაწილი 1: დებულებები და ინფრასტრუქტურა

თუ მექსიკა პიონერია, მაშინ ბრაზილია არის ბაზილონი.

2018 წელს მექსიკიდან ორი წელზე მეტი ხნის შემდეგ, ბრაზილიამ გამოაქვეყნა რეგულაცია ღია ბანკ ინგის შესახებ 2020 წელს. არსებობს მსგავსება: ფინტექნიკური სტარტაპები და ამჟამინდელი ბანკები თანაბარ პირობებში არიან და მასშტაბი მოიცავს ღია ფინანსური მონაცემ თუმცა ბრაზილიის მიდგომას განსხვავებული ბრუნვა აქვს.

იმის ნაცვლად, რომ ღია ბანკინგის ჩართვა ფინტექნიკურ კანონში, რომელიც მოელოდა შემდგომ კონკრეტულ რეგულირებას, ბრაზილია თავ რეგულაციის პირველი ეტაპი გამოვიდა 2021 წლის დასაწყისში, მოჰყვა AIS-ზე ორიენტირებული ფაზა 2 და PIS-ზე ორიენტირებული ფაზა 3. მექსიკის შეჩერებისთანავე, ბრაზილია მეოთხე „ღია ფინანსების“ ეტაპზეა, რომელიც სცილდება საბანკო ბ ან კს დაზღვევისა და ღ

2023 წლის ივნისში ბრაზილიის 4.8 მილიარდი წარმატებული API ოთხჯერ გაიზარდა დიდი ბრიტანეთის 1.1 მილიარდს.

ცენტრალური ბანკის ცნობით, 2023 წლის 1 თებერვალს, პირველი ფაზის დაწყებიდან ზუსტად ორი წლის შემდეგ, ბრაზილიის ცენტრალური ბანკი 15 მილ იონ მომხმარებელს აღნიშნავდა. 2023 წლის ივნისში ბრაზილიის 4.8 მილიარდი წარმატებული API ოთხჯერ გაიზარდა დიდი ბრიტანეთის 1.1 მილიარდს, ნათქვამია Mastercard-ის ანალიზი, რომელიც დაფუძნებულია Banco Central do Brasil-ისა და UK Open Banking Limited-ის სტატისტიკაზე. მართალია, ბრაზილიის მოსახლეობა სამჯერ მეტია, მაგრამ ბრაზილიას ასევე სამი წელი ნაკლები დასჭირდა, ვიდრე დიდ ბრიტანეთს ამ მიღწევ

ღია ბანკინგი ბრაზილიაში ახლა ასევე სინქრონიზირდება ბრაზილიის Pix რეალურ დროში საცალო Pix გამოვიდა 2020 წლის ნოემბერში და ორ წელიწადში მიაღწია 140 მილიონ მომხმარებ 2023 წლის ოქტომბრის მდგომარეობით, გამოყენება შეადგენს 156 მილიონ ს ან მოსახლეობის 70% - ს.

ნაწილი 2: ბაზრის ფონი და შესაძლებლობები

ღია ბანკინგის ყოვლისმომცველი მიდგომა, რომელიც სინქრონიზებულია პოპულარულ რეალურ დროში გადახდების სისტემასთან,

MMT— ის თანახმად, ბრაზილიაში საკრედიტო გადარიცხვების წილი უთანხო ტრანზაქციების პროცენტულად 42% - ია. ეს პროცენტული მაჩვენებელი მეორეა ექვსი ქვეყნის საშუალოდ 37% -თან შედარებით, რაც უკვე გაიზარდა პერუს პირდაპირი დომინირებით, 81% -ით, სხვადასხვა ბაზრის პირობებში.

ფინოვისტას თანახმად, ბრაზილიამ ასევე დააფიქსირა თავისი უზენაესობა ფინტექის სცენაზე მას შემდეგ, რაც წლების განმავლობაში ეწინააღმდეგებოდა მექსიკასთან, როგორც ლათინური ამერიკის ფინტექნიკის ცენტრს: 2021 წელს ბრაზილიის 771 ფინტექნიკური კომპანია შე მექსიკამ 2023 წლის ბოლ ოს შედარებადი 773- ს მიაღწია.

თუმცა მექსიკისგან განსხვავებით, პირველი მოძრაობის უპირატესობა სულ უფრო ხელმისაწვდომია, რადგან ბრაზილია პროგრესირებს „გან ალტერნატიული საკრედიტო შეფასება, მყისიერი და ძირითადად ავტომატიზირებული ჩარ თვა და პერსონალური ფინანსური მენეჯმენტი (PFM) სხვა პროვაიდერების ანგარიშებზე კონ

სივრცე უკვე გადაიზარდა დამატებით სერვისებად, როგორიცაა ფინანსური საჭიროებებზე დაფუძნებული ჯვარედინი გაყიდვები ან PFM ინსტრუმენტები, რომლებიც მომხმარებლებს გააფრთხილებენ, როდესაც ნებისმიერი ანგარიში ჩაყარეთ PIS და პროვაიდერებს შეუძლიათ შესთავაზონ ავტომატიზირებული ინვესტიციები, როგორ იცაა ცვლადი განმეორებითი გადახდების გამოყენება დიდ

არსებობს განვითარებადი შესაძლებლობა, როდესაც Pix და PIS ერთმანეთს ერთმანეთში ხვდებიან ღია ბანკინგისა და „ბანკინგი როგორც სერვისი “ (BaaS) ჩაშენებულ ფინანს ურ Pix-ის ცენტრალიზებული ხასიათი ნიშნავს, რომ მომხმარებელს შეუძლია გადახდის გაკეთება საცალო ვაჭრობის საიტის

ღია ბანკინგი კოლუმბიაში

ნაწილი 1: დებულებები და ინფრასტრუქტურა

კოლუმბიის 2022 წლის ღია ფინანსების განკარგულება ფოკუსირებულია მექსიკის 2018 წლის ფინტექის კანონი ფოკუსირებულია AIS-ზე.

თანამშრომლობა დროულია. საერთო მიდგომა ეწინააღმდეგება კოლუმბიის და მექსიკის მიდგომებს შორის თითქმის ინვერსიულ ურთიერთობას: კოლუმბიის 2022 წლის ღ ია ფინანსების განკარგულება ფოკუსირებულია PIS-ზე; მექსიკის 2018 წლის

კოლუმბიის გეგმა 2025 წელს AIS დანერგოს ოთხფაზიანი მიდგომის მე-3 ფაზა, რასაც მოჰყვება ფინანსური პორტატულობა მე -4 ფაზ აში, ფინანსურ პროდუქტებთან დაკავშირებული ყველა მომხმარებელთა ინფორმაციის გადაცემის გასაადვილებლად, ხოლო PIS-ს ამჟამად კოლუმბიაში დიფერენციატორად დატოვებს. იმავდროულად, კოლუმბიის მიერ 2024 წლის თებერვალში „ზოგადი“ ეტაპის პირველი ეტაპის წარმატებით დასრულება აგრძელებს მას 2024 წლის დეკემბრამდე კონკრეტული PIS სტანდარტების გამოშვ ების გზას მაგრამ ამისათვის კოლუმბიას სჭირდება სპეციფიკა სხვა სფეროში: რეალურ დროში გადახდები.

კოლუმბია ამჟამად გთავაზობთ სამ სქემას, რომელიც მხარს უჭერს დაბალი ღირებულების ანგარიშიდან ანგარიშზე გადახდებს: Botón PSE (Pagos Seguros en Línea), Transfiya და Redeban Entre-Cuentas. მექსიკის CODI/DIMO-სა და ბრაზილიის Pix-ისგან განსხვავებით, ისინი ყველა მართავს კერძოდ და არა ცენტრალური ბანკის მიერ. ACH Colombia, ავტომატიზირებული კლირინგის სახლი, რომელიც ფლობს ბანკების კონსორციუმს, მართავს პირველ ორს; რედებანი, გადახდის სერვისების პროვაიდერი, მართავს მესამეს

Botón PSE არის უძველესი და ყველაზე დამკვიდრებული სამიდან: მას იღებს 23,000 -ზე მეტი საცალო ვაჭრობა და 30-ზე მეტი ფინანსური ინსტიტუტი; Mastercard ანგარიშზე დაფუძნებული გადახდების კონსულტაციის (APA) ბოლოდროინდელი კვლ ევ აში კოლუმბიელების ნახევარი აცხადებს, რომ იყენებს მას. მიუხედავად ამისა, ეს მხოლოდ „რეალური დროა“ მომხმარებლის თვალსაზრისით, რადგან მონაწილე ბანკები ფაქტის შემდეგ სახსრებს ანგარიშობენ ACH ის კონკურენციას უწევს ცალკეული ბანკების ან ელექტრონული ფულის ინსტიტუტების სხვა ციფრულ საფულეებს, რომლებიც Botón PSE-ისგან განსხვავებით

Transfiya და Redeban Entre-Cuentas ორივე რეალურ დროში ქსელებია. ტრანსფიამ დაიწყო 2019 წელს თანამედროვე (P2P) გადარიცხვებით, მაგრამ ახლა ურთიერთობს თანამედროვე ვაჭრთან (P2M) თავისი PSE კოლეგის ხაზით. Redeban Entre-Cuentas 2022 წლის ბოლოს ყურადღებას ამახვილებს ურთიერთქმედებელ QR კოდებზე კოლუმბიის ციფრული საფულის პროვაიდერებზე და შემდეგ ამუშავებს ტრანზაქციებს მის რეალ

2023 წლის ოქტომბერში ცენტრალურმა ბანკმა შეასრულა რე გულირება დაბნეულობის გადასაჭრელად რეალურ დროში ყველა დაბალი ღირებულების გადახდის სისტემის მიზანია Sistema de Pagos Inmediatos (SPI) - აკრონიმი, რომელიც გაზიარებულია ბრაზილიის Sistema de Pagamentos Instantâneos (SPI), რომელიც მომხმარებლებისთვის ბრენდირებულია როგორც Pix - ცენტრალიზებული დირექტორიით და ცენტრალიზებული დასახლებით. SPI-ის წარმატება დამოკიდებულია Transfia-სა და Redeban Entre-Cuentas-ს შორის თავსებადობაზე და საკულტო პოპულარობაზე, რომელიც შეესაბამება Botón PSE-ს.

ნაწილი 2: ბაზრის ფონი და შესაძლებლობები

ნაღდი ფულის გამოტანა წარმოადგენს კოლუმბიაში გადახდის ბარათის მთლიანი დოლარის მოცულობის (GDV) 61% -ს, შედარებით მექსიკაში 46% -ს და ბრაზილიაში ექვს ქვეყანაში მხოლოდ პერუში 66% -ით მაღალია. იმავდროულად, კოლუმბიის 32 ბარათის გადახდა წელიწადში თითო ზრდასრულ ადამიანზე ყველაზე დაბალია ექვსი ქვეყნიდან, მექსიკის 65 წლის ნახევარზე ნაკლები და ბევრად დაბალია ლიდერი ბრაზილიის 238-ს

კოლუმბიის უკონტაქტო ბარათების 62% შეღწევა ბრაზილიას აჯობებს 35% -ით და მექსიკას 22% -ით

მაგრამ ამ ფულადი დომინირების ფარგლებში რამდენიმე ანომალია მდგომარეობს კოლუმბიაში საბანკო დონე 65% -ით მაღალია, ვიდრე მექსიკაში 45% -ით, თუმცა მაინც ნაკლებია, ვიდრე ბრაზილია 85% -ით, ხოლო უკონტაქტო ბარათების 62% შეღწევა ბრაზილიას აღემატება

საბანკო დონეს ზრდის სა აგ ენტო ბანკინგი, სადაც ადგილობრივი საცალო ვაჭრობა მოქმედებენ როგორც საბანკო აგენტები, რომლებიც ბანკების სახელით უზრუნველყოფენ ფინანსურ მომსახურებას, რაც შეიძლება ჩაითვალოს საბანკო მომსახურების წინამორბედად. ბოგოტას საზოგადოებრივი ტრან სპორტის სისტემაში უკონტაქტო სადებეტო ბარათების გამოყენება სავარაუდო დ წარმოადგენს მაღალ უკონტაქტო შეღწევას, მიუხედავ

რა შედეგია, რომ მოსახლეობა კარგად ემსახურება საბანკო ანგარიშებით და სურს, თუ მოსახერხებელია, უთანხდო სცენარი ვითარდება ქვეყანაში, რომელიც ისარგებლებს საკმარისი რეგულირებით და ინფრასტრუქტურის მხარდამჭერი.

კერძო API აგრეგატორები ზრუნავენ API სტანდარტების ნაკლებობაზე ამ დროისთვის და მხარს უჭერენ AIS-ის ძირითად პროდუქტებს, როგორიცაა PFM და ალტერნატიული საკრედიტო ქულა. იმავდროულად, კოლუმბიის მოთხოვნა PIS-ის მიმართ ნიშნავს, რომ ფინანსური ინსტიტუტები უკვე

როდესაც კოლუმბია მიაღწევს „გაბატებული მოლოდინების პიკს“ ჰიპის ციკლში, ფინანსურ ინსტიტუტებს აქვთ შანსი შეინარჩუნონ შემდგომი მაქსიმალურად არაღრმა.

ღია ბანკინგი ჩილეში

ნაწილი 1: დებულებები და ინფრასტრუქტურა

ჩილეს 2023 წლის „ფინტექის კანონის“ შედარების ბუნებრივი წერტილი, რომლის დამხმარე რეგულირება მოსალოდნელია 2024 წლის შუა რიცხვებში, არის მექსიკის ფინტექის კანონი თითქმის ხუთი წლით ადრე, 2018 წელს. 

მექსიკას აქვს ინფრასტრუქტურა, მაგრამ ჯერ არ შეუძლია PIS ჩართული ჩილე არ ზღუდავს PIS-ს, მაგრამ მისი Transferencias Electrónicas de Fondos არ მხარს უჭერს დაბალი ღირებულების საცალო გადახდებს.

თუმცა მექსიკის კანონში არსებული სინგლის „artículo 76“ -ისგან განსხვავებით, ჩილეს კანონი მთელ „ტიტულოს“ მრავალი მუხლით უძღვნის მის System de Finanzas A biertas (SFA) ღია ფინანსებისთვის. სპეციფიკური API-ზე დაფუძნებული რეგულაციები, რომლებიც დაკავშირებულია AISP და PISP სტანდარტებთან, მოსალოდნელია 2024 ამჟამად ფინანსური ინსტიტუტები თვითარეგულირებენ ვებ სკრეპინგს ღია

რეალურ დროში გადახდები კიდევ ერთ გან მექსიკას აქვს ინფრასტრუქტურა, მაგრამ ჯერ არ აქვს ჩართული PIS; ჩილე არ ზღუდავს PIS-ს, მაგრამ მისი Transferencias Electrónicas de Fondos (TEF) 2008 წლიდან არ მხარს უჭერს დაბალი ღირებულების საცალო გადახდებს.

ჩილე ახლა იკვლევს დაბალი ღირებულების რეალურ დროში გადახდების სინქრონიზაციის შესაძლებლობას თავიდანვე ღია საბანკო ამ თვალსაზრისით, მისი მდგომარეობა უფრო შედარებულია კოლუმბიასთან, რომელიც აჟიოტაჟის ციკლში მსგავს პოზიციაზე ზის ვიდრე მექსიკა.

ნაწილი 2: ბაზრის ფონი და შესაძლებლობები

ჩილეში კოლუმბიის Botón PSE-სთან შედარებადი რამის ნაკლებობას აზრი აქვს ეკონომიკაში, სადაც ნაღდი ფული არ დომინირებს. 

MMT- ის თანახმად, ჩილეს 23% - ით აქვს ყველაზე დაბალი წილი ნაღდი ფულის ამოღების ექვს ქვეყანაში, როგორც გადახდის ბარათის GDV პროცენტული მაჩვენებელი. ეს წილი გაცილებით დაბალია, ვიდრე კოლუმბია, 61% -ით და ბრაზილიას დაბალია კი 24% -ით. თუმცა ბრაზილიისგან განსხვავებით, ჩილემ არ დაუპყრობია თავისი ყოფილი ნაღდი ფულის ბევრი მომხმარებელი რეალურ დროში გადახდის გადახდ

MMT— ის თანახმად, ჩილეს საბანკო დონე 89% ყველაზე მაღალია ექვსი ქვეყნის საშუალოდ 70% -თან შედარებით, ხოლო ბარათით გადახდების რაოდენობა თითო ზრდასრულზე წელიწადში 235 შეადგენს ექვსი ქვეყნის საშუალოდ 117 და ბრაზილიას 238-ს შეადგენს. 89% -ით, ჩილეს ასევე აქვს სმარტფონის ყველაზე მაღალი შეღწევა ექვსი ქვეყნის საშუალო 75% -ით შედარებით.

როგორც 300 ფინტექნიკური კომპან იის საცხოვრებელი, ფინოვისტას თანახმად, ჩილე არც ფინტექნიკის დაზიანებაა. მიუხედავად ამისა, მისი საერთო ჯამი რჩება ლიდერების ბრაზილიისა და მექსიკის ნახევარზე ნახევარზე ნაკლები, ხოლ ო კოლ უმბ იასა და

ჩილეს მაღალი საბანკო დონე ფინანსურ ჩართვას ნაკლებად პრიორიტეტულად აქცევს და შეიძლება ღია საბანკო მომსახურებებს გარ

მოლოდნელი API სტანდარტები ხელს არ უშლის ფინანსურ ინსტიტუტებს AISP და PISP— ების სახით ამასთან, მაღალი საბანკო დონე ფინანსურ ჩართვას ნაკლებად პრიორიტეტულად აქცევს და შეიძლება ღია საბანკო სერვისებს გარკვეულწილად ევროპული მიმართულება მისცეს, როგორიცაა AIS-ზე დაფუძნებული გადასახადების აგრეგაციის დაკავშირება გადასახადების გადახდებთან ბუნებრივი შემდეგი ნაბიჯია, რომელიც უკვე შემოთავაზებულია ზოგიერთი

ალბათ, ნაკლებად მოსალოდნელი ჩილეს მაღალსაბანკო და ბარათიანი ბაზარზე არის მოთხოვნა მაღაზიაში ანგარიშიდან ანგარიშზე გადახდებზე. მიუხედავად იმისა, რომ ჯერ არ არის გეგმები განსაკუთრებული დამოუკიდებელი დაბალი ღირებულების გადახდების ინფრასტრუქტურის შესახებ, ცენტრალური ბანკი მხარს უჭერს საცალოგადახდებისთვის საკუთარი ღირებულების

ახსნა მოდის ისეთ ქვეყანასთან შედარებიდან, როგორიცაა დიდი ბრიტანეთი, სადაც ფინანსური ჩართვა განიხილება როგორც ღია ბანკინგის ერთ-ერთ „ახალ მოვლენას“ და არა ორიგინალურ მიზ MMT ქვეყნის ანგარიშების თანახმად, ჩილეს ნაღდი ფულის გამოტანის 23% წილი ბარათის GDV პროცენტულად შედარებულია დიდ ბრიტანეთში 9% -ს. და მისი 89% -იანი საბანკო მოსახლეობა შეადარებს დიდ ბრიტანეთში საბანკო საქმეზე თითქმის უნივერ

კიდევ უფრო მეტია ბარათის საკუთრების შედარებითი დონე 15 წლის და უფროსი ასაკის ადამიანებისთვის: 24% კრედიტი და 79% დებ ეტი ჩილეში, წინააღმდეგ 62% და 95% დიდ ბრიტანეთში, ფინდექსის თანახმად. ჩილეში დაბალი დონე დიდ ბრიტანეთთან შედარებით კიდევ უფრო უკავშირდება გადახდებისთვის მობილური ტელეფონის გამოყენების უფრო მაღალ ჩილეში 41% -მა განახორციელა ციფრული მაღაზიაში საცალო გადახდა ტელეფონის გამოყენებით 2021 წელს; დიდი ბრიტანეთის წილი შეადგინა 26%. ანალოგიურად, Findex-ის თანახმად, 45% -მა განახორციელა კომუნალური გადახდა მობილური ტელეფონის გამოყენებით ჩილეში, შედარებით 14% -მა დიდ ბრ

რადგან ჩილეს ფინანსური ინსტიტუტები აკონტროლებენ ევროპულ მიდგომებს ფინანსური ჩართვის გაზრდის მიმართ, ისინი კარგად გააკეთებენ, რომ ის ერთდროულ

ღია ბანკი არგენტინაში

ნაწილი 1: დებულებები და ინფრასტრუქტურა

არგენტინა და ჩილე იზიარებენ მსოფლიოში ერთ-ერთ ყველაზე გრძელ საერთაშორისო საზღვარს. მათი მიდგომები ღია საბანკო ბანკისა და რეალურ დროში გადახდებზე ახლა სადაც ჩილემ გამოაქვეყნა ღია საბანკო რეგულაცია რეალურ დროში გადახდების თვალსაზრისით, არგენტინის ყურადღება რეალურ დროში გადახდებზე

ცენტრალური ბანკის Transferencias 3.0 სრულად გამოვიდა 2021 წელს, რათა უზრუნ ველყოს ურთიერთქმედი QR კოდები რეალურ დროში ანგარიშზე ანგარიშზე გადახდებისთვის. ციფრული საფულეების დაფინანსების მექანიზმების უკეთ მხარდასაჭერად, ცენტრალური ბანკი ასევე ცვლის თავის "débito inmediato" (DEBIN) რეალურ დროში დებეტებს "transferencias inmediatas" გაიყვანოთ" (TIP), რათა მომხმარებლებს მეტი კონტროლი მისცეს.

ჩილემ გამოაქვეყნა ღია საბანკო რეგულაცია რეალურ დროში გადახდების თვალსაზრისით, ხოლო არგენტინის ყურადღება რეალურ დროში გადახდებზე

მიუხედავად ამისა, ცენტრალიზებული ბრენდინგის ნაკლებობამ, როგორიცაა ბრაზილიის Pix-ის ან მექსიკური DiMo-ს ლოგოები, დატოვა თითქმის 40 ფინანსური ინსტიტუტის კონსორციუმი Transferencias 3.0-ის გასაძლიერებლად თვითგამოცხადებული "ბანკების საფულის" მეშვეობით, რომელიც ცნობილია როგორც MODO.

MODO-სა და არგენტინის უდიდეს ციფრულ საფულეს შორის ურთიერთობა, ქვეყნის უდიდესი ელექტრონული კომერციის პლატფორმის გაფართოება, გრძელდება. ცენტრალური ბანკი ხელს უწყობს დაახლოებას 2022 წლის მაისის კომუნიკით, სადაც განსაზღვრავს, რომ ციფრული საფულის ყველა პროვაიდერმა უნდა მისცეს მომხმარებლებს დაუკავშირონ ნებისმიერი საბანკო ანგარიში, მაშინაც კი, თუ

ცენტრალური ბანკის კომუნიკე ეხება ანგარიშების დაკავშირებას და არა ანგარიშის მონაცემების უსაფრთხოდ გაზიარებას, ამიტომ ეს თავისთავად ღია საბანკო არ მაგრამ მისი ღია მიდგომა ღია ბანკინგის სულისკვეთებაშია და არსებობს როგორც „ინოვაციის გამომწვევი“ ჰიპის ციკლში, როგორც რეგულირების სავარაუდო წინასწარმძღვარი.

ნაწილი 2: ბაზრის ფონი და შესაძლებლობები

MMT-ის თანახმად, ურთიერთოპერაციული QR კოდები უნდა მიეწონოდეს არგენტინაში, სადაც სმარტფონების გამოყენება 81% - ია და მობილური ტელეფონის გამოყენება თითქმის ყველგან 92% -ია. ექვსი ქვეყნიდან მხოლოდ ჩილე აღემატება ამ პროცენტებს 89% და 96% -ით.

ცენტრალური ბანკის ცნობით, Transferencias 3.0-მა დაეხმარა გადახდებს მობილური მოწყობილობებით 2023 წლის აპრილში მიაღწიოს 198.8 მილიონ მიუხედავად ამისა, 198.8 მილიონი ტრანზაქცია წარმოადგენს 308.7 მილიონი ტრანზაქციის მესამედს, რომელიც განხორციელდა ექსკლუზიურად სადებ ეს მაჩვენებელი ასევე გარკვეულწილად მცდარი, როგორც ჩანს, მოიცავს მობილურ მოწყობილობებზე ციფრულ საფულეებში შენახულ ბარათ

ასე რომ, მიუხედავად ანგარიშზე ანგარიშზე გადახდების მუდმივი ზრდის მიუხედავად, არგენტინის წილი საკრედიტო გადარიცხვებში უნაღდი ტრანზაქციების 19% -ით ყველაზე დაბალია ექვს ქვეყანაში, საშუალოდ 37% -თან შედარებით, MMT-ის ამ თვალსაზრისით, არგენტინისა და ჩილეს პერპენდიკულარული მიდგომები ყოველივე ამის შემდეგ გვხვდება მსგავს კონტექსტში: შედარებით მაღალი საბანკო დონე განსხვავება მომდინარეობს არგენტინის ფულადი დამოკიდებულებიდან და გადახდის დაწყებაზე თავდაპირველი ფოკუსით, უფრო მეტად კოლუმბიის

არგენტინის დომინანტური ციფრული საფულის პროვაიდერი ვერ შესთავაზებს ყველა კომფორტს სახლში, რასაც ის გთავაზობთ ბრაზილიაში

არგენტინის ერთ-ერთი ამჟამინდელი თავისებურება არის ის, თუ როგორ აქცევს ბაზრის ცვალებადობა PFM-ს და რეალურ დროში გადახდის დაწყებას ღირებულ ინსტრუმენტებად ფიზიკური პირებისა და ბიზნესებისთვის, რომლებსაც სურთ თავიდან აიცილონ ვალუტის რყევები. სურვილი შესამჩნევია: არგენტინელთა კომფორტი კრიპტოვალუტით, რომელიც ძნელად ცნობილია თავისი სტაბილურობით, ყველაზე მაღალია ექვსი ქვეყნიდან: არგენტინელთა 28% -მა განაცხადა, რომ გამოიყენა იგი დანარჩენ ხუთ ქვეყანაში 16% - 18% -ით, 2022 წლის დასაწყისში Mastercard-ის კვლევით.

ამჟამად, ირონიულია, რომ ქვეყნის დომინანტური ციფრული საფულის პროვაიდერი, რომელსაც იყენებს არგენტინელების 88% -მა, რომელიც უპასუხებს APA— ს ბოლო გამოკითხვას, ვერ შესთავაზებს ყველა კომფორტს სახლში, რასაც ის საზღვარგარეთ სთავაზობს ბრაზილიაში, როგორც ჩილიის სტილის ვებ სკრეპინგი და კოლუმბიის სტილის API აგრეგაცია ორივე თვალსაჩინოა ფორმალური ღია საბანკო რეგულირების არარსებობის შემთხვევაში.

ღია ბანკინგი პერუში

ნაწილი 1: დებულებები და ინფრასტრუქტურა

ჩილეს ფინტექის კანონი ახლა პერუს ტოვებს წყნარი ოკეანის ალიანსის ერთადერთ ქვეყანას, რომელსაც არ აქვს ღია საბანკო ან ღია ფინანს 2022 წლის მარტის კანონპროექტი ღია ფინანსებს „ერ ოვნულ ინტერესად“ ა ცხადებს, მაგრამ რეგულაცია ჯერ არ განხორციელებულა.

ამჟამად, პერუს ფოკუსირება რეალურ დროში გადახდებზე ნიშნავს, რომ მის მიდგომას გარკვეულწილად უფრო საერთო აქვს არგენტინასთან, ვიდრე წყნარი ოკეანის

არგენტინის 2022 წლის კომუნიკეს მსგავსად, პერუს 2022 წლის ცირკულარული შეიძლება განიხილოს, როგორც ღია ბანკინგის „ინოვაციის გამომწვევი“.

პერუს Cámara de Compensación Electrónica (CCE) ავტომატიზირებული კლირინინგის სახლი 2016 წლიდან შესთავაზა რეალურ დროში გადახდები, მაგრამ ის მხოლოდ სრულ მასშტაბზე და მოცულობაზე გადავიდა მისი " transferencias interbancarias immediatas " -ისთვის 2022 წელს Mastercard— ის მხარდაჭერით. პერუს ავტომატიზირებული კლირინგ სახლის ჩართულობა განსხვავდება არგენტინის ცენტრალური ბანკის ჩართულობისგან მიუხედავად იმისა, რომ CCE შეიქმნა პერუს ცენტრალურმა ბანკმა სხვა ბანკებთან პარტნიორობით, ის არ არის ცენტრალური ბანკის ნაწილი.

იმის მსგავსად, თუ როგორ შეიძლება განიხილოს არგენტინის 2022 წლის მაისის კომუნიკე ღია ბანკინგის „ინოვაციის გამომწვევად“, პერუს ცენტრალური ბანკის 2022 წლის ოქტომ ბრის ცირკულარს აქვს მსგავსი პირობები: ყველა მობილური გადახდა და მობილური საფულე უნდა იყოს თანამშრომლობითი პროვაიდერისა და

2022 წლის ცირკულარული აერთიანებს პერუს დომინანტ ციფრული საფულის პროვაიდერებს, მაგრამ ის არ ითვალისწინებს CCE რელსების გამოყენებას წინასწარ დაფინანსებული მობილური ფულ არც საჭირო CCE რელსები ვირტუალური სადებეტო ბარათების გამოყენებით ბარათის რელსებზე გადახდების გადასახადებისთვის, რომლებიც ასევე გამოიყენება პერუს პროვაიდერების მიერ „რეალურ დროში“ გადარიცხვ

თეორია, CCE-ის განცხადების თანახმად, არის ის, რომ ყველა პროვაიდერს სტიმულირებული იქნება ახალი რელსების გამოყენება. ამჟამად, არ არსებობს გამოყოფილი ლოგო, რომელიც განასხვავებს CCE-ს დაბალი ღირებულების მომხმარებელზე მიმართულ „transferencias interbancarias inmediatas“ ყველა სხვა „transferencias interbancarias“ -ისგან. ჯერ კიდევ უნდა ნახოთ, მოეცემა თუ არა ეს საბანკო კონსორციუმს, როგორიცაა MODO არგენტინაში.

ნაწილი 2: ბაზრის ფონი და შესაძლებლობები

განახლებული CCE-ის გავლენა სწრაფი იყო. Mastercard— ის კვლევის თანახმად, Cash— ის 81% -იანი ტრანზაქციების წილი 2018 წელს 58% -მდე შემცირდა 2022 წელს, რადგან რეალურ დროში გადახდების წილი 3% -დან 18% -მდე გაიზარდა.

MMT-ის თანახმად, დაამატეთ წინასწარ დაფინანსებული მობილური ფულადი გადარიცხვები და პერუში საკრედიტო გადარიცხვების წილი უაღდო ტრანზაქციებში ყველაზე მაღალია ექვს ქვეყანაში, 81% ამავე დროს, ბარათებით გადახდები ყველაზე დაბალია ექვს ქვეყანაში, 18% -ით. სიტუაცია არსებითად არგენტინის ინვერსიულია 19% და 72% -ით.

თუმცა შედარება გარკვეულწილად მცდომია პერუში ერთ ზრდასრულზე წელიწადში ბარათის გადახდა მხოლოდ 35-ია არგენტინაში 102 წინააღმდეგ, რაც ქვეყნებს სხვადასხვა საფუძველზე გასაკვირი არ არის, რომ ნაღდი ფულის გამოტანა, როგორც ბარათის GDV პროცენტული მაჩვენებელი, უფრო მაღალია პერუში 66% -ით, ვიდრე არგენტინაში, 41% -ით და ასევე ყველაზე მაღალია ექვს ქვეყანაში, MMT-ის თანახმად.

მიუხედავად იმისა, რომ ბარათების შეღწევისა და გამოყენების კოლუმბიის შემდეგ მეორე ყველაზე დაბალი დონეა, 2.3 თითო ზრდასრულ ადამიანზე და წელიწადში 35 საერთო გადახდა, პერუ ჩილეს უკონტაქტო ბარათების MMT-ის თანახმად, პერუს 87% უკონტაქტო ბარათები და 44% უკონტაქტო ხარჯები ბარათების გამოყენებისას შეადგენს ჩილეს 85% და 49% -ს.

პერუელთა 78%, რომლებიც აცხადებენ, რომ ჩვეულებრივ თვეში ონლაინ გადახდებს განახორციელებენ, თითქმის ისეთივე დიდ წილს წარმოადგენს, როგორც ბრაზილიელთა 80%

უკონტაქტო ტექნოლოგიისადმი ღიაობა ემთხვევა გადახდებისთვის მობილური მოწყობილობების სწრაფად მზარდ გამოყენ მიუხედავად იმისა, რომ პერუში Pix არ არსებობს, პერუელთა 78%, რომლებიც აცხადებენ, რომ ონლაინ გადახდებს ახორციელებენ ტიპიურ თვეში, თითქმის ისეთივე დიდ წილს წარმოადგენს, როგორც ბრაზილიელთა 80% იგივეს აცხადებს ცენტრალური და სამხრეთ ამერიკის ათი ქვეყნის არგენტინელთა 71% წილი საშუალო 73% -ს ქვემოთ ეცემა.

პერუ ბრაზილიას იმავე APA გამოკითხვაში ჰიპოთეტური "ანგარიშით გადახდის" აპლიკაციის ინტერესთან დაკავშირებით, რომელიც მომხმარებლებს საშუალებას აძლევს შეამოწმონ ანგარიშის ნაშთები პროვაიდერებში, სანამ აირჩევენ ანგარიშს გადახდისთვის ბარათის მიმღებ საცალო ვაჭრობაში. პერუს ინტერესის 85% წილი უფრო მაღალია ვიდრე ბრაზილიელთა 82% წილი და ბევრად აღემატება არგენტინელთა 73% წილს ქვედა ადგილზე.

პერუს პოზიცია ჰიპის ციკლის „ინოვაციების გამომწვევის“ ფაზაში ფინანსურ ინსტიტუტებს აძლევს ინოვაციების შესაძლებლობებს განვითარებად სივრცეში ღია ბანკინგის მოლოდინში, რადგან პერუელები სულ უფრო ეს განსხვავდება ისე შესაძლებლობებისგან, როგორიცაა ბრაზილია, „განმანათლებლობის ფერდობზე“ ფაზაში, უკვე ხალხმრავალ სივრცეში ღია ბანკინგის საშუალებით

დასკვნა: კონტექსტი და თანხმო

ღია საბანკო ჰიპის ციკლის გამოყენება მექსიკის, ბრაზილიის, კოლუმბიის, ჩილეს, არგენტინისა და პერუს შედარებითი პოზიციების წარმოსადგენად საუკეთესო შემთხვევაში უხეში მიახლოებ

მიიღეთ უბრალოდ რეგულაციები: მიზნობრივი სპეციფიკა შეიძლება იყოს მხარდამჭერი ან შეზღუდული; არასპეციფიკური მომავალი გამძლეობა შეიძლება იყოს რამდენიმე რეგულაცია მხოლოდ ორივე უკიდურესობაშია.

ამავდროულად, ახალ ინფრასტრუქტურას და ტექნოლოგიას შეუძლია ეკოსისტემის გაერთიანება ან მეტი არეულობა დაამატოს ბაზრის გადასაჭრელად. რამდენი უნდა იყოს სავალდებულო ზემოდან? როგორ უნდა შეცვალონ ფინანსურმა ინსტიტუტებმა

ჰიპის ციკლის მწვერვალები და ღერები შეიძლება იყოს მკვეთრი და მოკლე ან თანდათანობითი და ხანგრძლივი. მათი გრადიენტები და სიგრძე შეიძლება განსხვავდებოდეს არა მხოლოდ ქვეყნის სპეციფიკური მოსაზრებების მიხედვით, არამედ ინდივიდუალური პროდუქტის კატეგორიებისა და

ევროპა ასეთი შემთხვევაა: ღია საბანკო ბანკს იქ ასევე აქვს სხვადასხვა არომატით, მიუხედავად სავარაუდოდ მსგავსი საოპერაციო გარემოებებისა რეგიონში თუმცა ლათინური ამერიკის ქვეყნებში უფრო გამოხატული არომატები მათ კიდეებზე ნაკლებად ბუნდოვანებას არ ხდის, ვიდ რე მათი ევრო

ლათინურ ამერიკაში ფინანსური ჩართულობის გამაერთიანებელი შეშფოთება უკავშირდება სხვა საკითხს: მომხმარებელთა კონტროლს ეს მნიშვნელოვანია მსოფლიოში, რადგან მომხმარებელთა ნებართვით მონაცემების უსაფრთხოდ დამუშავებისა და ანალიზის შესაძლებლობა საბანკო ბანკ მაგრამ დამატებითი გამოწვევები ჩნდება, როდესაც მომხმარებლები არ იცნობენ ფინანსურ სისტემას ან არ ენდობიან მას. ბრაზილიის 85% -იანი საბანკო დონეც კი უჭირს თაღლითობასთან დაკავშირებული შეშფოთების შემსუბუქებას: სავარაუდო ზარალმა 500 მილიონ აშშ დოლარს მიაღწია 2022 წელს, რომლის 70% - ს მს

2023 წლის Mastercard APA კვლ ევის თანახმად, „შეშფოთებული იმის გამო, რომ ჩემი ინფორმაცია უსაფრთხო არ იქნება“ მთავარი საზრუნავი ბრაზილიაში, კოლუმბიაში, ჩილეში, არგენტინასა და პერუში მომხმარებლებისთვის ღია ბანკინგის საქმეში. „მირჩევნია ჩემი ფინანსური ინფორმაცია კონფიდენციალურად ვინახო“ მეორეა, გარდა პერუში, სადაც ის ვიწროდ მესამედ ამას ამბობს „ძალიან რთულია ჩემთვის მთელი ჩემი ფინანსური ინფორმაციის ორგანიზება და მიწოდება“ - ირონიულად, შესანიშნავი შესაძლებლობაა ღია ბანკინგის გამოყენებით PFM აპლიკაციისთვის.

მომხმარებლის ნებართვის გარეშე, დამხმარე რეგულაციებსა და ინფრასტრუქტურას, რომელიც შერწყმულია პერსპექტიულ ფინანსური ინსტიტუტებისთვის ნებართვის უზრუნველსაყოფად კარგი გზაა მომხმარებელთა ნდობის აშენება და შემდეგ არსებული კონფიდენციალურობისა და მონაცემთა დაცვის კონტროლის გამოყენება განუყოფელი ნაწილია ღია საბანკო საშუალების ასევე არის მომხმარებელთა კონტროლი მათ მონაცემებზე და გამჭვირვალობა, თუ როგორ გამოიყენება მათი მონაცემები, რაც, თავის მხრივ, ეხება ფინანსური წიგნიერების უფრო ფართო საკითხებს.

თუ ფინანსური ინსტიტუტები ლათინურ ამერიკაში ღია ბანკინგის საშუალებით წარმატებას მიაღწევენ, მათ ჯერ სასწავლო ამით მათ ასევე შეუძლიათ გაკვეთილი მოუწოდონ დანარჩენ მსოფლიოსთვის.

შეიტ ყვეთ, თუროგორ აძლიერებს Mastercard-ის ღია საბანკო გადაწყვეტილებები პარტნიორებს, ააშენებს მომხმარებელთა ნდობას და ხელს უწყობს ფინანსურ ჩართვას ლათინურ ამერიკაში და მსოფლიოში სტრატეგი

დემო ვერსიის დაჯავშნა

გაიარეთ კონსულტაცია ჩვენს გუნდთან, რათა გაიგოთ, როგორ შეუძლია Mastercard-ს გააუმჯობესოს თქვენი ბიზნესი ჩვენი პროდუქტებისა და სერვისების მეშვეობით.

mastercard-ის ლოგო