Ir para o conteúdo principal

Artigo

Como as instituições financeiras podem ganhar confiança no compartilhamento de dados

Publicado em: 21 de agosto de 2026

Mulher em seu telefone procurando por fornecedores financeiros

Quando se trata de gerenciar suas finanças, os consumidores de hoje estão aproveitando cada vez mais uma variedade de plataformas diferentes. O consumidor médio tem de cinco a sete contas financeiras1, utilizando serviços oferecidos por bancos tradicionais, fintechs e provedores digitais.

No entanto, cada opção vem com outra camada de complexidade. Em “Fadiga de Carteiras 2025: Por que os Usuários Dependem de Múltiplos Aplicativos Financeiros”, um estudo realizado em 2025 pela fintech Decta, mais de 80% dos entrevistados relataram confusão pelo menos ocasional sobre qual plataforma tinha a informação ou função específica de que precisavam2.

Não é à toa que os consumidores estão escolhendo fornecedores que tornam as interações mais fáceis e mais relevantes. Uma pesquisa FICO de 2024 mostra que 73% dos clientes preferem fazer negócios com bancos que personalizam seus produtos e serviços3.

O open finance pode ajudar as instituições financeiras (IFs) e fintechs a elevar o nível de suas ofertas ao conectar dados financeiros dos consumidores — mas apenas se os consumidores concordarem em compartilhá-los. Para ganhar esse “sim”, as organizações precisam primeiro ganhar sua confiança.

Neste blog, exploraremos as etapas que as organizações podem seguir para construir a confiança do consumidor tornando o compartilhamento de dados fácil de entender, simples de controlar e gratificante para o cliente e para o provedor.

Como as fintechs e os bancos podem implementar o compartilhamento de dados financeiros baseados no consentimento?

Duas perguntas comuns que podem surgir quando os consumidores são solicitados a compartilhar dados financeiros são: “É seguro?” e “O que recebo em troca? Para conquistar a sua confiança, as organizações devem provar que ambos os lados da troca de valores funcionam a favor do cliente, aplicando controlos de utilizador e salvaguardas de dados apropriados, e fornecendo produtos e experiências que tornam o compartilhamento de dados financeiros valioso.

A transparência costuma ser um importante fator de confiança: as empresas podem fortalecer a confiança dos consumidores explicando de forma sucinta como coletam informações, com quem as compartilham e como seus serviços produzem os resultados que pretendem alcançar. Quanto mais claro o provedor for sobre como usa os dados, mais fácil será para os consumidores dizerem “sim.” Na verdade, mais de três quartos dos consumidores trocariam de provedor por maior transparência sobre seus dados, e 43% já fizeram isso, de acordo com “The State of Open Finance 2026,” um relatório da Mastercard e da Financial Times Longitude4.

É igualmente importante especificar os benefícios que os usuários recebem em troca. Embora 89% dos consumidores entrevistados para “The State of Open Finance 2026” tenham afirmado que, em princípio, estão dispostos a conceder acesso aos seus dados, quase metade disse que primeiro precisa entender para que eles serão usados. As organizações devem deixar clara a troca de valor no momento do consentimento — “compartilhe estes dados para que possamos ajudar você a fazer X” — e destacar vantagens específicas, como reduzir formulários e burocracia, oferecer informações mais claras sobre os gastos, acelerar solicitações ou receber ofertas de produtos relevantes.

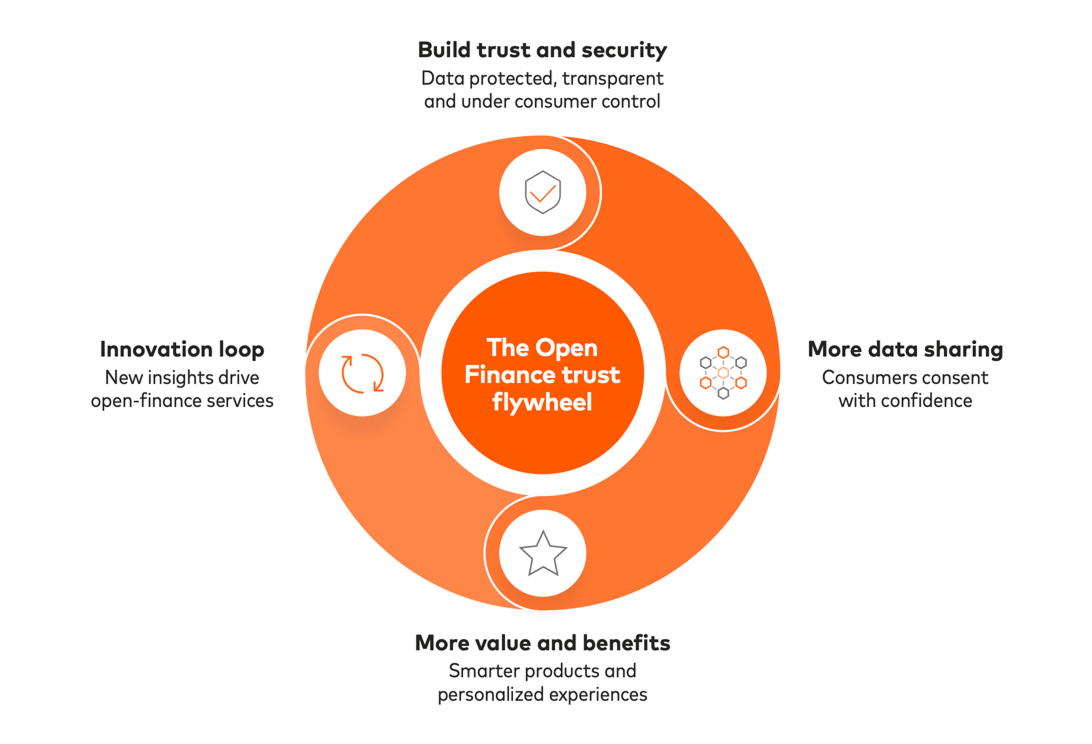
Quando os consumidores veem que o compartilhamento de seus dados financeiros os ajuda a navegar na integração e melhora as experiências de empréstimo e serviços financeiros personalizados, eles são mais propensos a continuar se envolvendo e compartilhando com seus provedores: De acordo com “The State of Open Finance 2026” (O estado das finanças abertas de 2026), as finanças abertas melhoraram a fidelidade e a retenção de clientes para a maioria dos entrevistados6. Ao tratar a permissão de dados como um relacionamento contínuo em vez de uma transação única, as organizações podem ativar um volante de dados: a confiança incentiva o compartilhamento, o compartilhamento permite o valor e o valor reforça o compartilhamento de dados.

Ilustração de volante de dados

Como fintechs e bancos podem garantir o compartilhamento seguro de dados financeiros?

Ganhar confiança é apenas o começo. Mantê-la requer uma base de governança, segurança e tecnologia que proteja as informações e promova a gestão responsável dos dados. Antes de pedir aos consumidores que compartilhem dados, as organizações devem certificar-se de que seus sistemas e operações estão preparados para a tarefa.

A primeira medida imprescindível é atualizar as interfaces de programação de aplicações (APIs). As APIs são pontes virtuais que permitem a comunicação entre diferentes tipos de software, possibilitando que as instituições compartilhem informações autorizadas e ofereçam serviços avançados de terceiros. Como base para a conectividade de dados, as APIs devem oferecer a confiabilidade, a escalabilidade e a segurança das quais dependem as experiências financeiras modernas. As empresas devem combinar essa infraestrutura com uma gestão de consentimento transparente e centrada no usuário, além de processos de autorização com alto nível de segurança.

Depois que os consumidores autorizam seus dados, eles esperam que sejam tratados com responsabilidade. Uma governança de dados eficaz deve ser uma camada fundamental com padrões claros, protocolos técnicos e mecanismos de auditoria que garantam que os dados dos clientes sejam usados apenas para sua finalidade explicitamente aprovada.

Um único incidente de fraude pode levar os clientes a optar pela exclusão definitiva, mesmo se a violação ocorrer por meio de um provedor terceirizado ou agregador de dados. As organizações devem garantir que seus parceiros mantenham padrões de segurança rigorosos, incluindo:

  • Criptografia de dados
  • autenticação multifator
  • controles de prevenção de fraudes
  • auditorias de segurança regulares

Depois que as organizações estabelecem uma base segura para o compartilhamento de dados, o próximo passo é colocar essas informações em prática. Uma boa estratégia é priorizar os principais casos de uso de open finance que ofereçam benefícios evidentes aos consumidores, como integração e verificação de contas mais rápidas, crédito mais justo e serviços personalizados mais relevantes.

Por que isso é importante? Ao reduzir o atrito nas principais jornadas do cliente, as organizações podem criar experiências mais fluidas enquanto obtêm uma visão mais holística das necessidades e comportamentos financeiros de seus clientes, em vez de uma visão parcial e fragmentada.

“Os bancos querem envolver melhor os seus clientes”, disse Rajat Padhi, vice-presidente e líder global de Consultoria e Transformação de Open Finance da Mastercard, numa entrevista à Mastercard em 1 de junho de 2026. “Os dados de open finance podem ajudá-los a descobrir o que é mais importante para os seus clientes, para que possam construir relações mais personalizadas e aumentar a retenção.”

Como as instituições financeiras podem construir uma estratégia de open finance escalável e confiável?

Devido às muitas partes móveis envolvidas no compartilhamento de dados centrado na confiança, criar uma estratégia de finanças abertas escalável pode ser um desafio. É por isso que é importante para as organizações escolher um parceiro com escala global e experiência comprovada em gestão de dados e tecnologia financeira para ajudá-las a se preparar para o sucesso a longo prazo.

Por 60 anos, a confiança tem sido a espinha dorsal da marca Mastercard. Como um fornecedor global de serviços financeiros de longa data, protegemos mais de 175,5 bilhões de transações todos os anos8, e incorporamos os mesmos padrões de segurança em todas as nossas plataformas. Esse compromisso se estende ao nosso papel como administradores de dados. Em 2019, assumimos o compromisso de manter elevados padrões em nossas práticas de dados para garantir que os consumidores controlem e se beneficiem de suas informações. Também construímos várias camadas de segurança para proteger esses dados.

O ecossistema abrangente de open finance da Mastercard capacita instituições financeiras e fintechs a oferecer gestão financeira personalizada, empréstimos, pagamentos de conta para conta e soluções para pequenas empresas. A Mastercard também ajuda seus parceiros a criar fluxos de consentimento mais claros para que os consumidores entendam por que estão sendo solicitados a compartilhar dados e reconheçam vantagens tangíveis em dizer “sim”.

Em um momento em que conquistar e manter a confiança dos consumidores está se tornando um diferencial competitivo, as instituições financeiras e as fintechs podem se destacar criando experiências mais claras de compartilhamento de dados que ofereçam valor significativo aos consumidores. Ao incorporar a confiança em cada interação, os provedores podem criar relacionamentos duradouros e liderar a próxima geração de serviços financeiros personalizados. Agende uma demonstração hoje e descubra como o Mastercard Open Finance pode ajudar você a gerar valor para os consumidores e para o seu negócio.

Perguntas frequentes

O que são dados autorizados pelo consumidor?

Dados autorizados pelo consumidor são informações financeiras que um consumidor decide compartilhar com um provedor autorizado para um propósito claro, como simplificar a abertura de conta, receber insights personalizados ou solicitar um empréstimo. O consumidor permanece no controle do que compartilha e como isso é usado.

Como funciona o compartilhamento seguro de dados financeiros no open finance?

O compartilhamento seguro de dados financeiros em open finance permite que os consumidores autorizem provedores confiáveis a acessar informações financeiras selecionadas para um propósito específico. Para compartilhar dados financeiros com segurança, bancos e provedores terceirizados se conectam via pontes digitais chamadas APIs que permitem a troca protegida de informações em tempo real. Com APIs, fintechs, bancos e outros provedores podem se integrar perfeitamente para oferecer produtos e serviços mais inteligentes.

Quais são os benefícios do open finance?

O open finance ajuda os provedores de serviços financeiros a transformar dados autorizados pelos consumidores em insights acionáveis que podem apoiar uma integração mais rápida, decisões de crédito e risco mais informadas, prevenção de fraudes mais forte e experiências do cliente mais relevantes. Também pode ajudar os provedores a melhorar a retenção, expandir o acesso ao crédito, desenvolver novos produtos e aumentar a receita⁷.

Por que o open finance é importante para instituições financeiras?

As expectativas dos clientes estão mudando para experiências financeiras mais rápidas, conectadas e personalizadas. À medida que a concorrência aumenta, as instituições financeiras precisam de acesso confiável a dados permitidos para permanecerem relevantes, responder às necessidades variáveis dos clientes, ativar ferramentas de gestão financeira personalizadas, promover relacionamentos de longo prazo com os clientes, fortalecer a prevenção de riscos e fornecer uma jornada de serviço digital contínua.

Quais são os principais casos de uso de open finance para bancos e fintechs?

O open finance já causa impacto em um amplo espectro — desde transações diárias até decisões complexas de empréstimo. Alguns dos casos de uso mais poderosos incluem:

[1] American Banker e Mastercard. (2026). “Dos dados aos resultados: como o open finance capacita as instituições financeiras a personalizar em escala”, p. 2.

[2] Decta. (2025). “Fadiga de Carteira Digital 2025: Por que os usuários dependem de vários aplicativos financeiros.”

[3] FICO. (2024). “Pesquisa de Experiência do Cliente Bancário de 2024.”

[4] Mastercard e Financial Times Longitude. (2026). “O estado das finanças abertas de 2026”, p. 4.

[5] Idem., p. 17.

[6] Ibid., p. 9.

[7] Ibid.

[8] Mastercard. (2025). Formulário 10-K.

Contact sales

Talk to an expert to learn how Mastercard can enhance your business through our products and services.

Mastercard