27. avgust 2026
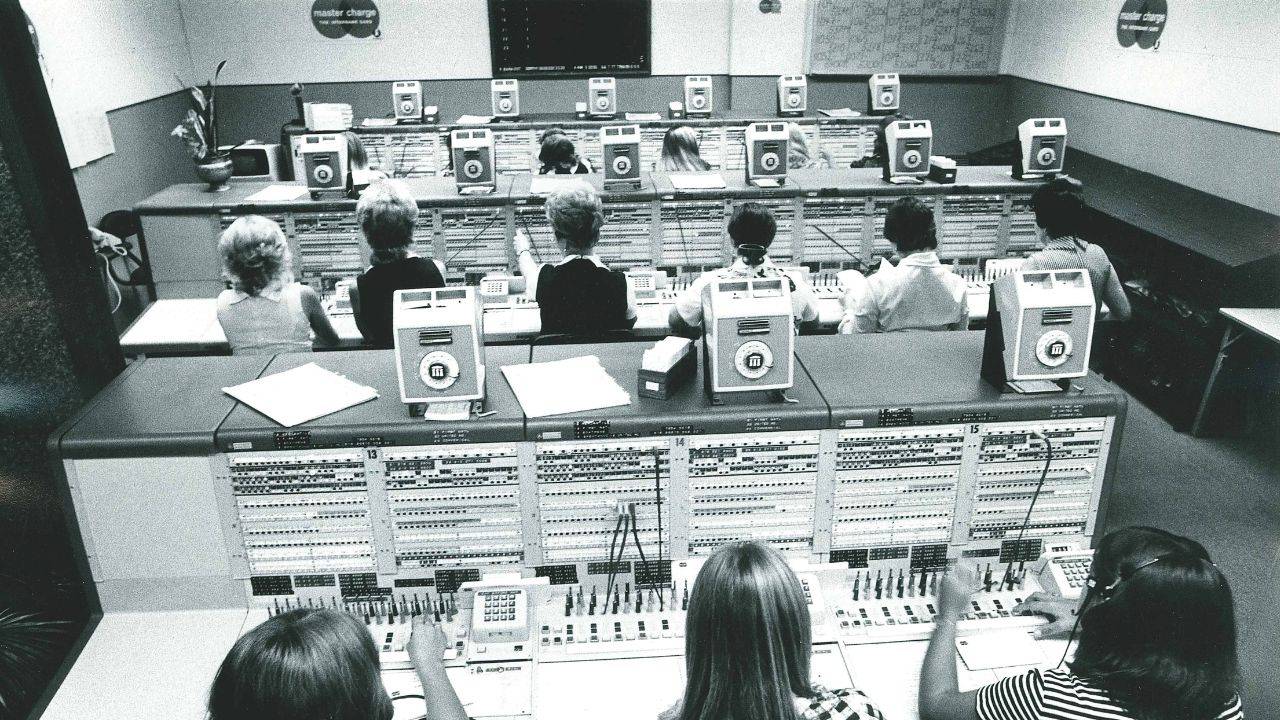
Blagajnikom takrat ni bilo lahko.
V zgodnjih začetkih sodobnih kreditnih kartic je bilo treba podatke o računu za vsako stranko s kartico zapisati ročno. Pozneje so uporabljali ploske tiskalne stroje za beleženje podatkov s kartice na pakete kopirnega papirja, zvok potega ročice pa jim je prinesel ime stroji »zip-zap«. (Nesrečni uslužbenci, ki so si na reliefni plošči odrgnili prste, so jih poimenovali tudi »razbijalci členkov«.)
In kako so lahko trgovski delavci vedeli, ali je stranka plačilno sposobna za nakup? Niso mogli. Podjetja za izdajo kreditnih kartic so vsak mesec pošiljala seznam neveljavnih številk računov, trgovec pa je moral strankine kartice primerjati s tem seznamom.
Prihod magnetnega traku je to spremenil. Inovacija iz zgodnjih šestdesetih let prejšnjega stoletja, ki jo v veliki meri pripisujejo podjetju IBM, je bankam omogočila, da so podatke o kartici kodirale na magnetni trak, laminiran na hrbtno stran. To je utrlo pot elektronskim plačilnim terminalom in pametnim karticam ter ponudilo večjo varnost in preverjanje pristnosti v realnem času, hkrati pa podjetjem vseh velikosti olajšalo sprejemanje kartic. Ta tanek trak je že desetletja stalnica na milijardah plačilnih kartic, čeprav se je tehnologija razvijala.
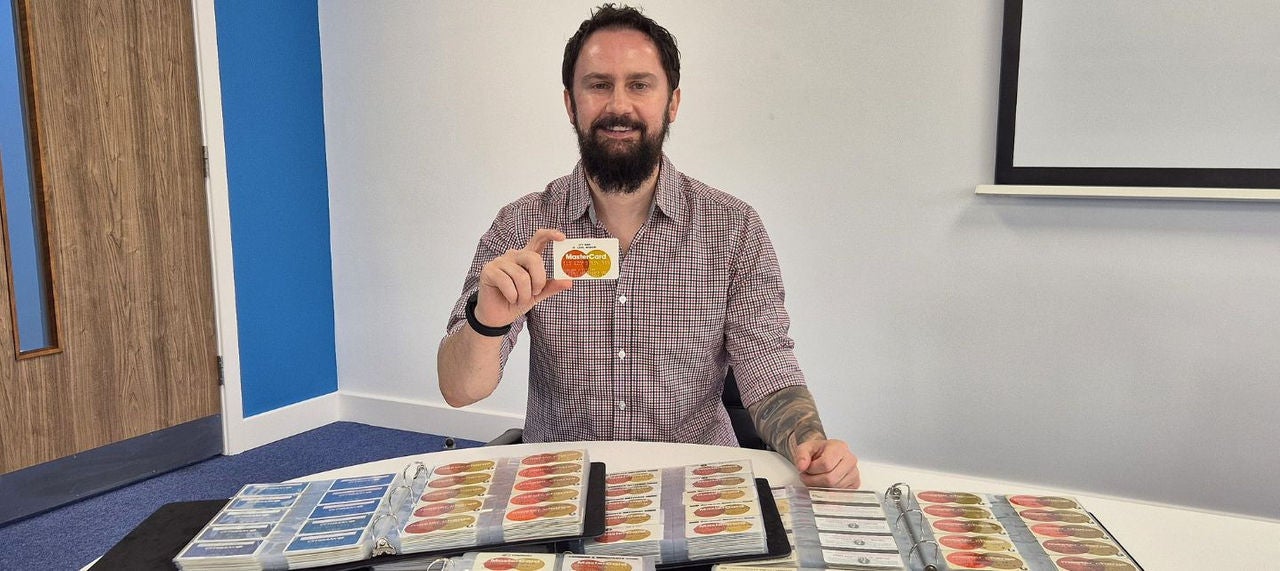
Vendar pa se magnétni trak bliža svojemu roku trajanja, saj Mastercard kot prvo plačilno omrežje opušča njegovo uporabo.
Opustitev magnetnega traku priča tako o spreminjanju plačilnih navad potrošnikov kot o razvoju novejših tehnologij. Današnje čip kartice poganjajo mikroprocesorji, ki so veliko zmogljivejši in varnejši, večina pa jih ima vgrajene tudi majhne antene, ki omogočajo brezstične transakcije.
Glede na upad plačil z magnetnimi trakovi, potem ko so prevladala plačila s čipi, izdaja novih kreditnih in debetnih kartic Mastercard v večini trgov od leta 2023 oziroma 2024 dalje ni več vključevala obvezne namestitve traku. Do leta 2033 nobena kreditna ali debetna kartica Mastercard ne bo več imela magnetnega traku, kar preostalemu partnerjem, ki se še vedno zanašajo na to tehnologijo, pušča precej časa za prehod na obdelavo čip kartic.
Plačevanje na kredit je koncept, ki sega tisočletja nazaj v kmetijske kulture, še pred papirnatim denarjem. V zgodnjem 20. stoletju so veleblagovnice, bencinske črpalke in celo letalske družbe svojim strankam ponujale kovinske »nakupovalne tablice« ali kartice, vendar je prva sodobna univerzalna plačilna kartica debitirala leta 1950. Kartonasto »plačilno« kartico je bilo mogoče uporabiti pri katerem koli sodelujočem trgovcu, vsebovala pa je ime, naslov in številko računa imetnika kartice.
Do konca desetletja so drugi trgovci in banke začeli izdajati lastne kartice, vključno s prvo plastično kreditno kartico leta 1959. Blagajnik je odtisnil kartico in poslal papirnato kopijo v uskladitev in obračun, kar je bil počasen postopek, dovzeten za človeške napake.
V šestdesetih letih 20. stoletja je družba IBM prepoznala potencial kodiranja informacij na kartice prek magnetnega traku. To tehniko so že uporabljali za zvočne posnetke in računalniške diske, preden so jo prenesli na kartice.
Po zgodbah iz IBM-a inženir Forrest Parry ni vedel, kako bi za obveščevalno agencijo CIA na plastično osebno izkaznico pritrdil trak z magnetnim zapisom, zato je to omenil svoji ženi, ki mu je predlagala, naj z likalnikom za lase prilepi trak na izkaznico. To ravno ni bila strojna oprema, s katero bi se IBM lahko ponašal, vendar je delovala.
Še pred prevlado magnetnega traku so inženirji razvijali idejo o kartici z računalniškim čipom, ki bi lahko izvajala zapletene izračune za omogočanje še strožjih varnostnih ukrepov.
Prva pametna kartica je debitirala v šestdesetih letih prejšnjega stoletja v Franciji, vendar je trajalo več let, preden se je uveljavila. Ena od večjih težav je bila, da različne pametne kartice niso delovale z vsemi terminali. To je vodilo v razvoj globalnega standarda tehnologije čipov EMV. .
Danes čip za vsako transakcijo ustvari edinstveno transakcijsko kodo, ki jo izdajateljska banka preveri, da zagotovi uporabo verodostojne kartice. Ta tehnologija prav tako povečuje varnost podatkov imetnika kartice.
Od poznih devetdesetih let prejšnjega stoletja in uvedbe standarda EMV so čip kartice postale prednostni način plačevanja. Po podatkih organizacije EMVCo so se čipi EMV do konca leta 2025 uporabljali za 97,8 % osebnih kartičnih transakcij po vsem svetu.
Magnetni trak je leta začel izginjati s plačilnih kartic Mastercard v regijah, kot je Evropa, kjer so čip kartice že zelo razširjene. Bankam v ZDA od leta 2027 dalje ne bo več treba izdajati čip kartic z magnetnim trakom.
»Magnetni trak je pomagal premakniti plačila v elektronsko dobo in odprl vrata desetletjem inovacij,« pravi Ann Johnson, izvršna podpredsednica oddelka Security Solutions pri družbi Mastercard. »Toda današnje okolje groženj zahteva močnejšo in pametnejšo obrambo. Opustitev potega kartice je nov korak k zmanjševanju tveganj v celotnem plačilnem ekosistemu in zagotavljanju, da je vsaka transakcija zaščitena s tehnologijo, ustvarjeno za prihodnost.«
Do leta 2029 nobena nova kreditna ali debetna kartica Mastercard ne bo več izdana z magnetnim trakom. Predplačniške kartice v ZDA in Kanadi so trenutno izvzete iz te spremembe.
Ta sprememba ni povezana samo s karticami. Družba Mastercard sodeluje z akvirenti, ki povezujejo trgovce s plačilnimi omrežji s karticami, pri posodabljanju infrastrukture za kartična plačila, da bi podpirala kartice brez magnetnih trakov. Dolgo prehodno obdobje trgovcem, bankam in upravljavcem ATM daje čas, da opustijo vso tehnologijo, ki ni združljiva s karticami brez magnetnega traku. Nekateri ATM na primer še vedno uporabljajo magnetni trak za začetek transakcije, nekatere banke pa še vedno uporabljajo čitalnike z magnetnimi trakovi, ki imetnikom kartic omogočajo vstop v predverja ATM zunaj delovnega časa.
Družba Mastercard je pred kratkim napovedala, da bo v večjem delu sveta od aprila 2029 dalje omogočila opustitev magnetnih trakov na prodajnih terminalih in bankomatih. Pričakovati je, da bo opustitev funkcije potega zmanjšala stroške in zapletenost teh terminalov ter trgovcem olajšala in pocenila sprejemanje kartic. V Združenih državah Amerike, kjer je prodor potega kartic večji, morajo terminali magnetne trakove ohraniti kot možnost.
»Trgovci se veselijo dneva, ko bodo zahteve po podpiranju magnetnega traku in breme varovanja podatkov, ki jih trgovci dejansko ne potrebujejo, odpravljeni,« pravi John Drechny, glavni izvršni direktor združenja Merchant Advisory Group, ki zastopa več kot 200 vodilnih svetovnih trgovcev. »Pozdravljamo odločitev družbe Mastercard, da je naredila naslednji korak k večji varnosti plačil ter zaščiti trgovcev in potrošnikov pred tveganji. Veseli bi bili, če bi v tej panogi tudi drugi sledili temu zgledu.
Medtem ko so spremembe v načinu plačevanja in obdelave plačil običajno potrebovale leta, da so become vseprisotne, se je hitrost digitalne preobrazbe med pandemijo močno pospešila. Brezstična plačila so leta 2019 predstavljala približno 30 % vseh osebnih transakcij s kartico Mastercard po vsem svetu; danes jih predstavljajo skoraj 80 %.
Te nove tehnologije so tudi precej preprostejše za uvedbo s strani trgovcev, zaradi česar so dostopnejše tudi najmanjšim lastnikom malih podjetij. Na primer funkcija Tap on Phone, ki telefone spreminja v naprave za sprejemanje plačil, ne zahteva nobene dodatne strojne opreme ali zunanjih naprav.
Tehnologija EMV se prav tako razvija: leta 2021 je družba Mastercard razvila specifikacijo plačilne aplikacije z imenom Ecos, ki temelji na naprednem standardu šifriranja (AES), široko uporabljeni šifrirni tehnologiji, zasnovani za boljše varovanje plačilnih podatkov pred vse bolj zapletenimi kibernetskimi grožnjami in prihodnjim napredkom v računalništvu.
Ecos bo v prihodnjih desetletjih pomagal ščititi imetnike kartic in trgovce pred goljufijami z enako polsekundno izkušnjo hitrega prislonitve kartice kot danes – ter brez kakršnih koli fizičnih sprememb na digitalnih denarnicah, brezstičnih karticah in prodajnih terminalih. Vse nove kartice morajo začeti uporabljati nove specifikacije do aprila 2030, do leta 2037 pa jih morajo izpolnjevati vse kartice.
In tako bo poteg kartice nekoč postal del preteklosti.
Ta zgodba je bila prvotno objavljena 12. avgusta 2021 in posodobljena 26. avgusta 2026, da bi odražala novejše podatke o brezstičnem plačevanju in nova priporočila glede prodajnih terminalov.