Artikel

Din guide till CFPB paragraf 1033: Förståelse av CFPB:s regelverk

Publicerad: 6 juni 2024

Rubrik för Din guide till CFPB Section 1033 med kvinna som tittar ut i fjärran

Redaktörens kommentar: Den slutgiltiga 1033-regeln släpptes den 22 oktober 2024. Den här artikeln återspeglar den förståelse som Mastercard har av den föreslagna regeln som släpptes i oktober 2023. Vi granskar regeln i sin helhet. Vårt mål är att främja open banking på ett sätt som ansvarsfullt stöder alla aktörer i ekosystemet. Vi kommer att fortsätta att stödja dig när vi alla navigerar i denna reglering.

En explosion av nya finansiella tjänsteupplevelser, som drivs av fintech-appar för konsumenter och småföretag, har drivit fram tillväxten av open banking-teknik i USA och runt om i världen. Varje aktör inom konsumentfinansiering måste nu ompröva vad som är möjligt när konsumenter och småföretag har full kontroll över sina ekonomiska liv. 

Consumer Financial Protection Bureau (CFPB) omfattar detta ögonblick av innovation med den efterlängtade Dodd-Frank Section 1033 open banking-regeln, som kommer att påskynda antagandet av open banking-teknologier och skydda konsumenternas intressen när vi rör oss längre in i den digitala framtiden. Denna föreslagna regel kommer att slutföras under andra halvan av 2024. Med årtionden av ledarskap inom dataansvar stämmer principerna för Mastercard överens med principerna för CFPB-reglering och vår roll är att skydda denna data.

Mastercard har skapat denna introduktion för att skissera bestämmelserna i CFPB Section 1033 och förklara hur banker, fintechbolag och andra innehavare av finansiell konsumentdata kommer att påverkas av den föreslagna regeln. Läs vidare för att upptäcka vad CFPB 1033-regleringen betyder för dig — och hur Mastercard utrustar kunder för att trivas i detta nya landskap. 

Index

  1. Vad är CFPB?
  2. Vad säger Dodd-Frank Act Section 1033 om konsumenters rätt att få tillgång till finansiell data?
  3. Vilken roll spelar CFPB i regelverksprocessen för avsnitt 1033?
  4. Vilka parter påverkas av CFPB Section 1033?
  5. Hur påverkar den föreslagna regleringen rättigheter till personuppgifter om ekonomi?
  6. Vilka typer av data omfattas av CFPB-regeln om öppen bankverksamhet? 
  7. När träder regleringen om öppen bankverksamhet i kraft? 
  8. Hur kan Mastercard hjälpa till? 
  9. Var kan jag lära mig mer?

Vad är CFPB?

Consumer Financial Protection Bureau är en oberoende myndighet i den federala regeringen i USA, etablerad i kölvattnet av finanskrisen 2007–2008 för att skydda konsumenternas intressen på finansmarknaderna och främja långsiktig stabilitet i den bredare ekonomin.  

CFPB skapades under Dodd-Frank Wall Street Reform and Consumer Protection Act från 2010, mer känd som Dodd-Frank, för att tillhandahålla en enda punkt för ansvarighet för att skydda konsumenter från orättvisa, bedrägliga eller missbrukande finansiella metoder och för att vidta åtgärder mot företag som bryter mot lagen.

Vad säger Dodd-Frank Act Section 1033 om konsumenters rätt att få tillgång till finansiell data?

Avsnitt 1033 i Dodd-Frank-lagen etablerar konsumenters rätt att få tillgång till finansiell data relaterad till de finansiella produkter och tjänster de använder, såsom kreditkort, insättningar och sparkonton.  Denna data inkluderar kontouppgifter, transaktioner, saldon och mer, och omfattas av regler som lagts fram av CFPB.

Vilken roll spelar CFPB i regelverksprocessen för avsnitt 1033?

Avsnitt 1033 ger CFPB befogenhet att utfärda regler som styr personliga finansiella datarättigheter.  CFPB har arbetat mot att implementera denna regelutformning sedan 2016.  

Några viktiga milstolpar inkluderar:

  • publicerade en uppsättning principer för konsumentskydd (2017) 
  • arrangerar ett symposium om konsumenters tillgång till finansiella register (2020) 
  • publicera detaljerad dokumentation av förslag till regler och alternativ som övervägs (2022) 
  • sammankalla en expertpanel för småföretag och publicera en rapport med dess resultat (2023)

I oktober 2023 publicerade byrån sin föreslagna regel och öppnade en period för allmän kommentar fram till den 29 december 2023. Sedan dess har CFPB arbetat för att slutföra de skriftliga förordningarna. När den träder i kraft kommer den föreslagna regeln att fungera som implementering av Dodd-Frank avsnitt 1033.

Vilka parter påverkas av CFPB Section 1033?

  • Dataleverantörer – finansinstitut och vissa betalningsförmedlare
  • Tredjepartsdatamottagare – fintech-företag och finansinstitut som agerar på uppdrag av konsumenter som datamottagare och dataaggregatorer som agerar på deras uppdrag
  • Kvalificerade branschstandardiseringsorgan – CFPB-erkända utfärdare av rättvisa, öppna och inkluderande branschstandarder

Hur påverkar den föreslagna regleringen rättigheter till personuppgifter om ekonomi?

I stora drag är CFPB:s regel för öppen bankverksamhet ett ramverk av regler och branschstandarder som ger konsumenter ägande och rättigheter att kontrollera sin finansiella data; förbättrat konsumentskydd; och konsekvens i hur data kan nås och användas.  

CFPB-förslaget kommer att kräva att finansiella institut och vissa betalningsförmedlare gör finansiell data tillgänglig för konsumenter och godkända tredjepartsdatamottagare.  

De föreslagna reglerna:

  • anger skyldigheter och begränsningar för hur företag måste samla in, använda och lagra konsumentdata  
  • kräver att banker delar data i ett standardiserat format via säkra och trygga applikationsprogrammeringsgränssnitt (API:er) 
  • syftar till att ge konsumenter möjlighet att hantera sin finansiella data 
  • möjliggör bättre tillgång till finansiella produkter 
  • och kickstartar konkurrensen mellan banker av alla storlekar, fintech-bolag och andra digitala aktörer

Vilka typer av data omfattas av CFPB:s regel om öppen bankverksamhet?

  • Transaktionsinformation, inklusive belopp, datum, betalningsmottagare, historiska data och avgifter. 
  • Kontosaldon 
  • Konto- och routingnummer, både tokeniserade och icke-tokeniserade 
  • Villkor, inklusive avgiftsscheman, räntor, belöningsvillkor och överdragsskydd 
  • Information om kommande räkningar, såsom minsta betalningsbelopp
  • Grundläggande kontoverifieringsinformation, inklusive namn, postadresser, e-postadresser och telefonnummer.

När träder förordningen om öppen bankverksamhet i kraft?

Även om CFPB inte har gett ett exakt datum, har det indikerat att det kommer att slutföra den föreslagna regeln mot slutet av 2024, med en stegvis efterlevnadstidslinje att följa, vilket gör det ännu viktigare att finansiella tjänsteleverantörer är förberedda på förändringen.

  • För det första måste CFPB slutföra regelverket. 
    • Även om byrån inte har gett ett exakt datum förväntas CFPB Section 1033 färdigställas under andra halvåret 2024, troligen under hösten. 
  • Tredje part måste följa detta inom 60 dagar.  
  • För konsumentauktoriserade tredje parter Become CFPB:s föreslagna regel i kraft 60 dagar från datumet för den slutliga lagstiftningen.  
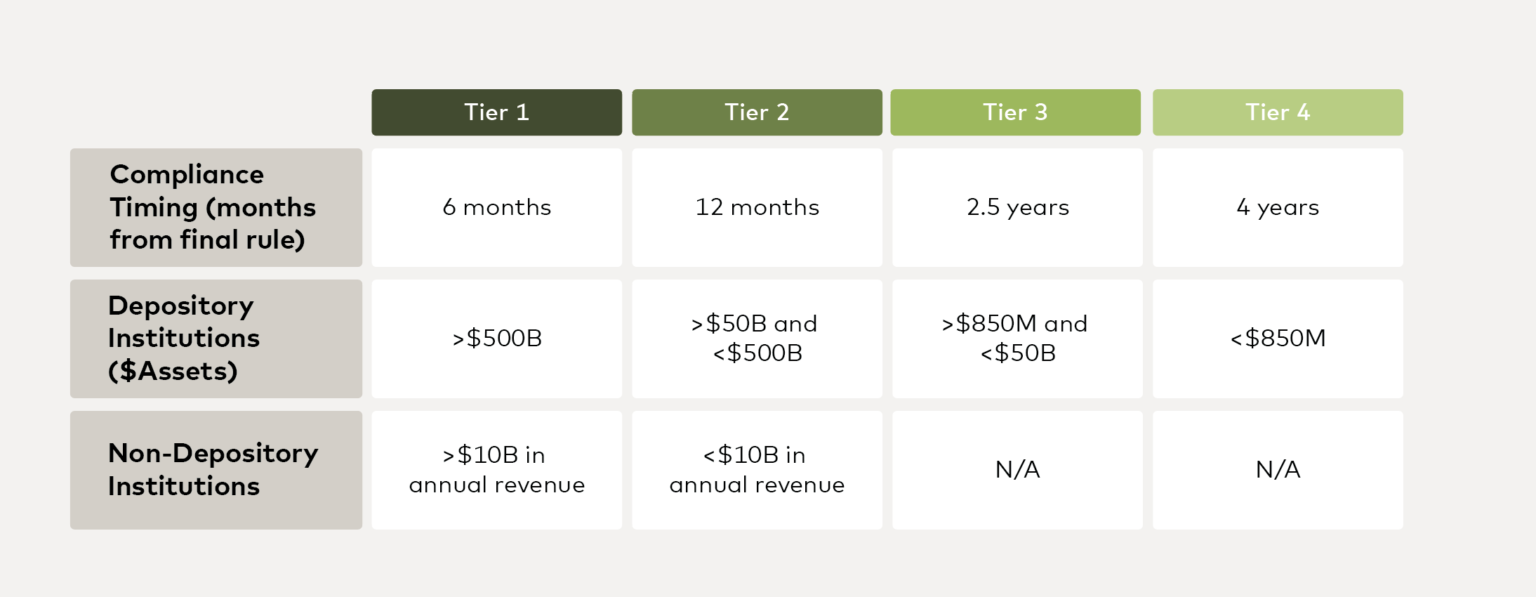
    • Den föreslagna tidsplanen för att följa CFPB-regeln varierar beroende på storleken på det finansiella institutet. Banker och andra institutioner som har insättningar kommer att ha mellan sex månader och fyra år på sig att följa den, beroende på deras tillgångar. Institutioner utan insättningar kommer att ha sex eller 12 månader, beroende på årlig omsättning. CFPB har detaljerat denna nivåbaserade ansats enligt följande: 


    Diagram från Consumer Finance Protection Bureau som går igenom efterlevnadsnivåer

    Källa: Consumer Finance Protection Bureau

    Hur kan Mastercard hjälpa till?

    På Mastercard anser vi att konsumenter äger sin finansiella data. De bör ha kontroll över hur och av vem den används, och de bör dra nytta av dess användning. Rollen för Mastercard är att skydda denna data och hjälpa dataleverantörer att göra detsamma.  

    Det föreslagna regelverket från CFPB kräver säker datadelning med tillstånd via utvecklargränssnitt, eller API:er. Att navigera denna efterlevnad kommer att bli komplex, eftersom finansinstitut måste besluta om de ska bygga API:er på sin befintliga infrastruktur eller lägga ut det på entreprenad, samt hantera andra områden, inklusive men inte begränsat till hantering av samtycke, informationssäkerhet och riskhantering för tredje part.  

    Som betrodda ledare med över 55 års erfarenhet av att hjälpa partners att navigera i regleringar och uppfylla efterlevnadskrav, finns vi här för att vägleda dig när det gäller att uppfylla efterlevnad av CFPB Section 1033 — och överträffa kundernas förväntningar genom nya och förbättrade finansiella upplevelser — medan vi utformar finansens framtid sida vid sida.

    Var kan jag lära mig mer?

    Boka en demo

    Kontakta vårt team för att ta reda på hur Mastercard kan förbättra er verksamhet genom våra produkter och tjänster.

    Mastercard