Datainnsikt

15. juli 2026


Hva er Open Finance? Din essensielle guide

Fra raskere betalinger til mer personlige finanstjenester – lær hvordan Open Finance gir forbrukere og bedrifter større kontroll over sine finansielle data.

mal

Louise Basse

Contributor

Open Finance er en måte forbrukere og bedrifter kan koble sine egne finansielle data umiddelbart og sikkert til tjenestene de liker, for å få personlige, praktiske og automatiserte finansielle opplevelser i retur.

  • Open Finance er en videreutvikling av Open Banking, som fokuserer på sikker deling av tradisjonelle bankdata som kontosaldoer og transaksjoner. Open Finance utvider denne tilgangen til pensjon, forsikring, investeringer og mer.
  • Fordelene med Open Finance spenner fra mer sømløse betalinger, personlige finansielle opplevelser og raskere tilgang til kreditt og kontoåpning, til mer inkluderende kredittvurderingsmodeller.

Hvis du noen gang har søkt om boliglån, åpnet en ny bankkonto eller administrert bedriftsøkonomi, vet du hvordan det er: jakte på dokumenter, laste ned kontoutskrifter og laste opp filer manuelt. Det er tregt, frustrerende og utsatt for feil. 

Open Finance endrer på det. 

åpen

/ˈəʊp(ə)n/ • adjektiv

  1. gir tilgang eller passasje til, eller utsyn gjennom; ikke lukket eller blokkert


Selv om mange kanskje allerede tilbyr tjenester basert på open finance – enten gjennom budsjettapper, alternativer for umiddelbar betaling eller digitale utlånsplattformer – er det fortsatt mange muligheter og brukstilfeller for open finance som forblir uutnyttede.  

Så, hva er egentlig open finance, og hvordan kan du dra nytte av det?  

La oss sette i gang. 


Hva er et API for Open Finance?

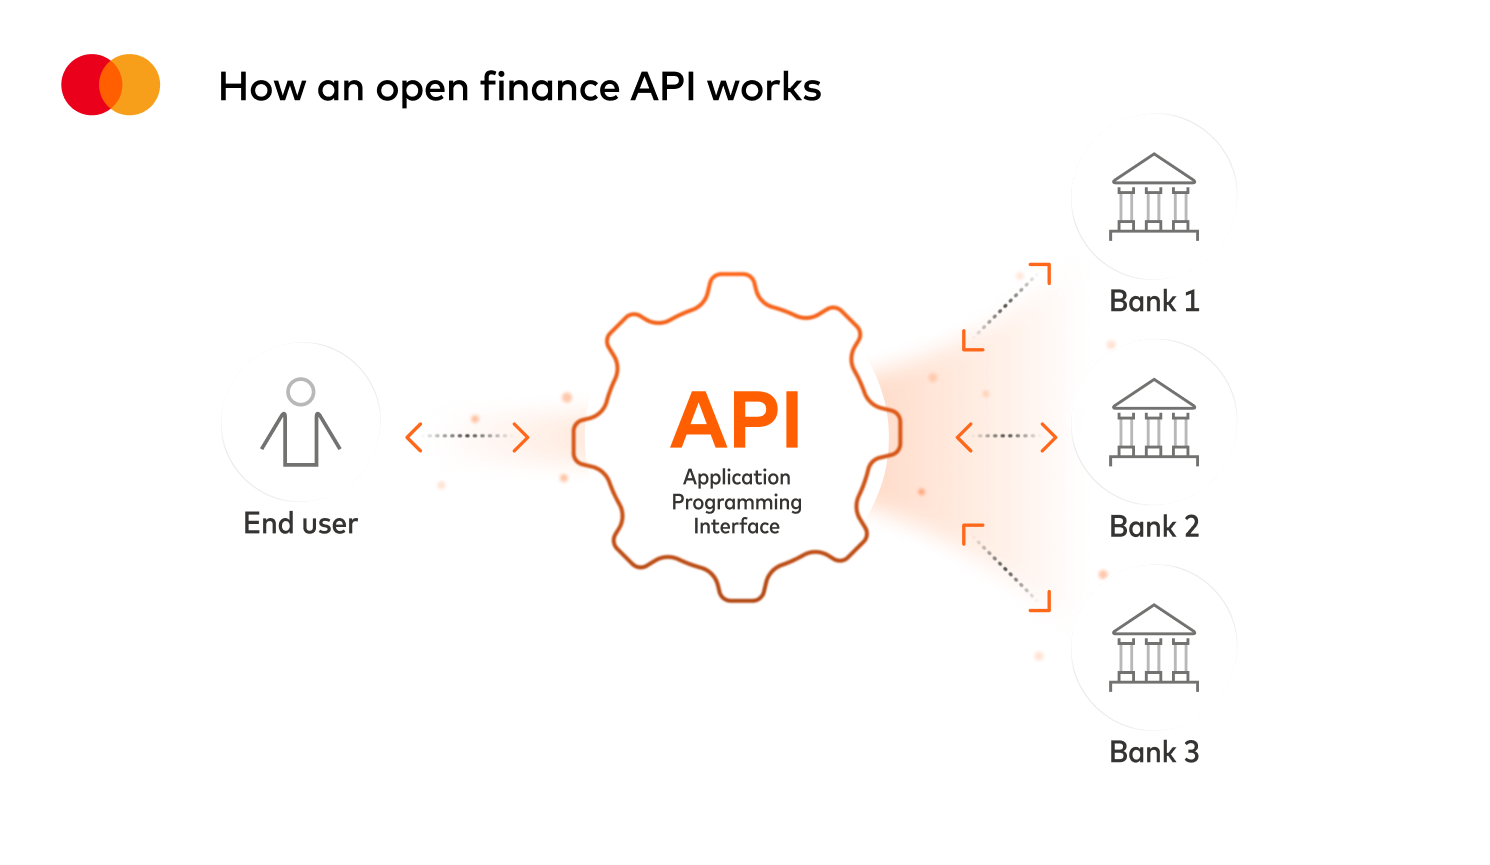
Et open finance-API (Application Programming Interface) er teknologien som gjør denne datadelingen mulig. API-er fungerer som sikre digitale broer mellom finansinstitusjoner og tredjepartsleverandører, noe som muliggjør sanntidsutveksling av informasjon.


Hva er Open Finance?

Open finance er det praktiske grunnlaget for å skape smartere og mer tilkoblede finansielle tjenester.  

Tradisjonelt var det bare forbrukere og deres finansinstitusjoner som kunne få tilgang til den finansielle informasjonen deres. Med Open Finance-teknologi beholder forbrukere og bedrifter kontrollen over egne data, hvem som kan se og bruke dem, samtidig som de drar nytte av flere valgmuligheter når det gjelder hvordan de betaler, administrerer penger, får tilgang til kreditt, investerer og mer. Det gjør det mulig for dem å dele sine finansielle data med tredjepartsbedrifter for å motta personlige og datadrevne finansopplevelser takket være Open Finance-API-er.


Med API-er kan finansteknologiselskaper, banker og betalingstjenesteleverandører integreres sømløst og tilby kundene skreddersydde løsninger som:

  • Smartere verktøy for budsjettering og økonomisk planlegging
  • Raskere og mer fleksible betalingsalternativer
  • Personlig tilpassede utlåns- og investeringsprodukter
  • Effektiviserte prosesser for kundeonboarding, kontoåpning og verifisering

Kort sagt er API-er for open finance motorene som driver innovasjon, samarbeid og kundesentrerte finansielle økosystemer.


Hva er de viktigste brukstilfellene for Open Finance for banker og finansteknologiselskaper?

Open finance skaper allerede resultater over et bredt spekter – fra hverdagslige transaksjoner til komplekse utlånsbeslutninger. Noen av de mest kraftfulle bruksområdene inkluderer:

Det globale markedet for Open Finance er i sterk vekst. Innen 2030 forventes det globale økosystemet for Open Finance å ha 1 milliard brukere, ifølge en forskningsrapport fra 2025 fra Twimbit. Fremtidstrendene innen Open Finance strekker seg utover bankvirksomhet til tilstøtende bransjer og hverdagsopplevelser, som inkluderer integrering av betalinger og forsikring i ikke-finansielle plattformer som detaljhandel, reiseliv og helsevesen. Den fokuserer også på KI-drevet innsikt og hvordan vi kan bruke denne til å bygge avansert analyse for å ytterligere tilpasse økonomiske anbefalinger.


Hva er forskjellen på åpen bankvirksomhet og åpen finansiering?

Open finance bygger på fundamentet til open banking. Mens open banking fokuserer på sikker deling av tradisjonelle bankdata – som kontosaldoer og transaksjoner – utvider open finance denne tilgangen til pensjon, forsikring, investeringer og mer.

Resultatet er et bredere økosystem der forbrukere og bedrifter kan dra nytte av høyst personlige finansielle tjenester, fra smartere pensjonsplanlegging til skreddersydde forsikringsprodukter. På den måten er Open Finance den naturlige utviklingen av åpen bankvirksomhet. 


Hvordan skiller regelverk for Open Finance seg fra hverandre rundt om i verden?

Selv om open banking og open finance er en del av en global bevegelse, implementeres de forskjellig på tvers av regioner.  

I Storbritannia og Europa har fremgangen innen åpen bankvirksomhet og Open Finance i stor grad vært drevet av reguleringer. Nye forskrifter og lovgivning som EUs betalingstjenestedirektiv 3 (PSD3), betalingstjenesteforordningen (PSR), forordningen om finansiell datatilgang (FiDA) og den britiske Data Use & Access Act (DUAA) skal utvide forbrukerrettighetene til Open Finance og «Smart Data», og dermed styrke dataportabilitet og oppmuntre til innovasjon på tvers av finansielle og andre sektorer.


Please accept functional cookies to watch this video.

poster


I Australia muliggjøres åpen bankvirksomhet og Open Finance av Consumer Data Right (CDR), et myndighetsledet initiativ som pålegger sikker datadeling på tvers av utpekte sektorer i økonomien. Rammeverket startet med bankvirksomhet i 2019, og har siden utvidet seg til energi og utlån utenom bank, med potensial for at telekommunikasjon og andre sektorer kan inkluderes i fremtiden. CDR sikrer at forbrukere har kontroll over dataene sine, samtidig som det fremmer konkurranse og støtter innovasjon.  

I USA har tilnærmingen primært vært markedsdrevet, med flere forbrukere som kobler til og bruker finansielle data med tredjepartsapper og -tjenester enn i de fleste andre markeder til sammen. Selv om The Consumer Financial Protection Bureau (CFPB) i flere år har jobbet med Dodd-Frank Section 1033-forskrifter for å definere forbrukernes datarettigheter, er ikke open banking og open finance i USA formet av ett enkelt regulatorisk mandat. I stedet leder finansinstitusjoner, finansteknologiske selskaper og teknologileverandører an ved å skape konkurransedyktige løsninger og partnerskap. Dette dynamiske miljøet har fremmet rask innovasjon, der forbrukernes etterspørsel og bransjesamarbeid definerer landskapet.  

I Brasil introduserte sentralbanken (Banco Central do Brasil) og det nasjonale monetære rådet (CMN) et omfattende rammeverk for open finance i 2021, som lar forbrukere autorisere deling av sine finansielle data på tvers av regulerte institusjoner. Lovgivningen er utformet for å øke konkurransen, redusere informasjonsasymmetri og drive innovasjon, samtidig som forbrukerrettigheter beskyttes under Brasils personvernlov. Det krever standardiserte API-er, solid styring og sikker, interoperabel datadeling. 


Vi bidrar til å utvide tilgangen, øke forbrukernes bruk og sikre at enkeltpersoner og bedrifter over hele verden kan dra full nytte av mulighetene som open finance skaper.

Jess Turner, global head of Open Finance and API, Mastercard
Jess Turner


Over hele verden fortsetter landskapet for Open Finance å ta form – i ulikt tempo og på ulike måter i globale markeder. I en kommentar til dette sier Jess Turner, executive vice president, global head of Open Finance and API hos Mastercard: 

«Open finance og åpen bankvirksomhet er globale prioriteringer for Mastercard. Gjennom våre integrasjonsplattformer og API-er for Open Finance bidrar vi til å utvide tilgangen, øke forbrukernes bruk og sikre at enkeltpersoner og bedrifter over hele verden fullt ut kan dra nytte av mulighetene som Open Finance skaper.» 


Hva er fordelene med åpen bankvirksomhet?

Open Finance endrer måten enkeltpersoner samhandler med finansielle tjenester på, og tilbyr konkrete fordeler som går langt utover bekvemmelighet. Her er noen av måtene Open Finance gagner forbrukere på: 


Hvordan gagner Open Finance forbrukerne?

Open finance forenkler daglig økonomistyring ved å koble sammen kontoer, tjenester og verktøy på en mer sømløs måte. I stedet for å sjonglere mellom flere apper eller logge inn på ulike plattformer, kan forbrukere se saldoer, spore forbruk og foreta betalinger. Med dette kan Open Finance spare tid, redusere friksjon og gjøre finansielle oppgaver — fra budsjettering til betaling — langt mer uanstrengt.


seks par brilleinnfatninger med pris


Hva er fordelene med Open Finance for bedrifter?

Ved å tillate sikker deling av finansielle data, gjør Open Finance det mulig for bedrifter å skreddersy produkter og tjenester til individuelle forbrukerbehov. Se for deg budsjettapper som automatisk justerer seg etter forbruksvanene dine, investeringsplattformer som anbefaler strategier basert på målene dine, eller forsikringsavtaler priset i henhold til din faktiske økonomiske atferd. Forbrukerne drar nytte av løsninger som føles skreddersydde fremfor «én størrelse passer alle». 


Hvordan drar finansinstitusjoner og finansteknologiske selskaper nytte av Open Finance?

Open finance styrker finansinstitusjoner, finansteknologiselskaper og betalingstjenesteleverandører ved å låse opp nye inntektsstrømmer, forbedre kundeopplevelser og drive innovasjon gjennom sikre økosystemer for datadeling.


Fordeler med åpen finansiering for finansinstitusjoner og banker

  • Dypere kundeforståelse: Med tilgang til et bredere spekter av tillatelsesbaserte finansielle data – som spenner over forsikring, pensjon og investeringer – kan banker skreddersy produkter og tjenester til individuelle behov med større presisjon. 
  • Effektivisert drift: Open finance-API-er og sammenkoblede økosystemer reduserer avhengigheten av utdaterte systemer, noe som gjør det enklere og raskere å rulle ut nye tilbud. 
  • Sterkere konkurransefortrinn: Partnerskap med finansteknologiselskaper gjør det mulig for banker og finansinstitusjoner å ligge i forkant av endrede kundeforventninger og opprettholde sin markedsledelse. 
  • Forbedret risikostyring: Et mer fullstendig bilde av kundenes økonomiske helse støtter smarte kredittvurderinger og effektiv svindelforebygging. 
  • Innsikt for utlån og kreditt: Få tilgang til, verifiser og handle basert på finansielle data godkjent av forbrukeren gjennom hele utlånslivssyklusen, fra søknad til garantier og løpende porteføljestyring.        


Fordeler med Open Finance for fintech-selskaper

  • Driver innovasjon: Ved å låse opp tilgang til forbrukerdata gir open finance finansteknologiselskaper muligheten til å designe spesialiserte løsninger – fra smarte budsjettverktøy til rådgivningsroboter og integrerte finansplattformer. 
  • Utvide markedsrekkevidden: Standardisert datatilgang gjør at finansteknologiselskaper kan vokse på tvers av regioner og integreres sømløst med banker og betalingsleverandører. 
  • Bygge kundetillit: Samtykkebasert datadeling sikrer åpenhet, noe som styrker tillit og lojalitet blant brukere. 
  • Forbli smidig: Med API-er for open finance kan finansteknologiselskaper raskt reagere på markedsendringer og endrede forbrukerkrav.


Hvordan skaper open banking mer inkluderende finansielle opplevelser?

Open Finance kan også bryte ned barrierer for underbetjente grupper. Personer som kanskje ikke har tradisjonell kreditthistorikk – som frilansere, oppdragstakere eller de i fremvoksende markeder – kan bruke alternative finansielle data for å få tilgang til lån, forsikring eller spareprodukter. Denne inkluderingen sikrer at flere individer kan delta i det finansielle systemet, noe som fremmer rettferdighet og muligheter. 


Kan forbrukere kontrollere dataene sine med Open Finance?

Tradisjonelt har banker og finansinstitusjoner vært de primære portvokterne for kunders finansielle data. Med Open Finance og åpen bankvirksomhet bestemmer forbrukerne hvem som kan få tilgang til dataene deres, og til hvilket formål. Denne transparensen og kontrollen betyr at folk trygt kan dele sin finansielle informasjon med betrodde apper eller tjenester, noe som frigjør nye verktøy og opplevelser.


Hvordan fungerer open finance i praksis?

Open Finance er ikke bare et moteord. Det endrer allerede hvordan mennesker og bedrifter forholder seg til penger. Adopsjonen akselererer over hele verden: mer enn 100 millioner amerikanere har allerede gitt tredjeparter tilgang til sine finansielle data i bytte mot bedre tjenester. Ifølge en global Mastercard-undersøkelse kobler 76 % av forbrukerne sine finansielle kontoer direkte til verktøy som hjelper dem med å administrere oppgaver. 

I Europa er brukstilfellene for Open Finance omfattende, fra sømløse netthandelsbetalinger til datadrevne og inkluderende kredittvurderingsmodeller. Forbrukere drar nytte av raskere betaling og tilgang til kreditt, mens bedrifter får smartere innsikt i kundenes behov. Se hvordan det svenske selskapet Avarda styrket sine betalingsløsninger eller hvordan Visma Dinero fjernet faktureringsbryderiet med Open Finance.  

I USA driver Mastercard Open Finance mer enn 10 000 tjenester og apper. Experian bruker for eksempel open finance til å bidra til å «øke» kredittscoren til millioner av forbrukere, mens Jet Surety utnytter finansielle data for å forbedre nøyaktigheten ved garantivurdering og redusere svindel. 

I Australia hjelper plattformer som WeMoney forbrukere med å ta kontroll over sin økonomiske velvære ved å samle kontoer, spore forbruk og tilby personlig innsikt – alt drevet av Open Finance. 

Sammen viser disse eksemplene hvordan open finance gir reell effekt: mer bekvemmelighet, større inkludering og smartere finansielle tjenester tilpasset hverdagens behov.


seks par brilleinnfatninger med pris


Hvordan støtter Mastercard open finance?

Mastercard tilbyr et omfattende Open Finance-økosystem designet for å hjelpe finansinstitusjoner og finansteknologiske selskaper med å innovere, skalere og overholde regelverk – alt mens forbrukere og bedrifter holdes i sentrum av sin økonomiske hverdag. Vår støtte inkluderer:

API-er for Open Finance: Vår pakke med API-er for Open Finance muliggjør sikker, tillatelsesbasert tilgang til finansielle data for brukstilfeller som kontoverifisering, betalinger, utlån og personlig økonomistyring. Disse API-ene for Open Finance gjør det mulig for partnere å levere sømløse opplevelser og frigjøre nye inntektsstrømmer. 

Rådgivningstjenester for open finance: Utover teknologi tilbyr Mastercard strategisk rådgivning for å hjelpe finansinstitusjoner og finansteknologiselskaper med å utforme kundesentrerte opplevelser og identifisere vekstmuligheter. Våre eksperter veileder partnere gjennom implementerings- og innovasjonsstrategier tilpasset deres forretningsbehov. 

Utviklerverktøy: Vi tilbyr robuste utviklerressurser– inkludert et sandkassemiljø, detaljert dokumentasjon og veiledninger for UX-design – som gjør integrasjon rask, intuitiv og utviklervennlig. 

Data Connect & innsikt i sanntid: Mastercard plattform for open finance muliggjør sikker dataaggregering og sanntidsvarsler, noe som gir bedrifter mulighet til å bygge smartere, automatiserte arbeidsflyter og levere rettidige, personlige tjenester. 

Innebygde løsninger for åpen finans: Ferdigbygde verktøysett for betalinger, utlån og kontooppretting akselererer tiden til markedet og reduserer kompleksiteten for partnere, slik at de kan fokusere på innovasjon fremfor infrastruktur. 

Samsvar og personvern ved design: Bygget med privacy-by-design, integrerer Mastercard Open Finance-løsninger samtykke, datasikkerhet og overholdelse av ulike regelverk i USA, Europa, Australia og utover. Vi kombinerer global skala med streng etterlevelse, slik at partnere kan innovere med selvtillit.

Med mer enn 60 års global erfaring er Mastercard en pålitelig partner som forstår regulatoriske og regionale forskjeller. Vi leverer en integrasjonsplattform for Open Finance som hjelper finansinstitusjoner, finansteknologiske selskaper og bedrifter med å navigere i ulike rammeverk, noe som sikrer trygge, innovative og forbrukersentrerte løsninger over hele verden.
 

Please accept functional cookies to watch this video.

poster


Open finance er her nå og endrer måten finanstjenester leveres på

Open finance er ikke lenger en fjern visjon – det er her, og det endrer det finansielle landskapet i dag. Finansinstitusjoner og finansteknologiselskaper som omfavner dette skiftet, frigjør nye inntektsstrømmer, akselererer innovasjon og leverer opplevelsene kundene forventer.  

For forbrukere handler ikke dette bare om bekvemmelighet – det handler om myndiggjøring. Open Finance gir folk raskere betalinger, sømløs kontobytte, smart utlån og personlig innsikt som gir dem kontroll over sin økonomiske hverdag.

Hvorfor er det viktig? Fordi tillit og enkelhet driver adopsjon. Virksomhetene som leverer disse opplevelsene vil vinne lojalitet, forme atferd og sette standarden for hvordan moderne finans ser ut.

Med Mastercards strategiske ekspertise og globale rekkevidde innen Open Finance kan du innovere med trygghet og skape tilkoblede opplevelser som definerer fremtiden for finansielle tjenester. 

Hvis du er nysgjerrig på å utforske hvordan open finance kan bidra til å styrke tjenestene dine, kan du kontakte en av våre eksperter, eller besøke hjemmesiden vår for alt om open finance.


Saken ble opprinnelig publisert 22. februar 2026, og ble oppdatert 15. juli 2026 for å reflektere ytterligere innsikt i open finance. 

Hvordan forbrukertillatelse forbedrer finansielle opplevelser

Ny forskning viser hvorfor folk sier «ja» – og hva det betyr for fremtiden til finansielle tjenester.

En mann ser på den bærbare datamaskinen sin i en stue.


Bestill en demonstrasjon

Ta kontakt med teamet vårt for å finne ut hvordan Mastercard kan forbedre virksomheten din gjennom våre produkter og tjenester.

Mastercard