Passer au contenu principal

Mastercard à 60 ans

24 août 2026


Que nous réservent les cartes ?

Des cartes en plastique gaufrées passées dans des machines à imprimer aux puces et aux matériaux durables, voici comment la modeste carte de paiement ne cesse de se réinventer.

A spaceman on a card on an orange background

Vicki Hyman

Director,

Global Communications,

Mastercard

Série Mastercard à 60 ans

Pour marquer les six décennies écoulées depuis sa fondation, l’Espace presse de Mastercard publie des articles sur son histoire, ses employés, sa technologie et son avenir.

Logos Mastercard


La carte de crédit est l’un des symboles les plus reconnaissables du commerce moderne. Des milliards et des milliards de cartes ont été produites au fil des décennies et, bien que les dimensions soient restées en grande partie les mêmes, les nouvelles technologies, les tendances en matière de design et les préoccupations concernant l’accessibilité et la durabilité ont fait évoluer leur apparence, leur toucher et leur fonctionnement.

Même avec la montée en puissance des paiements mobiles et la disponibilité de cartes digital-first (ou même exclusivement numériques), l'émission de cartes physiques reste solide — un gage tangible dans un monde de plus en plus virtuel.  

Voici un bref aperçu de l'évolution du visage des cartes.


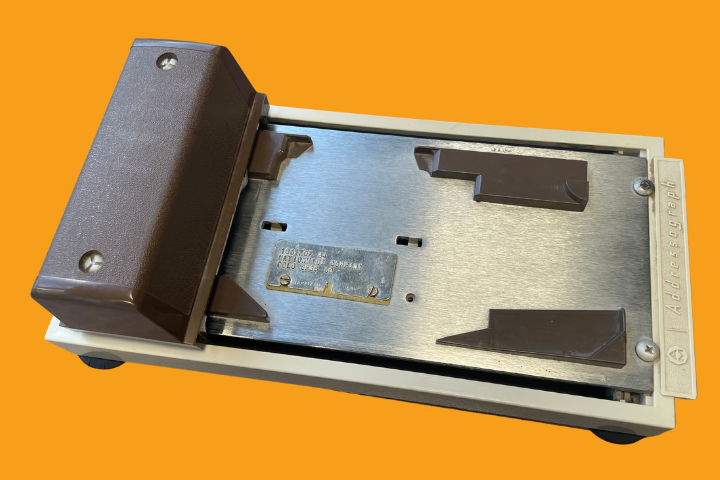
A zip zap machine against an orange background.


Faire bonne impression : l’embossage

Les premières cartes de crédit modernes étaient en carton et le nom du titulaire y était imprimé. Alors que le concept du crédit à la consommation s’est développé dans les années 1950 et 1960, les banques et les commerçants ont eu besoin d’un moyen plus efficace pour traiter les transactions. Voici les cartes plastiques en relief et l’imprimeur de cartes, également appelé « machine à clacla » en raison du bruit produit lorsqu’on faisait aller et venir la poignée sur la carte pour imprimer les informations sur des liasses de papier carbone. (Les caissiers maladroits la surnommaient également « brise-jointures », en raison des couches de peau parfois sacrifiées aux dieux du commerce.)


A swipe POS machine against an orange background with a hand swiping a card.


Un passage décisif pour la sécurité : la bande magnétique

Invention des années 1960 largement attribuée à IBM, la bande magnétique contenait des informations de carte encodées qui pouvaient être lues et transmises par les terminaux de point de vente d’un simple glissement. Les bandes magnétiques sont restées couramment utilisées pendant des décennies jusqu’à la popularisation des cartes à puce dans les années 1990 et 2000. En fait, les bandes magnétiques ont désormais une date d'expiration: en 2021, Mastercard est devenue le premier réseau de cartes à annoncer qu’il n’exigerait plus que les cartes de crédit et de débit nouvellement émises soient dotées de la bande à partir de 2024 sur la plupart des marchés. D'ici 2033, aucune carte Mastercard ne sera plus dotée de bande magnétique. (Mastercard a également abandonné l'obligation d'inclure des panneaux de signature au dos des cartes en 2019.)


A corner of a payment card showing a chip against an orange background.


Réduire la fraude : les cartes à puce

Ces microprocesseurs ont transformé de fines plaques de plastique en minuscules ordinateurs, offrant encore plus de sécurité lors de l’authentification des paiements. Utilisées pour la première fois dans les années 1970, elles ont mis du temps à s’imposer, car les différentes cartes à puce ne fonctionnaient pas avec tous les terminaux, ce qui a conduit au développement d’une norme mondiale de technologie de puce EMV en 1994. Cela a également mené à une foule d’autres innovations, allant des transactions sans contact, rendues possibles par une antenne intégrée tout autour de la carte, à la tokenisation, qui transforme le numéro de compte de la carte en un numéro alternatif unique pour une sécurité accrue, jusqu’aux cartes biométriques, dotées d’un capteur d’empreintes digitales pour vérifier l’identité.


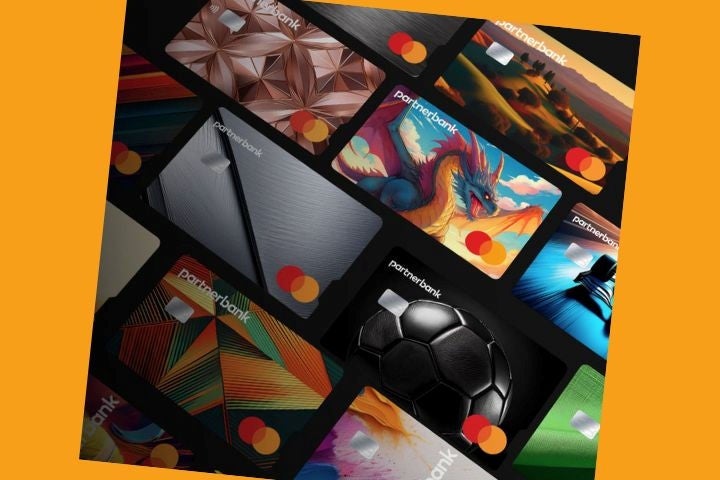
A sampling of personalized credit cards.


Coup de jeune : personnalisation et adaptation

La fin des années 1980 a connu une forte augmentation des cartes de fidélité, des cartes de paiement — liées à des œuvres de charité, des universités et des équipes sportives, entre autres —, annonçant une nouvelle ère de conception de cartes distinctives et, plus tard, personnalisées. Le tournant du millénaire a vu l’émergence des cartes métalliques dotées de leur « effet clinquant » prestigieux — de l’acier inoxydable au titane, en passant par des cartes en or massif et d’autres incrustées de pierres précieuses. Mastercard va désormais plus loin dans la personnalisation des cartes avec son AI Card Design Studio, qui permet aux émetteurs de donner vie à des designs de cartes personnalisés et conformes à la marque en quelques minutes.


Two Touch Card payment cards against an orange background.


La confiance au bout des doigts : les cartes accessibles

La taille et la forme d'une carte de crédit — y compris son épaisseur et le rayon de ses coins — ont été normalisées pendant des décennies, mais il existe une certaine marge de manœuvre, à condition que la forme ne nuise pas aux mécanismes de la transaction. Mastercard a mis cela à profit en 2021 lorsqu'elle a créé la Touch Card, dotée d'un système d'encoches sur le côté de la carte afin que les personnes aveugles ou malvoyantes (ou même quelqu'un cherchant sa carte dans un endroit sombre) puissent déterminer au toucher si elles tiennent leur carte de débit (encoche ronde), de crédit (carrée) ou prépayée (triangulaire). 

Récemment, Mastercard a contribué à ses spécifications de conception Touch Card pour le développement de l'Accessible Cards Code of Practice, lancé par UK Finance. À mesure que les cartes de paiement adoptent des designs plats sans noms ni numéros en relief, les fonctionnalités d'accessibilité telles que les encoches tactiles gagnent en importance, et ces normes d'accessibilité contribuent à garantir que les cartes de paiement imprimées à plat sont plus faciles à utiliser et plus inclusives pour les personnes ayant des besoins visuels ou d'accessibilité. 


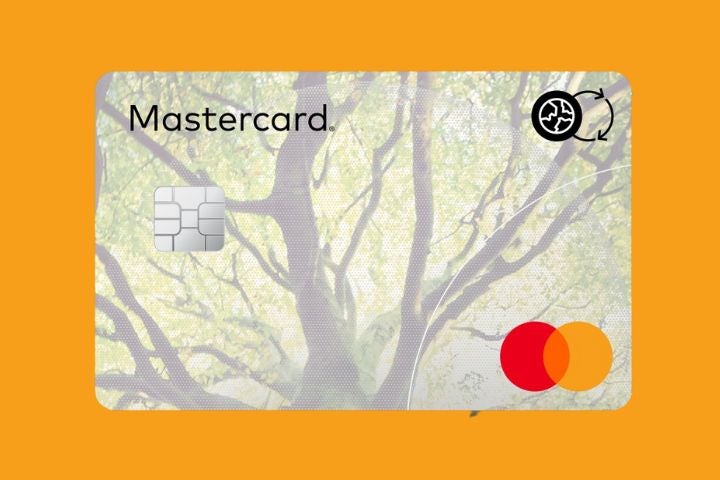
A Mastercard with sustainable badge against an orange background.


Une différence matérielle : des cartes plus durables

Des milliards de cartes de paiement sont produites chaque année, la plupart en PVC et autres plastiques à usage unique. C’est une contribution relativement faible au problème mondial des déchets plastiques, mais inutile, car il existe des dizaines d’alternatives, notamment le polyéthylène haute densité, qui peut être fabriqué à partir de bouteilles en plastique recyclées, et l’acide polylactique, un plastique biosourcé fabriqué à partir de maïs ou d’amidon de sucre. (Non, ce n’est pas comestible, mais lorsqu’il est incinéré en fin de vie, il ne dégage aucun dioxyde de carbone.) 

Depuis le lancement par Mastercard de son programme de certification et de badge de carte durable entre 2018 et 2025, plus de 850 établissements financiers dans 110 pays ont émis des cartes par le biais du programme. L’année dernière, 23 % de l’ensemble des cartes de marque Mastercard produites l’ont été à l’aide de produits éligibles au programme Mastercard Card Eco-Certification. 

À compter de 2028, toutes les nouvelles cartes de paiement émises sur le réseau Mastercard devront être fabriquées avec des matériaux durables, intensifiant la barre pour encore plus d'innovation.


Cette histoire a été publiée pour la première fois le 5 avril 2023. Elle a été mise à jour le 24 août 2026 pour refléter les nouvelles innovations en matière d’accessibilité et de personnalisation, ainsi que la dynamique accrue des cartes fabriquées à partir de matériaux durables. 

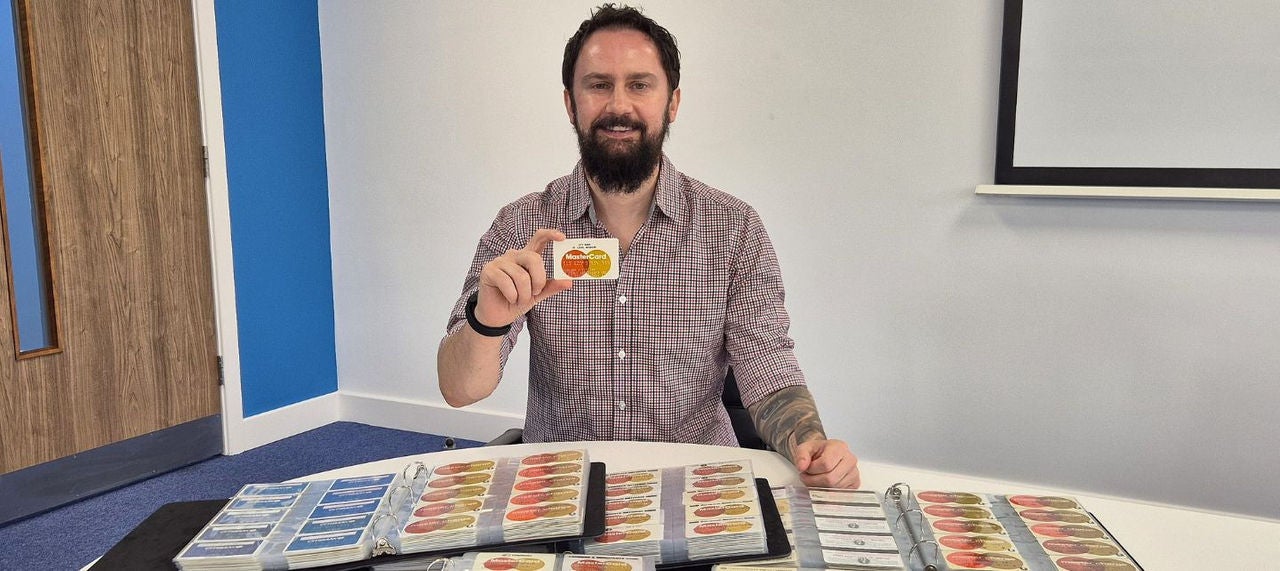
Rencontrez les collectionneurs passionnés qui préservent l’histoire des paiements

Des collectionneurs du monde entier préservent des cartes rares, des technologies de paiement et des pans de l'histoire commerciale — des premières cartes Master Charge aux objets de collection modernes.

Un homme est assis devant des cartes Mastercard vintage et brandit une carte Master Charge.