Ir para o conteúdo principal

Artigo

Do open banking ao Open Finance: a evolução dos dados financeiros

Publicado: 17 de junho de 2026

modelo

O compartilhamento de dados financeiros está evoluindo além do open banking para uma era mais ampla e conectada, conhecida como open finance — uma mudança que está redefinindo como você pode acessar, usar e se beneficiar de suas informações financeiras.

Se você já tentou reunir uma visão completa de sua vida financeira, sabe como ela pode parecer dispersa — contas em um lugar, investimentos em outro, seguros em outro lugar e talvez uma previdência que você não verifica há anos. Tudo se soma. 

O Open banking ajudou a simplificar parte desse cenário ao desbloquear o acesso seguro aos dados da conta bancária. Mas, hoje, as vidas financeiras são mais complexas — e as expectativas são ainda maiores. As pessoas querem serviços que pareçam conectados, personalizados e alinhados com seus objetivos. É aí que entra o Open finance.

Vamos analisar mais de perto como os dados financeiros estão evoluindo do open banking para o open finance — e o que vem a seguir.


Como os dados financeiros estão evoluindo

Os dados financeiros estão se expandindo rapidamente. O que antes se concentrava em contas bancárias e transações está se estendendo para investimentos, pensões, folha de pagamento, seguros, serviços públicos e muito mais. De acordo com nossa pesquisa recente com o Financial Times Longitude, os consumidores estão cada vez mais dispostos a compartilhar essas informações — desde que sejam seguras, transparentes e vinculadas a um valor significativo. Na verdade, atingimos um ponto de virada claro: 76% dos consumidores estão prontos para mudar de provedor financeiro em busca de melhores recursos de gestão financeira digital.

Essa mudança está redefinindo a forma como os serviços financeiros operam. Com o open banking e o Open Finance, empresas e instituições financeiras podem criar experiências que reflitam mais a vida financeira de uma pessoa, não apenas uma pequena parte dela. E, com isso, os consumidores ganham acesso a ferramentas mais personalizadas e intuitivas que os ajudam a tomar decisões financeiras mais inteligentes com confiança.


Open banking vs. Open finance

O que é open banking?

O open banking permite que pessoas e empresas autorizem o acesso aos seus próprios dados de conta e transações. Isso marcou um grande salto para os serviços financeiros, tornando mais fácil: 

  • Veja contas financeiras em um só lugar 
  • Use aplicativos de orçamento e gerenciamento de dinheiro 
  • Simplifique as experiências de abertura de conta  
  • Faça pagamentos de conta para conta por meio de terceiros confiáveis onde houver suporte

Qual é a diferença entre open finance e open banking?

O open banking despertou a concorrência e a inovação — mas ainda capturou apenas parte do mundo financeiro de alguém. Dessa forma, o open finance baseia-se na fundação do open banking ao estender os princípios de compartilhamento de dados a uma gama mais ampla de produtos e serviços financeiros.

O que é Open Finance?

Enquanto o open banking se concentra no compartilhamento seguro de dados bancários tradicionais — como saldos de contas e transações —, o open finance estende esse acesso a uma gama mais ampla de dados financeiros, como pensões, seguros, investimentos e muito mais. 

O resultado é um ecossistema mais amplo onde consumidores e empresas podem se beneficiar de serviços financeiros altamente personalizados, desde um planejamento de aposentadoria mais inteligente até produtos de seguro personalizados. Dessa forma, o open finance é a evolução natural do open banking. 

Qual é a diferença entre open banking e open finance?

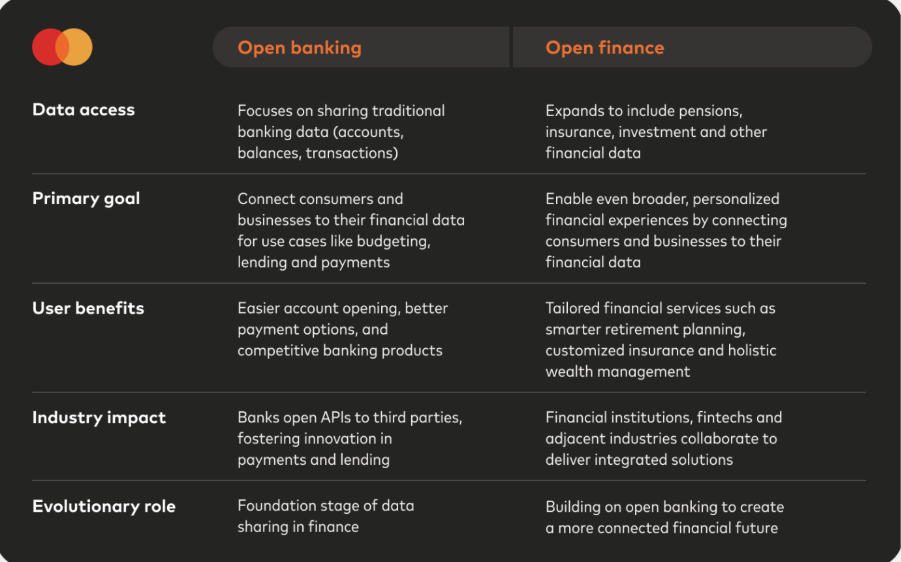
Para entender o cenário completo, é importante reconhecer que o open banking e o open finance diferem tanto em escopo quanto em impacto: o open banking concentra-se no compartilhamento de dados de contas bancárias, enquanto o open finance expande o acesso a dados para uma gama mais ampla de produtos e serviços financeiros.

Open banking vs. Open finance

O Open banking concentra-se no compartilhamento de dados de contas bancárias — como transações, saldos e iniciação de pagamento — por meio de APIs seguras. Isso dá aos consumidores mais controle sobre como seus dados bancários principais são usados, permitindo serviços como aplicativos de orçamento, agregação de contas e pagamentos mais rápidos. 

O Open Finance, por outro lado, estende esses mesmos princípios de compartilhamento de dados para além do setor bancário tradicional. Ele permite que os consumidores autorizem o acesso a um conjunto mais amplo de dados financeiros — também por meio de APIs seguras — criando um ecossistema financeiro mais holístico e conectado. 

Dessa forma, a diferença entre open finance e open banking resume-se ao escopo: o open banking concentra-se no compartilhamento de dados de contas bancárias, enquanto o open finance desbloqueia o acesso a uma gama muito mais ampla de informações financeiras. 

O open finance reúne um conjunto mais amplo de tipos de dados, incluindo: 

  • Investimentos e portfólios de patrimônio 
  • Pensões e contas de aposentadoria 
  • Apólices de seguro 
  • Folha de pagamento e dados de emprego 
  • Informações sobre crédito e empréstimos 
  • Dados de serviços essenciais e telecomunicações 

Ao abrir essas fontes de dados adicionais onde houver suporte, o open finance permite insights mais ricos, produtos mais personalizados e experiências financeiras mais fluidas — desde ferramentas de economia automatizada até precificação de seguros personalizada e avaliações de crédito mais precisas.

modelo

Juntos, o open banking e o Open Finance estão remodelando a forma como pensamos sobre serviços financeiros — capacitando consumidores e empresas com maior controle, escolha e conveniência. E à medida que o ecossistema continua a evoluir, a transição do open banking para o Open Finance marca um passo importante em direção a um futuro financeiro verdadeiramente interoperável e centrado no usuário.


O que está impulsionando o Open Finance?

O open finance não está surgindo no vácuo — ele está sendo impulsionado por uma mistura de tendências tecnológicas, competitivas e orientadas pelo consumidor, incluindo os cinco impulsionadores abaixo:

Competição de mercado e finanças integradas

Os serviços financeiros estão aparecendo em todos os lugares — no checkout, dentro de aplicativos e em todas as experiências digitais. À medida que mais players competem pela atenção e retenção do cliente, o acesso a conjuntos de dados mais amplos e ricos torna-se essencial. Para impulsionar esses momentos incorporados e oferecer experiências financeiras perfeitas, os provedores de todo o setor precisam de conectividade segura e com permissão. O open finance ajuda a permitir exatamente isso, estimulando novas dinâmicas competitivas e desbloqueando maneiras mais inovadoras de atender aos clientes. 

Demanda do consumidor por personalização

As pessoas esperam serviços que pareçam adaptados às suas necessidades — assim como as experiências que obtêm ao assistir TV por streaming, planejar viagens, fazer compras on-line ou usar seus aplicativos favoritos. Não genérico. Não é uma abordagem única para todos. Verdadeiramente pessoal. O Open finance apoia esse nível de personalização possível nos serviços financeiros. 

Além de permitir avaliações de crédito mais precisas e solicitações simplificadas, o open finance também pode desbloquear experiências de cartão e pagamento mais personalizadas. Ao oferecer aos provedores uma visão mais agregada e autorizada do comportamento de compra do consumidor em várias contas, o open finance permite que emissores e lojas entreguem ofertas de cartão, recompensas e insights de gastos altamente relevantes que reflitam padrões reais de compra.  

E os consumidores estão cada vez mais abertos a compartilhar dados quando isso leva a resultados melhores, mais relevantes e personalizados. Nossa pesquisa com o Financial Times Longitude mostra que 82% dos consumidores consentiriam em compartilhar seus dados se isso simplificasse solicitações de empréstimos e hipotecas, melhorasse os resultados de aprovação ou os ajudasse a garantir melhores taxas de juros.

Tecnologia e maturidade de API

Um dos maiores impulsionadores do Open finance é o rápido amadurecimento da tecnologia subjacente. Desde os primeiros dias do open banking, as APIs Become mais seguras, padronizadas e amplamente adotadas — tornando mais fácil para os dados se moverem de forma segura e confiável entre partes confiáveis. Embora ainda haja mais progresso a ser feito no que diz respeito a APIs padronizadas, o progresso técnico reduziu grande parte do atrito que antes retardava a inovação, dando aos provedores maior confiança e mais infraestrutura necessária para criar experiências financeiras conectadas e em tempo real. À medida que a interoperabilidade melhora e as estruturas de segurança se fortalecem, o setor está mais bem equipado do que nunca para escalar o Open finance e liberar todo o seu potencial. 

Mudanças regulatórias

No Reino Unido e na Europa, o progresso no open banking e no Open Finance tem sido impulsionado principalmente pela regulamentação. As próximas estruturas e propostas legislativas — incluindo a PSD3, o Regulamento de Serviços de Pagamento (PSR), o regulamento de Acesso a Dados Financeiros (FiDA) e a Lei de Uso e Acesso a Dados (DUAA) do Reino Unido — destinam-se a estender os direitos do consumidor ao open finance e ao "Smart Data", fortalecendo a portabilidade de dados e incentivando a inovação intersetorial.

Na Austrália, o open banking e o open finance são viabilizados pelo Consumer Data Right (CDR), que determina o compartilhamento seguro de dados em setores designados. Lançado no setor bancário em 2019 e agora expandido para energia e empréstimos não bancários, o CDR oferece aos consumidores controle sobre seus dados, ao mesmo tempo em que promove a concorrência e a inovação.

Nos Estados Unidos, o cenário é liderado principalmente pelo mercado, com consumidores conectando seus dados financeiros a aplicativos de terceiros em larga escala. Dessa forma, instituições financeiras, fintechs e provedores de tecnologia estão moldando o open banking e as finanças abertas por meio de soluções competitivas e parcerias, impulsionando a inovação rápida.

Confiança e uso responsável de dados

A confiança é um dos motores mais poderosos do Open Finance. Os consumidores desejam clareza, controle e confiança de que seus dados estão sendo usados de forma responsável — e eles estão muito mais dispostos a se engajar quando essas expectativas são atendidas. Construir essa confiança requer segurança robusta, consentimento transparente e práticas de dados que coloquem as pessoas em primeiro lugar. Esses princípios estão alinhados ao compromisso de longa data da Mastercard com a segurança, a privacidade e a gestão responsável de dados — fundamentos que são essenciais para que o Open Finance ganhe escala e prospere.


Quem se beneficia do open finance e como?

Benefícios do open finance para IFs e cooperativas de crédito

As finanças abertas ajudam as instituições a aprofundar relacionamentos, fortalecer a modelagem de risco e aumentar a fidelidade do cliente ao oferecer experiências financeiras mais personalizadas que refletem um comportamento financeiro mais representativo. Isso também cria eficiências significativas na abertura de contas, permitindo um onboarding mais rápido e, ao mesmo tempo, aderindo aos padrões de KYC — reduzindo o atrito para os clientes e a carga operacional para as instituições 
Nossa pesquisa com o Financial Times Longitude mostra que 75% dos executivos relatam aumento direto na receita a partir de iniciativas de finanças abertas — um sinal claro de que o impacto nos negócios é mensurável e significativo. 

A Nova Credit é um forte exemplo disso na prática. Ao usar dados autorizados pelos consumidores por meio do Mastercard Open Finance, eles ajudam os credores a avaliar solicitantes com histórico de crédito tradicional escasso ou inexistente. Sua solução Cash Atlas analisa transações bancárias em tempo real para construir um perfil financeiro mais completo, permitindo que os credores aprovem com responsabilidade mais mutuários qualificados. Essa abordagem amplia o acesso ao crédito, mantendo os padrões de segurança e privacidade que os consumidores esperam. os padrões de segurança e privacidade que os consumidores esperam. 

Benefícios do Open finance para fintechs e PSPs

Existem muitas maneiras pelas quais fintechs, empresas e PSPs podem se beneficiar do Open Finance. Com acesso autorizado a conjuntos de dados mais ricos e diversificados, eles podem inovar mais rapidamente e criar serviços financeiros mais integrados — impulsionando tudo, desde ferramentas de economia automatizada até empréstimos incorporados e fluxos de integração mais inteligentes. 

Um ótimo exemplo é a colaboração entre o Nexi Group e a Mastercard, que está remodelando o cenário de pagamentos em toda a Europa por meio de soluções de pagamento de conta para conta (A2A) impulsionadas pelo open finance. Ao combinar a conectividade segura do open banking com inovações como redirecionamento de aplicativo para aplicativo e autenticação biométrica, a parceria está tornando os pagamentos A2A mais confiáveis, integrados e favoráveis à conversão para as lojas. 

Resultados iniciais, incluindo o crescimento da Paytrail na Finlândia, mostram como o Open Finance pode desbloquear melhores experiências do usuário e expandir oportunidades de pagamento digital de alto valor.

Benefícios do Open finance para lojas

Na Europa, o open finance pode ajudar a criar valor significativo para as lojas, melhorando tanto a experiência de checkout quanto a qualidade do engajamento do cliente. Com acesso seguro e autorizado aos dados financeiros do consumidor, as lojas podem oferecer opções de pagamento conta a conta (A2A) mais fluidas que reduzem a dependência das redes de cartão tradicionais, diminuem os custos de aceitação de pagamento e melhoram a conversão por meio de fluxos de checkout mais rápidos e com menos atrito. 

Além dos pagamentos, o open finance desbloqueia uma compreensão mais rica do comportamento do cliente. Ao agregar insights de várias contas — com o consentimento do consumidor — as lojas obtêm uma visão mais completa dos padrões de gastos, permitindo que ofereçam ofertas altamente personalizadas, recompensas de fidelidade e experiências dinâmicas que reflitam o comportamento real de compra.  

Juntas, essas capacidades permitem que as lojas otimizem ambos os lados da jornada do cliente: uma experiência de pagamento mais fluida no checkout e interações mais relevantes e orientadas por dados antes e depois da venda. 

Benefícios do open finance para os consumidores

Apesar das imensas vantagens que o open finance traz para instituições financeiras, fintechs e PSPs, os consumidores são, indiscutivelmente, os maiores vencedores do open finance. Com maior controle sobre seus próprios dados financeiros, eles podem escolher os serviços que realmente atendem às suas necessidades — não apenas aqueles vinculados a um único provedor. 

De acordo com a pesquisa do FT, as pessoas valorizam cada vez mais a personalização, a transparência e o controle — tanto que 76% dos consumidores estão dispostos a mudar de provedor financeiro por melhores recursos de gestão financeira digital. 

O open finance possibilita produtos financeiros que refletem mais da vida financeira de uma pessoa, não apenas o que está em uma conta. O resultado são experiências mais personalizadas, mais concorrência e, em última análise, melhores resultados para os consumidores.


Como encontrar o provedor de open finance certo

Escolher o provedor de finanças abertas certo pode ser um desafio, especialmente à medida que novos participantes entram no mercado e as capacidades variam amplamente. Para construir experiências de finanças abertas confiáveis e escaláveis, as organizações devem buscar parceiros com segurança comprovada, práticas sólidas de governança de dados e a capacidade de operar em diferentes mercados e ambientes regulatórios. A Mastercard está ajudando a apoiar um ecossistema de finanças abertas seguro, inclusivo e interoperável por meio de: 

  • Compartilhamento de dados seguro e autorizado: os consumidores devem manter o controle total de seus dados, com fluxos de consentimento claros e proteções robustas em cada etapa. 
  • Categorização e padronização de dados: as ferramentas avançadas de enriquecimento de dados da Mastercard podem ajudar os provedores a transformar dados brutos de transações em insights mais significativos — melhorando a tomada de decisão, a personalização e o design de produtos.
  • Experiência global e suporte ao ecossistema: Com décadas de experiência na construção de redes de dados seguras e interoperáveis, a Mastercard apoia instituições financeiras, fintechs e reguladores à medida que navegam pela transição para as finanças abertas e as escalam de forma responsável.


O que vem a seguir para o open banking e o open finance?

Na Mastercard, acreditamos que o open banking e o Open Finance são apenas o começo. O futuro aponta para ecossistemas de dados abertos mais amplos — onde as pessoas podem autorizar informações entre setores, desde energia até saúde e serviços governamentais. 

A mudança em direção ao open finance marca um marco importante na evolução dos serviços financeiros. Com um acesso mais amplo a dados, maior confiança do consumidor e tecnologia mais avançada, a oportunidade à frente é significativa — para instituições financeiras, inovadores fintech e os consumidores que eles atendem. 

O Open Finance não é apenas o próximo passo. É uma base importante para um futuro financeiro mais conectado, mais personalizado e mais capacitador. 

Se você quiser saber mais sobre open finance, baixe nosso relatório de pesquisa mais recente com o Financial Times Longitude, ou conecte-se com nossa equipe de open finance para saber como podemos ajudá-lo a dar o próximo passo 

Contact sales

Talk to an expert to learn how Mastercard can enhance your business through our products and services.

Mastercard