Ir para o conteúdo principal

Artigo

Pagamentos instantâneos: como os bancos podem sair na frente e permanecer na frente

Publicado: agosto de 2026

N/A

Sara Johnson

Director, B2B Marketing, Mastercard

Mulher falando no viva-voz do celular do lado de fora

Os pagamentos instantâneos não estão apenas ganhando impulso; eles estão se tornando o novo normal.  Em toda a Europa, os pagamentos instantâneos estão se tornando rapidamente o novo padrão. Com os principais requisitos regulatórios agora em vigor, os bancos e os provedores de serviços de pagamento estão mudando seu foco da prontidão para conformidade para a excelência operacional e o crescimento a longo prazo. Mas aqui está a boa notícia: com a estratégia certa e o uso inteligente de dados, as mesmas pressões que parecem esmagadoras hoje podem Become oportunidades de crescimento sérias amanhã.

Vamos analisar o que está mudando, quais são os desafios e onde estão as maiores oportunidades. Com a abordagem certa, superar esses desafios não significa apenas estar em conformidade; trata-se de fazer esse investimento render mais: simplificando as operações, fortalecendo as capacidades de pagamento em tempo real e criando melhores experiências de pagamento para seus clientes.

Por que os pagamentos instantâneos estão se tornando uma prioridade para os bancos na Europa?

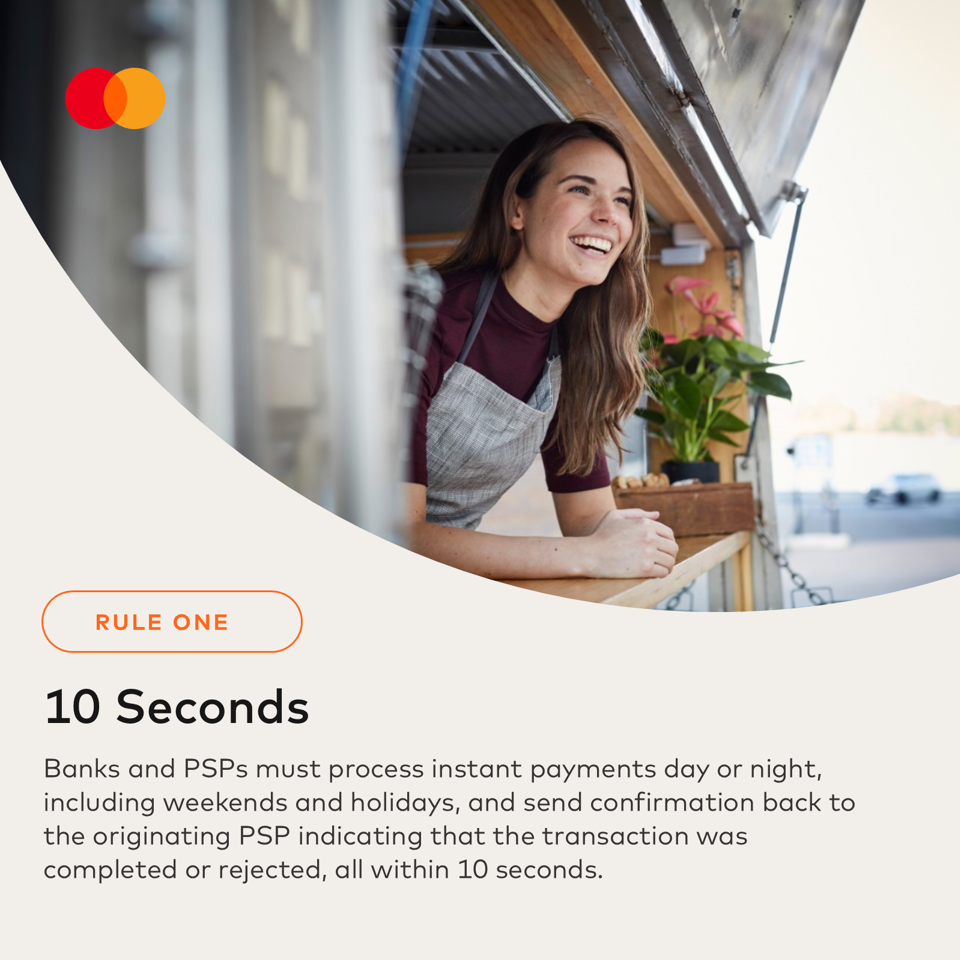
O Regulamento de Pagamentos Instantâneos (IPR) da UE significa que, a partir de 9 de janeiro de 2025, todos os bancos e provedores de serviços de pagamento (PSPs) na Zona Euro tiveram que estar aptos a receber pagamentos instantâneos. Até 9 de outubro de 2025, eles também precisarão enviá-los - processando transações em até 10 segundos, 24 horas por dia, 365 dias por ano.

O IPR visa apoiar a visão mais ampla da UE para um ecossistema de pagamentos de varejo moderno, competitivo e resiliente.

Isso não é tudo. Estas regras também:

Embora a regulamentação seja clara, nem todos estão prontos para liberar o valor

O Capgemini World Payments Report 2026 destaca uma lacuna de prontidão persistente que abrange os domínios de negócios e tecnologia, com a maioria dos bancos ainda não equipada para escalar seus serviços de loja de forma eficaz. Como resultado, apenas uma pequena proporção de instituições está realmente preparada, enquanto a maioria permanece apenas parcialmente pronta ou nada pronta para competir em escala.

A regulamentação está elevando o nível — mas também está aumentando as expectativas. Hoje, não se trata apenas de cumprir os requisitos de conformidade. Trata-se de usar dados para antecipar as necessidades dos clientes e permitir serviços em tempo real que vão além da velocidade e entregam soluções mais significativas e oportunas.

Anna Shtanko Vice President of Product Management, Real-Time Payments, Mastercard

Para muitas instituições, o próximo desafio é transformar a prontidão para conformidade em uma vantagem competitiva sustentável.

Que desafios os bancos e PSPs enfrentam à medida que os pagamentos instantâneos aumentam?

Novas regras e expectativas crescentes trazem alguns obstáculos difíceis:

É fácil tratar os pagamentos instantâneos como uma atualização técnica. Mas o verdadeiro desafio é mais profundo: facilitar uma experiência de pagamento sem atritos, conquistar a confiança e oferecer serviços que pareçam genuinamente relevantes para cada cliente.

Anna Shtanko Vice President of Product Management, Real-Time Payments, Mastercard

1. Antecipando-se a fraudes em tempo real

Com pagamentos em tempo real surgem fraudes em tempo real, incluindo a ameaça crescente de fraude de pagamento push autorizado (APP). A verificação do beneficiário (VoP) é um primeiro passo importante na redução de certos tipos de fraude APP. No entanto, a prevenção eficaz de fraudes também requer monitoramento em tempo real, inteligência de risco e tomada de decisão baseada em dados antes que um pagamento seja autorizado.

2. Gerenciando a liquidez em um mundo sempre conectado

Pagamentos instantâneos significam expectativas instantâneas em um ambiente de sistema de pagamento mais rápido e sempre ativo. O dinheiro circula rapidamente, e as instituições precisam manter o nível certo de liquidez em todos os momentos para evitar pagamentos falhos ou atrasados – resultados que simplesmente não são aceitáveis em um ambiente de pagamentos instantâneos. É um ato de equilíbrio delicado entre ter liquidez suficiente mas não deixar seu dinheiro parado no banco central - especialmente para players menores.

3. O quebra-cabeça dos padrões: pagamentos instantâneos, alinhamento nem tão instantâneo

Embora os bancos da UE estejam tecnicamente em conformidade com muitos requisitos da ISO 20022, especialmente nos espaços SEPA e de pagamentos de alto valor, a adoção real e rica em dados e a integração completa do ecossistema ainda estão em andamento.

Globalmente, é ainda mais complicado, particularmente porque os mercados evoluem a velocidades diferentes em pagamentos instantâneos e infraestruturas de pagamentos em tempo real mais amplas.  Embora a adoção do ISO 20022 esteja avançando globalmente, os mercados continuam a evoluir em velocidades diferentes. Até que padrões de dados mais ricos sejam implementados consistentemente em ecossistemas de pagamento, grande parte do valor incorporado nos dados de pagamento permanece subutilizada.

Embora a adoção de padrões ainda esteja em andamento, o retorno vai além da conformidade. Dados de pagamento mais ricos e estruturados permitem que os bancos melhorem a tomada de decisão, fortaleçam a eficiência operacional e desbloqueiem novas oportunidades de inovação e valor ao cliente.

A oportunidade à nossa frente

É aqui que as coisas ficam interessantes: os mesmos dados que ajudam você a cumprir os prazos de conformidade também podem impulsionar a inovação, a eficiência e melhores experiências para o cliente.

1. Superando fraudes com dados

A detecção eficaz de fraudes em pagamentos em tempo real depende de machine learning e análise em tempo real, permitindo aos bancos detectar padrões incomuns e bloquear fraudes antes que elas aconteçam. A chave para o sucesso? Ter os dados e algoritmos certos para agir rapidamente. Quer se aprofundar em como estamos ajudando os bancos a ficar à frente da fraude nos mercados de pagamentos em tempo real? Leia o nosso whitepaper “Unindo forças contra a fraude entre contas”.

2. Controle de liquidez em tempo real

Sabemos que o controle de liquidez pode ser um grande desafio para os bancos, especialmente com a implementação obrigatória da Transferência de Crédito Instantânea SEPA (SCT Inst). Mas aqui está a oportunidade: como a liquidação de pagamentos instantâneos ocorre em segundos, manter a conformidade significa que os bancos precisam repensar como a liquidez é gerenciada — usando dados em tempo real para tomar decisões mais inteligentes, otimizar reservas e manter as coisas funcionando sem problemas. Saiba mais sobre as principais tecnologias e inovações, como IA, dados em tempo real e análise preditiva que permitem que as equipes de tesouraria Become motores estratégicos do sucesso organizacional. Faça o download de “Alta velocidade, altos riscos – Navegando pela liquidez em uma era de volatilidade”.

3. Aprimore as jornadas do cliente

Os dados são a essência da melhoria das jornadas do cliente. Ao permitir que as empresas compreendam profundamente o comportamento e as preferências do usuário, os dados em tempo real permitem que os bancos ofereçam soluções intuitivas que agreguem valor real aos clientes. Essa personalização não apenas aumenta a experiência do usuário, mas também cria fidelidade, à medida que os clientes se sentem valorizados e compreendidos em cada ponto de contato. Em última análise, é aqui que os bancos podem gerar receita. Se você não está explorando como monetizar pagamentos instantâneos seguros e usar os dados em tempo real ao seu alcance, está perdendo uma oportunidade valiosa.


O sucesso não consiste em focar em um único tipo de pagamento - trata-se de criar experiências que reflitam as diversas necessidades dos consumidores, impulsionadas por dados em tempo real. No fim das contas, trata-se de construir sua estratégia em torno de seus clientes. Essa mentalidade permite que você se adapte a diferentes métodos de pagamento, formatos e casos de uso, enquanto libera novas oportunidades de receita e impulsiona o crescimento sustentável.

Visão geral: por que isso importa

Sabemos que o progresso real não é apenas uma corrida para ser o primeiro, o mais rápido ou o maior. A inovação não deve ser buscada por si só. É essencial desenvolver soluções que se alinhem aos estilos de vida das pessoas e gerem um impacto significativo e duradouro.

Anna Shtanko Vice President of Product Management, Real-Time Payments, Mastercard

Estamos experimentando isso em primeira mão em mercados alimentados pela nossa tecnologia de pagamento instantâneo, como o Reino Unido, Eslovênia, Hungria e, mais longe, Tailândia e Peru. As expectativas do consumidor são claras: eles querem transações rápidas - mas também exigem segurança, simplicidade e integração perfeita. E eles não estão dispostos a esperar.

Como os bancos podem proteger os clientes contra golpes de pagamento push autorizado?

Os bancos podem proteger os clientes contra golpes de pagamento push autorizado (APP) por meio de uma defesa em camadas que combina um serviço de verificação de conta (como Verification of Payee (VoP) na UE e Confirmation of Payee (CoP) no Reino Unido com inteligência em tempo real. Este serviço é o primeiro passo essencial que confirma que o nome do beneficiário corresponde à conta antes que o dinheiro seja movimentado, para que os clientes tenham muito menos probabilidade de enviar fundos para um fraudador. Ao combinar este serviço com monitoramento de transações em tempo real, inteligência de risco, aprendizado de máquina e análise comportamental, os bancos podem identificar atividades suspeitas e intervir antes que um pagamento seja autorizado. Isso ajuda a proteger os clientes sem adicionar atrito desnecessário às transações legítimas.

Como os pagamentos em tempo real apoiam a gestão de tesouraria e liquidez?

Os pagamentos em tempo real proporcionam às equipas de tesouraria visibilidade e controlo para gerir a liquidez num ambiente sempre ativo, onde o dinheiro circula em segundos e as reservas inativas acarretam um custo real. Ao combinar dados em tempo real, IA e análise preditiva, os bancos podem otimizar a sua posição de liquidez, evitar ter de recorrer ao mercado para obter fundos mais caros, atrasos ou falhas nos pagamentos e encontrar o equilíbrio certo entre liquidez suficiente e eficiência de capital.

Como as estruturas de prevenção de fraude em pagamentos instantâneos suportam transferências bancárias seguras de banco para banco?

As estruturas de prevenção a fraudes em pagamentos instantâneos permitem que os bancos avaliem o risco de pagamento antes da autorização, identifiquem padrões suspeitos em contas e instituições e tomem medidas rapidamente quando sinais de fraude aparecerem. Monitoramento, compartilhamento de dados, inteligência de risco, análise comportamental e aprendizado de máquina ajudam a reduzir o risco de fraude, proteger os clientes e manter a confiança, enquanto entregam a velocidade e a simplicidade que as pessoas esperam dos pagamentos modernos em tempo real.  

Pronto para se manter à frente – e não apenas correr atrás? Leia mais sobre nossos serviços e soluções abaixo.

Saiba mais sobre as capacidades A2A da Mastercard

Book a demo

Request a personalized demo to learn how Mastercard can enhance your business through our products and services.

Mastercard