2026 年 8 月 27 日
收銀員的日子不好過。
在現代信用卡發展的早期,他們必須手動記錄每個持卡客戶的帳戶資訊。後來,他們使用平板壓印機將卡片資訊記錄在複寫紙包上,刷卡時發出的聲音使它們得名「拉鍊機」。(那些不幸被壓花板劃破手指的店員們也稱它們為「傷指骨器」。)
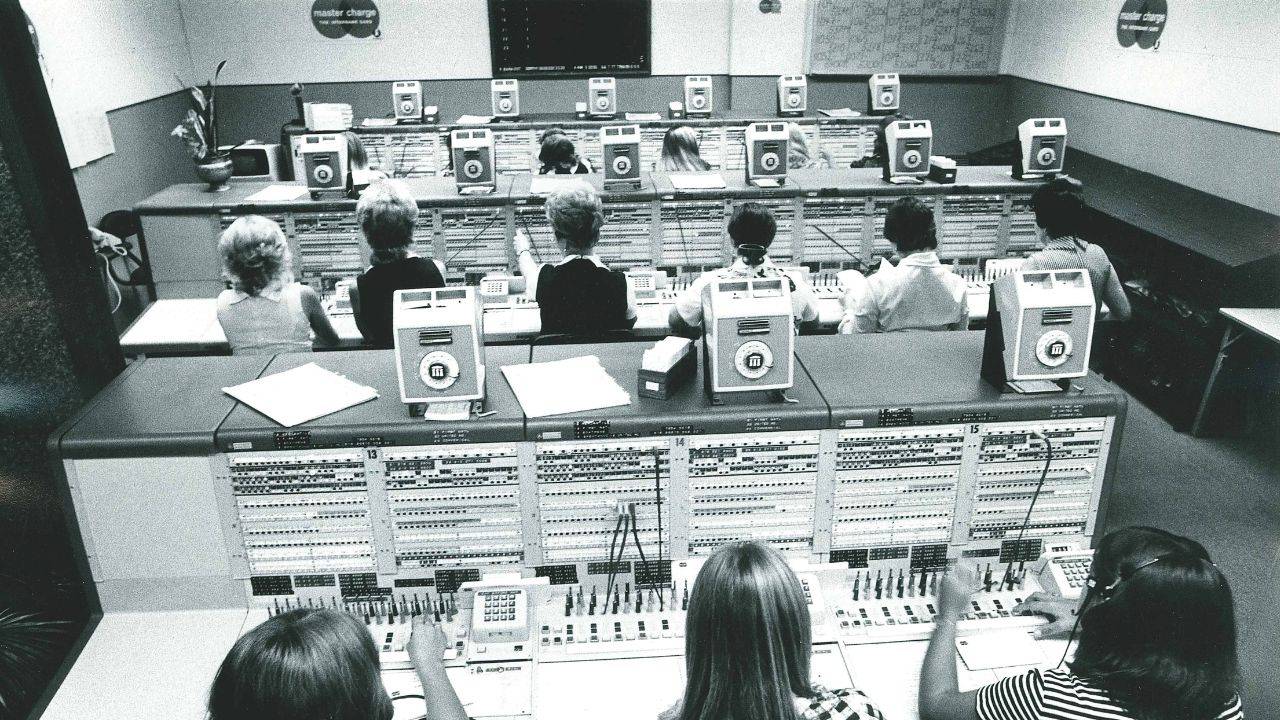
店員如何判斷顧客是否適合購買商品?他們做不到。信用卡公司每個月都會公佈一份無效帳號名單,商家必須將顧客的信用卡與名單進行比對。
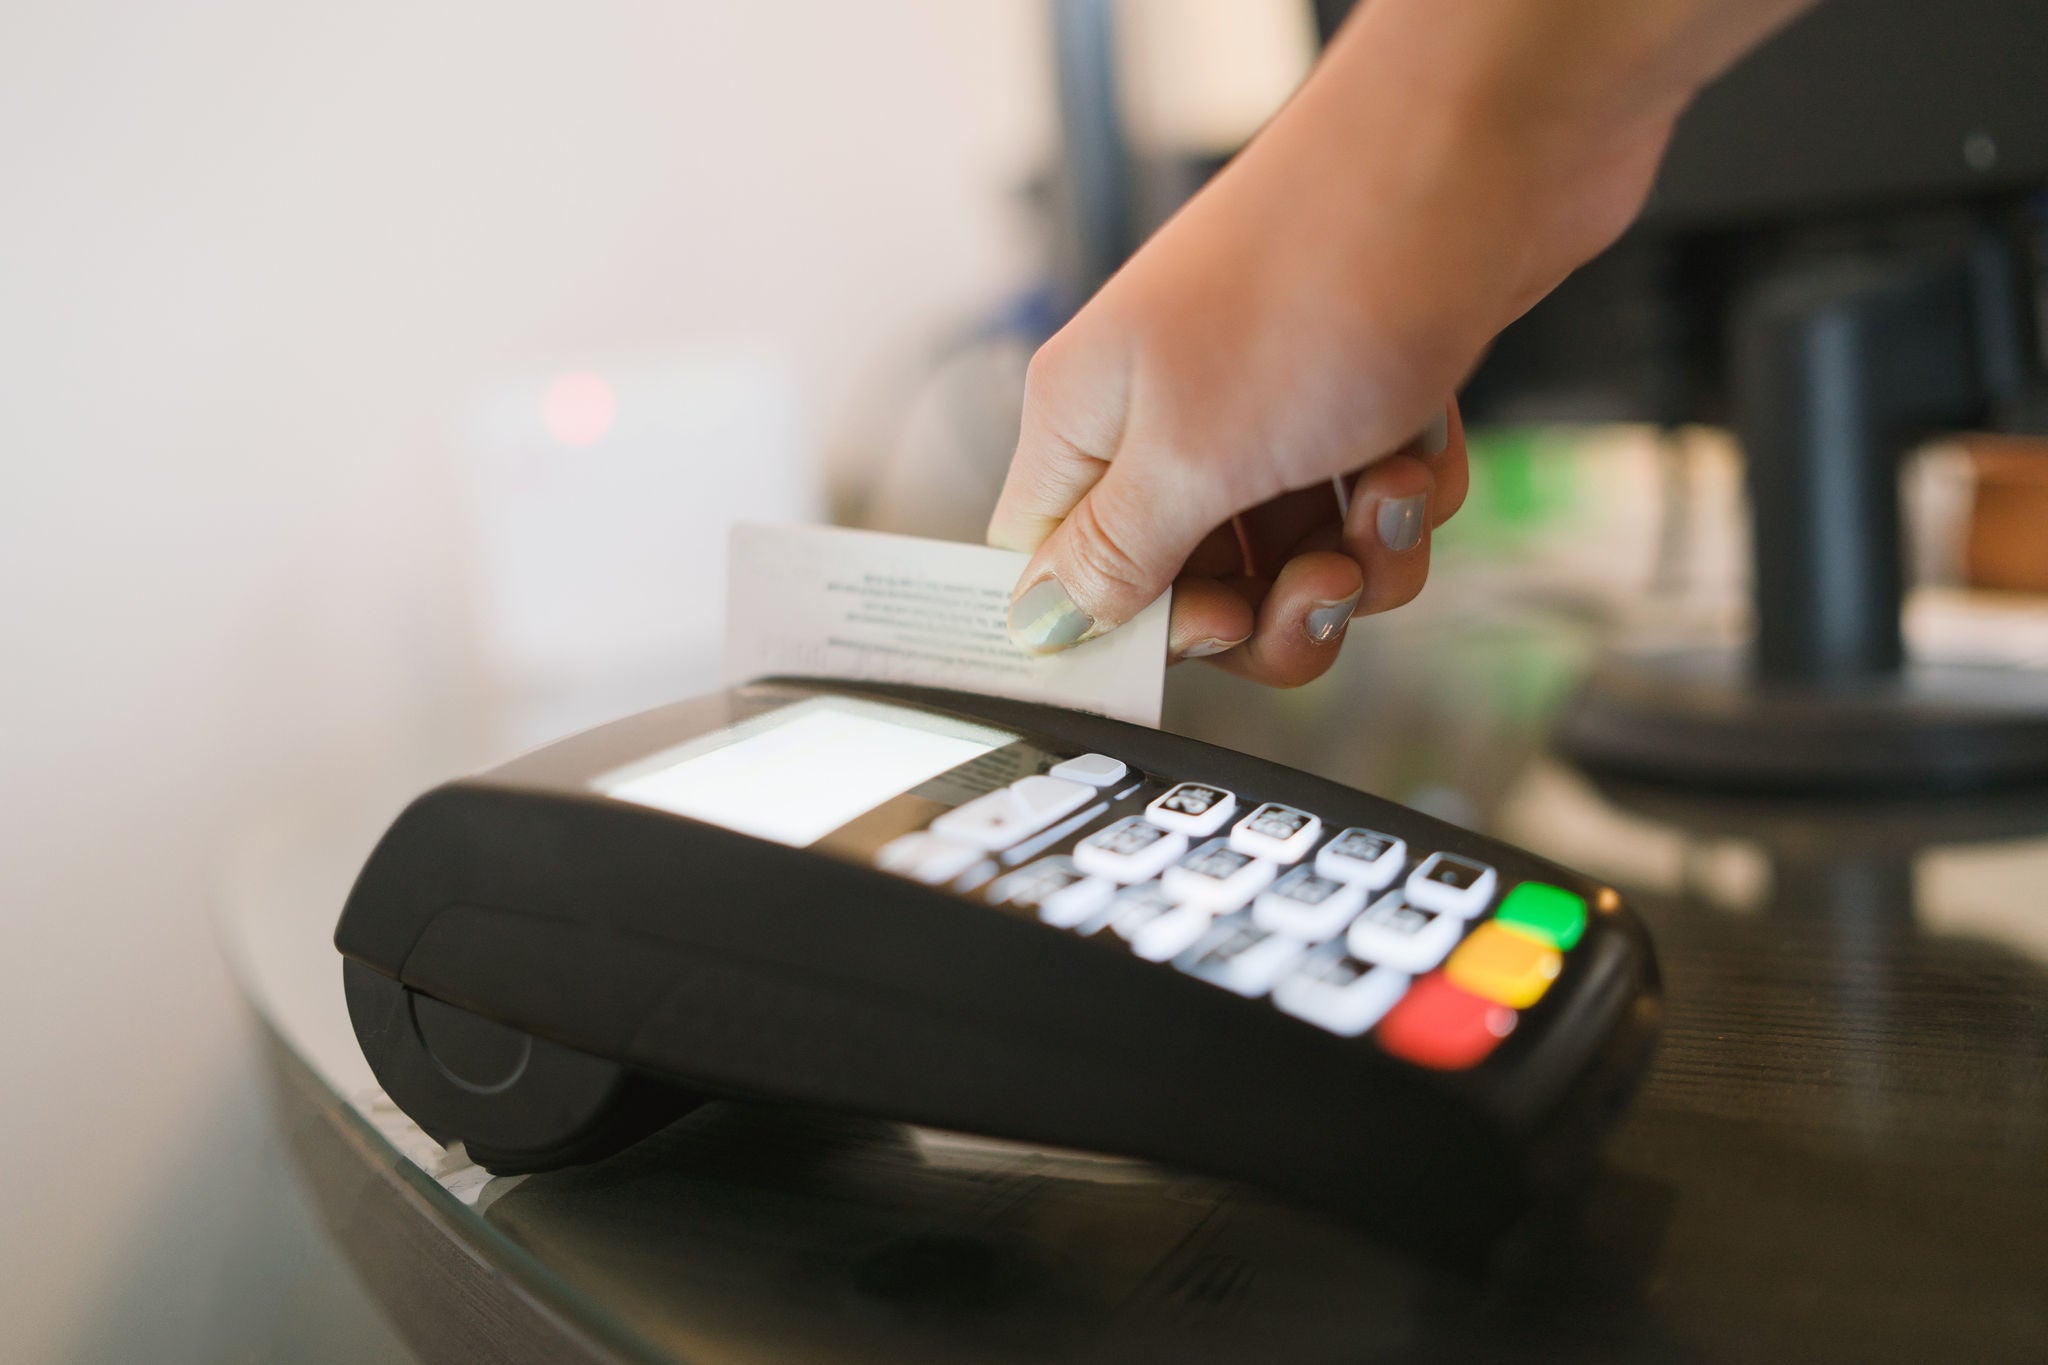
磁條的出現改變了這一切。這項 20 年代初期主要歸功於 IBM 的創新技術,讓銀行能夠將卡片資訊編碼到貼在背面的磁帶上。它為電子支付終端機和晶片卡鋪路,提供更高的安全性和即時授權,同時讓各種規模的企業都能更輕鬆地接受卡片付款。儘管技術不斷演進,這條薄薄的磁條數十年來一直是數十億張支付卡上的固定配備。
但現在磁條卡即將退出歷史舞台,萬事達卡成為第一個逐步淘汰磁條卡的支付網路。
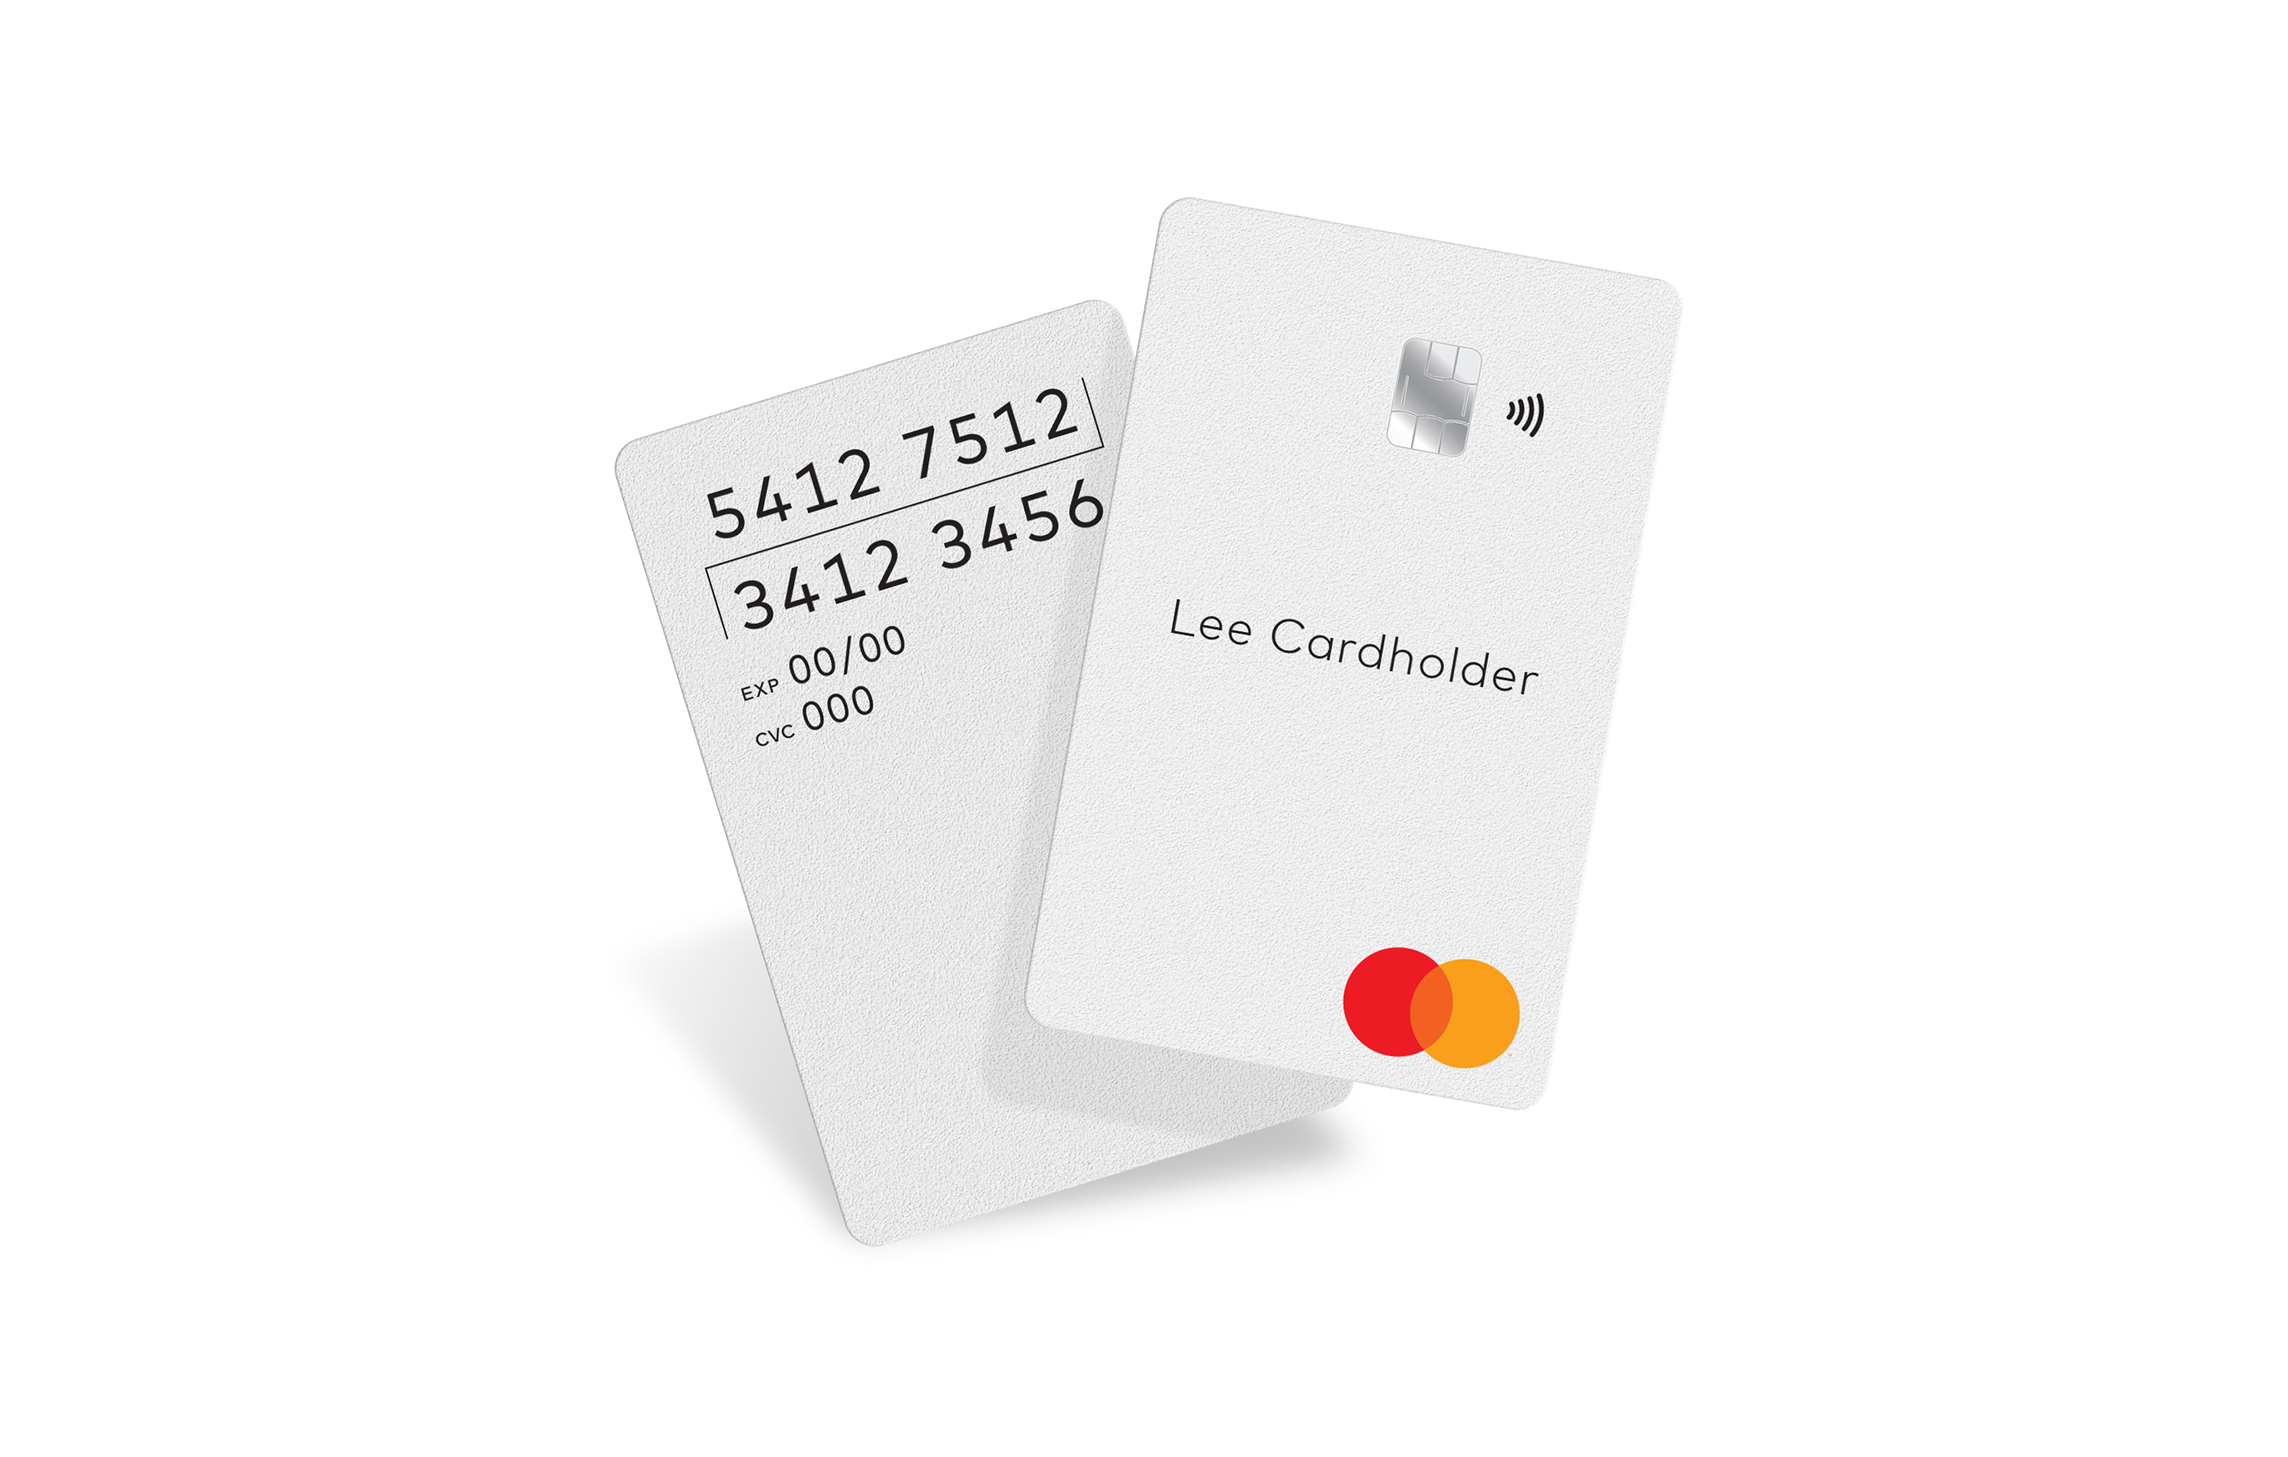
告別磁條反映出消費者支付習慣的改變以及更新技術的發展。如今的晶片卡由功能更強大且更安全的微處理器驅動,大多數也嵌入了微型天線以支援感應式交易。
鑑於晶片支付普及後磁條支付的衰退,自 2024 年起,多數市場新發行的 Mastercard 信用卡和簽帳金融卡不再強制要求配備磁條。到了 2033 年,所有 Mastercard 信用卡和簽帳金融卡將不再具備磁條,這為仍依賴該技術的其餘合作夥伴提供了長達數年的緩衝期,以逐步導入晶片卡處理機制。
賒帳的概念可以追溯到幾千年前的農業文化,甚至早於紙幣的出現。20 世紀初,百貨公司、加油站甚至航空公司都向顧客提供金屬“購物卡”,但第一張現代通用支付卡於 1950 年問世。這種紙板「儲值」卡可在任何參與活動的商家使用,卡片上印有持卡人的姓名、地址和帳號。
到 1950 年代末,其他商家和銀行也開始發行自己的銀行卡,包括 1959 年發行的第一張塑膠信用卡。收銀員會收集銀行卡訊息,並將紙本副本送去進行對帳和結算,這個過程既慢又容易出錯。
20 世紀 60 年代,IBM 看到了透過磁帶將資訊編碼到卡片上的潛力。在將這項技術應用於記憶卡之前,它就已經被用於音訊錄製和電腦磁碟儲存。
根據 IBM 的傳說,工程師 Forrest Parry 想不出如何將一條膠帶黏在 CIA 的塑膠身分證上,所以他告訴了他的妻子,他的妻子建議用她的直板夾把膠帶熔化到證件上。雖然這並非IBM引以為傲的那種硬件,但它的確有效。
早在磁條卡興起之前,工程師就一直在研究一種由電腦晶片驅動的卡片,這種卡片可以執行複雜的運算,從而實現更強大的安全措施。
第一張晶片卡於 20 世紀 60 年代在法國問世,但花了數年時間才流行起來。一個主要問題是——不同的晶片卡無法在所有終端上使用。這促成了全球EMV晶片技術標準的發展。
如今,對於每一筆交易,晶片都會產生一個唯一的交易代碼,發卡銀行會對該代碼進行驗證,以確保使用的是真卡。這項技術還能提高持卡人資料的安全性。
自 1990 年代末期 EMV 標準推出以來,晶片卡開始成為首選的支付方式。根據 EMVCo 的數據,截至 2025 年底,全球有 97.8% 的面對面刷卡交易使用 EMV 晶片。
自 2024 年起,歐洲等已普遍使用晶片卡的地區,其 Mastercard 支付卡開始逐步取消磁條。自 2027 年起,美國銀行將不再被強制要求發行附有磁條的晶片卡。
「磁條推動了支付方式邁入電子化時代,為數十年的創新打開了大門,」Mastercard安全解決方案執行副總裁 Ann Johnson 表示。「但如今的威脅形勢需要更強大、更智慧的防禦。淘汰刷卡是降低整個支付生態系統風險的又一步,並確保每筆交易都受到為未來打造的技術保護。」
到 2029 年,萬事達卡將不再發行帶有磁條的新信用卡或金融卡。目前,美國和加拿大的預付卡不受此變更影響。
這項改變不僅僅關於卡片本身。Mastercard 一直與連接商家與支付網路的收單機構合作,以更新支付基礎設施,支援無磁條卡片。這段緩衝期讓商家、銀行和 ATM 業者有時間逐步淘汰任何與無磁條卡不相容的技術。例如,有些 ATM 仍然依賴磁條來發起交易,有些銀行則仍使用刷卡讀卡機,讓持卡人在營業時間後進入 ATM 門廳。
Mastercard 最近宣布,將允許全球大多數地區自 2029 年 4 月起逐步淘汰銷售點終端機和 ATM 上的磁條功能。預期取消刷卡功能將能降低這些終端機的成本與複雜度,並讓小型商家接受卡片付款變得更輕鬆且更具成本效益。在刷卡普及率較高的美國,終端機必須保留磁條作為選項。
代表全球 200 多家領先商家的 Merchant Advisory Group 執行長 John Drechny 表示:「商家社群殷切期盼能消除支援磁條的要求,以及保護商家實際上不需要之資料的負擔。」「我們讚賞 Mastercard 採取這下一步驟,以協助強化支付安全,並保護商家和消費者免受風險侵害。」我們希望能看到業界其他人往這個方向邁進。」
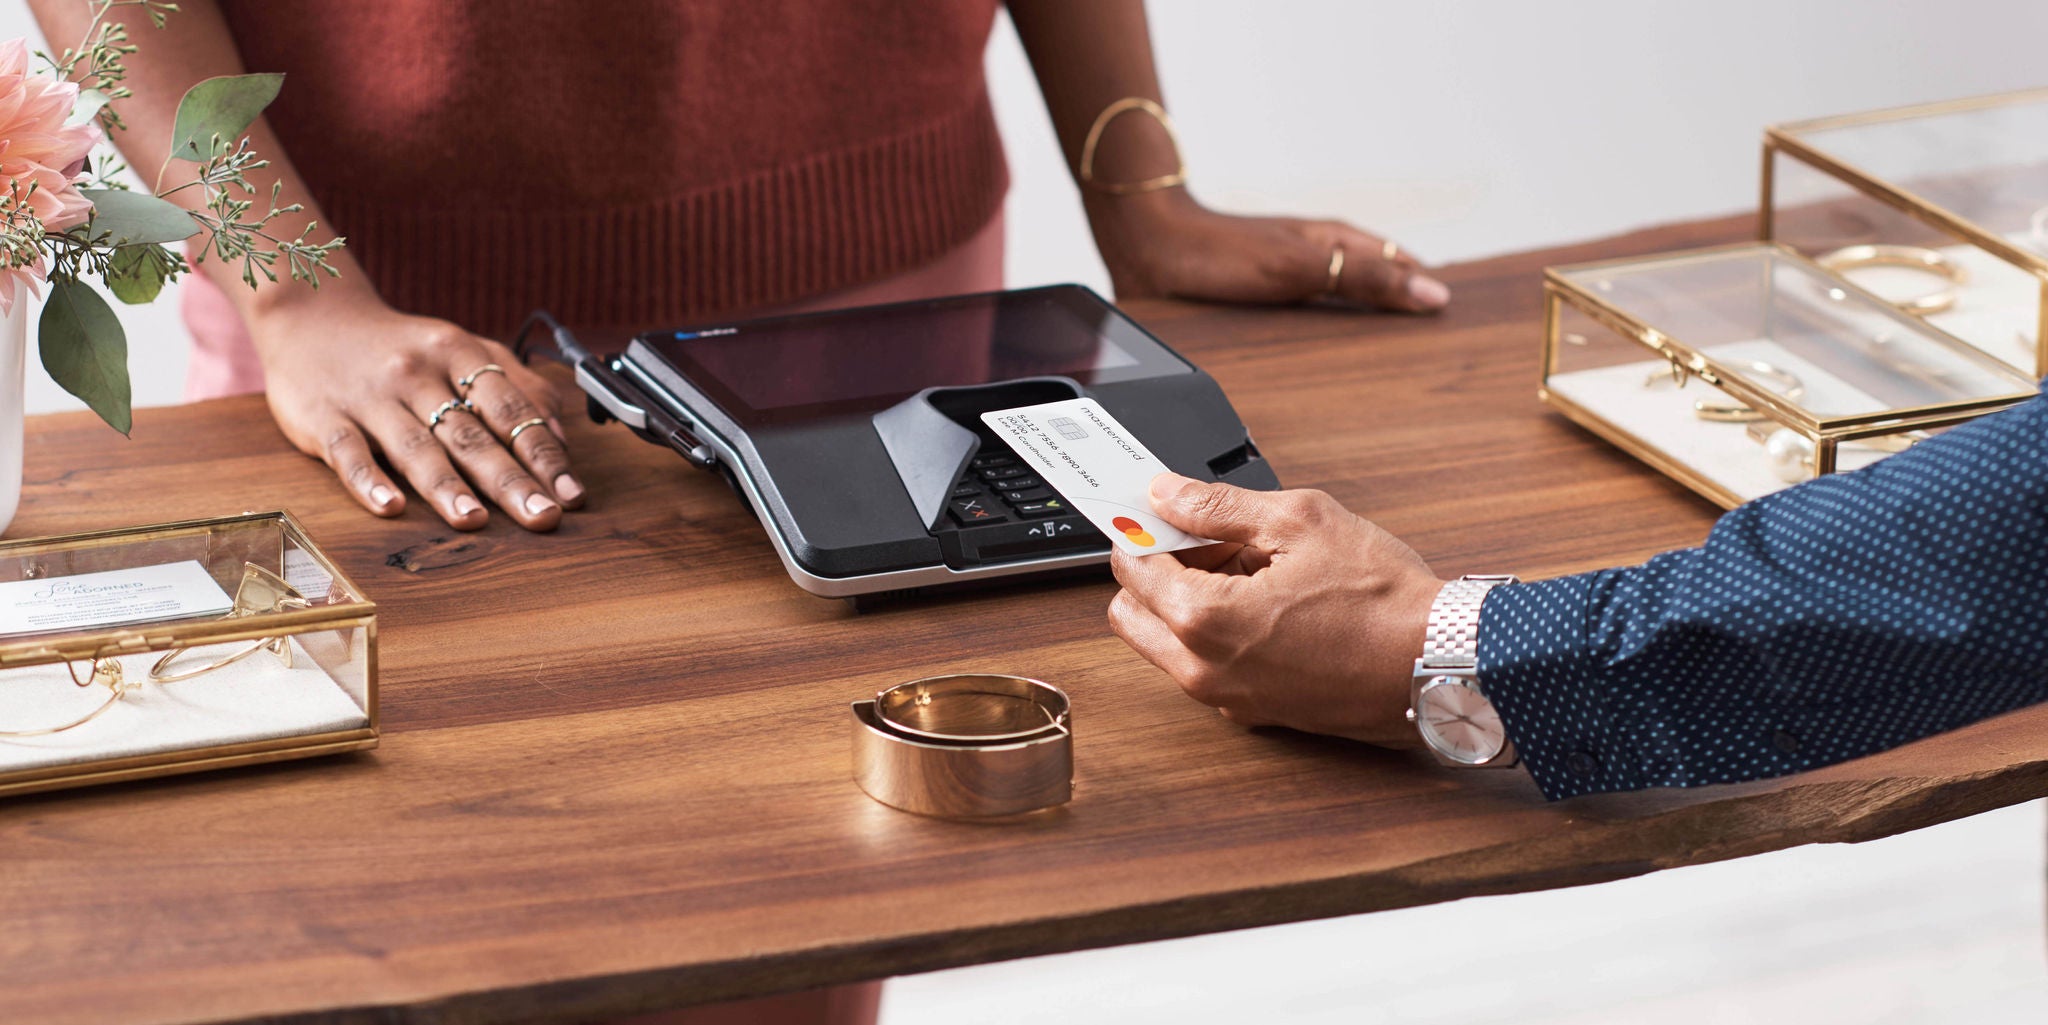
雖然我們付款與處理付款方式的改變通常需要多年才能 Become 普及,但在疫情期間,數位轉型的步伐卻急遽加速。2019 年,非接觸式支付約佔 Mastercard 全球實體交易的 30%;如今,這一比例已逼近 80%。
對商家而言,這些新技術的啟用也簡單得多,讓即便是最小型的企業主也能輕鬆使用。例如,將手機轉為收單裝置的 Tap on Phone,不需要額外的硬體或周邊設備。
EMV 技術也不斷演進:2021 年,Mastercard 開發了一項名為 Ecos 的支付應用規格,該規格基於進階加密標準(Advanced Encryption Standard,一種廣泛使用的加密技術),旨在更好地保護支付資料,以抵禦日益複雜的網路威脅以及未來運算技術的發展。
Ecos 將以現今相同、只需半秒的感應即付體驗,在未來數十年協助持卡人和商家防範詐欺,且無須對數位錢包、感應式卡片和銷售點終端機進行任何實體變更。所有新卡必須在 2030 年 4 月前採用新規格,且所有卡片須於 2037 年前符合這些規格。
因此,刷卡有一天將會走入歷史,就像那些磨破的指節一樣。
本文最初發表於 2021 年 8 月 12 日,並於 2026 年 8 月 26 日更新,以反映最新的非接觸式數據以及銷售點終端機的新指導方針。