Artikkel

Gjenvinning av abonnementsinntekter: Hvordan selgere kan gjøre kundefrafall til en mulighet

Å bygge sterkere relasjoner starter med å forstå hva abonnentene ønsker

Publisert: 17. april 2026

Kvinne som foretar et kjøp ved å bruke kortet sitt på den bærbare datamaskinen

Artikkelen kort fortalt:

  • Ettersom det månedlige kundefrafallet stiger til 20 % for abonnementsbedrifter, må selgere gå utover strategier som kun fokuserer på anskaffelse, og heller fokusere på å øke kundens livstidsverdi.  
  • På verdensbasis ønsker 77 % av forbrukerne å se og administrere alle abonnementene sine i bankappen sin, noe som understreker behovet for at selgere tilbyr mer fleksibilitet og oversikt for abonnenter.  
  • Integrering av abonnementsstyring i digitale bankapper kan hjelpe selgere med å få flere kunder raskere, øke kundelojaliteten og redusere antall tvister og kortreklamasjoner.


Forbrukere bruker mer på abonnementer, men de er raske til å avbryte

Abonnementsutgiftene fortsetter å stige, selv om forbrukerne følger tettere med på budsjettene sine.

Mastercard’s rapport med FT Strategies, Subscription economy: Redefining relationships, viste at 44 % av amerikanske forbrukere brukte mer på abonnementer i 2025 – i gjennomsnitt 1 887 USD årlig, opp fra 1 416 USD i 2024.

Men den veksten har en hake. Gjennomsnittlig månedlig kundefrafall har steget til 20 %, og mer enn halvparten av amerikanske bedrifter rapporterer at minst 10 % av abonnentene deres er inaktive. Vi ser det samme mønsteret med vekst i abonnentforbruk og økt kundefrafall utspille seg i regioner over hele verden. 

For selgere er kundeanskaffelse bare startpunktet. For å forbedre kundelojalitet og levetidsverdi må du tilby de fleksible og transparente abonnementsløsningene som kundene nå forventer.

Enkle abonnementsendringer bygger tillit ved registrering. Når abonnenter vet at de har kontroll, er de mer villige til å forplikte seg og mer tilbøyelige til å abonnere på nytt senere. 

Ved å tilby denne synligheten og fleksibiliteten der kundene allerede administrerer økonomien sin – i bankapper – kan du legge grunnlaget for sterkere relasjoner.


Abonnementskompleksitet fører til kundefrafall, tvister og tapte inntekter

Når budsjettene strammes inn eller behovene endres, avbryter ikke kundene alltid abonnementer direkte hos selgeren. Det kan være forvirrende å holde oversikt over gjentakende betalinger, spesielt ettersom forbrukere administrerer abonnementsplaner på tvers av et økende antall plattformer og tjenester. Det presser kundene mot å finne den raskeste måten å avbryte en betaling på: å blokkere eller bestride belastningen gjennom banken sin.

Kunder unngår komplekse avbestillingsprosesser ved å blokkere belastninger i stedet

I noen tilfeller gjenkjenner kunder en abonnementsavgift, men ønsker ikke lenger tjenesten og leter etter den raskeste måten å avbryte på. I stedet for å gå gjennom selgeren – noe som kan være tidkrevende og forvirrende – blokkerer de ganske enkelt betalingen til abonnementsleverandøren.   

Den snarveien har reelle konsekvenser for selgere. Halvparten av generasjon Z sier at de blokkerer betalinger for å si opp et abonnement, noe som gir selgere liten mulighet til å opprettholde relasjonen eller vinne kunden tilbake senere.

Kunder forveksler uklare abonnementsgebyrer med svindel

I andre scenarioer blokkerer eller bestrider kunder en gjentakende abonnementsbelastning rett og slett fordi de ikke gjenkjenner den. De kan ha registrert seg for en gratis prøveperiode måneder tidligere eller glemt en tjeneste de ikke lenger bruker. Uten kontekst antar de at transaksjonen er uredelig.

Faktisk har 25 % av globale forbrukere blokkert en betaling de trodde var svindel, og 29 % har bestridt en gjentakende betaling av samme grunn. Yngre forbrukere er enda mer tilbøyelige til å handle, der 37 % av generasjon Z sier at de har bestridt en belastning eller blokkert en betaling de trodde var svindel.  

Å bestride eller blokkere abonnementsbetalinger – enten de er uønskede eller ukjente – kan føre til unødvendige kostnader for kortreklamasjoner for selgere. Verre er det at du kan miste kunder som aldri hadde til hensikt å Avbryt eller forlate deg for godt.


Hvordan selgere kan gå forbi «avbryt» og vinne flere abonnenter

Forbrukere ser etter enklere måter å administrere abonnementene sine på, og mange ønsker å gjøre det direkte fra bankappen sin. Globalt ønsker 77 % av forbrukerne å se og administrere alle abonnementene sine i bankappen, og 39 % ville til og med vurdert å bytte bank for denne funksjonen, ifølge undersøkelser fra Mastercard og Datos Insights.

Ved å gjøre det enkelt for kundene å administrere abonnementer i pålitelige bankkanaler med høy bruk, kan du:

Øk antall abonnementsregistreringer

Å registrere seg for et abonnement kan føles som en stor forpliktelse, men kundene er mer villige til å ta steget når de vet at de enkelt kan justere eller avbryte et abonnement senere hvis det er nødvendig.

For eksempel kan en kunde føle seg mer komfortabel med å prøve et nytt treningsmedlemskap når de vet at de enkelt kan sette det på pause, nedgradere eller avbryte det via bankappen sin etter hvert som månedsbudsjettet endrer seg.

Denne fleksibiliteten er en topprioritet for forbrukere: 74 % sier at de er mer tilbøyelige til å registrere seg når avbestillingsprosessen er enkel, og 70 % sier at de er mer tilbøyelige til å abonnere på nytt av samme grunn.

Hva dette betyr for selgere: Enkel abonnementshåndtering gjennom bankappen hjelper deg med å få flere abonnenter, slik at du kan fokusere på å utvikle og pleie disse relasjonene.

mal

Øk åpenheten og reduser tvister

Ved å gi mer kontekst rundt abonnementsbetalinger i kundens bankapp kan man bidra til å unngå forvirring og tvister. Utover det grunnleggende som selgerens navn, kan det å tilby informasjon som fornyelsesdatoer, muligheter for å oppgradere planer og beholdningstilbud hjelpe brukere med å beholde kontrollen og administrere abonnementer med trygghet.  

Et eksempel: 67 % av forbrukerne sier at de ville bestridt færre belastninger hvis informasjonen hadde vært tilgjengelig i bankappen deres.

Hva dette betyr for selgere: Økt åpenhet og kontroll gjør at kunder er mindre tilbøyelige til å blokkere eller bestride en betaling. I stedet oppfordrer det dem til å ta konstruktive neste steg, som å bytte betalingskort, justere faktureringsdatoen eller kontakte deg direkte for å oppdatere planen sin.

Styrk merkevarelojaliteten

Kunder ønsker å administrere abonnementer på egne premisser, ikke føle seg låst. Ved å gjøre det enkelt å sette et abonnement på pause i bankappen, kan du bevare relasjonen og oppmuntre dem til å komme tilbake når tiden er inne. 

Denne fleksibiliteten øker kundelojaliteten og former også hvordan kundene ser på merkevaren din. Samlet sett sier ​​64 % av forbrukerne at de ville hatt en mer positiv oppfatning av abonnementsselgeren hvis det var enkelt å sette på pause eller avbryte, og 34 % sier at de ville forblitt abonnenter hvis de kunne sette på pause i stedet for å avbryte.  

Integrert abonnementsadministrasjon skaper også nye muligheter for å gi insentiver til kunder. To tredjedeler av brukerne ville forblitt abonnenter for et tilbud med redusert pris, og rundt en tredjedel ville forblitt abonnenter for lojalitetsbelønninger eller skreddersydde prisalternativer – alt tilgjengelig direkte i bankplattformen deres.

Hva dette betyr for selgere: Integrasjon med bankapp holder deg tilkoblet gjennom hele abonnementsreisen, slik at du kan engasjere kundene på nytt med relevante, personlige tilbud.


Voks og behold abonnenter med Mastercard

For å gjøre påmeldinger om til varige relasjoner i dag, må selgere sørge for at opplevelsen er sømløs fra start til slutt.

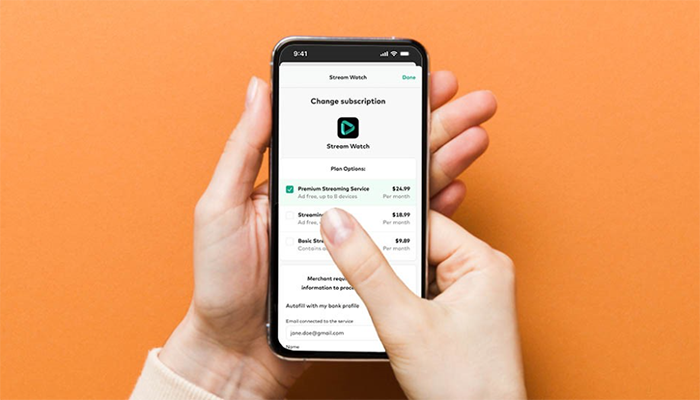
Mastercard’s Smart Subscriptions er integrert direkte i digitale bankapper, noe som hjelper deg med å tilby strømlinjeformet, selvbetjent abonnementsadministrasjon til kundene dine. Ved å gi kundene tydelig oversikt og fleksible kontroller for å spore betalinger, kan du redusere betalingsstopp, senke antall kortreklamasjoner og forbedre kundelojalitet og reaktivering. 

Klar for å få abonnementsvirksomheten din til å vokse? Finn ut mer om hvordan Mastercards Smart Subscriptions kan hjelpe.

Vanlige spørsmål om abonnementsadministrasjon

Hvorfor bør opplevelsen av abonnementsadministrasjon være viktig for selgere?

Økende kundefrafall og kundenes krav om fleksibilitet legger press på abonnementsbaserte virksomheter. Effektiv abonnementshåndtering reduserer forvirring, forhindrer unødvendige tvister og betalingsstopp, og bidrar til å gjøre påmeldinger til langsiktige kundeforhold.

Hvordan hjelper det selgere å beskytte inntektene sine ved å tilby abonnementsadministrasjon i bankapper?

Integrering av abonnementsadministrasjon i digitale bankkanaler gir kundene bedre oversikt og kontroll over de regelmessige betalingene sine. Når kunder tydelig kan se abonnementskostnader og sette tjenester på pause eller avbryte dem direkte fra bankappen sin, er det mindre sannsynlig at de stopper betalinger eller bestrider transaksjoner, noe som hjelper selgere med å redusere kortreklamasjoner og beskytte inntektene.

Hvordan støtter det kundelojaliteten å tilby abonnementsadministrasjon i bankapper? 

Selgere kan tilby en positiv merkevareopplevelse ved å gi kundene synlighet og gjennomsiktig fakturering. Integrering av abonnementsadministrasjon i bankapper gjør det også mulig for selgere å tilby målrettede insentiver, som pristilbud som oppmuntrer kunder til å forbli abonnenter eller abonnere på nytt i fremtiden.

Contact sales

Talk to an expert to learn how Mastercard can enhance your business through our products and services.

Mastercard