Klar til å ligge foran – ikke bare ta igjen? Les mer om våre tjenester og løsninger nedenfor.
Publisert: august 2026
Straksbetalinger øker ikke bare i omfang; de er i ferd med å bli den nye normen. Over hele Europa er straksbetalinger raskt i ferd med å bli den nye standarden. Ettersom sentrale regulatoriske krav nå trer i kraft, flytter banker og betalingstjenesteleverandører fokus fra samsvarsberedskap til operativ ekspertise og langsiktig vekst. Men her er den gode nyheten: Med riktig strategi og smart bruk av data kan de samme pressene som føles overveldende i dag, Become alvorlige vekstmuligheter i morgen.
La oss se nærmere på hva som endrer seg, hva som er utfordrende, og hvor de største mulighetene ligger. Med den rette tilnærmingen betyr det å navigere i disse utfordringene mer enn bare å overholde regelverket – det handler om å få investeringen til å lønne seg bedre: strømlinjeforme driften, styrke evnen til sanntidsbetalinger og skape bedre betalingsopplevelser for kundene dine.
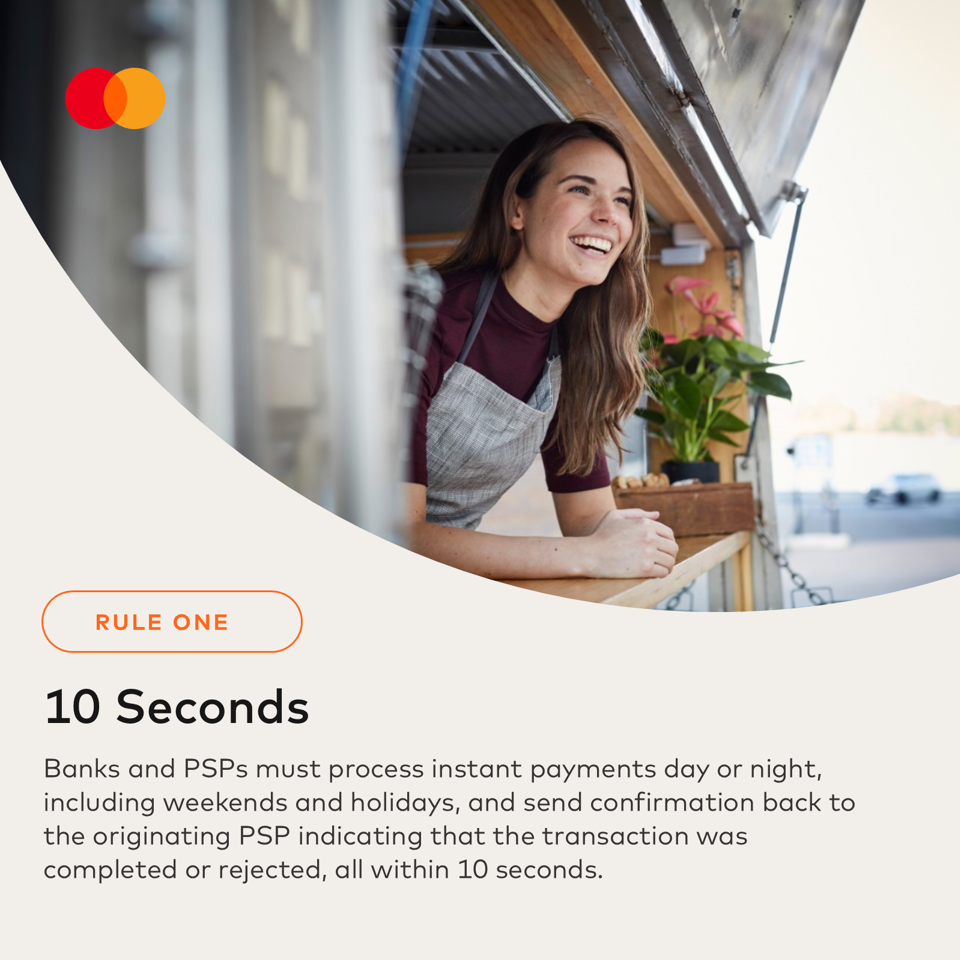
EUs forordning om straksbetalinger (IPR) betyr at alle banker og betalingstjenestetilbydere (PSP-er) i eurosonen måtte være i stand til å motta straksbetalinger fra og med 9. januar 2025. Innen 9. oktober 2025 må de også kunne sende dem – og behandle transaksjoner i løpet av 10 sekunder, 24/7, 365 dager i året.
IPR har som mål å støtte EUs bredere visjon for et moderne, konkurransedyktig og robust økosystem for betalinger i detaljhandelen.
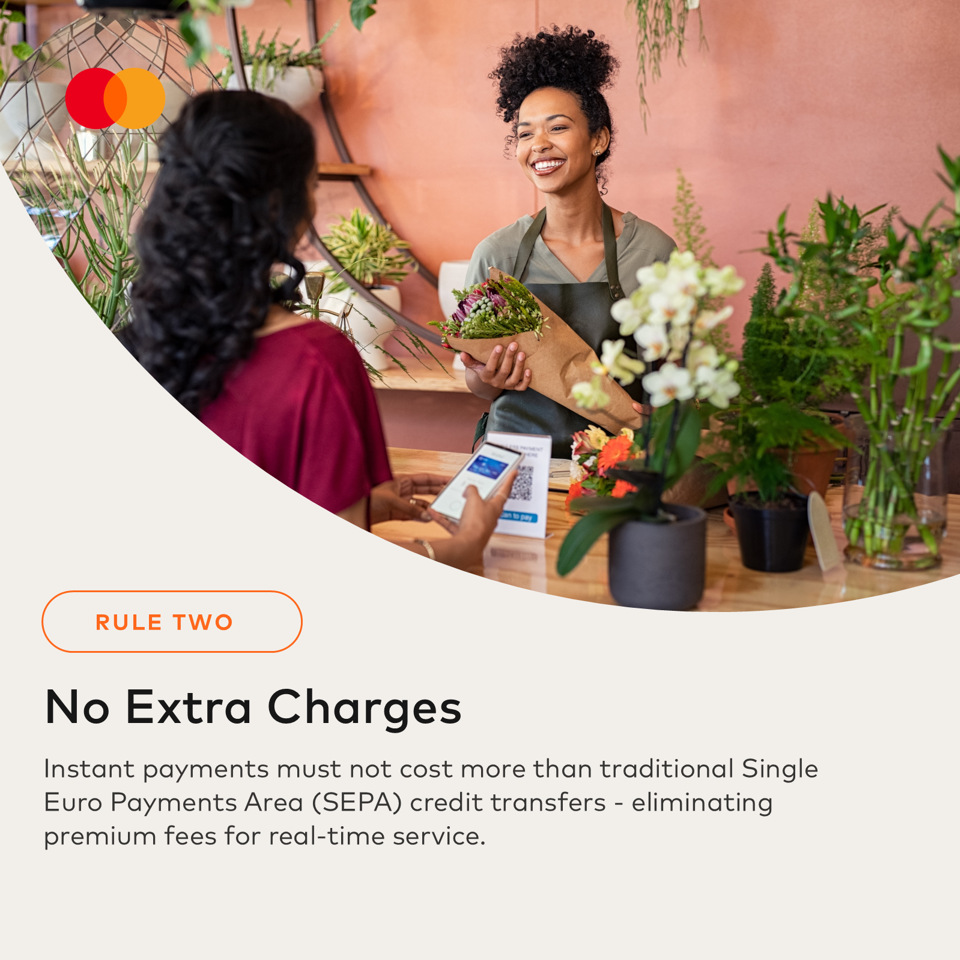
Det er ikke alt. Disse reglene gjør også følgende:
Rapporten Capgemini World Payments Report 2026 fremhever et vedvarende beredskapsgap som omfatter både forretnings- og teknologidomener, der de fleste banker fremdeles ikke er rustet til å skalere selgertjenestene sine effektivt. Som et resultat er bare en liten andel av institusjonene reelt forberedt, mens flertallet enten forblir delvis forberedt eller ikke klare i det hele tatt til å konkurrere i stor skala.
For mange institusjoner er den neste utfordringen å gjøre beredskap for etterlevelse om til et bærekraftig konkurransefortrinn.
Nye regler og økende forventninger medfører noen tøffe hindringer:
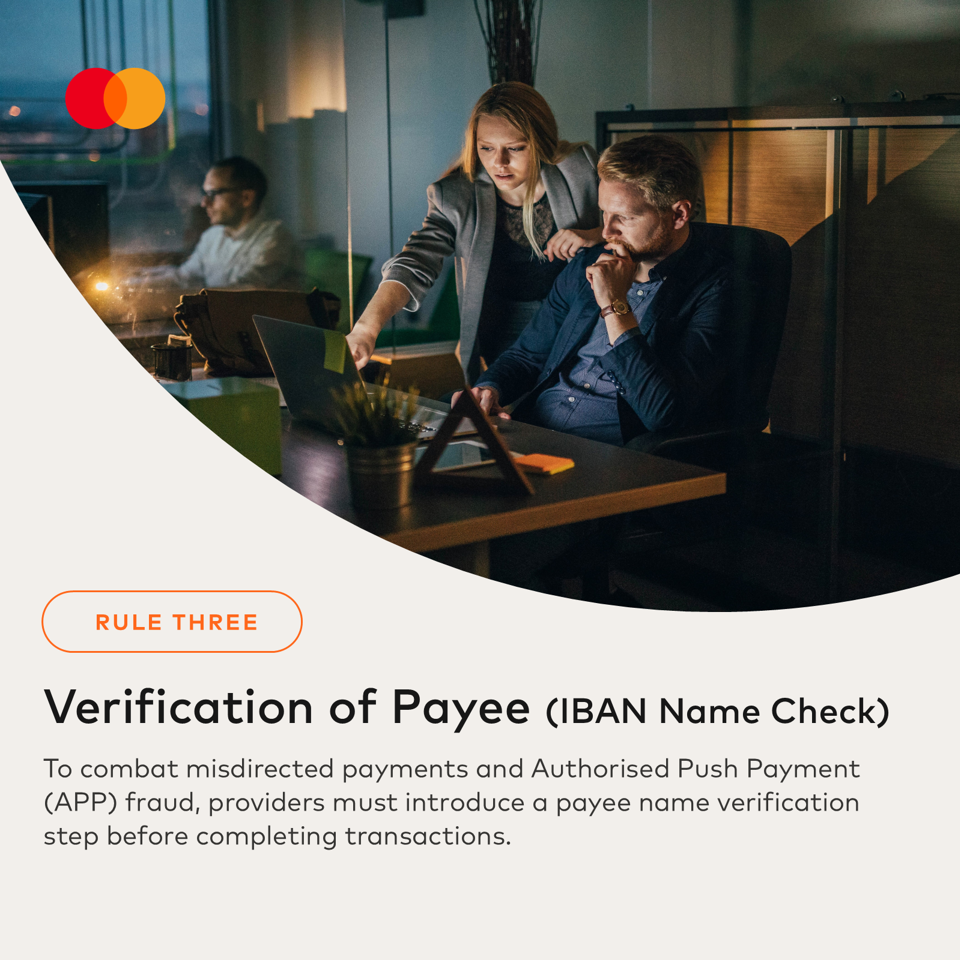
Med betalinger i sanntid følger svindel i sanntid, inkludert den voksende trusselen fra autorisert betalingssvindel (APP-svindel). Verifikasjon av betalingsmottaker (VoP) er et viktig første skritt for å redusere visse typer APP-svindel. Effektiv svindelforebygging krever imidlertid også sanntidsovervåking, risikoinnsikt og datadrevet beslutningstaking før en betaling blir autorisert.
Straksbetalinger betyr umiddelbare forventninger i et miljø med alltid påslagde, raskere betalingssystemer. Penger beveger seg raskt, og institusjoner må opprettholde riktig likviditetsnivå til enhver tid for å unngå mislykkede eller forsinkede betalinger – resultater som rett og slett ikke er akseptable i et miljø for straksbetalinger. Det er en vanskelig balansegang mellom å ha tilstrekkelig likviditet, men samtidig unngå at pengene blir liggende uvirksomme i sentralbanken – spesielt for mindre aktører.
Selv om EU-banker rent teknisk oppfyller mange av kravene i ISO 20022, særlig innen SEPA og betalinger med høye beløp, er en reell, datarik adopsjon og fullstendig økosystemintegrasjon fortsatt underveis.
Globalt er det enda vanskeligere, særlig ettersom markedene utvikler seg i ulik hastighet på tvers av infrastruktur for straksbetalinger og bredere betalingsløsninger i sanntid. Selv om innføringen av ISO 20022 skrider frem globalt, fortsetter markedene å utvikle seg i ulik hastighet. Før standarder for rikere data implementeres konsekvent på tvers av betalingsøkosystemer, forblir mye av verdien som er innebygd i betalingsdata, underutnyttet.
Selv om standardadopsjonen fortsatt er underveis, strekker utbyttet seg utover etterlevelse. Rikere og mer strukturerte betalingsdata gjør det mulig for banker å forbedre beslutningstakingen, styrke den operasjonelle effektiviteten og frigjøre nye muligheter for innovasjon og kundeverdi.
Her er det det blir spennende: de samme dataene som hjelper deg med å overholde frister, kan også drive innovasjon, effektivitet og bedre kundeprosesser.
Effektiv oppdagelse av betalingssvindel i sanntid er avhengig av maskinlæring og sanntidsanalyse, slik at banker kan oppdage uvanlige mønstre og stoppe svindel før den skjer. Nøkkelen til suksess? Å ha de riktige dataene og algoritmene for å handle raskt. Vil du dykke dypere inn i hvordan vi hjelper banker med å ligge foran svindel i markeder for sanntidsbetalinger? Les hvitboken vår «Sammen mot konto-til-konto-svindel».
Vi vet at likviditetskontroll kan være en stor utfordring for banker, spesielt med den obligatoriske utrullingen av SEPA Instant Credit Transfer (SCT Inst). Men her er mulighetssatsen: Fordi oppgjør for straksbetalinger skjer i løpet av sekunder, betyr det å overholde regelverket at banker må tenke nytt om hvordan likviditet forstyres — ved å bruke sanntidsdata for å ta smartere beslutninger, optimalisere reserver og sørge for at alt fungerer som det skal. Finn ut mer om nøkkelteknologier og innovasjoner som KI, sanntidsdata og prediktiv analyse, som setter finansavdelinger i stand til å Become strategiske drivere for organisatorisk suksess. Last ned «High Speed, High Stakes – Navigating liquidity in an era of volatility».
Data er kjernen i å forbedre kundereiser. Ved å gjøre det mulig for bedrifter å forstå brukeradferd og preferanser i dybden, gir sanntidsdata banker mulighet til å tilby intuitive løsninger som tilfører reell verdi for kundene. Denne personaliseringen forbedrer ikke bare brukeropplevelsen, men bygger også lojalitet, ettersom kundene føler seg verdsatt og forstått i hvert eneste kontaktpunkt. Til syvende og sist er det her banker kan skape inntekter. Hvis du ikke utforsker hvordan du kan tjene penger på sikre straksbetalinger og bruke sanntidsdataene du har tilgjengelig, går du glipp av en verdifull mulighet.
Suksess handler ikke om å fokusere på én betalingstype – det handler om å skape opplevelser som gjenspeiler forbrukernes ulike behov, drevet av sanntidsdata. Til syvende og sist handler det om å bygge strategien din rundt kundene dine. Den tankegangen gjør deg i stand til å tilpasse deg ulike betalingsmetoder, formater og bruksområder, samtidig som du åpner for nye inntektsmuligheter og driver bærekraftig vekst.
Vi opplever dette på nært hold i markeder som drives av vår øyeblikkelige betalingsteknologi, slik som Storbritannia, Slovenia, Ungarn og, lenger unna, Thailand og Peru. Forbrukerforventningene er klare: De ønsker raske transaksjoner – men krever også sikkerhet, enkelhet og sømløs integrering. Og de er ikke villige til å vente.
Banker kan beskytte kunder mot autorisert push-betalingssvindel (APP-svindel) gjennom et lagdelt forsvar som kombinerer en kontoverifiseringstjeneste (som Verification of Payee (VoP) i EU og Confirmation of Payee (CoP) i Storbritannia med sanntidsinformasjon. Denne tjenesten er det vesentlige første skrittet som bekrefter at betalingsmottakerens navn stemmer overens med kontoen før pengene overføres, slik at kundene har mye mindre sannsynlighet for å sende midler til en svindler. Ved å kombinere denne tjenesten med sanntidstransaksjonsovervåking, risikoinnsikt, maskinlæring og atferdsanalyse kan banker identifisere mistenkelig aktivitet og gripe inn før en betaling blir autorisert. Dette bidrar til å beskytte kunder uten å skape unødvendig friksjon for legitime transaksjoner.
Sanntidsbetalinger gir treasury-team innsikt og kontroll til å håndtere likviditet i et døgnåpent miljø, der penger beveger seg på sekunder, og inaktive reserver medfører en reell kostnad. Ved å kombinere sanntidsdata, KI og prediktiv analyse kan banker optimalisere likviditetsposisjonen sin, unngå å måtte gå til markedet for dyrere midler, forsinkede eller feilede betalinger, og finne den rette balansen mellom tilstrekkelig likviditet og kapitaleffektivitet.
Rammeverk for forebygging av svindel ved øyeblikkelige betalinger lar banker vurdere betalingsrisiko før autorisasjon, oppdage mistenkelige mønstre på tvers av kontoer og institusjoner, og handle raskt når svindelsignaler dukker opp. Overvåking, datadeling, risikointelligens, adferdsanalyse og maskinlæring bidrar til å redusere svindelrisiko, beskytte kunder og opprettholde tilliten samtidig som man leverer den hastigheten og enkelheten folk forventer av moderne sanntidsbetalinger.
Klar til å ligge foran – ikke bare ta igjen? Les mer om våre tjenester og løsninger nedenfor.