სექტემბერი, 2025
ფული და კომერცია გადაკეთების შუაგულშია. ახალგაზრდა თაობების მოთხოვნები - რომლებიც არიან ციფრული და AI მკვიდრები - ხელახლა განსაზღვრავს, თუ როგორ ვაგზავნით და ვიღებთ ფულს და ქმნის გადახდების შემდეგ საზღვარს.
ვინაიდან Gen Z მოითხოვს ნდობას და გამჭვირვალობას და Gen Alpha ელის ინტელექტუალურ, შიგნალურ და უწყვეტ გადახდის მოგზაურობებს, გადახდის პროვაიდერებისთვის საკმარისი არ არის უბრალოდ ადა საქმე ეხება ინფრასტრუქტურების ფუნდამენტურ გადაკეთებას, რათა შეხვდნენ ამ თაობებს, სადაც ისინი არიან და მიაწოდოთ მყისიერი, უსაზღვრო, უხილავი და ღირებულ
ამ განვითარებადი თაობების პერსპექტივებისა და მოლოდინების გაგება მთავარია გადახდის გადაწყვეტილებების შესაქმნელად, რომლებიც რჩება აქტუალური და გამძლე სწრა კონკრეტულად გლობალური ანგარიშიდან ანგარიშზე (A2A) გადახდებისთვის არსებობს სამი ძირითადი სფერო, რომლებიც მომავ ალი ინოვაციების წინა წინა ადგილზე იქნება:
1. სისტემური და საზღვარგარე ურთიერთ
2. კონვერგენცია ციფრულ აქტივ
3. გამძლეობა, დაცვა და უსაფრთხოება
ეს თემები უკვე თვალსაჩინოა გლობალური გადახდების ეკოსისტემაში, მაგრამ მათ წინ დარჩენა განუყოფელი ნაწილია გადახდების ლანდშაფტის შექმნისთვის, რომელიც აღჭურვილია მომხმარებლების თანამედროვე
თანამშრომლობა - როგორც ერთიან ბაზარზე გადახდის სხვადასხვა ვარიანტებს შორის, ასევე სხვადასხვა ბაზრებს შორის - ფუნდამენტურია A2A-ს მომავლისთვის.
მომხმარებლებისთვის - განსაკუთრებით ახალგაზრდა თაობებისთვის, რომლებსაც აქვთ მაღალი ციფრული ნდობა და ინტუიცია - ეს ნიშნავს უწყვეტ ურთიერთქმედებას იმ ინსტრუმენტებთან, რომლებსაც ყოველდღიურად იყენებენ, რაც მათ საშუალებას აძლევს ბიზნესისთვის ეს ნიშნავს დაბალ ხარჯებს და გამარტივებულ დასახლებებს, რაც საერთაშორისო ზრდას უფრო ხელმისა
რეალურ დროში სისტემებს შორის ურთიერთთანამშრომლობის შექმნა განსაკუთრებით აუცილებელია Gen Alpha-ისა და Gen Z-ის მობილური პირველი პრეფერენციების გათვალისწინებით, რაც ხელს უწყ
თანაბრად, A2A საზღვარგარე გადახდების რეალურ დროში განხორციელების შესაძლებლობა მთავარია ფინანსური სტაბილურობის საბჭოს G20-ის მიზნების მისა
პრატიკ ხოვალასთვის, Mastercard— ის ტრანსფერული გადაწყვეტილებების გლობალური ხელმძღვანელი, პოლიტიკის შემქმნელებსა და კერძო სექტორს შორის თანამშრომლობა გადახდის სისტემების
ჩვენ ვხედავთ, რომ ციფრული აქტივები უფრო ცენტრალური ხდება გადახდის ეკოსისტემაში, მაგრამ ადამიანებს სჭირდებათ მათი გამოყენების გზა, რომელიც ავსებს A2A სისტემებს. ეს შეიძლება იყოს, მაგალითად, ციფრული საფულეების საშუალებით, რომლებსაც შეუძლიათ შეინახონ როგორც საბანკო ნაშთები, ასევე ციფრული აქტივები, ან ფულადი გზავნილების აპლიკაციები, რომლებსაც შეუძლიათ თანხების გაგზავნა სტეიბლკოინების გამოყენებით და მიიღონ ადგილობრივ საბანკო ანგარიშზე ფიატ ვალუტაში.
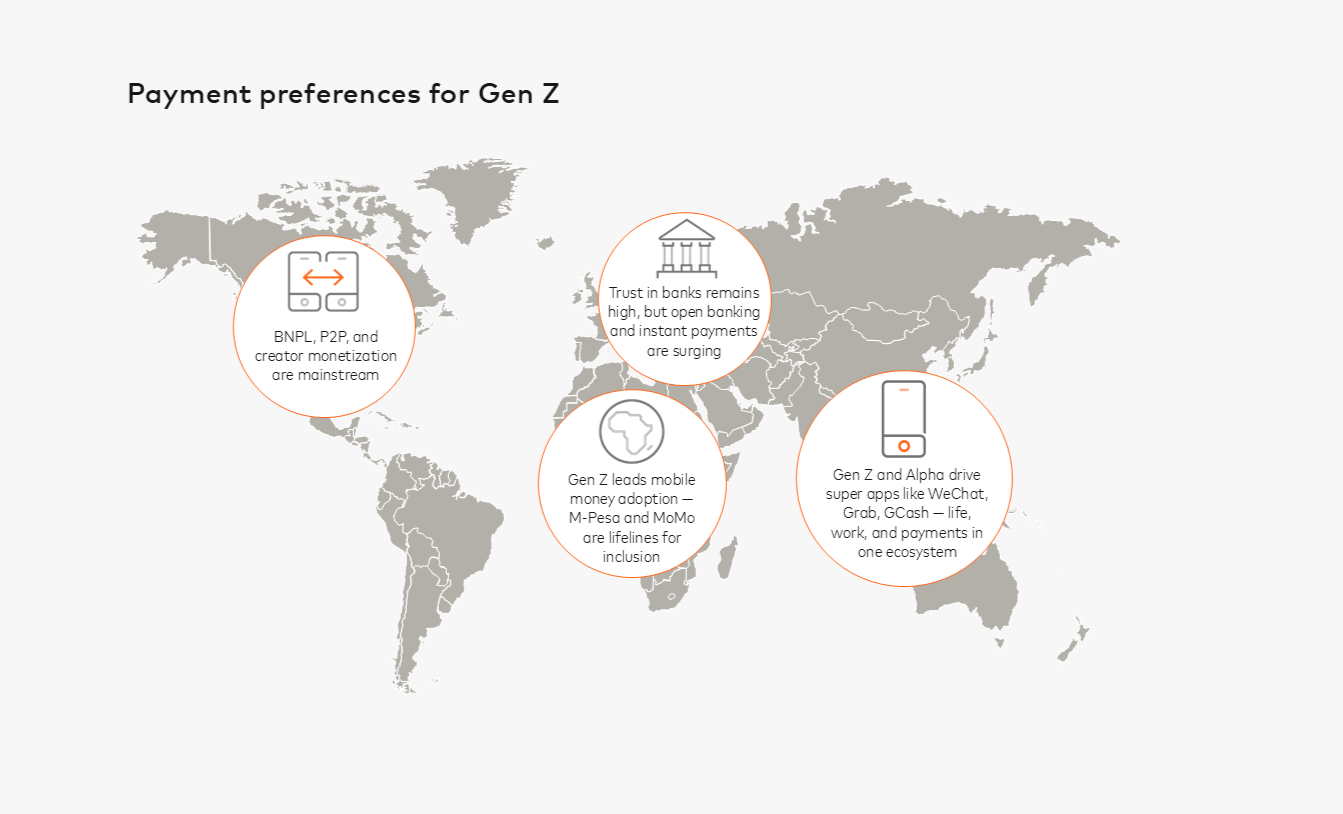
უფრო ფართო გამოყენების შემთხვევებისთვის, მათ შორის თანატოლთა გადახდების მიღების ტემპს, განაპირობებს ციფრული ადგილობრივი მოსახლეობა და Gen Alpha, რომლებიც გაიზარდნენ თავიანთ ყოველდღიურ ცხოვრებაში ჩართული ციფრული ვალუტებით. ამ თაობის ბევრისთვის, რომლებიც გაიზარდნენ ვირტუალურ სათამაშო გარემოში სოციალიზაციაში, მათი პირველი ფული იყო Roblox— ის ვალუტა, Robux ან V-Bucks, რაც ადრეული ასაკიდანვე დააყენა მოლოდინს ჩაშენებული, მშვენიერი და უწყვეტი გადახდებისთვის.
მიუხედავად იმისა, რომ ინოვაცია ბევრმა შეიძლება მიიჩნოს გადახდის ტექნოლოგიის უფრო საინტერესო, სწრაფად მოძრავ სფეროდ, რეალურ დროში მდგრადი სისტემის მნიშვნელობა, რომელიც იცავს მომხმარებლებს და უსაფრთხოდ მასშტაბ ეს მოიცავს ტრანზაქციების მაღალი მოცულობის გამკლავების გამძლეობას პიკის მომენტებში, როგორიცაა ანაზღაურების დღეები, და მუშაობის გაგრძელების შესაძლებლობას ეროვნული საგანგებო სიტუაციების ან სისტემ
დაცვა და უსაფრთხოება ასევე შეუძლებელია მოლაპარაკებების მიმდინარე გარემოში. ეს მართალია ყველა თაობაზე. მიუხედავად იმისა, რომ Gen Z-ს და Gen Alpha-ს სურთ მოხერხებულობა და ახალი ტექნოლოგიები - მაგალითად, გადახდის პროცესებში და ბიომეტრიკაში - უსაფრთხოება მათთვის თანაბრად მნიშვნელოვანია, როგორც ინოვაცია, 40% უარს ამბობს გარიგებებს, რაც უფრო დიდი შეშფოთებაა, ვიდრე „დაკარგვის შიში“.
რეალურ დროში გადახდებზე მოთხოვნა იზრდება, მომხმარებლები ასევე ეძებენ სისტემებს, რომლებსაც შეუძლიათ მხარი დაუჭირონ გამოყენების შემთხვევების უფრო ფართო სპექტრს.
არჩევანი და ნდობა ყოველთვის უნდა იყოს გადახდების წინა პირველში და ყველა თაობის ადამიანებს უნდა ჰქონდეთ უფლებამოსილება გადაიხადონ და მიიღონ ანაზღაურება ისე, რაც მათთვის მუშაობს.
მაგრამ რადგან ციფრული და AI მკვიდრების მოლოდინი უფრო აშკარა გახდება, გადახდების ლანდშაფტი აუცილებლად შეიცვლება და ჩვენ ვნახავთ A2A გადახდების შემდეგი საზღვრის წარმოქმნას. ეს საზღვარი განისაზღვრება უწყვეტი კავშირით, სანდო ინოვაციებით და გამძლე ინფრასტრუქტურით.
გადახდების სფეროს ლიდერები - მათ შორის ცენტრალური ბანკები, მარეგულირებელი ორგანიზაციები, გადახდის სისტემის ოპერატორები და ფინანსური ინსტიტუტები - უნდა შეერთდნენ ურთიერთქმედი, ყოველთვის ჩართული სისტემების შესაქმნელად, პასუხისმგებლობ