სტატია

ბანკებისთვის პერსონალიზაციის დაბრკოლებების დაძლევა

მიუხედავად იმისა, რომ ძირითმა გზის დაბრკოლებამ ხელი შეუშალა ბანკებს პერსონალიზაციის სარგებლის მოპოვებაში, ახალი გადაწყვეტილებები აპირებს ინდუსტრიის ახალ

Parks Daniel profile photo

Parks Daniel

Director, Product Management at Dynamic Yield by Mastercard

აი, რა უნდა იცოდეთ:

  • ბანკები ისტორიულად ებრძვიან პერსონალიზაციას მონაცემთა გამოწვევების, რესურსების ნაკლებობის, შესაბამისობის დაბრკოლებისა და ინტ
  • არსებობს ახალი გადაწყვეტილებები, რომლებსაც შეუძლიათ გაამარტივონ ბანკების პერსონალიზაცია, დაეხმარება მათ მონაცემების გამოყენებაში, შიდა ბანკის რესურსების ტვირთის შემცირებაში, შესაბ
  • ამ გადაწყვეტილებების დანერგვით, ბანკებს შეუძლიათ უფრო ძლიერი ურთიერთობების დამყარება მომხმარებლებით, ბარათების ხარჯების

ბანკები ამას ისევ და ისევ ისმენენ - პერ სონალიზაცია აუცილებლობაა მომხმარებლებში, რომლებიც ელოდნენ ბრენდების უწყვეტ, შესაბამის და ღირებულ გამოცდილებას. Forrester-ის კვლევამ აჩვენა, რომ მომხმარ ებელთა 61% ნაკლებად სავარაუდოა, რომ დაუბრუნდება ბრენდს, რომელიც არ უზრუნველყოფს დამაკმაყოფილებელ და მიუხედავად იმისა, რომ 5 ფინანსური ინსტიტუტიდან 4- ზე მეტი აღიარებს, რომ პერსონალიზაცია მკაფიო პრიორიტეტია, ბ ანკის მომხმარებლების მხოლოდ 21% იღებს პერსონალიზებულ რჩევებს ან მითითებ მიუხედავად იმისა, რომ არსებობს რამდენიმე მნიშვნელოვანი უპირატესობა, როგორ იცაა ს ინქრონია, ბანკების უმეტესობამ არ გადალახა ინდუსტრიის ფართო გამოწვევები პერსონალიზ

ამ სტატიაში ჩვენ ყურადღებას გაამახვილებთ საბანკო პერსონალიზაციასთან შესვლის მთავარ ბარიერებს და ვპასუხობთ კითხვას, არსებობს თუ არა გამარტივებული გზა. (მინიშნება, ეს ასეა და ამან შეიძლება მნიშვნელოვნად შეცვალოს ბანკების ციფრული ურთიერთობის მომხმარებლებთან.)

პერსონალიზაციის გამოწვევების ნავი

ხედვასა და შესრულებას შორის არასწორი განპირობებულია მონაცემების, შიდა რესურსების, შესაბამისობის ნიუანსებისა და ტექნოლოგიური ინტ მოდით ჩავვარდნოთ ქვემოთ მოცემულ თითოეულ


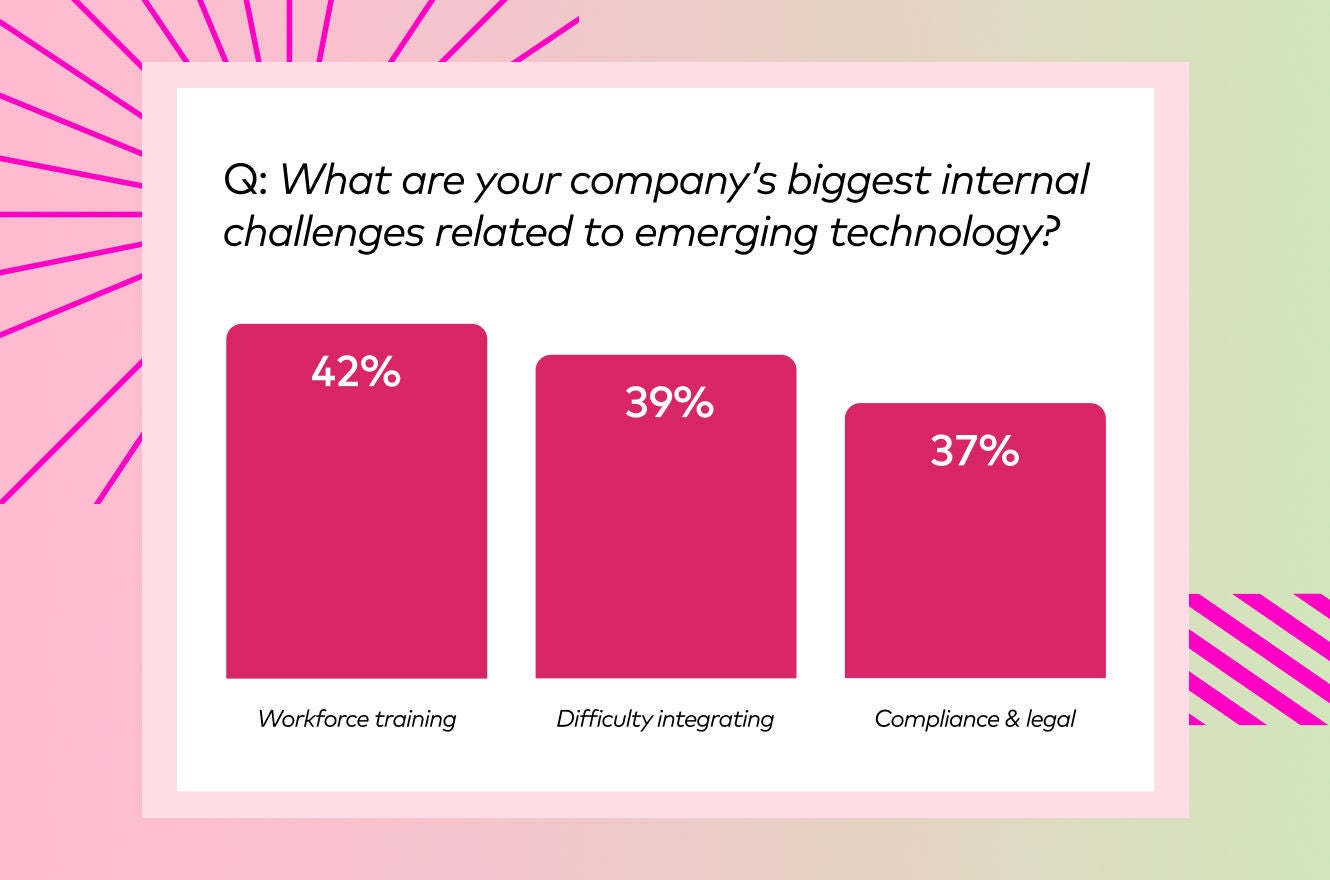
გასაკვირი არ არის, რომ ბანკების უმეტესობა პერსონალიზაციას უფრო სასიამოვნოდ მიიჩნევს, ვიდრე აუცილებლობად, გათვალისწინებით, იმ დაბრკოლებების გათვალისწინებით, რომლებიც წყარო: PwC


მომხმარებლის ყურ

შეიტყვეთ განსაკუთრებული გუნდების შესახებ, რომლებიც იყენებენ Mastercard სერვისებს რეალურ მს

Mastercard-ის ლოგო

მონაცემები პერსონალიზაციის საწვავია, რაც ბრენდებს საშუალებას აძლევს გაიგონ მომხმარებელთა პრეფერენციები და მიწოდ FI-ებს, ისევე როგორც ბევრ ბიზნესს, რომელსაც აქვს უნიკალური მონაცემთა ნაკრები, ხშირად არ აქვთ ეფექტური ინტეგრაციისა და კურაციის პროცესები ტექნოლოგიურ სტეკებსა და სილოზირებულ გუნდებში მონაცემ სინამდვილეში, ბანკების 80% აცხადებს, რომ ისინი იმდენად მონაცემებს აგროვებენ, რომ მათ შეუძლიათ შეუფერხებლად ინტეგრირება მათ ჩართულ

პერსონალიზაციის წარმატებულ ძალისხმევებს სჭირდებათ თავდადებული მფლობელები ამ ძლიერი პროცესების მართვისთვის და ძალისხმევის კოორდინაციისთვის გუნდებში, მაგრამ გლობალურად ბანკების 63% ამბობს, რომ ისინი მუშაობენ პირველ მსოფლიოში, სადაც მომხმარებელთა შეძენის ხარჯები იზრდება, ბანკების უმეტესობას უბრალოდ ვერ გაამართლებს თანამშრომლების რაოდენობის გამოყოფას პროექტებზე, რომლებიც უფრო მეტია

შიდა რესურსების ნაკლებობა:

ისევე, როგორც თანამშრომლების რაოდენობის უზრუნველყოფა გავრცელებული საკითხია, ისევე არის დაქირავების გამოწვევაც. სინამდვილეში, ფინანსური ინსტიტუტების 42% ამბობს, რომ შიდა რესურსები და სამუშაო ძალის ტრენინგი მათი უდიდესი წარმატებული პერსონალიზაციის პროგრამების ხელშეწყობისთვის საჭირო ექსპერტიზა ჯერ კიდევ არ არის შექმნილი მასობრივად ფინანსებისთვის, რაც ბანკებისთვის ამ თანამდებობების დაქირავებას კიდევ უფრო კანდიდატები, რომლებიც სრულად ესმით მოთხოვნებს, დაქირავდებიან პრემიით, ხოლო ნაკლებად გამოცდილ პროგრამის დაქირავებებს სჭირდებათ გაზრდილი დრო და ცდისა და შეცდომების მე

გარდა ამისა, ბანკების პორტფელზე ორიენტირებული ორგანიზაცია ნიშნავს, რომ პერსონალი უფრო მეტად ორიენტირებულია იმაზე, რომ მთელი პროგრამა აყვავდეს, ვიდრე დააწკაპუნებენ თუ არა მომხმარებლები პერ დროისა და ყურადღებისათვის კონკურენციული სხვა შესაძლებლობების გამო, ბანკების უმეტესობამ ინვესტიცია არ განახორციელა პერსონ

შესაბამისობის გამოწვევები

მიუხედავად ამისა, ბანკებს, რომლებიც ინვესტიციას ახდენენ რესურსებს გამოყოფილ პროგრამებში, სწრაფად აკმაყოფილებენ დამატებითი დრო და ყურადღება, რომლებიც საჭიროა ფინანსების 37% ამბობს, რომ ეს მოთხოვნები მათი პერსონალიზაციის უდიდესი გამო პერსონალიზაციის გუნდები უნდა იმუშაონ იმის მიზნით, რომ მუდმივად შეამოწმონ, თუ როგორ იცავს მათი სტრატეგიები მონაცემთა დაცვისა და კონფიდენციალურობ

თუ ბანკმა პერსონალიზაცია განათავსა, როგორც კომპანიის მკაფიო, თვალსაჩინო პრიორიტეტს და საერთო ციფრულ სტრატეგიას, შეიძლება უფრო ადვილი იყოს შესაბამისობის გამოწვევების ნავიგაცია დისციპლინის ნიუანსების შესახებ უფრო თუმცა, ბანკების მხოლოდ 29% -მა განაცხადა, რომ პერსონალიზაცია მათი დნმ-ის ნაწილია. ძირითადად, მემკვიდრეობის სისტემები და იერარქიული სტრუქტურები ბანკებში ხელს უშლის კულტურული ცვლილებებისთვის საჭირო

ინტეგრაციის სირთული

ეს მკაცრი სამართლებრივი და მარეგულირებელი მოთხოვნები ასევე ხელს უშლის ბანკებს პირველ რიგში სათანადო პერსონალიზაციის ხშირად ბანკები ჩაკეტილია მემკვიდრეობით მაშინაც კი, თუ ბანკს შეუძლია „ჩართოს“ პერსონალიზაცია, როგორც უფრო დიდი პაკეტის ნაწილი, ნაკლებად სავარაუდოა, რომ ეს არსებული ტექნოლოგიები გთავაზობენ მიზანმიმართულ მანქანურ სწავლების მოდელებს, რომლებიც ანალიზებენ და პროგნოზირებენ იმ რამდენიმე იღბლიანი ბანკისთვის, რომლებსაც შეუძლიათ ახალი ტექნოლოგიის ჩართვა, ეს არის მძიმე ბრძოლა, რომელიც მას დაუკავშირებს მათ ტექნოლოგიის დანარჩენ ნაწილს, შესაბამისობის პრობლემების გამო, მონაცემთა ინტეგრაციის პრობლემების შექმნის და ბანკებს ხელს უშლის ყოვლის

ნათელი მომავალი წინ გამომცემი ბანკებისთვის

მიუხედავად იმისა, რომ ბანკები ისტორიულად გამორთულია პერსონალიზაციისგან, საბედნიეროდ პერსონალიზაციის კენ  უსაფრთხო გადაწყვეტილებები, როგორიცაა Personalization Breeze, საშუალებას აძლევს ბანკებს მიაწოდონ მომხმარებლებს მორგებული შეტყობინებები და შეთავაზებები სასურველი არხების საშუალებით, როგორიცაა ელექტრონული ფოსტა, აპლიკაციაში შეტყობინებები და მობილური შინაარსის ისინი ეხმარებიან გუნდებს ზემოთ ჩამოთვლილი გამოწვევების

მონაცემთა გამოწვევების თავიდან აცილება: პერსონალიზაციის პროვაიდერთან პარტნიორობა არა მხოლოდ ათავისუფლებს ბანკებს არსებული შიდა მონაცემების გააქტიურების ამოცანისგან, არამედ ხსნის შეხედულებებს და ნიმუშებს საკუთარი მომხ მაგალითად, Personalization Breeze— ის პროგნოზირ ებადი ხარჯების შეხედულ ებები აანალიზებს მილიარდობით დოლარის ღირებულების ტრანზაქციებს ათასობით ემიტენტში, რათა პროგნოზირდეს ამ ხელოვნური ინტელექტის მოდელებს შეუძლიათ მიზნობა მიმართონ ბარათის მფლობელებს მათი ისტორიული და პროგნოზირებული ხარჯების მიხედვით და მიაწოდონ სპეციალურად შექმნილი წახ

რესურსების გაზრდა: პერსონალიზაციის პროვაიდერი უმკლავდება კამპანიის შესრულებას, რაც საშუალებას აძლევს ბანკებს ფოკუსირება გაამახვილონ თავიანთ გარდა ამისა, გადაწყვეტილებები, როგორიცაა Personalization Breeze, უზრუნველყოფს კამპანიის შესრულების მონიტორინგს ძირითად ციფრულ და ხარჯულ KPI-ებში, როგორიცაა დაწკაპუნების მაჩვენებლები (CTR), ჩართულობა, ხარჯები, ტრანზაქცი გარდა ამისა, ეს შეხედულებები გამოიყენება პროგრამის მუდმივი ოპტიმიზაციისთვის და რეკომენდაციების გასაცემად დამატებითი გამოყენების შემთხვევებისთვის, რაც პერსონალიზაციისგან კიდევ

დარჩენილია შესაბამისი: პერსონალიზაციის გადაწყვეტილებები იცავს მარეგულირებელ სტანდარტებს GDPR არა-GDPR მონაცემებზე მომზადებული მოდელების გამოყენებით და ანონიმური, მომხმარებელთა თანხმობის ემიტენტის მონაცემებით ზედ

გვერდითი ინტეგრაციის საკითხები: მიზანმიმართული გადაწყვეტილებები მოითხოვს მინიმალურ განხორციელებას, რაც იმას ნიშნავს, რომ ემიტენტებს შეუძლიათ სწრაფად ჩაერთონ და ინტეგრაცი

პერსონალიზაციის სწორ გადაწყვეტილებებში ინვესტიციის გამარტივებული გზით, ბანკებს უფრო ადვილად შეუძლიათ მიიღონ მომხმარებელთა უფრო ღრმა ურთიერთობების, ბარათების ოპტიმიზირებული ხარჯების და კონკურენტული უპირატესობის

შეიტყვეთ მეტი იმის შესახებ, თუ როგორ ხდის Mastercard-ის Dynamic Yield პერსონალიზაციას ბანკებისთვის აქ.