სტატია

უკონტაქტო გადახდის მიღების მართვა

Audrey Bui Khac

Europe SME Segment Lead, Mastercard

Michael Landau

SVP, Global Acceptance Product Management, Mastercard

Berke Baydu

Vice President for Product Management, Cyber and Intelligence, Mastercard

უფასო გადახდის ტექნოლოგიები ახალი არ არის. მიუხედავად ამისა, ამჟამინდელი გლობალური ჯანმრთელობის გარემოს გამო, მომხმარებლები უფრო სწრაფად გადადიან უკონტაქტო გადახდებზე, რადგან ეძებენ და ბევრ რეგიონში ამას ძალიან წახალისებენ და ხელს უწყობენ ვაჭრები.

მიუხედავად იმისა, რომ 2019 წელს გადახდების 30 პროცენტი უკონტაქტო იყო, 2020 წლის პირველ კვარტალში გლობალურად უკონტაქტო ტრანზაქციების 40% -ზე მეტი ზრდა დაფიქსირდა, გარდა ამისა, Mastercard-ის ბოლოდროინდელი გლობალური მომხმარებელთა კვლევაში მსოფლიოში გამოკითხულთა 79 პროცენტმა თქვა, რომ ახლა იყენებენ უკონტაქტო გადახდებს და უსაფრთხოებასა და მხოლოდ სასურსათო და აფთიაქების კატეგორიებში, უკონტაქტო ტრანზაქციები ორჯერ უფრო სწრაფად გაიზარდა, ვიდრე უკონტაქტო ოპერაცი

ბევრმა ბაზარმა მიაღწია 90+% უკონტაქტო მიღებას. თებერვალსა და მარტში მსოფლიოს თითქმის ყველა რეგიონში განიცადა უკონტაქტო გამოყენების მნიშვნელოვანი ზრდა, მიუხედავად იმისა, რომ ყოველდღიური სავაჭრო ჩვევებისთვის უკონტაქტო განლაგებ გლობალურად, Mastercard-ის კვლევაში გამოკითხულთა თითქმის ნახევარმა თქვა, რომ მათ შეცვალეს თავიანთი საფულე ბარათი ერთზე, რომელიც გთავაზობთ უკონტაქტო 

Mastercar d-მა მსოფლიო მასშტაბით მომხმარებლებთან და პარტნიორებთან მუშაობის გამოცდილება გამოაქვეყნა ფორმულაში, რომელიც მხარს უჭერს ემიტენტებს, ვაჭრებს და შეძენებს მოგზაურობის თითოეულ

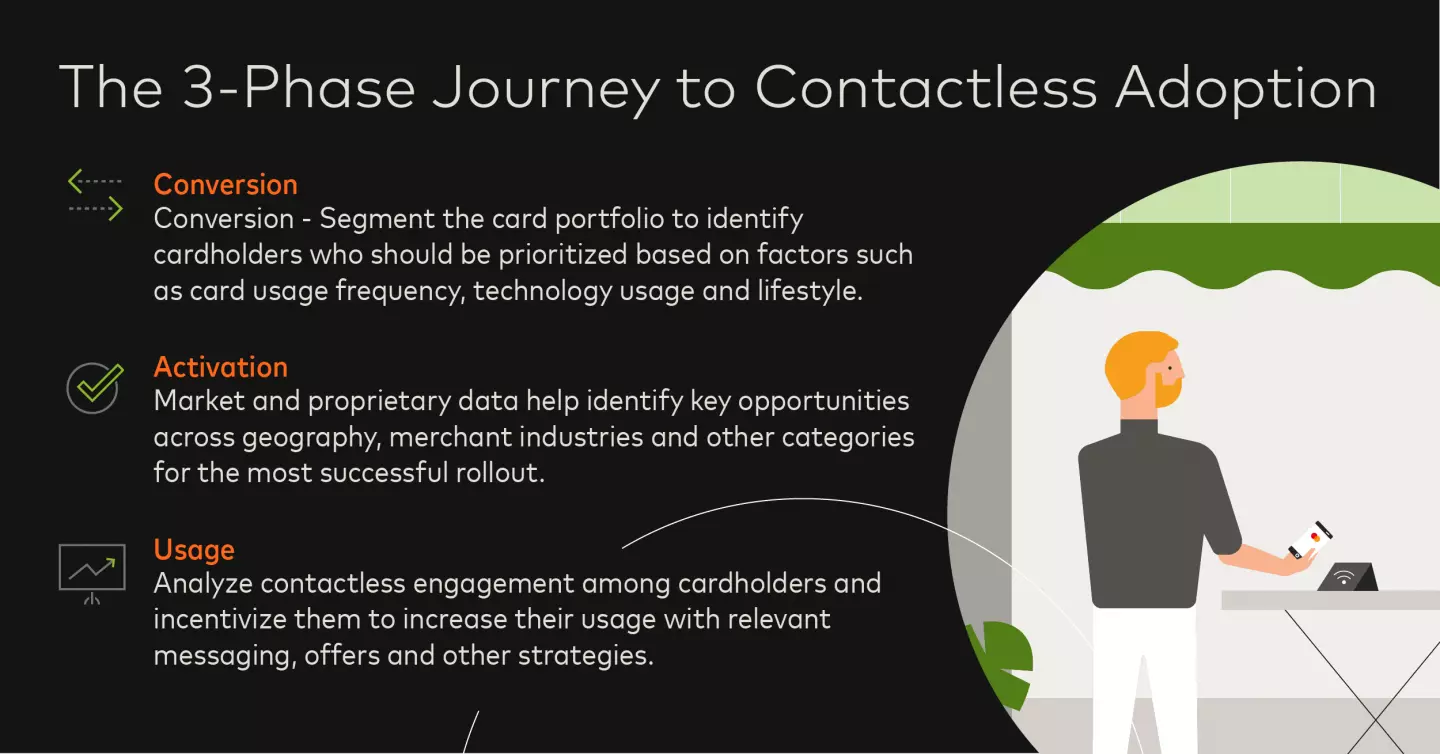
კონვერტაციისა და აქტივაციის

როდესაც სწორად გაკეთებულია, კონვერტაცია და გააქტიურება დაწყვილებულია, რადგან კარგად შესრულებულმა კონვერ

ემიტენტის თვალსაზრისით, მას შემდეგ რაც მიიღება გადაწყვეტილება უკონტაქტო გადახდების განხორციელების შესახებ, შემდეგი კითხვაა: „როგორ გავაკეთოთ ეს?“ მაკრო დონეზე გასათვალისწინებელია სამი მიდგომა.

პირველ რიგში, ემიტენტებს შეუძლიათ მიიღონ პროგრესული მიდგომა, რომლითაც ბარათების აღჭურვილობა შესაძლებელია ეს პროცესი ხშირად ორიდან ხუთ წლამდე გრძელდება. მეორე, ემიტენტს შეუძლია გადაწყვიტოს " ერთჯერადი " მეთოდის შესახებ, ერთდროულად გარდაქმნის მთელი პორტფელი ბოლოს, ბანკებს შეუძლიათ პირველ რიგში მიზნობრივად აირჩიონ უკონტაქტო გაშვება პრიორიტეტული

Mastercard-ის უკონტაქტო კონვერტაციის გადაწყვეტა ემიტენტებს ეხმარება მიზნობრივი მიდგომის მიღებას გაშვების გეგმით, რომელიც მაქსიმალურად ზრდის ბარათის მფლობელების მიღებას პრიორიტეტის მიცემის მიზნით უკონტაქტო ხდება ჩართულობის დამაჯერებელი ინსტრუმენტი კონკურსში ანგარიშების დაკარგვის რისკის შესამ იგი იყენებს MasterCard-ის მიდრეკილებას და ხელოვნურ ინტელექტზე დაფუძნებულ პროგნოზირებელ მოდელებს საკვანძო მომხმარებლების იდენტიფიცირებისთვის, რომლებსაც აქვთ უკონტაქტო მიღების მაღალი ალბათობა

გარდა ამისა, ემიტენტების საჭიროება მომხმარებლებისთვის გადახდის შესანიშნავი გამოცდილების მიწოდებათ, ასახავს შეძენების აუცილებლობას, მხარი დაუჭირონ ვაჭრ შეძენებს აქვთ შესაძლებლობა ხელმძღვანელონ ვაჭრებს, როდესაც ისინი იღებენ გადაწყვეტილებებს გაყიდვის წერტილის (POS) სისტემის კონვერტაცი ღირს თუ არა ერთდროულად ყველა ვაჭრისა და ყველა მაღაზიის მიგრაცია? თუ არა, როგორ უნდა მიანიჭონ პრიორიტეტი? ღირს თუ არა უკონტაქტო მიღების დაჩქარების სარგებელი ინვესტიციას?

Mastercard იყენებს საბაზრო და საკუთრებულ მონაცემებს ამ კითხვებზე პასუხის გასაცემად და გეოგრაფიის, სავაჭრო ინდუსტრიების და სხვა კატეგორიების ძირითადი შესაძლებლობ

მართვის უკონტაქტო გამოყენება

მას შემდეგ, რაც ორგანიზაციებმა მიაღწევენ უკონტაქტო კონვერტაციას და გააქტიურებას, Mastercard-ს შეუძლია მხარი დაუჭიროს ემიტენტებსა და შემყიდველებს, რომლებსაც სურთ გაზარდოს უკონტაქტო ტრანზაქციების შეღ

Mastercard— მა თავისი გადახდების გამოცდილება გამოიყენა ბარათის მფლობელების განსხვავებულ დონეებში სეგმენტირების ჩარჩოს შემუშავების მიზნით, რომლებიც გაზრდის უკონტაქტო ჩართულობას და

სეგმენტაციის მოდელი ეფუძნება ცენტრალურ დაკვირვებას, რომ მომხმარებლები ზრდის როგორც ხარჯვის ოდენობას, ასევე მოცულობას, რადგან ისინი აკეთებენ უკონტაქტო გადახდებს სავაჭრო კატეგორ ანალოგიურად, როდესაც ბარათის მფლობელები მიმდინარეობენ ჩართულობის დონეზე, მათი მაღაზიაში POS ტრანზაქციები სულ უფრო ხშირად გარდაიქმნება უკონტაქტო ტრანზაქციებად, რაც ასახავს უ

წარმატებული სიცოცხლის ციკლის ოპტიმიზაციის სტრატეგიის გასაღები არის თითოეული ბარათის მფლობელის უმაღლესი პოტენციური ჩართულობის დონის იდენტიფიცირება თითოეული ბარათის მფლობელის პოტენციალი ეფუძნება სხვადასხვა ფაქტორებს, მათ შორის მათ საფულის ზომას, მაღაზიაში ოპერაციების მოცულობას და კატეგორიების სიგანეს, რომლისთვისაც ისინი იყენებენ

Mastercard ასევე იყენებს AI— ზე დაფუძნებულ პროგნოზირებელ მოდელებს, რათა რაოდენობრივად შეაფასოს ამ ოპტიმიზაციის სტრატეგი

იქნება ეს კონვერტაცია, აქტივაცია თუ ოპტიმიზაცია, Mastercard-ის მიდგომის მთავარი ელემენტია Test & Learn® შესაძლ ებლობების გამოყენება, განსაზღვრული უკონტაქტო სტრატეგიების გავლენის გაზომვა და კამპანიის ოპტიმალური კონსტრუქციების

Mastercard— ს შეუძლია დაეხმაროს ემიტენტების, ვაჭრებისა და შემძენების ეკოსისტემას უკონტაქტო აჩქარების სტრატეგიების ანალიზ მომხმარებელთა და სავაჭრო შეხედულებებზე დაყრდნობით განსხვავებიდან დაწყებული ჩვენს გამოცდილებაზე დაყრდნობამდე ინტელექტსა და მონაცემთა ანალიტიკაში, ბიზნესს შეუძლია გაა

შეიტყვეთ მეტი უკონტაქტო ტენდენციების შესახებ მოთხოვნით ვებინარის მოსმენით უკონტაქტო მიღების ეფექტური სტრატეგიების შესახებ.


ოდრი ბუი ხაკი არის Mastercard Advisors— ის დირექტორი, მაიკლ ლანდაუ არის პროდუქტის მენეჯმენტის ვიცე-პრეზიდენტი და ბერკე ბაიდუ არის Chip & Contactless— ის დირექტორი.

დაკავშირებული ანგარიშები