Passer au contenu principal

commerce

11 juin 2026


Comment l'IA, la cybersécurité et les habitudes de dépenses transforment tout ce qui concerne les consommateurs aujourd'hui

Voici les principaux enseignements de Mastercard Connections 2026, l'événement client phare de l'entreprise en Amérique du Nord.

logo de Google

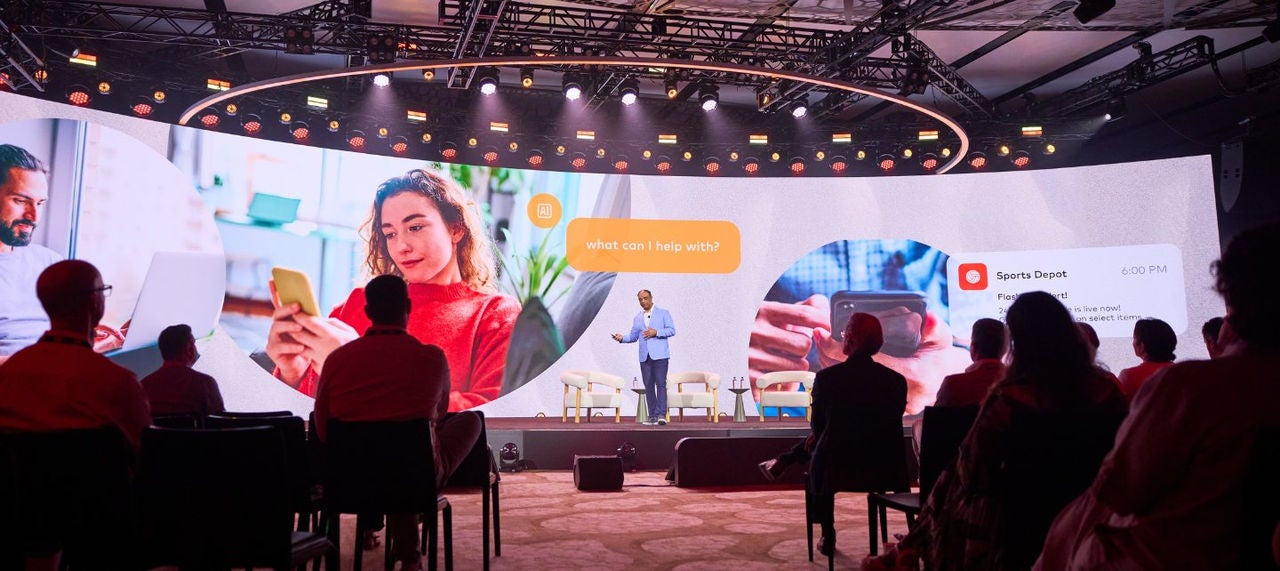
"Sans confiance, vous n'avez rien", a déclaré Chiro Aikat de Mastercard devant une salle comble lors de l'événement Mastercard Connections 2026.

Ben Fox Rubin

Vice President,

Global Communications,

Mastercard

Bientôt, les agents d'IA effectueront des paiements avec d'autres agents pour le compte de leurs humains. Cette nouvelle couche commerciale fonctionnera de manière quasi continue et à la vitesse des machines, transformant complètement la nature des paiements actuels.

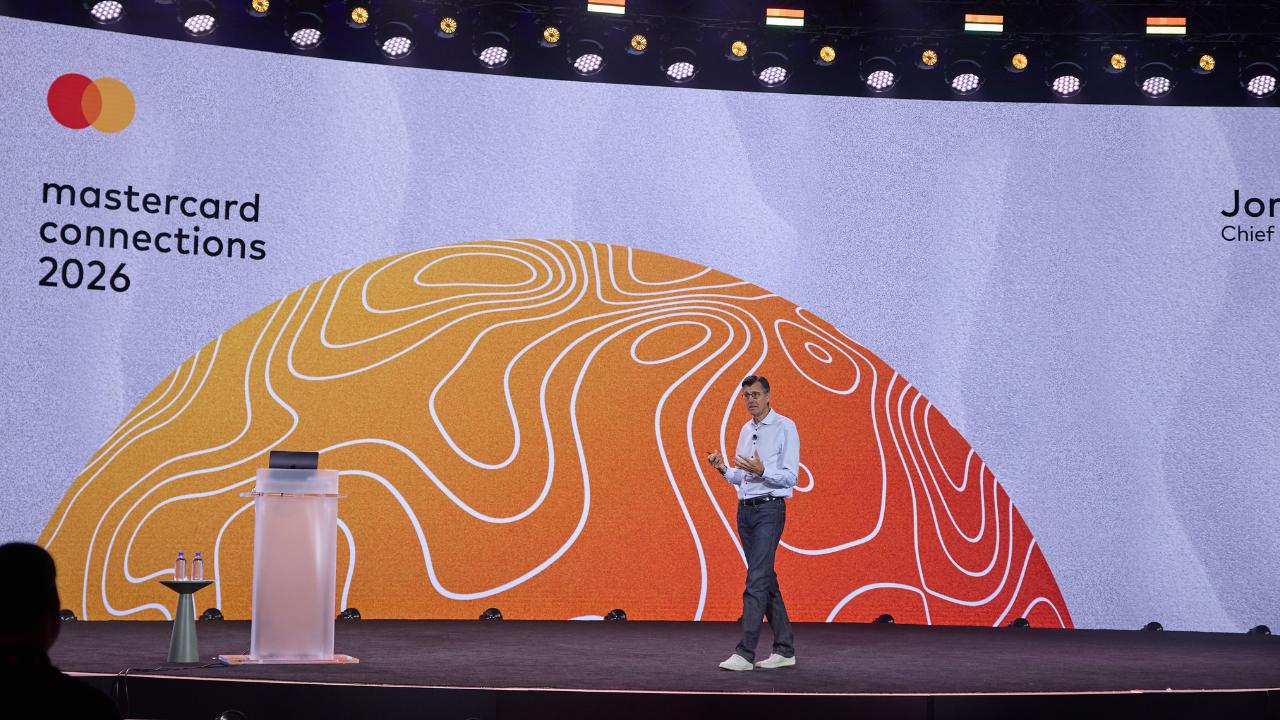
C'est le scénario que Jorn Lambert, directeur des produits de Mastercard, a présenté cette semaine en traversant la scène devant une salle comble lors de Mastercard Connections, la conférence client phare de la société de paiement en Amérique du Nord.

Mais voici le problème : les réseaux de paiement ont été conçus pour beaucoup de choses — mais pas pour les robots de shopping.

Ainsi, Lambert a annoncé lors de l'événement Agent Pay for Machines, conçu pour aider le réseau Mastercard à gérer ces types de paiements automatisés via les cartes, les comptes bancaires et les stablecoins, tout en garantissant leur fiabilité, leur sécurité et leur sûreté. Par exemple, une personne ouvrant un magasin de fleurs pourrait demander à son agent IA de créer le site web du magasin, ce qui déclencherait l'agent à agir, en achetant un nom de domaine, un service d'hébergement, des images et des outils de paiement, le tout avec un budget défini.

Jorn Lambert de Mastercard monte sur scène à Mastercard Connections pour esquisser un avenir du commerce toujours actif et à la vitesse de la machine.

Cette nouvelle capacité ouvre la voie à un avenir où le commerce d'agents autonomes va bien au-delà du paiement assisté par l'IA et permet des chaînes de microtransactions ultrarapides.

« 2026, dans le domaine des paiements, est une année charnière. Les choses évoluent vraiment, de nouveaux paradigmes sont en train d'être créés », a déclaré Lambert. « Il ne fait aucun doute que l'IA va changer presque tout ce que nous faisons — elle va certainement changer le commerce. »

Cette annonce concernant l'avenir du commerce piloté par des agents n'était qu'un des grands sujets abordés lors de l'événement de deux jours à Marco Island, en Floride, qui a réuni de nombreuses grandes banques, détaillants, processeurs et partenaires numériques qui composent l'écosystème de paiements de Mastercard. Les conférences et présentations sur la cybersécurité, les petites entreprises et les comportements des consommateurs ont toutes mis en évidence la même tendance : l'économie mondiale est aujourd'hui plus compliquée, plus volatile et plus axée sur la technologie qu'elle ne l'a été récemment, et les chefs d'entreprise doivent s'adapter — et rapidement — pour rester compétitifs.

« Nous vivons une époque de changements incroyables », a déclaré Ronnie Chatterji, économiste en chef d'OpenAI, lors de l'événement, laissant entrevoir le potentiel de changements encore plus importants à venir. « Je pense que ce que nous oublions, c'est la rapidité avec laquelle les capacités des modèles [IA] s'améliorent... Je pense que nous nous trompons en sous-estimant les progrès des capacités. »


La cybersécurité nous concerne tous

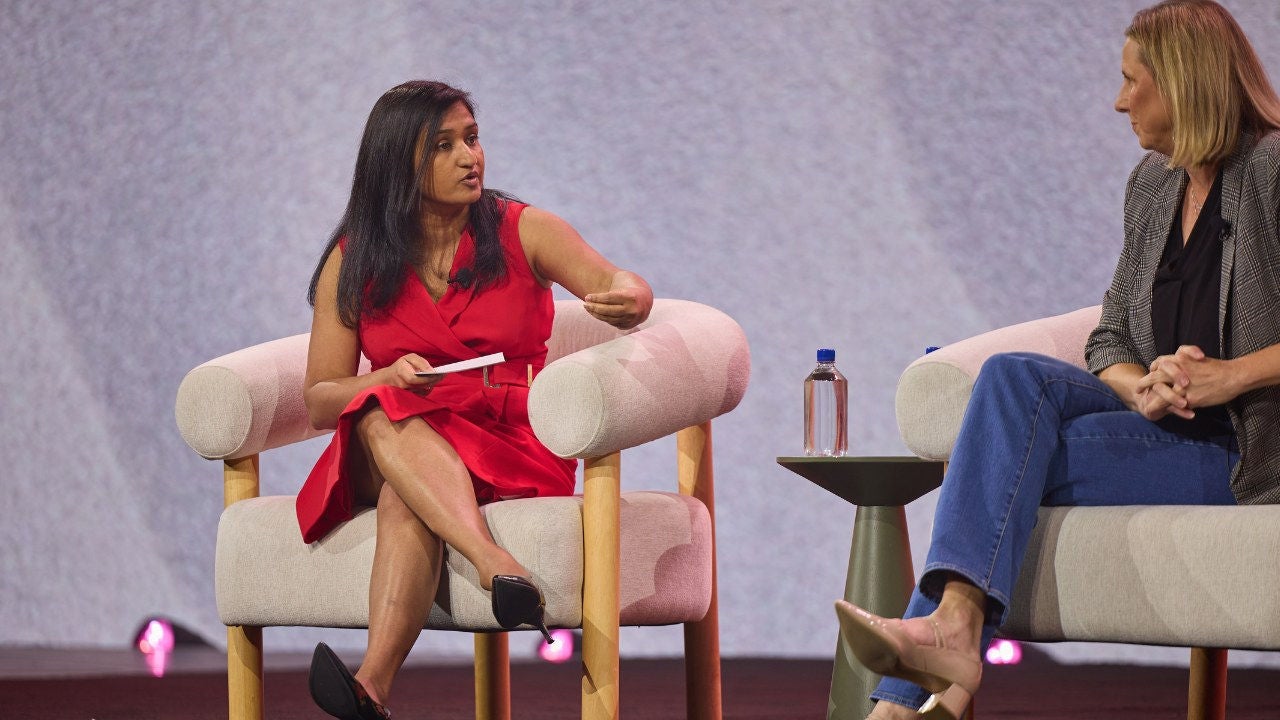
Lors d’un panel sur les cybermenaces, Ranjita Iyer, qui dirige l’activité Services de Mastercard en Amérique du Nord, a décrit un paysage numérique devenu bien plus dangereux. 

Les violations étaient auparavant plus isolées et donc plus faciles à contenir. Cette dynamique a donné naissance à des campagnes plus professionnelles, sophistiquées et coordonnées qui peuvent se propager beaucoup plus largement et perturber les économies. Iyer a mentionné qu'une recherche récente du Mastercard Economics Institute montre que les cyberattaques actuelles peuvent se propager à travers les industries et les chaînes d'approvisionnement, causant finalement des achats de panique et d'autres perturbations.

Rob Joyce, qui a pris sa retraite de la National Security Agency des États-Unis après plus de trois décennies, a déclaré que ces nouvelles attaques, plus puissantes, tendent à estomper la frontière entre la cybercriminalité, l'espionnage et la guerre économique.

En fin de compte, ces changements signifient que nous sommes tous concernés, et qu'il incombe donc à chaque entreprise d'assurer une protection mutuelle. Agir ainsi permettra aux gens de continuer à faire confiance aux services numériques et financiers qu'ils utilisent.

« La confiance est le fondement de l'ensemble de notre activité, de l'ensemble de notre écosystème financier », a déclaré Chiro Aikat, co-président de Mastercard pour l'Amérique du Nord, au début de la conférence. Les consommateurs veulent de la confiance, ils ont besoin de confiance. Quel que soit notre degré d'innovation, il faut avoir confiance dans l'écosystème des paiements. Sans confiance, vous n'avez rien.”


Panelists at Connections talk on stage.

Les cyberattaques d'aujourd'hui ne se contentent pas d'infiltrer les systèmes — elles se propagent dans tous les secteurs, transformant les menaces numériques en perturbations concrètes, a déclaré Ranjita Iyer de Mastercard sur scène lors de Connections. 


Ce que la richesse signifie pour moi

Question surprise : Comment les consommateurs aisés définissent-ils la richesse aujourd'hui – par la valeur nette, le revenu ou davantage de temps libre ? Il s'avère que la moitié de ces consommateurs définissent la richesse comme ayant plus de temps libre, et non nécessairement plus d'argent, selon une étude de Mastercard.

Bunita Sawhney, responsable des produits de consommation chez Mastercard, a ouvert sa discussion avec cette statistique pour souligner comment les perceptions de l'aisance financière ont évolué et, par conséquent, comment les banques, les détaillants et les fintechs doivent adapter leur approche pour rester pertinents auprès de cette démographie très recherchée.

Elle a fait remarquer que la clientèle aisée d'aujourd'hui n'est pas aussi intéressée par l'obtention de points de carte de crédit. Au lieu de cela, ils recherchent des expériences plus personnalisées et sur mesure – vous savez, quelque chose (roulement de tambour s'il vous plaît) de Priceless.


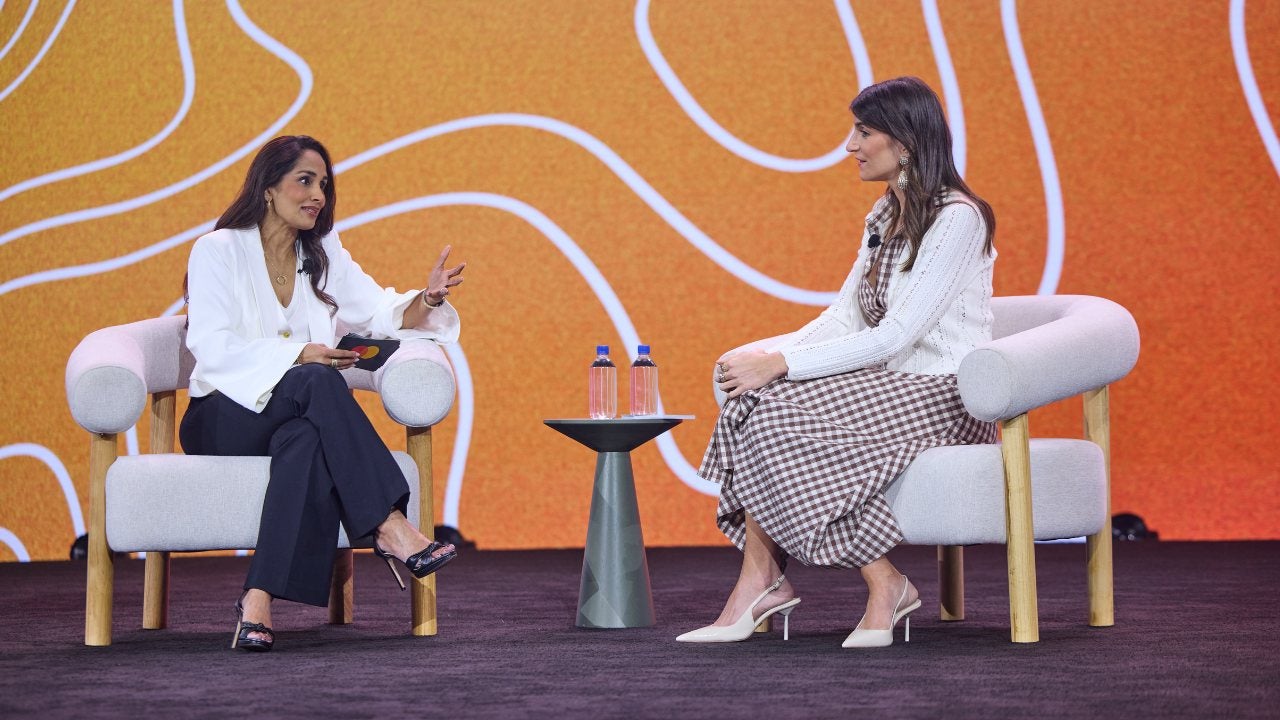
Bunita Sawhney et la créatrice de contenu financier Haley Sacks de Mastercard (alias Mme Dow Jones) discutent de l'évolution de la signification de la richesse.


Elle a ensuite invité sur scène Haley Sacks, alias Mme Dow Jones, une influenceuse en finance personnelle, qui a souligné que les jeunes générations hériteront bientôt de beaucoup plus de richesse de leurs parents et grands-parents dans le cadre de ce qui est surnommé le « grand transfert de richesse ». 

Elle a déclaré que ce changement majeur est une autre occasion pour les sociétés de services financiers et les banques de prouver leur valeur en aidant ces jeunes générations par le biais de l'éducation financière, afin qu'elles puissent maintenir et accroître leur patrimoine et avoir la possibilité de gérer leur temps comme bon leur semble.


Les PME et leurs activités

Animant une table ronde sur les petites entreprises, Mike Kresse, qui dirige les flux de paiements commerciaux et nouveaux en Amérique du Nord, a étayé ses propos en partageant de courtes vidéos d'exploitants de petites entreprises afin que l'auditoire puisse les entendre directement.

Le principal enseignement : Les petites entreprises d'aujourd'hui sont sollicitées dans toutes sortes de directions et ont besoin de beaucoup de choses — de l'accès au capital aux outils cybernétiques, en passant par les opportunités de croissance. Les entreprises qui peuvent simplifier et faciliter les choses pour ces petites entreprises l'emporteront.

« Les choses doivent fonctionner sans accroc, et si ce n’est pas le cas, nous allons chercher d’autres solutions plus rapides pour nous », a déclaré Charles Ferri, fondateur de The Hudson House & Distillery dans l'État de New York, dans l'une des vidéos.


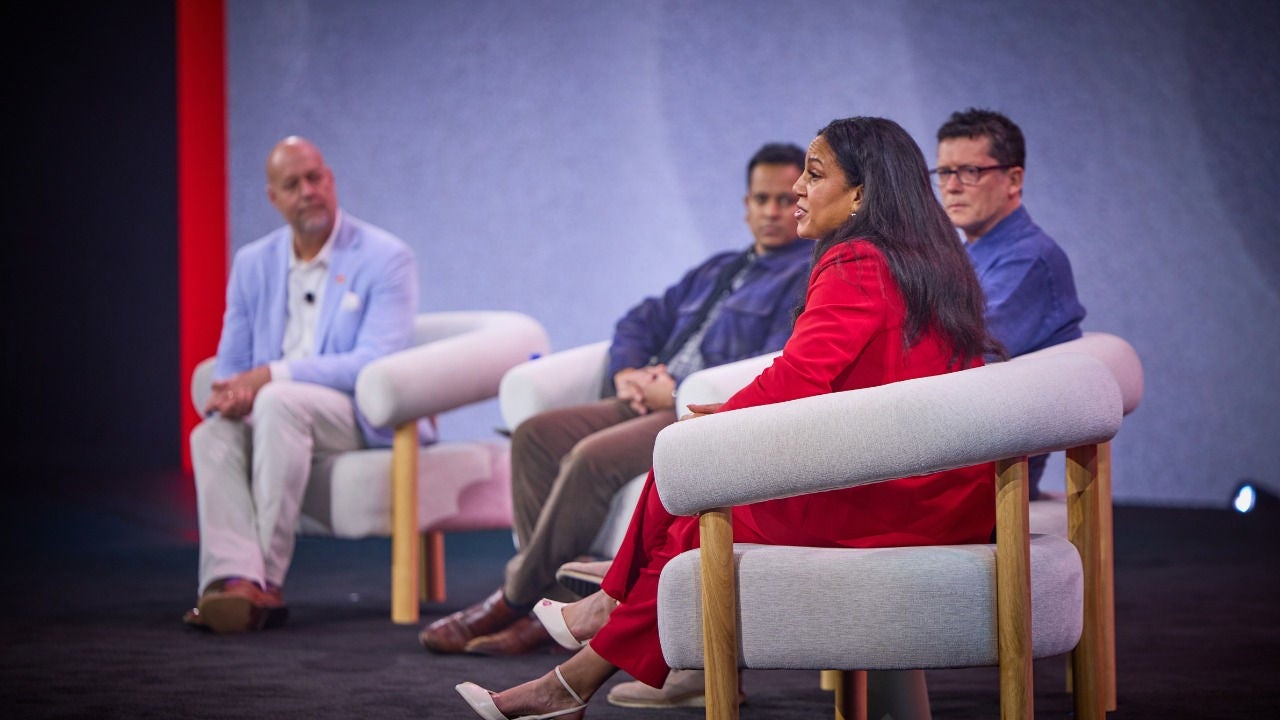
Panelists at Connections talk on stage.

De gauche à droite, Mike Kresse de Mastercard a animé un panel sur les outils dont les petites entreprises ont besoin pour prospérer, aux côtés de Sekhar Suryanarayanan d'Amazon, Niall Wall d'Intuit et Natalie Madeira Cofield de l'Association of Enterprise Opportunity. 


Kresse a souligné à quel point il était vital de faire cela correctement, car il y a plus de 35 millions de petites entreprises aux États-Unis.  

«Nous travaillons tous pour de grandes entreprises», a déclaré Kresse à la foule. «La plupart de ces petites entreprises le font sans aucune des infrastructures dont nous bénéficions chaque jour. Nous avons des équipes de vente, des équipes financières, des équipes d'opérations — ils n'ont rien de tout cela. C'est une seule personne qui fait tout, et la pression sur ces individus est énorme.»

Il a déclaré que Mastercard et ses nombreux partenaires développent davantage de moyens d'apporter les capacités des grandes entreprises aux petites entreprises, en utilisant des outils d'IA et l'analyse de données pour aider les petites entreprises à rationaliser et à automatiser leur travail.

Par exemple, Mastercard a dévoilé plus tôt cette année sa plateforme Virtual C-Suite, qui fournira aux entreprises des agents formés sur leurs données, capables de gérer différentes parties de l'organisation, tel un directeur financier virtuel (CFO virtuel) coordonnant les budgets, les stocks et les factures.

«Pour faire des affaires avec cette communauté, il est important que nous écoutions tous», a ajouté Kresse. «Nous devons nous impliquer et nous devons vraiment écouter.»


Lancement d'Agent Pay pour les machines

Lors de Mastercard Connections, les dirigeants ont esquissé un avenir où les paiements automatisés peuvent permettre que des services soient achetés et vendus entre agents plus rapidement, en continu — et en toute confiance.