Passer au contenu principal

Inclusion

12 mars 2026


La classe moyenne d'Amérique latine : vaste, en pleine croissance — et à un seul choc de basculer dans la précarité.

Alors que des millions de personnes accèdent à la classe moyenne, des amortisseurs limités rendent les ménages et les petites entreprises vulnérables aux pertes d'emploi, aux maladies et aux perturbations d'origine climatique.

logo de Google

Jonathan Fantini-Porter

Senior Vice President, Social Impact for the Americas, Mastercard Center for Inclusive Growth


Reshma Sheoraj

Senior Vice President, Strategic Engagements, World Data Lab

Au cours des deux dernières décennies, l'Amérique latine et les Caraïbes ont rapidement développé leur classe moyenne. Aujourd'hui, environ 400 millions de personnes – soit 61 % de la population de la région – sont considérées comme appartenant à la classe moyenne, avec un pouvoir d'achat annuel de plus de 5 billions de dollars. D'ici 2035, ce nombre devrait atteindre près de 7 billions de dollars.

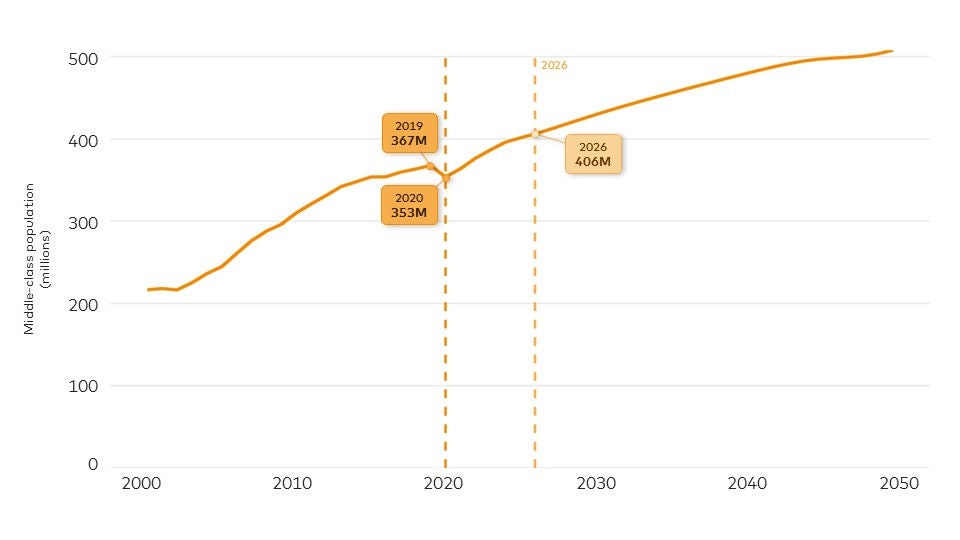
Cette évolution reflète des progrès significatifs en matière de développement, des millions de personnes sortant de la pauvreté pour accéder à une plus grande inclusion financière et à des habitudes de dépenses accrues. Mais l'ampleur ne garantit pas la stabilité, et de nombreux ménages qui ont accédé à la classe moyenne restent financièrement fragiles. Une perte de contrat dans un emploi informel, une maladie générant des dépenses imprévues ou une perturbation liée au climat peuvent éroder l'épargne ou les fonds d'urgence. La pandémie a rendu cette fragilité encore plus visible : 14 millions de personnes sont retombées dans la vulnérabilité en une seule année (voir figure 1).


Figure 1 : La classe moyenne de la région a perdu plus de 14 millions de personnes pendant la pandémie en 2020.

Middle-class population in Latin America

Source : World Data Lab, 2026


Selon World Data Lab, les ménages sont considérés comme appartenant à la classe moyenne lorsqu'ils dépensent au moins 13 $ par personne par jour (PPA 2021). Pourtant, plus de 100 millions de personnes en LAC — environ un quart de sa classe moyenne — vivent juste au-dessus du seuil de 13 à 20 $ par jour, soulignant à quel point beaucoup restent vulnérables à la mobilité descendante en cas de choc. Des économies limitées et une couverture d'assurance partielle rendent les ménages et les petites entreprises vulnérables à une seule perturbation. Dans les économies plus petites, la dépendance au tourisme et aux transferts de fonds, ainsi que l'exposition aux conditions météorologiques extrêmes, aggravent cette fragilité.

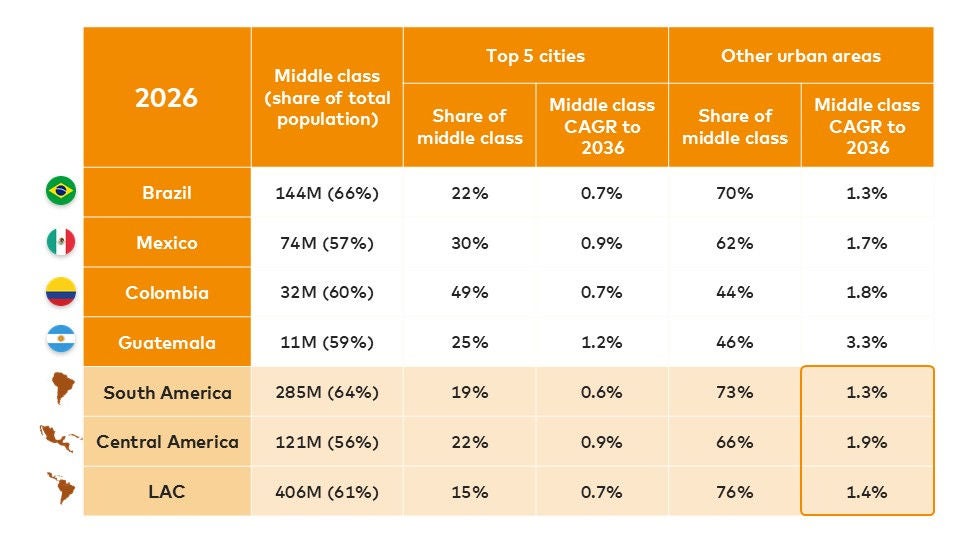
Même le Brésil et le Mexique — les principaux moteurs de croissance de la classe moyenne de la région — voient leur croissance se déplacer vers des villes secondaires avec des marchés du travail plus restreints et une plus grande exposition aux chocs. Dans beaucoup de ces villes, l'accès au financement est en retard par rapport aux grandes métropoles, ce qui rend plus difficile pour les ménages de résister aux perturbations et de rester dans la classe moyenne. En Amérique du Sud et en Amérique centrale, les zones urbaines plus petites devraient être le principal moteur de la croissance future de la classe moyenne (voir figure 2).


Figure 2 : Les mégapoles restent des ancres, mais la croissance de la classe moyenne se déplace au-delà des grandes métropoles vers d'autres zones urbaines.

Infographic showing middle-class growth

Source : World Data Lab


De l'accès à la résilience

Le programme d'inclusion de l'Amérique latine évolue, passant de l'aide aux ménages pour atteindre la classe moyenne à la garantie de leur maintien dans celle-ci. La priorité n'est plus de franchir un seuil de dépenses, mais de constituer des réserves, de gérer les risques et de résister aux chocs économiques — un passage de l'inclusion de base à la santé financière.

Ce passage de l'accès à la résilience — la capacité à surmonter les chocs inattendus — exige des écosystèmes de petites entreprises plus solides, des outils financiers plus inclusifs et des systèmes publics capables de réagir rapidement en cas de chocs. Cela nécessite également de reconnaître le rôle central des micro, petites et moyennes entreprises dans la stimulation de l'emploi, des revenus et de la mobilité dans toute la région.

Chez Mastercard, nous considérons la classe moyenne émergente non seulement comme des consommateurs, mais aussi comme des entrepreneurs, des travailleurs et des piliers de la communauté. Soutenir leur résilience signifie soutenir les entreprises, les prestataires de services financiers et les écosystèmes qui les soutiennent.


Soutenir les petites entreprises comme levier de stabilité

Les petites entreprises sont souvent les premières touchées par l'inflation, les perturbations de la chaîne d'approvisionnement ou l'insécurité locale — et les dernières à se redresser sans soutien. Le renforcement de leurs capacités numériques et opérationnelles et de leur accès au financement contribue à stabiliser les revenus des ménages et les économies locales.

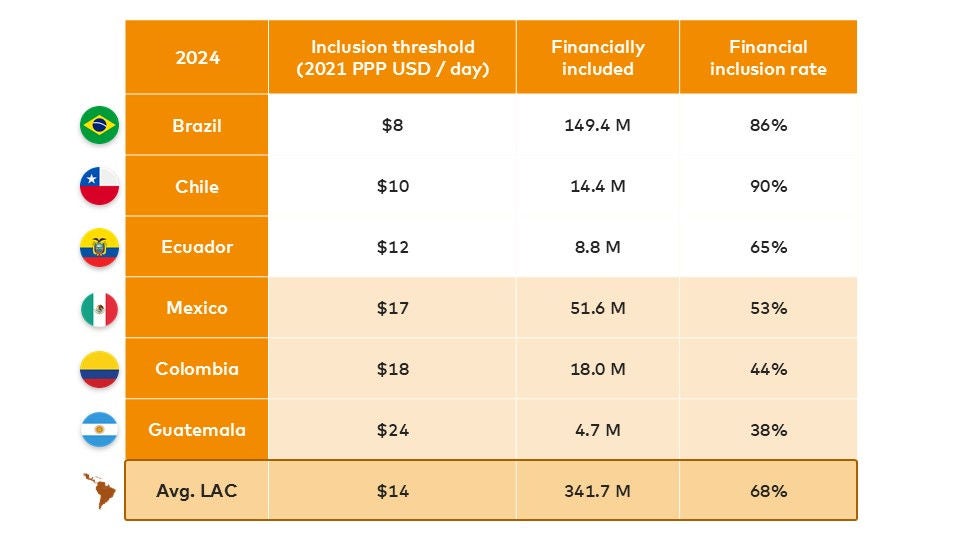
Grâce à Mastercard Strive, nous nous associons à des organisations locales au Mexique et en Colombie pour renforcer les petites entreprises en numérisant leurs opérations et en augmentant l'accès au capital – aidant ainsi à protéger les revenus qui soutiennent les ménages de la classe moyenne. Ceci est particulièrement important là où les seuils d'inclusion financière — le seuil de dépenses quotidiennes minimales nécessaires pour accéder à des services financiers formels — restent supérieurs aux moyennes régionales. Les seuils d'inclusion du Mexique et de la Colombie sont supérieurs à la moyenne de l'ALC, et leurs taux d'inclusion sont loin derrière ceux du Brésil et du Chili (voir figure 3).

En Amérique centrale, nos initiatives avec RISE au Guatemala numérisent les paiements de salaires pour les travailleurs ruraux, améliorant la sécurité des revenus et élargissant l'accès aux services financiers formels. Les salaires numérisés réduisent non seulement les risques et les fuites, mais ouvrent également la voie à l'épargne et aux historiques de crédit, améliorant ainsi la santé financière. Le Guatemala a l'un des taux d'inclusion les plus bas de la région, ce qui en fait un pays clé pour la réduction des obstacles à la finance formelle (voir figure 3).

Pour développer et pérenniser l'impact, les partenariats public-privé sont essentiels. Les infrastructures de paiement numérique, les systèmes de protection sociale adaptatifs et les facilités de crédit ciblées peuvent aider les gouvernements à réagir plus efficacement pendant les crises, en garantissant que les ménages et les entreprises disposent des liquidités et du soutien nécessaires pour faire face aux perturbations.


Figure 3: Le Mexique, la Colombie et le Guatemala ont des seuils de dépense quotidiens minimums pour l'inclusion financière plus élevés que leurs pairs régionaux.

Financial inclusion rate in Latin American countries

Source : World Bank Findex et World Data Lab, 2024


Une région dans laquelle il vaut la peine d'investir

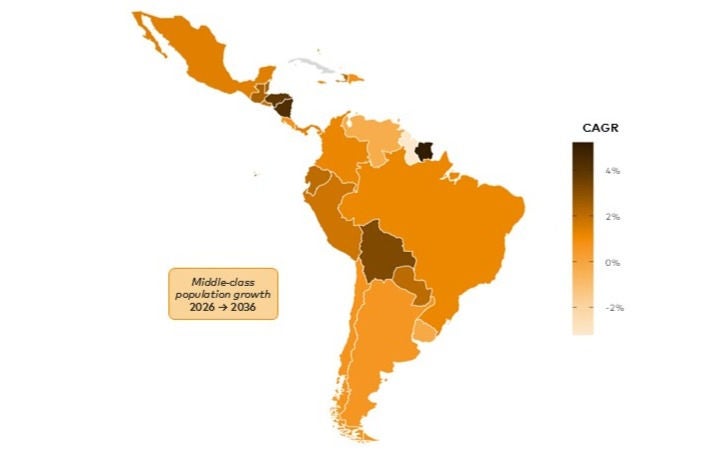
L'Amérique latine représente l'un des marchés de la classe moyenne les plus vastes et les plus importants sur le plan économique au monde. Au-delà du Brésil et du Mexique, la croissance en pourcentage prévue la plus rapide est concentrée dans des économies plus petites telles que le Suriname, le Nicaragua et le Honduras (voir figure 4).


Figure 4: Au cours de la prochaine décennie, les petits pays affichent les plus fortes projections de TCAC de la classe moyenne.

Middle-class population growth in Latin America

Source : World Data Lab, 2026


Le nouvel engagement de Mastercard à connecter et protéger 500 millions de particuliers et de petites entreprises sur la voie de la santé financière reflète cette réalité. En Amérique latine, cet engagement se traduit par le renforcement des petites entreprises, l’élargissement de l’accès numérique et des partenariats avec les gouvernements et la société civile afin de mettre en place des systèmes résilients aux chocs.

Si les 20 dernières années ont été définies par la mobilité, la prochaine décennie doit être définie par la durabilité. Une classe moyenne nombreuse signale la croissance économique et le progrès, mais une classe moyenne résiliente est un fondement pour une croissance économique inclusive durable.

De l'exclusion à l'autonomisation

La croissance rapide de la classe moyenne a transformé l'économie de l'Amérique latine, mais des millions de ménages manquent encore de l'épargne, de l'assurance et de la résilience financière nécessaires pour résister aux chocs économiques.
A market worker in a straw hat and apron arranges avocados in a display.