Passer au contenu principal

Petite entreprise

4 juin 2026


Plus de données — et de meilleures données — peuvent-elles combler le fossé de crédit pour les petites entreprises ?

La finance ouverte crée une image plus complète et plus actuelle du fonctionnement des entreprises, donnant aux prêteurs plus de confiance pour accorder des financements.

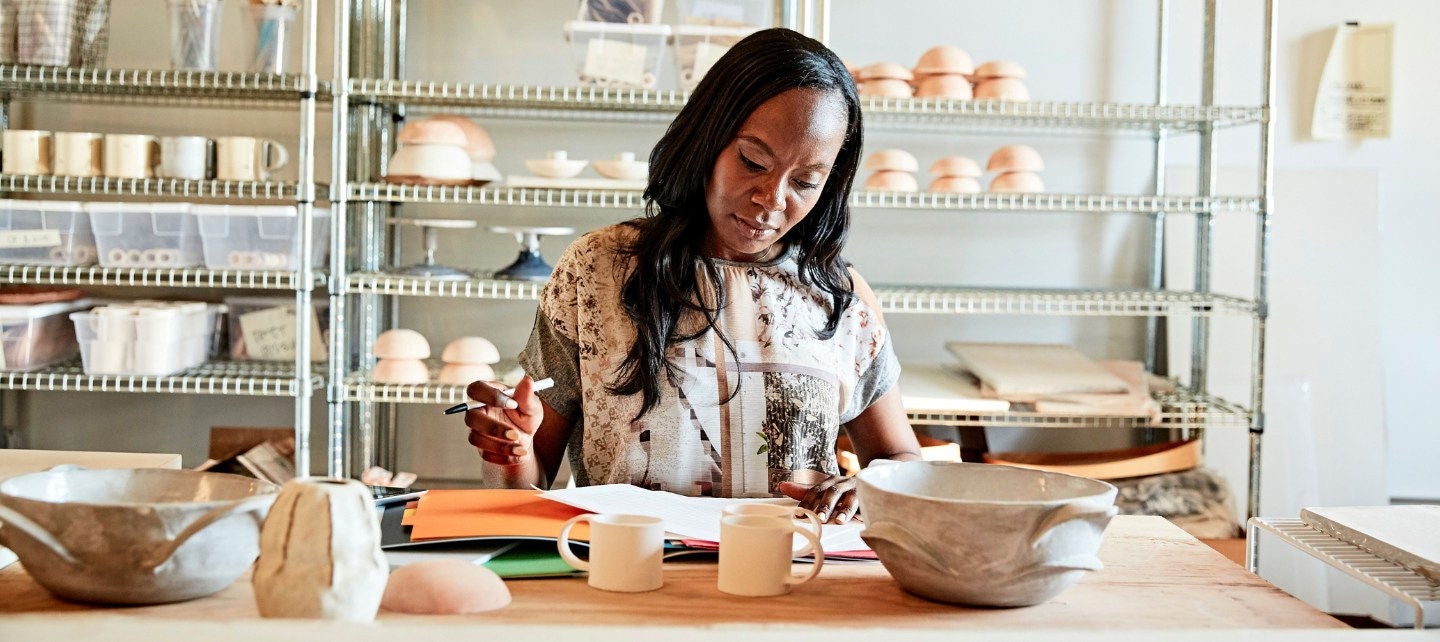
A woman looks over paperwork in her pottery studio.
Rob Pacifico profile photo

Rob Pacifico

Senior Vice President, Open Finance, Mastercard

Tammeca Rochester, ingénieure mécanique devenue spécialiste du marketing, a découvert le cyclisme en salle comme un exutoire à son travail stressant en entreprise, mais a déclaré qu'elle se sentait isolée en tant que seule personne de couleur aux formes généreuses dans les studios de Midtown, à New York. Ainsi, en 2016, elle a décidé de créer son propre espace de fitness qui reflétait la musique, les corps et la communauté de Harlem, finançant le projet grâce à ses propres économies et à de petites subventions.

Deux emplacements plus tard, elle est prête à se développer, a-t-elle déclaré devant une foule à guichets fermés lors du Sommet des petites entreprises de Mastercard le mois dernier à New York. Et elle est directe quant à ce qu'il lui faut pour y parvenir.

« Nous avons besoin de beaucoup d'argent », dit-elle, provoquant de grands éclats de rire du public. « Beaucoup, beaucoup d'argent pour franchir cette prochaine étape. » 


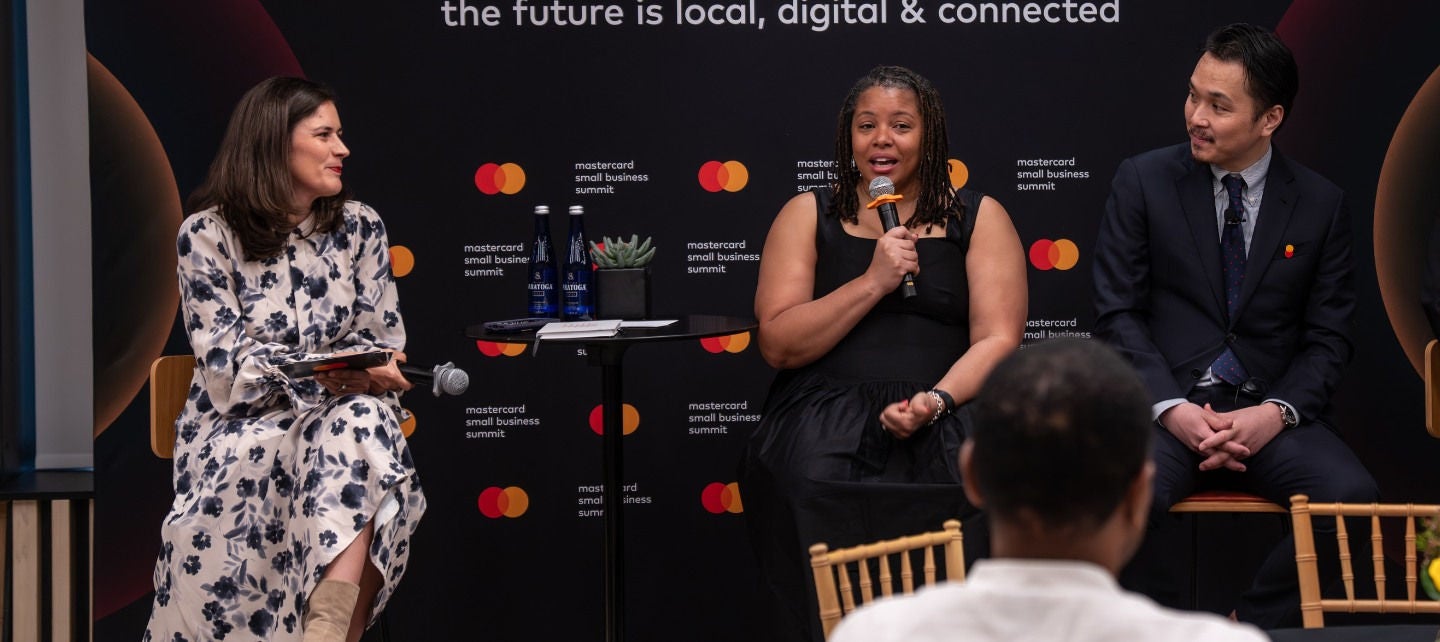
Tammeca Rochester, center, with fellow small business owner Hiroki Odo, right, and moderator Julia Monti of Mastercard, discussed some of the challenges facing small businesses trying to grow at Mastercard's Small Business Summit in New York City.

Tammeca Rochester, au centre, aux côtés de Hiroki Odo, à droite, également propriétaire d'une petite entreprise, et de Julia Monti de Mastercard, modératrice, ont discuté de certains des défis rencontrés par les petites entreprises qui cherchent à se développer lors du Sommet Mastercard des petites entreprises à New York. 


Pourquoi les petites entreprises peinent encore à obtenir des crédits

Les petites entreprises comme Harlem Cycle de Rochester sont au cœur de l'économie américaine. Ils représentent environ 43,5 % du PIB et un peu moins de la moitié des emplois du secteur privé. Pourtant, un trop grand nombre de propriétaires de petites entreprises, comme Rochester, ont encore du mal à obtenir le financement dont ils ont besoin : selon le 2024 Small Business Credit Survey de la Réserve fédérale, seuls 41 % des candidats ont reçu tout le financement qu'ils recherchaient, tandis que 24 % n'ont rien reçu.

Parallèlement, les banques ont durci les critères d'octroi de crédit pour les petites entreprises au cours des 15 derniers trimestres consécutifs. Cette tension définit ce moment pour les services financiers comme pour les petites entreprises. La demande de capitaux de la part des petites entreprises est à un niveau record. L'offre est loin de rattraper son retard, elle est en contraction. La question est de savoir comment combler l'écart ? Je crois que la réponse n'est pas simplement plus de capital, mais de meilleures données, et de meilleures décisions basées sur de meilleures données, rendues possibles par la finance ouverte.

Pendant des années, la souscription a été optimisée pour des informations faciles à normaliser et facilement disponibles. Ce modèle avait du sens pour son époque. Mais il a également produit un instantané rétrospectif d'une entreprise, et non une image complète de sa santé financière. Les prêts aux petites entreprises fonctionnaient efficacement comme suit : envoyez les états financiers de l'année dernière, faites une estimation éclairée de ce qui va se passer et décidez d'accorder ou non un crédit. C'est un modèle lent — et fragile. Une entreprise peut sembler solide en termes de revenus et être pourtant financièrement fragile en raison du calendrier des flux de trésorerie. Si vous ne voyez pas ces distinctions, vous manquez une partie essentielle du tableau — et trop souvent, le résultat par défaut a été de refuser les demandes des petites entreprises.


Qu'est-ce que l'Open Finance et pourquoi cela importe-t-il ?

Cette dépendance à des données incomplètes et rétrospectives n'est plus nécessaire. La finance ouverte permet aux entreprises de partager des données financières autorisées et en temps réel, offrant aux prêteurs une vision plus actuelle et complète de leurs performances. Avec l'accès à des signaux plus riches – du flux de trésorerie au comportement au niveau des transactions – la souscription peut passer d'instantanés statiques à une compréhension beaucoup plus précise du fonctionnement réel d'une entreprise.

L'avantage immédiat est évident : une souscription plus rapide et plus précise. Mais le véritable changement est plus fondamental. La souscription cesse d'être un instant précis — approuver ou refuser sur la base d'un dossier statique — et devient une capacité continue qui couvre l'ensemble du cycle de vie du client. Pré-qualification, tarification, attribution de lignes de crédit, gestion des services, remboursement : Chaque décision devient plus pertinente lorsqu'elle est éclairée par des données actuelles et complètes.

La question passe de la simple qualification d'une entreprise à la pertinence du financement, aux conditions, au prix, et à la stratégie continue de suivi, d'engagement et de service pour soutenir un succès mutuel à long terme.


De meilleures données mènent à de meilleures décisions, et de meilleures décisions créent des voies de croissance plus solides pour les petites entreprises. 

Rob Pacifico


Chez Mastercard Open Finance, nous avons réuni deux niveaux d'insights qui, jusqu'à récemment, n'existaient pas au même endroit. Le premier est Small Business Credit Analytics, qui fournit des données de ventes quasi en temps réel, des tendances et des analyses comparatives par les pairs provenant du réseau Mastercard. Cette capacité est désormais intégrée à la plateforme Mastercard Open Finance, où elle peut être utilisée parallèlement aux données d'open banking et de flux de trésorerie – y compris les entrées et sorties de fonds, les soldes et le contexte au niveau des transactions qui reflète la réalité financière quotidienne d'une entreprise.

Ensemble, ces signaux offrent une vision plus complète de la santé, de l'élan et de la situation de trésorerie, permettant des décisions plus nuancées et détaillées que celles fournies par les méthodes traditionnelles seules.

Nous avons lancé cette capacité intégrée en février, et l'opportunité est claire. Lorsque les prêteurs peuvent combiner des données bancaires autorisées avec des informations commerciales basées sur le réseau, ils peuvent agir plus rapidement, évaluer les risques avec une plus grande précision et offrir aux petites entreprises des produits mieux adaptés à leur fonctionnement réel. Il ne s'agit pas seulement d'accélérer les décisions de crédit ; il s'agit d'améliorer la qualité de ces décisions dès le départ et de créer une base plus solide pour la relation qui en découle.


Ce que cela signifie pour l'inclusion financière

Trop souvent, le prêt plus inclusif est mal compris. Les gens entendent « plus d'approbations » et pensent « plus de risques ». C'est faux. Une inclusion financière bien menée repose sur de meilleures évaluations, et non sur un abaissement des normes. Les données sur les flux de trésorerie sont essentielles pour établir des distinctions plus précises entre les entreprises qui peuvent sembler similaires d'un point de vue traditionnel, mais qui présentent des risques très différents en pratique. Et la volonté des petites entreprises de partager ces données est là : Notre recherche montre que de nombreuses petites entreprises sont prêtes à autoriser l'accès à leurs données si cela signifie un accès plus rapide et plus équitable au crédit.

L'infrastructure nécessaire pour rendre cela possible existe aujourd'hui. Si nous voulons étendre l'accès au capital de manière responsable, évolutive et durable, nous devons donner aux prêteurs une compréhension plus complète et actualisée des entreprises qu'ils servent. De meilleures données mènent à de meilleures décisions, et de meilleures décisions créent des voies plus solides vers la croissance pour les petites entreprises. C'est la promesse de l'open finance, et c'est une promesse que nous tenons déjà.


Comment la finance ouverte améliore l'accès au crédit pour les petites entreprises

La finance ouverte comble le manque de crédit des petites entreprises en utilisant des données autorisées et des API pour donner aux prêteurs une vision en temps réel de la santé financière.

Un homme regarde une tablette devant une étalage de produits de boulangerie.