17 avril 2026
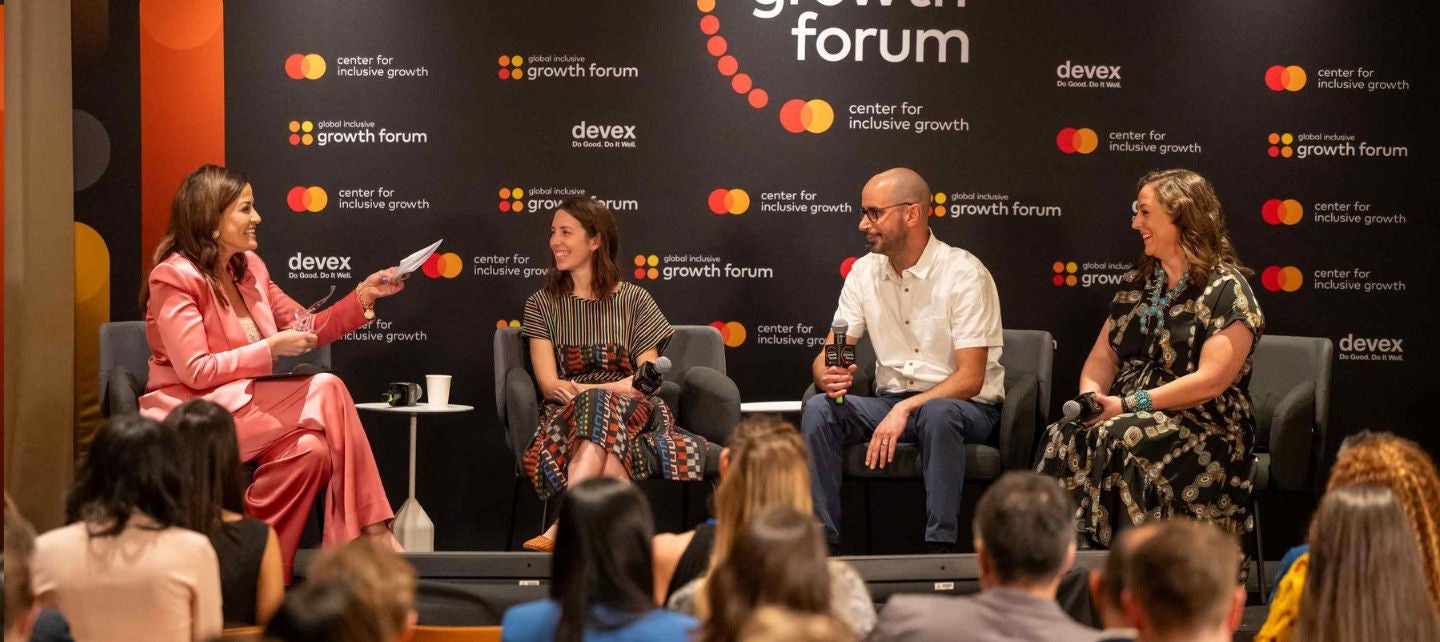
De gauche à droite, Andréa Vieira, modératrice du panel et fondatrice et directrice générale de nailsaloon, Rebecca Van Bergen, fondatrice et directrice exécutive de Nest, Elias Morr, cofondateur de la manufacture de bougies Peacesake, et Morgan Buckert, la créatrice de bottes derrière Morgan Buckert Custom Boots, ont discuté des avantages et des risques d'une croissance rapide. (Crédit photo : Kevin Allen)
« Des plans d'action, pas de vains discours. » C’est ainsi que Shamina Singh, fondatrice et présidente du Mastercard Center For Inclusive Growth, a ouvert le Forum mondial sur la croissance inclusive de mercredi à Washington, D.C., et c'est devenu un fil conducteur officieux.
De la résilience des petites entreprises à la promesse (et aux risques) de l'IA et des actifs numériques, les orateurs sont revenus aux mêmes questions pratiques : À quoi ressemble l'inclusion à grande échelle, qui est laissé pour compte lorsque l'innovation progresse rapidement, et comment développons-nous les politiques et les partenariats nécessaires pour élargir les opportunités pour les familles, les entrepreneurs et les marchés plutôt que d'approfondir les divisions ?
Une voie, annoncée par Singh et Antonio Silveira de la Banque de développement CAF d'Amérique latine et des Caraïbes à l'issue du sommet : l'amélioration de l'accès au crédit en Amérique latine pour les micro, petites et moyennes entreprises qui représentent plus de 99.5% des entreprises de la région et emploient environ 60% de la population active dans l'économie formelle. Mastercard s'associe à la CAF pour mobiliser 100 millions de dollars de financement de la CAF sur quatre ans, en se concentrant sur les entreprises dirigées par des femmes et mal desservies, ainsi que sur le financement climatique. Il s'agit d'une étape importante vers l'engagement récemment annoncé par l'entreprise de connecter et de protéger 500 millions de personnes et de petites entreprises sur la voie de la santé financière, a déclaré Singh.
Lors du forum à guichets fermés, organisé en marge des Réunions de printemps de la Banque mondiale, la discussion revenait souvent à un message : Une croissance durable doit être construite pour les personnes et les petites entreprises qui ressentent la volatilité en premier — et elle doit être alimentée par une technologie à laquelle nous pouvons faire confiance. Voici trois points à retenir.
Les propriétaires de petites entreprises ne recherchent pas une croissance explosive, mais plutôt des progrès constants et fiables, a déclaré Tim Ogden, directeur général de la Financial Access Initiative de NYU Wagner. Ils veulent garder leurs portes ouvertes, payer leurs employés et soutenir leurs familles et leurs communautés sans risquer le tout pour le tout, a-t-il déclaré lors d’une session s’appuyant sur ses observations tirées de Small Firm Diaries, une initiative de recherche utilisant des journaux financiers pour comprendre comment les propriétaires de petites entreprises gèrent leur trésorerie, leurs coûts et l’incertitude. Ils veulent des produits financiers plus simples et plus flexibles ainsi que des outils pratiques pour les aider à gérer leur flux de trésorerie au quotidien, a-t-il déclaré. « Ils n’ont pas besoin d’aller à 60 miles à l’heure », a-t-il déclaré. « Ce qu’ils font, c’est essayer de survivre et au moins de rester là où ils sont. »
La volonté de croissance a de nouveau été mise en évidence lors d'une séance avec deux entrepreneurs artisans et Rebecca Van Bergen, la fondatrice et directrice de Nest, une organisation mondiale à but non lucratif qui soutient les artisans en promouvant des pratiques de travail équitables, en offrant des formations et un accès au marché, et en aidant les entreprises artisanales à se développer durablement. Elias Morr, le fabricant de bougies du Maryland qui dirige avec sa femme Peacesake Candles & Co, et Morgan Buckert, un bottier sur mesure basé dans l'Idaho et au Texas, ont parlé de l'importance de privilégier la qualité de leurs produits, leur propre santé mentale et leur héritage plutôt que la taille.
« Pour les entrepreneurs, la croissance a toujours été considérée comme le paramètre par défaut, a déclaré Morr : « Vous obtenez cette grosse commande, vous la prenez, vous ne posez pas de questions… Nous avons donc obtenu ces grosses commandes au détail, et cela a été extrêmement stressant pour nous. » Ce que nous avons appris à nos dépens, c'est que se concentrer uniquement sur la croissance, prendre tout cet argent et réaliser ces ventes peut parfois ruiner votre entreprise.
C’est un changement plus récent, a déclaré Van Bergen. «Les gens pensaient que soutenir les créateurs signifiait passer une commande énorme et ne pas les suivre et les soutenir. Et nous voyons tant de modèles créatifs, des pop-ups aux licences en passant par une multitude de façons de soutenir les petites entreprises sans les submerger.»
Le monde développé est peut-être submergé par l'anxiété liée à l'IA, mais les intervenants lors d'une discussion sur la manière dont l'IA pourrait transformer les marchés en développement se sont montrés bien plus optimistes (avec quelques réserves).
Sans développer d'infrastructures locales, de capacités techniques et une gouvernance appropriée, l'IA peut être extractive, collectant des données locales mais générant de la valeur ailleurs, a déclaré Vilas Dhar, président de la Fondation Patrick J. McGovern, une organisation philanthropique qui développe l'IA et la science des données au service du bien commun.
Comment changer la donne ? Des modèles optimisés pouvant fonctionner sur des appareils à faible coût et se connecter aux utilisateurs via des messages texte peuvent atteindre davantage de personnes et réduire les risques, a déclaré Olubayo Adekanmbi, PDG et cofondateur de la startup africaine EqualyzAI, qui collabore avec des milliers de collecteurs de données et des centaines d'experts linguistiques pour développer des modèles de langage de petite taille afin d'ouvrir des opportunités d'IA dans les langues locales, dans des secteurs tels que la santé, l'agriculture et l'éducation.
« Le plus gros problème, c’est que la couche fondamentale est très mince, ce qui revient à vouloir construire un penthouse sur un château de sable. Il manque la fondation », a déclaré Adekanmbi à propos des données actuellement disponibles pour créer ces modèles locaux. « Mais allons-nous y renoncer ? Jamais. »
Lors d'une autre session sur l'IA et la santé financière, les panélistes ont présenté la technologie comme un moyen de réduire le coût des services bancaires et de personnaliser les conseils qui auraient autrement été prohibitivement coûteux à mettre à l'échelle. Mais les intervenants ont également mis en garde contre l'IA prête à l'emploi : le déploiement nécessite une gouvernance, des garde-fous et un investissement dans l'infrastructure sous-jacente.
Lorsque les systèmes de paiement ne se connectent pas de manière fluide, nous en payons tous le prix en temps et en incertitude. «À quoi servirait votre e-mail si vous ne pouviez pas envoyer d'e-mail d'un domaine à l'autre ?» a déclaré Dante Disparte, directeur de la stratégie et responsable de la politique mondiale et des opérations chez le géant du stablecoin Circle. «C'est juste la réalité opérationnelle de ce dont nous parlons.»
Les actifs numériques ont le potentiel de become une infrastructure financière partagée qui pourrait être incroyablement avantageuse, en particulier pour les petites entreprises, mais il a également souligné « la flexibilité des systèmes de paiement », affirmant que le progrès devrait être défini par l'extension du choix et de la résilience, et non par le fait de forcer tout le monde à utiliser un canal unique.
Selon Sabine Mensah, directrice générale adjointe de la AfricaNenda Foundation, qui aide les gouvernements, les organisations de développement économique et le secteur privé à planifier des systèmes de paiement instantanés et inclusifs, rendre l'interopérabilité fonctionnelle signifie également concevoir en tenant compte des contraintes réelles, notamment la fourniture de services abordables et d'expériences utilisateur simples. Et le plus difficile, a-t-elle affirmé, ce n'est pas la technologie. C'est l'harmonisation des règles entre les marchés.
Jesse McWaters, modérateur et responsable des politiques mondiales chez Mastercard, a partagé cet avis, soulignant les difficultés d'harmonisation des réglementations dans la feuille de route du G20 pour l'amélioration des transactions transfrontalières. « Si nous ne parvenons pas à mieux aligner cette couche de données, alors nous serons toujours confrontés à des frictions, quelle que soit la technologie que nous utiliserons », a-t-il déclaré. Quand nous obtenons l'adhésion des régulateurs, a-t-il dit, « ces types d'innovations inclusives auront vraiment l'opportunité de se développer ».