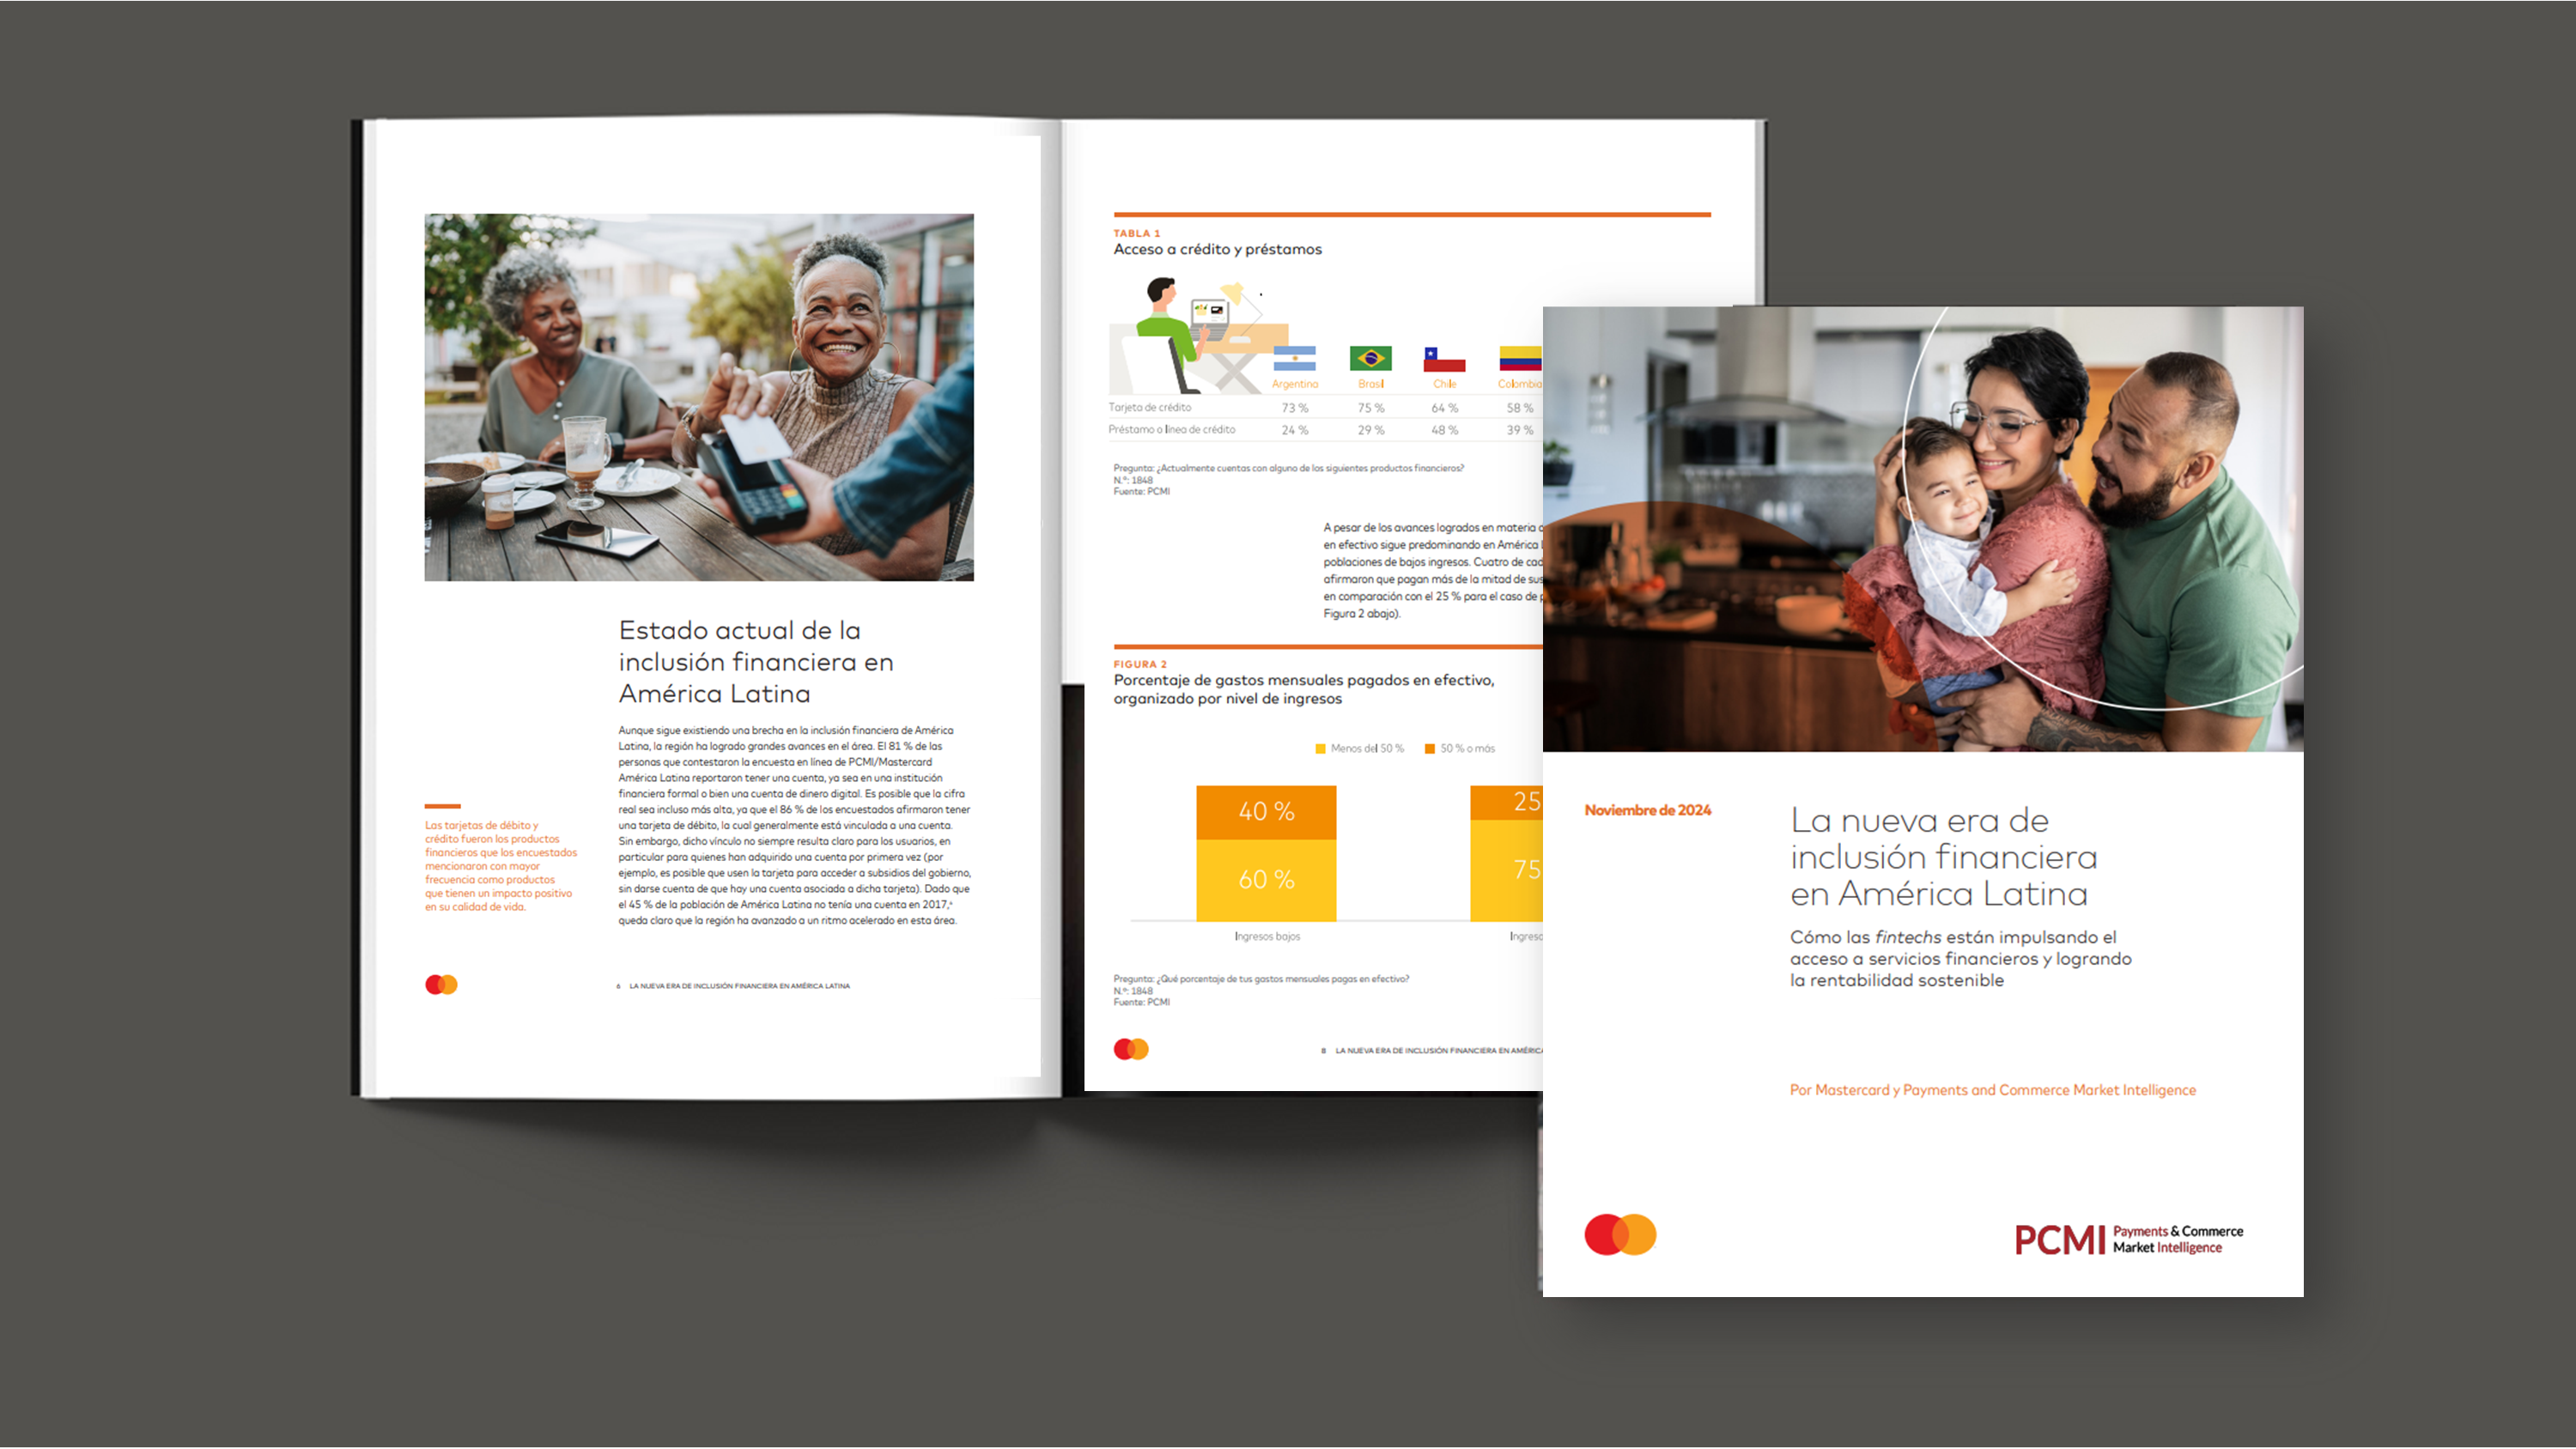
Com mais de 3.000 fintechs operando em 26 países, a América Latina e o Caribe experimentaram um crescimento de 340% no número de fintechs desde 2017². Além de ser um instrumento fundamental para aumentar a posse de contas, os serviços financeiros digitais de hoje oferecem vantagens substanciais, com 72% dos usuários relatando economia de tempo, 59% experimentando um melhor planejamento financeiro e 53% acessando mais crédito, todos fatores essenciais para alcançar novos níveis de prosperidade econômica.
À medida que os pagamentos digitais continuam a se expandir, o uso de dinheiro em espécie continua sendo dominante na região. 40% dos entrevistados de baixa renda afirmam que pagam mais da metade de suas despesas mensais em dinheiro, em comparação com 25% dos indivíduos de alta renda. Para enfrentar esse desafio, a maioria das fintechs (entre 80% e 90%) promove maior equidade financeira por meio de soluções digitais acessíveis. Hoje em dia, os bancos digitais empoderam as populações desassistidas, já que os proprietários de contas de baixa renda (35%) têm mais probabilidade de possuir contas em bancos digitais em comparação com os entrevistados de alta renda (28%). Além disso, mais da metade dos entrevistados no Brasil (58%), na Colômbia (52%) e no Peru (55%) afirmam que as fintechs lhes proporcionaram acesso a produtos financeiros que antes não estavam disponíveis para eles.
O apoio governamental, o maior acesso à internet e a dispositivos móveis, e o crescimento de soluções financeiras fáceis de usar permitiram que as fintechs desempenhassem um papel significativo na expansão da inclusão financeira na região. Da mesma forma, as fintechs avançaram consideravelmente em iniciativas educacionais voltadas ao consumidor como parte de seus esforços para gerar confiança e abordar as preocupações com a segurança, que continuam sendo uma das maiores barreiras para a adoção. Como resultado, as fintechs capacitaram pessoas de baixa renda e jovens com o conhecimento necessário para interagir com confiança com os serviços financeiros.
O relatório destaca várias descobertas importantes sobre os níveis atuais de inclusão financeira na América Latina, incluindo:
- Ferramentas financeiras populares: Os cartões de débito e as contas financeiras são os produtos mais utilizados, com mais de 80% dos entrevistados que os possuem. Os cartões de crédito (63%) e as linhas de crédito (34%) seguem em popularidade.
- Melhoria na qualidade de vida: Os entrevistados afirmam que os cartões de débito (50%) e os cartões de crédito (39%) tiveram o impacto mais positivo em sua qualidade de vida financeira.
- Dependência de dinheiro em espécie: quatro em cada dez entrevistados de baixa renda ainda pagam mais da metade de suas despesas mensais em dinheiro.
- Aumento dos pagamentos digitais: Embora 63% dos entrevistados ainda utilizem dinheiro para transações diárias ou semanais, o uso de métodos de pagamento digitais está em ascensão: 61% usam cartões de débito e 45% usam cartões de crédito para pagamentos diários ou semanais. Essa mudança representa uma oportunidade significativa para continuar digitalizando os pagamentos em todos os níveis de renda.
- Acessibilidade das fintechs: quase metade dos entrevistados afirmou que as fintechs lhes deram acesso a produtos financeiros que antes não estavam disponíveis para eles. No Brasil (58%), no Peru (55%) e na Colômbia (52%), essas taxas são ainda mais altas. Mais de 28% acessaram sua primeira conta poupança ou de depósito por meio de uma fintech.
- Eficiência através da inovação: O acesso a serviços financeiros digitais ajudou 75% dos entrevistados a usar menos dinheiro em espécie, 72% a economizar tempo em transações e 59% a planejar melhor suas finanças.
- Interesse em criptomoedas: Embora ainda esteja emergindo, a adoção de criptomoedas atingiu 12% dos entrevistados, o que demonstra um interesse crescente em soluções financeiras alternativas.
"As plataformas financeiras digitais não estão apenas acelerando a inclusão financeira na América Latina e no Caribe, mas também estão moldando o futuro das finanças ao fornecer soluções inovadoras e sustentáveis para uma base de consumidores em crescimento”, afirmou Diego Szteinhendler, vice-presidente de Fintechs, Parceiros Digitais, Facilitadores e Comércio da Mastercard para a América Latina e o Caribe. "Olhando para o futuro, é essencial que continuemos a fomentar um ambiente competitivo onde esses atores prosperem, proporcionando benefícios tangíveis tanto para os consumidores quanto para as empresas".
O relatório completo, A nova era da inclusão financeira na América Latina, está disponível para download aqui.
--
[1] A coleta de dados ocorreu em setembro de 2024 e envolveu pesquisas on-line com consumidores em seis países: Argentina, Brasil, Chile, Colômbia, México e Peru. No total, 1.848 pessoas responderam ao questionário. Empresas entrevistadas para o estudo: Albo, Galileo, Gilgamesh Ventures, Inter, Ualá
[2] https://publications.iadb.org/es/publications/spanish/viewer/ Fintech-en-America-Latina-y-el-Caribe-un-ecosistema-consolidado-con-potencial-para-aportar-a-la-inclusion-fianciera-regional.pdf, acessado em outubro de 2024.
Escopo e metodologia da pesquisa
A Mastercard fez uma parceria com a Payments and Commerce Market Intelligence (PCMI) para explorar o papel das fintechs na promoção da inclusão financeira na América Latina. O estudo, realizado em setembro de 2024, concentrou-se em seis mercados principais: Argentina, Brasil, Chile, Colômbia, México e Peru. A pesquisa incluiu a coleta de dados por meio de pesquisas on-line com 1.848 consumidores de diversas origens demográficas e socioeconômicas. Este esforço foi complementado com cinco entrevistas em profundidade com atores-chave do ecossistema fintech e uma pesquisa documental exaustiva.