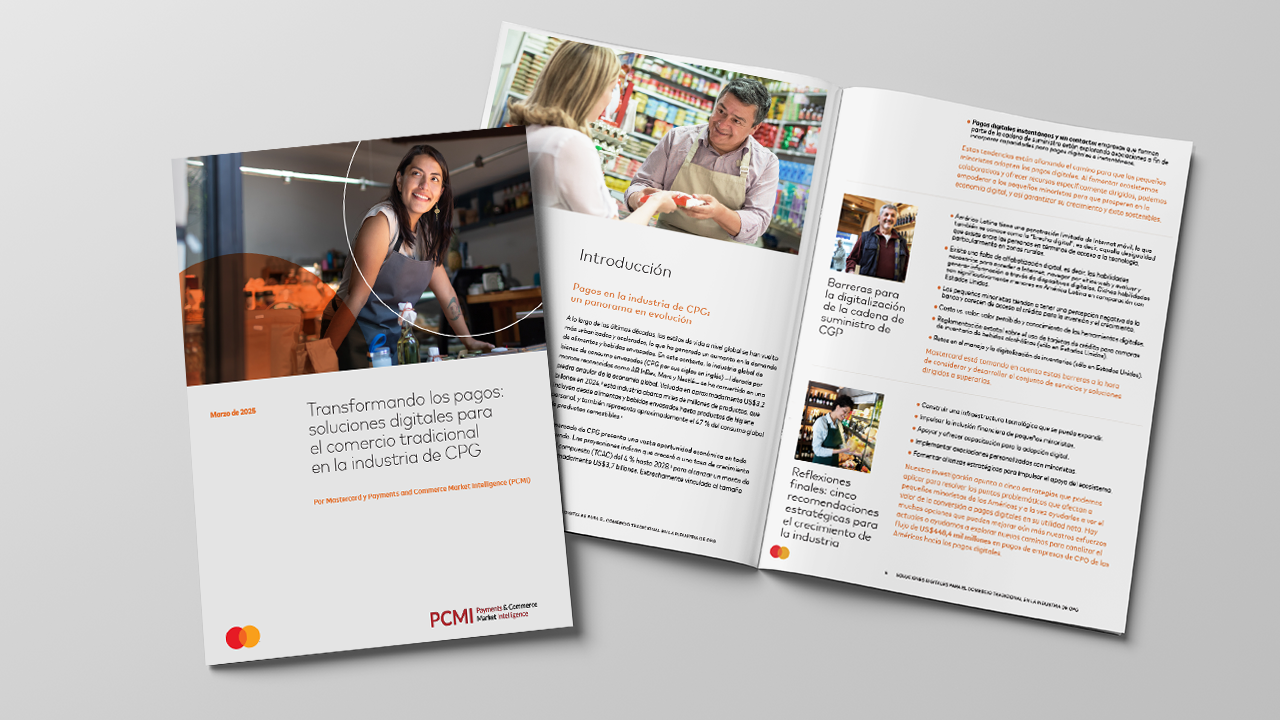
A indústria de CPG representa um segmento importante no avanço da inclusão financeira na região. Segundo o relatório Transformando os pagamentos: soluções digitais para o comércio tradicional na indústria de CPG, cerca de 12 milhões de comércios tradicionais operam nos países estudados, desde lojas de conveniência até pequenos negócios independentes. Essas empresas representam US$ 362 bilhões em vendas B2C, com 43% das transações ainda realizadas em dinheiro, o que representa uma oportunidade de US$ 155 bilhões para a digitalização de pagamentos. Uma oportunidade ainda maior encontra-se nas transações B2B entre pequenos comércios e fornecedores. O relatório estima que 90% dos pagamentos B2B — equivalentes a US$ 293,4 bilhões — ainda são realizados em dinheiro, cheques ou transferências bancárias.
Em conjunto, estes números de B2C e B2B destacam uma oportunidade de US$ 448,4 bilhões para a adoção de pagamentos digitais. Para provedores de serviços financeiros, empresas fintech e marcas de bens de consumo (CPG), digitalizar até mesmo uma fração deste mercado poderia acelerar a inclusão financeira e a eficiência operacional em toda a região. Embora os pequenos comércios forneçam bens essenciais e empregos, sua dependência do dinheiro em espécie os mantém excluídos do sistema financeiro formal, limitando seu acesso ao crédito e as oportunidades para expandir seus negócios. Ao mesmo tempo, à medida que as preferências do consumidor continuam mudando para opções digitais, capacitar os proprietários de lojas com soluções de pagamento digital permite que tanto as instituições financeiras quanto as empresas de bens de consumo (CPG) impulsionem um crescimento econômico mais amplo na região.
Cinco tendências que impulsionam os pagamentos digitais no setor de CPG
Embora ainda em seus estágios iniciais, as empresas de CPG estão aproveitando a tecnologia e a colaboração com outros atores para modernizar o canal tradicional. O relatório identifica cinco tendências emergentes que estão redefinindo os pagamentos no setor:
- . Plataformas de comércio eletrônico B2B: os sistemas de pedidos digitais permitiram que pequenos comércios realizassem pedidos online, melhorando a gestão de estoque e reduzindo a dependência de transações em dinheiro.
- . Comércio conversacional: As lojas agora podem solicitar produtos e acessar o suporte ao cliente por meio de plataformas de mensagens instantâneas.
- . Marketplaces B2B: Plataformas mais recentes estão ajudando as empresas de CPG a exibir produtos e gerenciar o faturamento, otimizando a cadeia de suprimentos.
- . Soluções de Crédito Integrado: As parcerias com fintechs estão oferecendo microcréditos a pequenos comércios, permitindo que cresçam sem depender de financiamento informal.
- . Pagamentos Digitais Instantâneos: As empresas de CPG estão integrando capacidades de pagamento instantâneo e sem contato em seus processos de cadeia de suprimentos.
“A digitalização de pagamentos em um setor tradicionalmente baseado em dinheiro representa uma das oportunidades não aproveitadas mais significativas na indústria de CPG hoje”, afirmou Walter Pimenta, vice-presidente executivo de produtos comerciais e novos fluxos de pagamentos da Mastercard América Latina. “Para os profissionais das indústrias de CPG e bancária, este relatório serve como um roteiro para a ação. Na Mastercard, estamos comprometidos em construir as parcerias e oferecer a tecnologia necessárias para acelerar essa transformação e criar valor duradouro para varejistas, fornecedores e consumidores.”
Recomendações estratégicas para os líderes do setor
Operando frequentemente com margens reduzidas, os pequenos comércios na indústria de CPG são cautelosos em relação a custos adicionais, especialmente por terem dependido tradicionalmente do dinheiro em espécie e manterem certo ceticismo quanto à necessidade de mudar. Para acelerar a transformação digital, o relatório apresenta cinco ações estratégicas para as empresas dos setores de CPG e financeiro:
- . Construir infraestrutura digital escalável: investir em plataformas móveis e rentáveis que deem suporte aos pequenos comércios.
- . Promover a Inclusão Financeira: Oferecer soluções financeiras personalizadas que acelerem o crescimento sustentável e o acesso ao crédito para pequenas empresas.
- . Apoiar a Capacitação e Adoção Digital: Desenvolver aplicativos fáceis de usar e oferecer programas educacionais que ajudem as lojas a adotar ferramentas digitais.
- . Criar parcerias de varejo personalizadas: utilizar inteligência artificial para personalizar promoções e ofertas de produtos.
- . Fomentar colaborações estratégicas do ecossistema: estabelecer alianças com fintechs, redes de pagamento e marcas de bens de consumo (CPG) para construir um ecossistema de pagamentos digitais sustentável.
O setor do comércio tradicional continua sendo um componente chave da indústria de bens de consumo embalados (CPG), e modernizar sua infraestrutura de pagamentos beneficia todos os atores envolvidos. Ao permitir que os pequenos comércios transitem do dinheiro em espécie para os pagamentos digitais, os atores do setor podem abrir caminho para uma nova era de inclusão financeira e resiliência empresarial na América Latina e no Caribe.
Para obter mais informações, dados importantes e estudos de caso, baixe o relatório completo aqui.
Alcance e metodologia da pesquisa
A Mastercard fez uma parceria com a Payments and Commerce Market Intelligence (PCMI), uma empresa especializada em inteligência de mercado do setor de pagamentos, para avaliar o estado da transformação digital entre pequenos comércios de CPG nas Américas. Os mercados estudados incluem Argentina, Brasil, Chile, Colômbia, República Dominicana, El Salvador, Guatemala, Honduras, Jamaica, México, Peru e Estados Unidos. Esta pesquisa foi realizada entre outubro de 2024 e janeiro de 2025 e incluiu a análise de dados públicos e 12 entrevistas em profundidade com empresas de CPG e fornecedores de tecnologia relacionados. A equipe da PCMI também entrevistou líderes estratégicos da Mastercard.