Ir para o conteúdo principal

Estudo de caso

60 anos de Bankgirot: Pioneirismo em inovação de pagamentos

Por 60 anos, a câmara de compensação da Suécia, Bankgirot, forneceu uma plataforma para inovação em pagamentos. Em 2008, optou por terceirizar o seu processamento de pagamentos para a Vocalink, uma empresa Mastercard.* Celebramos algumas das suas conquistas inovadoras e aguardamos com expectativa o próximo capítulo na história do Bankgirot.

Mulher esperando pelo trem

capacidade

Segurança cibernética e prevenção de fraudes

Produtos utilizados

Decisão de risco

Mencione o Bankgirot em uma conversa educada nas cafeterias de Estocolmo ou Malmö, e suspeito que a resposta mais comum que você receberia é que ele produz faturas. Para a maioria dos suecos, sua principal interação com o Bankgirot é quando recebem uma conta na porta ou através de seu banco na Internet (já que a maioria das contas na Suécia contém o logotipo do Bankgirot). Cave um pouco mais fundo e você encontrará uma empresa que não só teve um efeito profundo e duradouro na economia sueca, mas impacta diariamente a vida de todos que vivem no país. O equivalente a cerca de duas vezes e meia o PIB do país flui através dos sistemas de pagamento do Bankgirot a cada ano, enquanto a empresa fornece a base para numerosos serviços populares na Suécia, incluindo Autogiro (débitos diretos) e Swish (pagamentos móveis).


O Bankgirot tem sido uma referência nos bastidores, mantendo a economia sueca em movimento durante mais de seis décadas. No entanto, poderá ser surpreendente saber que a sua fundação em 1959 por um consórcio de 14 dos maiores bancos da Suécia (agora consolidados em seis bancos) foi um movimento audacioso e altamente controverso na altura. Antes do seu estabelecimento, todos os pagamentos eram controlados pelo Postgirot, pertencente ao estado. Para muitos no governo, o estabelecimento do Bankgirot contrariava o projeto económico que estavam a prosseguir — o compromisso histórico entre um estado governado pela social-democracia e um setor industrial privado — que se tornou popularizado em todo o mundo como o "Modelo Sueco".[1] Em particular, o movimento foi fortemente criticado pelo então Ministro das Finanças, Gunnar Sträng, que era um gigante da política sueca e do partido Social-Democrata no poder. Conhecido pela sua prudência económica, Become o Ministro das Finanças com mais tempo de serviço na história da Suécia, abrangendo um período de 20 anos até 1976. Para Gunnar, o estado era a casa natural para gerir o sistema de pagamentos e para garantir a estabilidade económica.

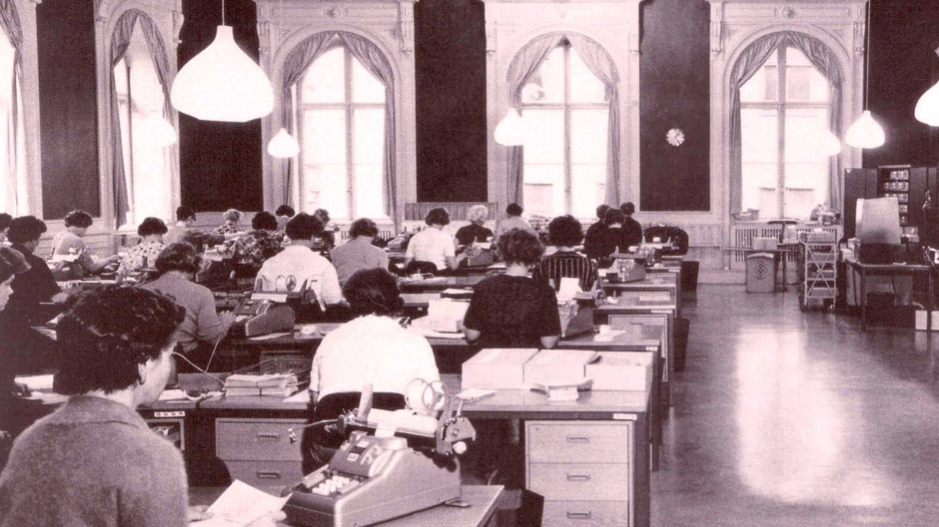
Imagem antiga de pessoas compensando pagamentos manualmente Compensação manual de pagamentos, que representava uma média de 1.000 pagamentos por dia em 1959. Isto compara-se a um pico diário de 73 milhões hoje.

Os bancos proprietários do Bankgirot entenderam profundamente a importância da segurança e estabilidade para sua missão (esta tem sido a base central ao longo dos 60 anos de história do Bankgirot), mas seu objetivo ia além. Eles queriam criar um sistema de pagamentos aberto e mais eficiente que pudesse reduzir custos e criar economias de escala através de uma única câmara de compensação centralizada.[2] O boom econômico do pós-guerra foi particularmente otimista na Suécia e, juntamente com os muitos benefícios sociais do 'Modelo Sueco', o aumento da renda disponível e dos gastos aumentou a demanda por melhores serviços bancários e gestão de dinheiro. O estabelecimento do Bankgirot posicionou o setor bancário para atender a essas demandas.

A centralização coletiva de pagamentos pelo Bankgirot também fez sentido econômico ao permitir que os bancos reunissem recursos e investissem conjuntamente em inovação. De acordo com Annica Strahner, diretora de comunicações: “Desde o início, fomos os primeiros a adotar novas tecnologias. Nosso primeiro computador foi instalado em 1965 – apenas um ano depois que a IBM introduziu o primeiro sistema de computador eletrônico no mercado.[3]”

Desde o início, fomos os primeiros a adotar novas tecnologias.

Annica Strahner CCO at Bankgirot

Nos primeiros dias, todas as contas eram baseadas em papel e a equipe da Bankgirot tinha que lidar e processá-las manualmente. O primeiro computador significou que eles poderiam otimizar esse processo introduzindo a digitalização de papel. Indiscutivelmente a inovação mais importante na história da Bankgirot veio em 1967 e 1969 com o lançamento do Autogiro para empresas e consumidores, respectivamente. Este foi o primeiro serviço de pagamento automatizado do país. Uma medida de seu sucesso é que o serviço de débito direto ainda prospera hoje, crescendo a uma taxa de crescimento anual composta (CAGR) de 10 por cento nos últimos 25 anos. 

A automação era importante pois não apenas reduziu os custos ao diminuir o nível de participação manual no processamento de pagamentos, como também reduziu significativamente o tempo necessário por transação. Isso permitiu efetivamente que os bancos escalassem os pagamentos para uso em massa por consumidores e empresas, e estabeleceu as bases para uma variedade de novos casos de uso de pagamento, como contas e pagamentos de salários.

É claro que é importante lembrar que, embora essa automação tenha melhorado significativamente a velocidade e a escala em que os pagamentos podiam ser processados, ela não estava nem perto da máquina eficiente que é hoje. Ainda existiam processos manuais significativos envolvidos na entrega de arquivos de pagamento e relatórios. Um marco fundamental ocorreu em 1975 quando Become possível transmitir dados de pagamento de e para o Bankgirot através da rede de telecomunicações.

Soluções de pagamento pioneiras com suporte a proxy

Uma tendência global recente, particularmente na última década, tem sido o uso de proxies para substituir e mascarar os detalhes da conta bancária de uma empresa ou de uma pessoa. Isso pode vir de um imperativo de segurança, como o uso de tokenização, ou para simplificar a experiência de pagamento, permitindo que você pague alguém usando o número de telefone celular ou endereço de e-mail de uma pessoa. Bankgirot, no entanto, estava décadas à frente desta tendência. Na verdade, desde o início, as empresas que desejavam usar o Bankgirot recebiam um número separado que estava vinculado à sua conta bancária. De acordo com Martina Svenfelt, Chefe de Clearing, Soluções Interbancárias e Automatizadas, que está na empresa há 23 anos:

“É uma razão fundamental pela qual temos tantas transações no sistema Bankgirot – o alias torna fácil garantir que temos sempre uma correspondência perfeita entre o beneficiário e o pagador, proporcionando certeza e segurança. A outra vantagem é que não importa se a empresa a que precisa de pagar mudou de banco ou mudou de nome – o número Bankgirot segue-o.”

Com o tempo, o Bankgirot continuou a melhorar a eficiência e a capacidade do mercado de pagamentos da Suécia, desenvolvendo e inovando novos serviços ao longo do caminho. Importante, ele adotou a tecnologia mais recente ao longo da sua história para apoiar e permitir que a comunidade bancária sueca permaneça na vanguarda das tendências em mudança. As suas inovações tiveram impacto além dos pagamentos para desempenhar um papel mais amplo na digitalização da Suécia.

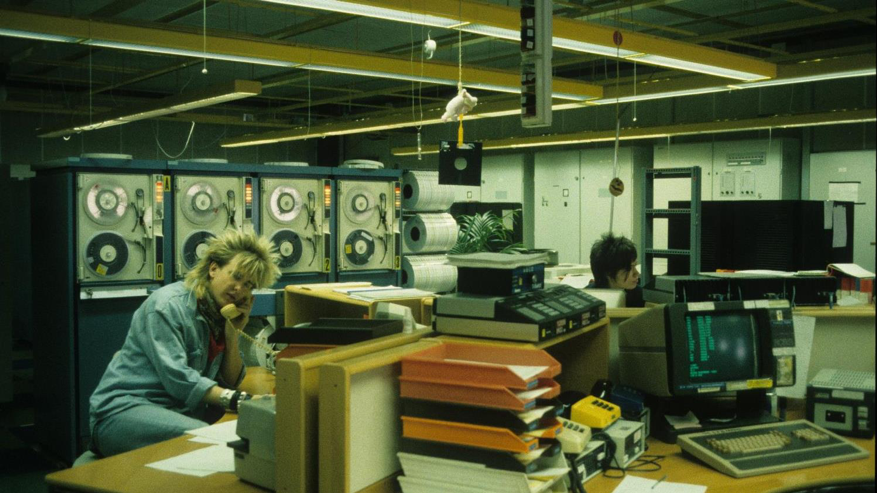
Mulher trabalhando com máquinas de fita antigas Ok — todos nós adoramos um bom corte de cabelo retrô, mas confira aquelas máquinas de fita antigas por volta de 1986! Dados de pagamentos em fita magnética eram escaneados para um computador grande.

Aventuras no ciberespaço

A Suécia é amplamente considerada uma das nações mais digitais do mundo e uma reconhecida adotante pioneira de muitas tecnologias chave, como celulares, internet e banco online.  De acordo com o Índice de Economia e Sociedade Digital (DESI) de 2019 – que mede múltiplos elementos, incluindo habilidades digitais, infraestrutura, uso e pesquisa e desenvolvimento – a Suécia ocupa o segundo lugar na UE em e é um notável líder global em digitalização.[4] Para Martina Svenfelt: “O grande salto foi a introdução da identificação eletrônica em 2003 – para a qual a Bankgirot ajudou a lançar as bases.” A identificação eletrônica não apenas permite que os usuários façam login de forma conveniente em bancos de internet e móveis, mas também suporta múltiplos outros propósitos digitais onde a identificação ou assinatura de documentos é necessária. Por exemplo, de acordo com Annica Strahner: “A identificação eletrônica é usada quando você faz um pagamento Swish, paga impostos, até para logar na agenda dos seus filhos na escola.”

De fato, você pode ver uma correlação com a introdução e adoção da identificação eletrônica e o crescimento do banco online na Suécia. Em 2003, quando a identificação eletrônica foi lançada, 38 por cento dos suecos usavam bancos online, de acordo com o Eurostat. Dentro de dez anos, mais de 80 por cento dos suecos usavam bancos online e o país continua a ter uma das taxas mais altas globalmente.[5]

Jeanette Jäger, CEO da Bankgirot, está bem posicionada para comentar esse processo de digitalização. Em 1994, recém-saída da universidade para um mundo que começava a entender o potencial da internet, ela contribuiu para um livro ludicamente intitulado Tudo o que você queria saber sobre Marketing na Internet, mas tinha medo de perguntar: “Todo mundo sabia que a internet mudaria tudo. No entanto, os líderes empresariais foram desafiados naquele momento porque todos reconheciam a necessidade de entender a internet, mas ninguém queria realmente admitir o pouco que sabiam.”

Apesar de uma carreira de sucesso trabalhando na vanguarda da digitalização, incluindo passagens por empresas líderes em pagamentos, telecomunicações e TI, até ela ficou surpresa com a extensão da história do Bankgirot na transformação digital da Suécia quando entrou em 2016: “Logo no início, eles estavam usando todas as tecnologias mais recentes; esta empresa tem uma história tão impressionante quando se trata de entender como usar a tecnologia”. É importante, no entanto, que há um aprendizado importante por trás do sucesso do Bankgirot: “Nós não somos uma empresa que pode ter sucesso sozinha. Tudo o que alcançamos foi baseado na cooperação e parceria com nossos bancos proprietários e clientes, bem como com outros parceiros”.

Não somos uma empresa que pode ter sucesso por conta própria. Tudo o que alcançamos baseou-se na cooperação e na parceria com nossos proprietários bancários e clientes, bem como com outros parceiros.

Jeanette Jäger CEO at Bankgirot

Parceria para o sucesso

Cada projeto em que o Bankgirot se envolve é uma combinação de competências. Veja o aumento fenomenal do Swish – indiscutivelmente uma das soluções de pagamentos móveis mais bem-sucedidas globalmente. Em 2019, registou mais de meio bilhão de transações, equivalente a 52 transações por pessoa durante o ano. O processo colaborativo para tornar o Swish bem-sucedido não surgiu apenas na forma da decisão coletiva de que o Bankgirot construiria uma infraestrutura moderna em tempo real para este novo serviço de pagamento (BiR), mas também das decisões cruciais dos participantes de levá-lo ao mercado de forma colaborativa como uma marca agnóstica em relação ao banco. O sucesso do Swish na Suécia mostra como um serviço de pagamentos simples, dedicado e comercializado de forma independente pode ganhar rapidamente uma adoção em massa.

Ao concentrar-se nos casos de utilização restantes em que o dinheiro ainda era dominante na Suécia, o Swish tornou genuinamente possível viver uma vida sem dinheiro no país, com até algumas igrejas e artistas de rua a aceitar o Swish nas suas caixas de recolha (virtuais).

A parceria também permitiu ao Bankgirot melhorar a eficiência em toda a sua atividade. De facto, é aqui que a Vocalink, uma empresa da Mastercard entra na história do Bankgirot. Em 2008, o Bankgirot assinou um acordo com a Vocalink para subcontratar os seus pagamentos de débito direto Autogiro e Emittentutbetalningar.[6] Segundo Martina Svenfelt, este acordo de subcontratação era bastante único no mundo dos pagamentos na altura e foi tornado possível porque a Vocalink não só podia proporcionar o benefício de escala, como também tinha a conformidade e a gestão de risco necessárias para garantir que os bancos suecos e os reguladores estavam confortáveis com o acordo: “Somos ambos o mesmo tipo de animal. A Vocalink compreendeu a importância dos pagamentos, que simplesmente não se consegue da maioria dos outros fornecedores de serviços tecnológicos.”[7] A Vocalink está muito orgulhosa e agradecida pela nossa parceria, algo que sei, ao pesquisar este artigo, é recíproco.

Por mais de uma década, a Vocalink tem sido uma parceira estratégica de escolha, permitindo que o Bankgirot forneça serviços de pagamento seguros e eficientes. Nossas culturas comuns de inovação, consulta e inclusividade ajudaram a Suécia a desenvolver um ambiente de pagamentos mais digital.

O Bankgirot continuou ao longo desta trajetória de terceirização de competências essenciais em outras partes dos seus negócios para garantir a melhor segurança da categoria, maior velocidade de desenvolvimento e melhores eficiências de custos. O fato de o Bankgirot ter entendido tão cedo as mudanças na economia da indústria de pagamentos — a tendência para a consolidação do mercado e melhores economias de escala — e a necessidade de se adaptar para manter a relevância num mercado cada vez mais competitivo é um testemunho do espírito inovador que a empresa tem mantido ao longo da sua longa e especial história.

Em novembro de 2019, o Bankgirot celebrou seu 60º aniversário com festas para funcionários, clientes e parceiros. Eles convidaram funcionários aposentados para compartilhar suas experiências de trabalho no Bankgirot ao longo das décadas, incluindo o primeiro CEO do Bankgirot, Curt G Ohlsson. Ohlsson, agora na casa dos noventa anos, falou sobre os muitos desafios que a empresa enfrentou durante seu mandato e como os superou. “Parecia um reencontro de ex-alunos, já que tantos ex-funcionários do Bankgirot continuam a trabalhar no setor”, observou Annica Strahner, “temos uma comunidade tão poderosa”. 

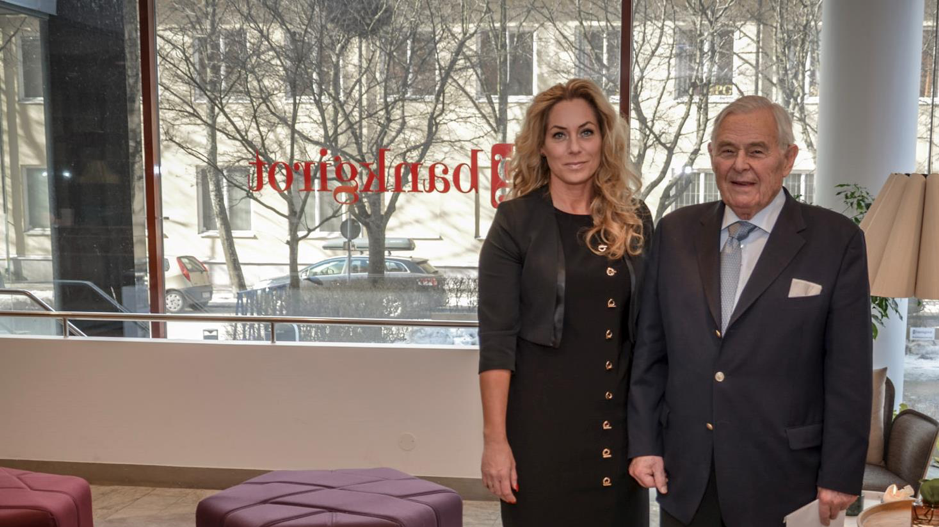
A atual CEO, Jeanette Jäger, com o primeiro CEO da Bankgirot, Curt G Ohlsson. A atual CEO, Jeanette Jäger, com o primeiro CEO da Bankgirot, Curt G Ohlsson.

Para a maioria de nós, atingir o marco de 60 anos é um momento para começar a contemplar a aposentadoria, mas não para o Bankgirot. Ele parece estar pronto para Become parte da iniciativa P27, lançada por um consórcio de bancos que se reuniu para criar um sistema de pagamento pan-nórdico. Embora isso signifique uma mudança relativamente sutil na propriedade (muitos dos bancos proprietários do P27 já são os atuais proprietários do Bankgirot), tal movimento ajudaria a expandir a influência do Bankgirot. Isso permitiria que seus talentos e conhecimentos continuassem não apenas deixando sua marca na vida dos suecos, mas também se expandindo ainda mais pela região nórdica e além.

Juntamente com a P27, continuaremos a conectar pessoas e empresas por meio de uma plataforma multimoeda de tempo real e lote pioneira no mundo, transformando a experiência de pagamentos.

Longe de se aposentar, esperamos que o Bankgirot desempenhe um papel fundamental na condução da próxima fronteira de economias digitais rápidas, seguras e tecnologicamente avançadas.

Deixaremos a palavra final para a CEO Jeanette Jäger:

“Atualmente, o Bankgirot torna o dia a dia conveniente e seguro. No entanto, o mercado está mudando rapidamente. O crescimento das transações continuará e o uso de dinheiro diminuirá, enquanto a segurança crescerá em importância em tudo, desde crimes cibernéticos, lavagem de dinheiro e integridade pessoal. A escala reduzirá o custo, mudará os modelos de precificação e até evoluirá a forma como fazemos pagamentos. Há também uma necessidade crescente de padronização e interoperabilidade. É uma dança entre todas essas partes diferentes que precisam trabalhar juntas.

É essa a razão pela qual vemos uma cooperação nórdica com a P27, e esperamos ser uma parte importante desta nova iniciativa.”

* O Bankgirot mantém todas as suas responsabilidades junto da comunidade bancária sueca, agências públicas e reguladores.
[1] O modelo sueco constituiu um meio-termo entre o capitalismo sem restrições e uma economia planificada centralmente
[2] Para garantir uma governança transparente e justa, os conselhos do Bankgirot consistem em representantes de cada um dos seus bancos proprietários com uma presidência rotativa
[3] O IBM System/360 anunciado em 1964 foi a primeira família de computadores concebida para cobrir a gama completa de aplicações, de pequenas a grandes, tanto comerciais como científicas.
[4] https://ec.europa.eu/digital-single-market/en/desi
[5] Eurostat. ec.europa.eu/eurostat
[6] Emittentutbetalningar (Euroclear) é um pagamento de transferência de crédito tanto em SEK quanto em EUR. O seu objetivo é simplificar e racionalizar o tratamento de pagamentos efetuados pela Euroclear Sweden AB
[7] A Vocalink foi efetivamente fundada em 1968 com o lançamento do Inter-Bank Computer Bureau. De fato, a Vocalink e o Bankgirot compartilham histórias semelhantes e longas, tendo ambos desempenhado um papel fundamental na digitalização dos nossos mercados domésticos.

Book a demo

Request a personalized demo to learn how Mastercard can enhance your business through our products and services.

Mastercard