12. mart 2026.
Tokom protekle dve decenije, Latinska Amerika i Karibi brzo su proširili svoju srednju klasu. Danas se oko 400 miliona ljudi — 61% stanovništva regiona — smatra srednjom klasom, sa preko 5 biliona dolara godišnje kupovne moći. Do 2035. godine, predviđa se da će taj broj dostići skoro 7 biliona dolara.
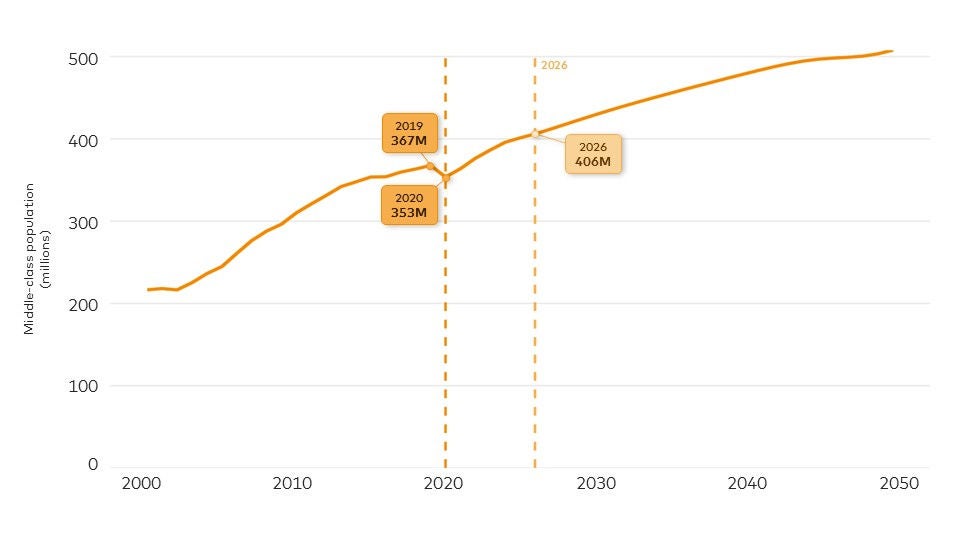
Ova promena odražava značajan razvojni napredak, sa milionima koji izlaze iz siromaštva i dobijaju veći finansijski pristup i povećane obrasce potrošnje. Ali obim ne garantuje stabilnost — a mnoga domaćinstva koja su ušla u srednju klasu ostaju finansijski ranjiva. Izgubljen ugovor na neformalnom poslu, bolest koja stvara neočekivane troškove ili poremećaj izazvan klimatskim promenama mogu da naruše ušteđevinu ili fondove za hitne slučajeve. Pandemija je ovu ranjivost učinila još vidljivijom: 14 miliona ljudi je ponovo postalo ranjivo u jednoj godini (videti sliku 1).
Figure 1: Srednja klasa regiona izgubila je preko 14 miliona ljudi tokom pandemije 2020. godine.
Izvor: World Data Lab, 2026
Prema World Data Lab, domaćinstva se smatraju srednjom klasom kada troše najmanje 13 dolara po osobi dnevno (2021 PPP). Ipak, više od 100 miliona ljudi u Latinskoj Americi i na Karibima — oko jedne četvrtine njene srednje klase — živi tik iznad praga sa 13–20 dolara dnevno, što naglašava koliko njih ostaje podložno padu u društvenom statusu kada dođe do šokova. Ograničena štednja i delimično osiguravajuće pokriće ostavljaju domaćinstva i mala preduzeća ranjivim na jedan poremećaj. U manjim ekonomijama, zavisnost od turizma i doznaka, kao i izloženost ekstremnim vremenskim prilikama, pogoršavaju ovu krhkost.
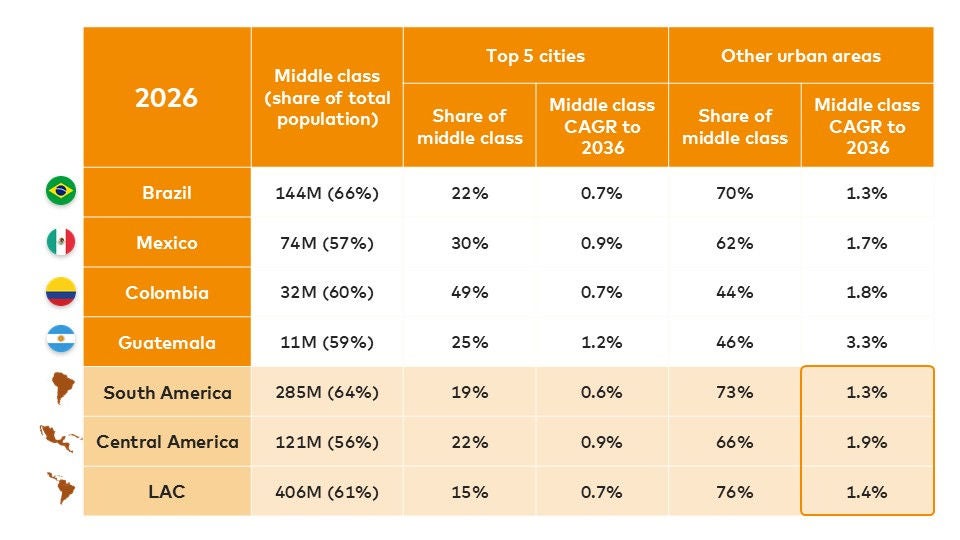
Čak i Brazil i Meksiko — najveći motori rasta srednje klase u regionu — beleže prebacivanje rasta na sekundarne gradove sa slabijim tržištima rada i većom izloženošću šokovima. U mnogim od ovih gradova, pristup finansijama zaostaje za velikim metropolama, što otežava domaćinstvima da izdrže poremećaje i ostanu srednja klasa. Širom Južne i Centralne Amerike, predviđa se da će manja urbana područja pokretati najveći deo budućeg rasta srednje klase (videti sliku 2).
Slika 2: Megagradovi ostaju sidrišta, ali se rast srednje klase pomera van najvećih metropola ka drugim urbanim područjima.
Izvor: World Data Lab
Agenda inkluzije Latinske Amerike se razvija od pomaganja domaćinstvima da dostignu srednju klasu do obezbeđivanja da tamo i ostanu. Prioritet više nije prelaženje praga potrošnje, već izgradnja rezervi, upravljanje rizikom i suprotstavljanje ekonomskim šokovima — prelazak sa osnovne inkluzije ka finansijskom zdravlju.
Ovaj prelazak sa pristupa na otpornost — sposobnost da se izdrže neočekivani potresi — zahteva jače ekosisteme malih preduzeća, inkluzivnije finansijske alate i javne sisteme sposobne da brzo reaguju kada dođe do potresa. Takođe zahteva prepoznavanje centralne uloge mikro, malih i srednjih preduzeća u podsticanju zapošljavanja, prihoda i mobilnosti širom regiona.
U Mastercardu, srednju klasu u usponu vidimo ne samo kao potrošače, već i kao preduzetnike, radnike i stubove zajednice. Podrška njihovoj otpornosti znači podršku preduzećima, pružaocima finansijskih usluga i ekosistemima koji ih održavaju.
Mala preduzeća su često prva pogođena inflacijom, poremećajima u lancima snabdevanja ili lokalnom nesigurnošću — i poslednja koja se oporavljaju bez podrške. Jačanje njihovih digitalnih i operativnih kapaciteta, kao i njihovog pristupa finansiranju, pomaže stabilizaciji prihoda domaćinstava i lokalnih ekonomija.
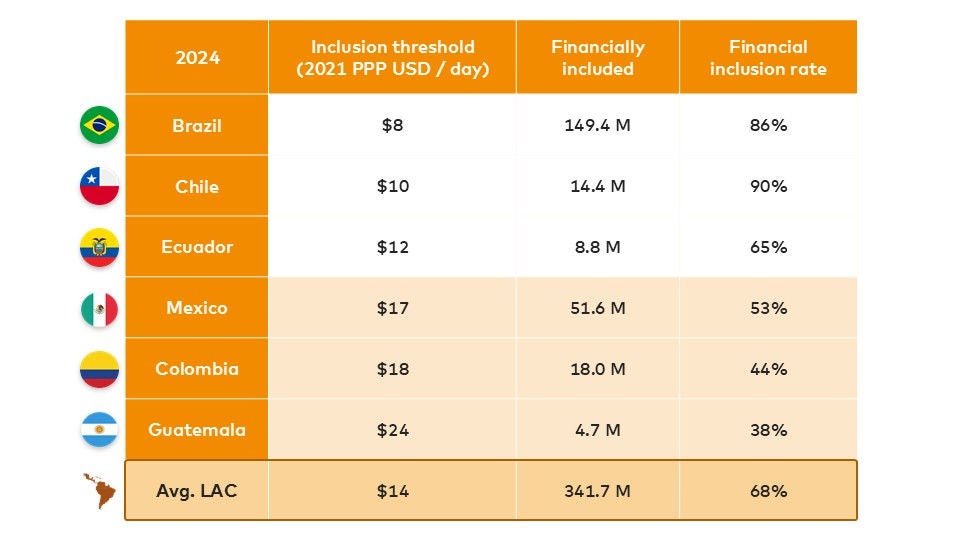
Kroz Mastercard Strive, sarađujemo sa lokalnim organizacijama u Meksiku i Kolumbiji kako bismo ojačali mala preduzeća digitalizacijom poslovanja i povećanjem pristupa kapitalu – pomažući u zaštiti prihoda koji održavaju domaćinstva srednje klase. Ovo je posebno važno tamo gde pragovi finansijske inkluzije — minimalna dnevna potrošnja potrebna za pristup formalnim finansijama — ostaju viši od regionalnih proseka. Pragovi inkluzije Meksika i Kolumbije su iznad proseka za region Latinske Amerike i Kariba (LAC), a njihove stope inkluzije znatno zaostaju za Brazilom i Čileom (videti sliku 3).
U Centralnoj Americi, naše inicijative sa RISE u Gvatemali digitalizuju isplatu plata za ruralne radnike, poboljšavajući sigurnost prihoda i proširujući pristup formalnim finansijskim uslugama. Digitalizovane plate ne samo da smanjuju rizik i odliv sredstava, već stvaraju i puteve do štednje i kreditne istorije, proširujući finansijsko zdravlje. Gvatemala ima jednu od najnižih stopa uključenosti u regionu, što je čini ključnom zemljom za smanjenje prepreka formalnim finansijama (videti sliku 3).
Da bi se proširio i održao uticaj, javno-privatna partnerstva su neophodna. Digitalna platna infrastruktura, adaptivni sistemi socijalne zaštite i ciljane kreditne olakšice mogu pomoći vladama da efikasnije reaguju tokom kriza, osiguravajući da domaćinstva i preduzeća imaju neophodnu likvidnost i podršku da prebrode poremećaje.
Slika 3: Meksiko, Kolumbija i Gvatemala imaju više minimalne pragove dnevne potrošnje za finansijsku inkluziju nego njihovi regionalni susedi.
Izvor: World Bank Findex i World Data Lab, 2024
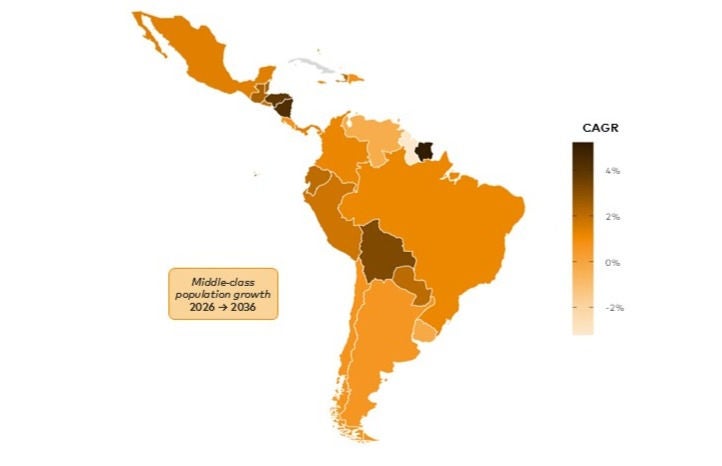
Latinska Amerika predstavlja jedno od najvećih i ekonomski najznačajnijih tržišta srednje klase na svetu. Pored Brazila i Meksika, najbrži projektovani procentualni rast koncentrisan je u manjim ekonomijama kao što su Surinam, Nikaragva i Honduras (videti sliku 4).
Slika 4: Tokom naredne decenije, manje zemlje pokazuju najviše projektovane CAGR-e srednje klase.
Izvor: World Data Lab, 2026
Obnovljena posvećenost kompanije Mastercard da poveže i zaštiti 500 miliona pojedinaca i malih preduzeća na putu ka finansijskom zdravlju odražava ovu realnost. U Latinskoj Americi, ta posvećenost se ogleda u jačanju malih preduzeća, proširivanju digitalnog pristupa i partnerstvu sa vladama i civilnim društvom radi izgradnje sistema otpornih na šokove.
Ako je poslednjih 20 godina bilo definisano mobilnošću, sledeću deceniju mora definisati otpornost. Velika srednja klasa ukazuje na ekonomski rast i napredak, ali otporna srednja klasa je temelj za održiv inkluzivni ekonomski rast.